
Investir pour la retraite : quelle stratégie adopter selon votre horizon ?

Sommaire
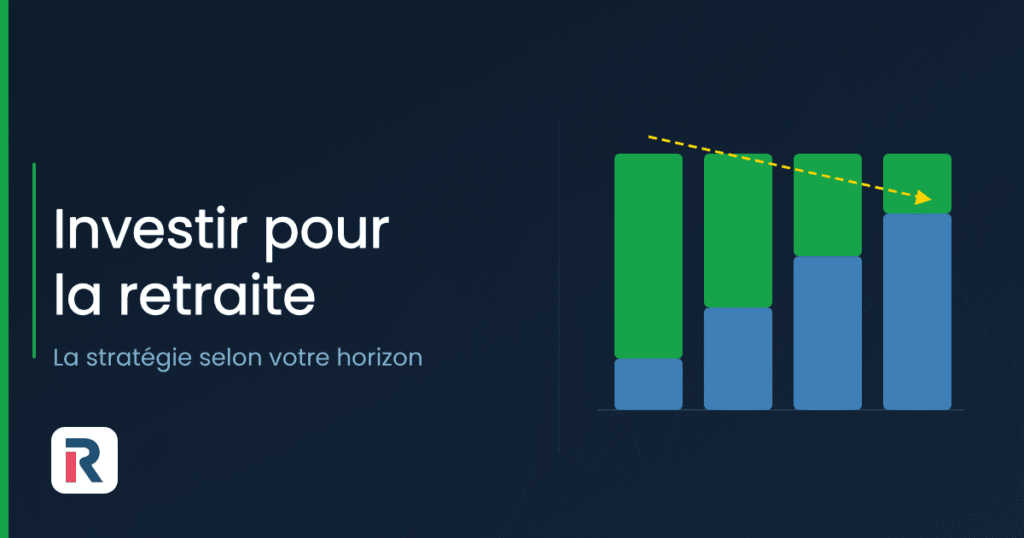
La part d'actions diminue à mesure que la date de départ à la retraite approche.
Pour un salarié du privé, la pension ne représente qu'environ la moitié du dernier revenu d'activité, selon Bourse Direct . Investir pour la retraite consiste à combler cet écart avec sa propre épargne, en ajustant la part d'actions à l'horizon de départ et en choisissant l'enveloppe la plus adaptée à sa tranche marginale d'imposition (TMI).
Concrètement, Meilleurtaux montre qu'un cadre de 45 ans peut viser 500 € de revenus complémentaires par mois avec un effort net de 283 €, grâce à la déduction fiscale du PER. Ce guide détaille la stratégie par horizon, le choix entre PER, assurance vie et PEA, puis la manière de retirer son capital.
Faut-il investir pour sa retraite ?
Oui, et le plus tôt possible. Avec un taux de remplacement d'environ 50 % pour un salarié du privé, et souvent sous les 45 % pour les indépendants et chefs d'entreprise selon Bourse Direct, le niveau de vie baisse nettement le jour du départ sans épargne complémentaire.
Les placements sans risque ne suffisent pas à combler cet écart. Les livrets réglementés suivent globalement l'inflation, ce qui laisse un rendement réel quasi nul dans la durée, et les fonds euros font à peine mieux. Sur le long terme, les actions offrent le meilleur rendement réel parmi les grandes classes d'actifs, au prix d'une volatilité qu'il faut savoir gérer.
C'est pourquoi la question n'est pas tant de savoir s'il faut investir en bourse pour sa retraite, mais comment doser le risque au fil du temps. Une épargne de long terme peut accepter des baisses passagères ; une épargne dont on aura besoin dans trois ans, non.
Avant d'investir : combien épargner et quels facteurs considérer
Deux méthodes permettent d'estimer l'effort d'épargne. La première part de l'objectif : quel complément mensuel souhaitez-vous percevoir, et pendant combien d'années ? La seconde, plus simple, consiste à mettre de côté 10 à 15 % de ses revenus, un ordre de grandeur à adapter selon l'âge et le patrimoine déjà constitué.
Avant d'arbitrer entre les placements, quatre facteurs doivent être posés :
- L'horizon : le nombre d'années avant le départ fixe la part d'actions supportable.
- Le profil de risque : votre capacité à traverser une baisse de 30 % sans vendre.
- La fiscalité : votre TMI actuelle et celle attendue à la retraite orientent le choix de l'enveloppe.
- L'épargne de précaution : quelques mois de dépenses sur un livret, pour ne jamais devoir vendre au mauvais moment.
L'effet du temps : 100 € par mois sur 10 à 40 ans
Le temps est le premier levier. Grâce aux intérêts composés, les gains finissent par dépasser les sommes versées. Voici ce que produiraient 100 € investis chaque mois, selon deux hypothèses de rendement annuel moyen (simulation illustrative, hors frais et fiscalité) :
| Durée | Montant versé | Rendement de 3 %/an | Rendement de 5 %/an |
|---|---|---|---|
| 10 ans | 12 000 € | 14 000 € | 15 500 € |
| 20 ans | 24 000 € | 33 000 € | 41 000 € |
| 30 ans | 36 000 € | 58 000 € | 83 000 € |
| 40 ans | 48 000 € | 92 000 € | 152 000 € |
Sur 40 ans à 5 % par an, les intérêts (104 000 €) représentent plus du double des versements. À l'inverse, attendre dix ans coûte cher : avec un rendement hypothétique de 6 %, 100 € par mois dès 25 ans donnent environ 200 000 € à 65 ans, contre environ 100 000 € en commençant à 35 ans.
Préparez votre retraite en investissant régulièrement
Investir chaque mois dans des ETF peut permettre de construire progressivement un capital pour la retraite. Avec son PEA, XTB propose 0 % de commission sur les actions et ETF éligibles jusqu'à 100 000 € de transactions mensuelles. Une solution intéressante pour effectuer des achats réguliers sans multiplier les frais de courtage.
PER, assurance vie ou PEA : quelle enveloppe selon votre TMI ?
PER, assurance vie multisupport et PEA permettent tous les trois d'investir en actions et en ETF sur le long terme. Le choix se fait sur la fiscalité, l'horizon et la transmission, pas sur leur capacité à porter des actions. Ils sont d'ailleurs complémentaires, comme le montre notre comparatif PEA ou assurance vie.
Le PER : la déduction fiscale à l'entrée
Le plan d'épargne retraite permet de déduire les versements volontaires du revenu imposable. Pour un salarié, le plafond est de 10 % des revenus d'activité de 2025, dans la limite de 37 680 €, ou de 4 710 € si ce montant est plus élevé, selon service-public.fr. Les plafonds non utilisés à partir de 2026 sont reportables sur cinq ans.
Avant d'ouvrir un PER, gardez en tête la contrepartie : l'épargne reste bloquée jusqu'à la retraite, sauf cas de déblocage anticipé (achat de la résidence principale, invalidité, décès du conjoint, fin des droits au chômage…).
À la sortie, en capital ou en rente, les versements déduits sont imposés au barème et les gains au prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux depuis 2026).
Préparez votre retraite tout en optimisant votre fiscalité
Avec le contrat Multiplacements PER de BNP Paribas, vous pouvez effectuer des versements volontaires potentiellement déductibles de vos revenus imposables, dans les limites légales. Le contrat propose une gestion libre ou une gestion pilotée à horizon, qui réduit progressivement l'exposition aux actifs risqués à l'approche de la retraite.
L'assurance vie multisupport : la souplesse
L'assurance vie laisse l'épargne disponible à tout moment et donne accès aux unités de compte (actions, ETF, SCPI) et au fonds en euros. Après huit ans, les gains retirés bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple), puis d'un taux d'impôt de 7,5 % dans la plupart des cas, selon service-public.fr.
Autre atout : ses prélèvements sociaux restent à 17,2 %, alors que le taux général est passé à 18,6 % en 2026. L'assurance vie offre aussi un cadre successoral propre, et les frais varient fortement d'un contrat à l'autre : notre sélection des meilleures assurances vie aide à les comparer.
Préparez votre retraite avec une assurance vie à frais réduits
Avec Fortuneo Vie, vous pouvez investir à long terme tout en conservant la possibilité d'effectuer des rachats avant la retraite. Le contrat propose 0 € de frais sur versement et d'arbitrage, ainsi que 0,75 % de frais annuels de gestion sur les unités de compte en gestion libre. Une solution intéressante pour préparer sa retraite sans bloquer son épargne comme dans un PER.
Le PEA : la fiscalité des actions européennes
Le plan d'épargne en actions accepte jusqu'à 150 000 € de versements (détails dans notre guide sur le fonctionnement et la fiscalité du PEA). Après cinq ans, les gains retirés sont exonérés d'impôt sur le revenu et seuls les prélèvements sociaux de 18,6 % restent dus. Un retrait partiel après cinq ans ne clôture pas le plan.
Son univers ne se limite pas à l'Europe : des ETF éligibles au PEA répliquent des indices mondiaux comme le MSCI World ou le S&P 500. Le PEA peut aussi se transformer en rente viagère, exonérée d'impôt sur le revenu mais pas de prélèvements sociaux.
Quel PEA choisir pour préparer sa retraite ?
Fortuneo propose un tarif Starter avec 0 € de courtage sur le premier ordre du mois jusqu'à 500 €, idéal pour investir régulièrement dans des ETF éligibles au PEA.
Hello bank! constitue une alternative pour les épargnants qui souhaitent centraliser leurs comptes bancaires et leurs investissements. Son offre Bourse Start facture 1,75 € pour un ordre jusqu'à 500 € sur Euronext Paris, Amsterdam ou Bruxelles.

Et l'immobilier ?
L'immobilier locatif et les SCPI restent des placements retraite courants, car ils peuvent générer des revenus réguliers. Pour un investisseur financier, les SCPI sont accessibles en unités de compte dans de nombreux contrats d'assurance vie et de PER.
Elles diversifient le portefeuille sans sortir de l'enveloppe fiscale choisie, avec un risque de perte en capital et une liquidité plus faible.
Le tableau PER, assurance vie, PEA selon votre TMI
La TMI est le taux qui s'applique à la dernière tranche de vos revenus. Sur les revenus de 2025, le barème compte cinq tranches : 0 %, 11 % (de 11 601 € à 29 579 €), 30 % (de 29 580 € à 84 577 €), 41 % (jusqu'à 181 917 €) et 45 % au-delà.
Plus votre TMI est élevée, plus un versement sur un PER coûte peu.
| Votre TMI | Coût réel de 100 € versés sur un PER | Enveloppe à privilégier | Pourquoi |
|---|---|---|---|
| 0 % | 100 € | PEA et assurance vie | Aucune économie d'impôt, épargne bloquée sans contrepartie |
| 11 % | 89 € | PEA et assurance vie, PER en appoint | Gain fiscal faible, à comparer avec l'imposition à la sortie |
| 30 % | 70 € | PER, complété par l'assurance vie | Économie significative, surtout si la TMI baisse à la retraite |
| 41 % et 45 % | 59 € et 55 € | PER en priorité, puis assurance vie et PEA | Effort net très réduit, dans la limite du plafond |
Ce tableau reste un point de départ. L'intérêt du PER grandit si votre TMI baisse à la retraite, par exemple de 30 % à 11 %. Et quelle que soit la tranche, l'impôt économisé peut être réinvesti pour travailler jusqu'à la sortie. Une fois l'enveloppe choisie, comparez les frais des contrats avec notre comparatif des meilleurs PER.
Investir pour la retraite selon votre horizon
L'horizon est le repère central de la stratégie. Plus le départ est lointain, plus la part d'actions peut être élevée, car les baisses de court terme ont le temps d'être absorbées. Bourse Direct recommande d'investir une somme fixe chaque mois dès le début de carrière, puis de réduire le risque par étapes.
| Horizon de retraite | Part actions (PEA, UC d'assurance vie ou de PER) | Obligations et fonds euros | Rééquilibrage |
|---|---|---|---|
| Plus de 20 ans | Majoritaire | Complémentaire | Une fois par an |
| 10 à 20 ans | Significative | Significative | Une fois par an |
| 5 à 10 ans | Progressivement réduite | Croissante | Une à deux fois par an |
| Moins de 5 ans | Minoritaire | Dominante | Régulier |
À 20-30 ans de la retraite : miser sur la croissance
À ce stade, le temps joue pour vous. La priorité est la régularité : un versement mensuel fixe, selon la méthode du DCA (dollar cost averaging), investi majoritairement en actions via des ETF mondiaux, lisse les points d'entrée et profite pleinement des intérêts composés. Les baisses de marché sont alors des occasions d'acheter moins cher.
Le PEA et l'assurance vie sont souvent les premières enveloppes à cette période, car l'épargne reste accessible pour d'autres projets. Le PER prend le relais dès que les revenus font entrer le foyer dans la tranche à 30 %.

Construisez votre portefeuille retraite avec des ETF
Sur un horizon de 20 à 30 ans, les ETF diversifiés peuvent constituer une base pour investir régulièrement en actions. Fortuneo permet d'acheter des ETF dans un PEA et propose, jusqu'au 31 décembre 2026, 0 € de frais de courtage sur une sélection de plus de 120 ETF Amundi pour les ordres d'achat compris entre 500 € et 100 000 €.

À 10-20 ans de la retraite : équilibrer et optimiser
La part actions reste significative, mais une poche d'obligations ou de fonds euros commence à monter. C'est souvent la période où les revenus sont les plus élevés : l'avantage fiscal du PER pèse alors le plus. Un rééquilibrage annuel ramène l'allocation à sa cible quand les marchés l'ont déformée.
À moins de 10 ans : la sécurisation progressive
La priorité devient la protection du capital. Les dix années qui entourent le départ, environ cinq ans avant et cinq ans après, forment la « décennie fragile » : un krach au moment des premiers retraits peut amputer durablement l'épargne. Bourse Direct conseille de réduire l'exposition aux actions 8 à 10 ans avant le départ, par paliers annuels.
Ce rééquilibrage se fait dans la même enveloppe, en gestion libre ou en gestion pilotée à horizon, qui automatise la bascule. Attention toutefois : sécuriser ne signifie pas passer à 100 % en fonds euros. Avec une retraite qui peut dépasser 25 ans, une part d'actions protège le pouvoir d'achat face à l'inflation.
Combien pouvez-vous obtenir ? L'exemple d'un complément de 500 € par mois
Meilleurtaux a chiffré en octobre 2026 le cas de Nicolas, cadre de 45 ans marié, dont le foyer est imposé dans la tranche à 30 %.
Il veut 500 € de revenus complémentaires nets par mois de 67 à 90 ans et répartit son effort entre un PER et une assurance vie, avec un rendement hypothétique de 4 % par an jusqu'à 67 ans, puis de 2 % pendant les retraits.
| Poste | PER | Assurance vie | Total |
|---|---|---|---|
| Versement mensuel | 190 € | 150 € | 340 € |
| Coût réel après économie d'impôt | 133 € | 150 € | 283 € |
| Capital estimé à 67 ans | 79 500 € | 62 800 € | 142 300 € |
| Revenu mensuel net | 249 € | 259 € | 508 € |
Grâce à la déduction du PER, l'effort réel tombe à 283 € par mois pour 340 € versés. Chaque enveloppe joue son rôle : le PER réduit l'effort pendant la vie active, l'assurance vie garde une réserve accessible en cas d'imprévu.
Le temps reste décisif. S'il attend 55 ans pour commencer, Nicolas devra verser environ 775 € par mois, soit 645 € d'effort net, pour obtenir le même résultat. Ces projections restent illustratives : les rendements ne sont pas garantis.
À la retraite : comment retirer son épargne sans l'épuiser
Une fois à la retraite, l'enjeu change : il s'agit de transformer l'épargne en revenus sans épuiser trop vite le capital. Deux grandes options existent :
- La rente viagère : un revenu garanti à vie, mais le capital est aliéné et ne se transmet pas.
- Les retraits programmés : rachats partiels d'assurance vie ou sortie fractionnée du PER, plus souples, avec un capital qui reste investi.
À titre de repère, la règle du taux de retrait issue des travaux de Bengen situe les retraits autour de 3 à 4 % du capital par an, avec une réévaluation régulière. Un capital de 300 000 € permet ainsi de retirer environ 1 000 € par mois au taux de 4 %.
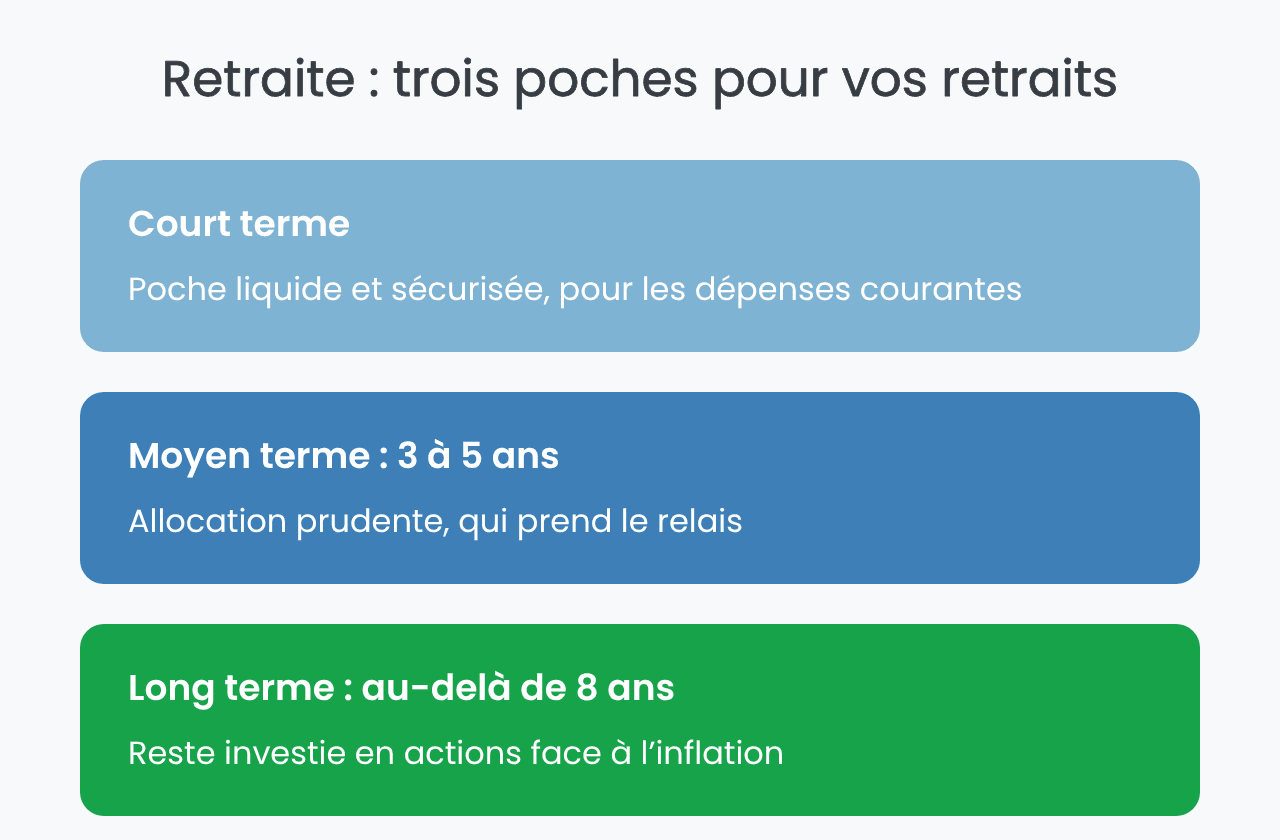
Pour sécuriser ses retraits, une méthode consiste à découper son capital en trois poches :
- Court terme : une poche liquide et sécurisée pour les dépenses courantes.
- Moyen terme (3 à 5 ans) : une allocation prudente.
- Long terme (au-delà de 8 ans) : une poche qui reste investie en actions.
Trois poches de capital pour les retraits à la retraite
Découper son capital selon l'échéance des besoins permet de ne pas vendre en pleine baisse.
L'ordre des retraits compte aussi. Les rachats d'une assurance vie de plus de huit ans profitent de l'abattement annuel sur les gains, tandis que les sorties du PER en capital s'ajoutent aux revenus imposables de l'année : les étaler évite de monter dans une tranche supérieure.
Transformez votre assurance vie en revenus complémentaires
Avec Fortuneo Vie, vous pouvez mettre en place des rachats partiels programmés pour percevoir un complément de revenu régulier à la retraite. Les retraits sont possibles dès 100 € par mois, sans frais de rachat, avec un montant et une périodicité modifiables.
Une possibilité pour compléter votre pension tout en conservant une partie de votre capital investie.
Fiscalité des pensions : ce que prévoit le PLF 2027
Les pensions bénéficient d'un abattement de 10 % pour le calcul de l'impôt sur le revenu, plafonné à 4 439 € par foyer. L'article 3 du projet de loi de finances pour 2027 prévoyait de limiter cette part à 3 000 €, ce qui alourdirait l'impôt des retraités les plus aisés.
Le 15 octobre 2026, les députés ont supprimé cet article par 116 voix contre 30, contre l'avis du gouvernement. La mesure reste toutefois en débat : le texte doit encore passer au Sénat et le gouvernement peut la réintroduire, notamment par le 49.3. Rien n'est acquis avant l'adoption définitive.
Les erreurs à éviter quand on investit pour sa retraite
- Attendre trop longtemps : dix ans de retard multiplient l'effort mensuel nécessaire.
- Tout placer sur des livrets ou des fonds euros : le rendement réel reste quasi nul sur longue période.
- Oublier de désensibiliser : garder 100 % d'actions à deux ans du départ expose à la décennie fragile.
- Vendre après un krach : sortir du marché en pleine baisse cristallise les pertes et fait manquer la reprise.
- Choisir le PER sans regarder sa TMI : sans économie d'impôt à l'entrée, l'épargne est bloquée sans contrepartie.
En résumé, investir pour la retraite repose sur trois leviers : la régularité des versements, une allocation qui s'adapte à l'horizon et des enveloppes choisies selon votre fiscalité. Les actions dominent loin du départ, puis cèdent progressivement la place aux supports prudents 8 à 10 ans avant, sans jamais disparaître du portefeuille.
Commencez par évaluer votre TMI et votre horizon, puis répartissez votre effort : le PER dès 30 % de TMI, l'assurance vie pour la souplesse, le PEA pour les actions. Un versement mensuel fixe, même modeste, vaut mieux qu'un projet reporté : chaque année gagnée réduit l'effort à fournir.