
Nalo avis : que vaut vraiment la gestion pilotée par projets ?

Sommaire
Nalo est l'un des pionniers de la gestion pilotée en France : une assurance-vie et un PER 100 % ETF, pilotés par algorithme, avec une spécificité que personne d'autre ne propose — plusieurs projets de vie dans un seul contrat. Voici notre avis, après analyse de ses frais réels, de ses performances 2025 et des retours de ses clients.
Nalo est fait pour vous si vous voulez déléguer entièrement votre épargne long terme et piloter plusieurs objectifs (retraite, apport immobilier, études des enfants) sans multiplier les contrats.
Passez votre chemin si vous voulez choisir vos ETF vous-même, investir moins de 1 000 €, ou si vous cherchez la performance brute maximale.
Nalo en bref : la fiche d'identité de la fintech
| Caractéristique | Détail |
|---|---|
| 🏢 Société | Nalo, fondée en 2017 à Paris, rachetée par le groupe Apicil en 2024 |
| 🏆 Régulation | Conseiller en Investissements Financiers (CIF) et Courtier en assurance, ORIAS n° 16002555, membre ANACOFI-CIF, supervisé par l'AMF et l'ACPR |
| 🔒 Garantie | FGAP jusqu'à 70 000 € par assureur. Assureurs partenaires : Generali et Apicil |
| 💼 Produits | Assurance-vie (Nalo Patrimoine, Nalo Flex), Plan Épargne Retraite (PER) |
| 🌏 Supports | ETF actions et obligations (Vanguard, BlackRock, Amundi), fonds en euros Netissima, SCPI et SCI via Nalo Flex |
| 💵 Frais | 1,65 % par an tout compris · 0 € de frais d'entrée, d'arbitrage et de sortie |
| 💰 Ticket d'entrée | 1 000 € (500 € avec versements programmés dès 50 €/mois) |
| 📈 Plateforme | Interface web responsive · pas d'application mobile native |
| 🎁 Offre | Jusqu'à 3 mois de frais de gestion offerts (plafonnés à 500 €) |
| 🗣️ Service client | Chat, e-mail, téléphone et rendez-vous visio avec des conseillers basés à Paris |
Le point à retenir : Nalo n'est pas un simple robo-advisor. C'est un conseiller en gestion de patrimoine automatisé, qui construit un portefeuille distinct pour chacun de vos projets et en réduit le risque à mesure que l'échéance approche.
Avantages et inconvénients de Nalo
Avantages
- Gestion multiprojet unique en France : plusieurs objectifs, plusieurs horizons et plusieurs niveaux de risque dans un seul contrat, sans frais supplémentaires.
- Sécurisation progressive automatique : l'algorithme désensibilise votre portefeuille année après année à l'approche de l'échéance.
- Frais lisibles : 1,65 % tout compris, sans frais d'entrée, d'arbitrage ni de sortie.
- Conseillers humains accessibles à tous, sans condition d'encours et sans commission sur les produits vendus.
- Portefeuille ISR abouti, construit avec la même méthodologie que l'allocation classique.
- Adossement solide : la fintech appartient désormais au groupe Apicil, un assureur mutualiste majeur.
Inconvénients
- Performances 2025 en retrait face à Yomoni et Ramify sur les profils dynamiques.
- Pas de gestion libre : impossible de sélectionner soi-même un ETF ou une action.
- Pas d'application mobile native, seulement un site optimisé pour mobile.
- Ticket d'entrée de 1 000 €, supérieur à celui de plusieurs concurrents.
- Pas de private equity en direct, et l'immobilier est réservé au contrat Nalo Flex.
Nalo est-il fiable ? Régulation, assureurs et garanties
Oui, Nalo présente toutes les garanties d'un acteur régulé. La fintech opère comme Conseiller en Investissements Financiers (CIF) et Courtier en assurance, immatriculée à l'ORIAS sous le n° 16002555, et elle est membre de l'ANACOFI-CIF.
Ses activités sont supervisées par l'Autorité des marchés financiers (AMF) et, pour l'intermédiation en assurance, par l'ACPR.
Le point le plus important pour votre sécurité tient au montage : Nalo ne détient jamais votre argent. Vos fonds sont déposés chez Generali (contrats historiques) ou Apicil (contrats récents). Si Nalo disparaissait demain, vos contrats resteraient ouverts et gérables directement auprès de l'assureur.
Cette séparation s'accompagne d'une garantie légale : le Fonds de Garantie des Assurances de Personnes (FGAP) couvre vos avoirs jusqu'à 70 000 € par assureur et par épargnant, en cas de défaillance de la compagnie d'assurance.
La solidité de Nalo s'est renforcée en 2024 avec son rachat par le groupe Apicil, l'un des principaux groupes de protection sociale français.
La fintech gère environ 1,9 milliard d'euros d'encours avec une trentaine de collaborateurs : elle n'est plus une start-up isolée, mais la brique digitale d'un assureur installé.
Côté technique, l'accès à l'espace client est protégé par une authentification forte et les échanges sont chiffrés au standard bancaire.
Comment fonctionne la gestion par projets de Nalo ?
C'est le cœur de la proposition de Nalo, et ce qui la distingue de toutes les autres gestions pilotées du marché français.
Un portefeuille par projet, pas un profil unique
Dans une gestion pilotée classique, vous répondez à un questionnaire et vous êtes rangé dans une case : prudent, équilibré ou dynamique. Tout votre argent suit alors la même allocation.
Nalo raisonne autrement. Vous déclarez vos projets — un apport immobilier dans 5 ans, la retraite dans 25 ans, les études d'un enfant dans 12 ans — et l'algorithme construit une allocation distincte pour chacun, avec son propre niveau de risque et son propre horizon. Le tout dans une seule enveloppe fiscale, ce qui préserve l'antériorité de votre contrat.
Concrètement, vous pouvez détenir un projet investi à 30 % en actions et un autre à 95 %, sans ouvrir deux assurances-vie ni payer deux fois des frais.
La sécurisation progressive : l'atout différenciant
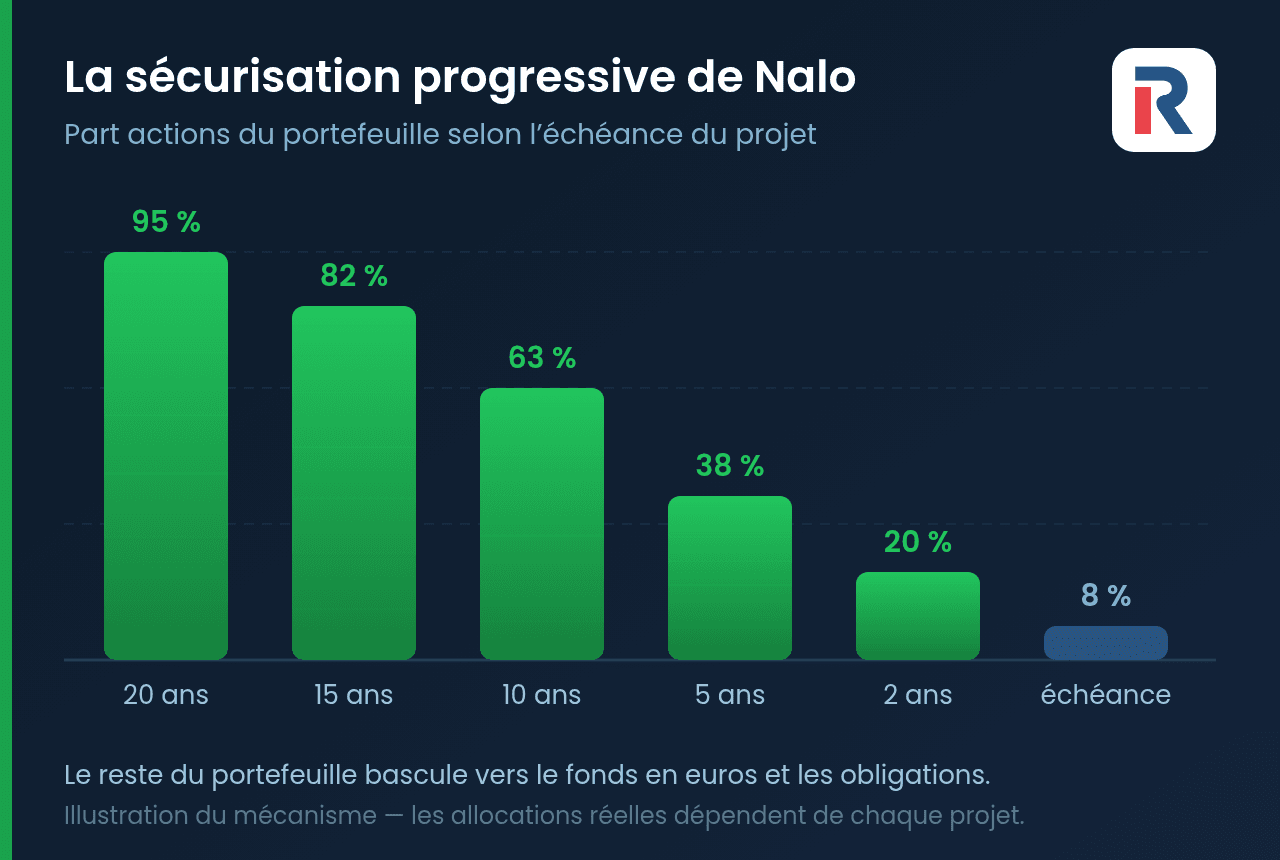
À mesure que l'échéance d'un projet approche, Nalo réduit automatiquement son exposition aux actions au profit du fonds en euros et des obligations. Le rééquilibrage est continu, pas annuel.
L'intérêt est simple à comprendre : si vous avez besoin de votre apport immobilier en juin 2027, vous ne voulez pas découvrir en mai que les marchés ont reculé de 25 %. Ce mécanisme, inclus dans les frais, est le meilleur argument de Nalo et l'un des rares à ne pas être copié par ses concurrents.
Une stratégie 100 % ETF, avec une option ISR
Les portefeuilles sont construits exclusivement avec des fonds indiciels à bas coûts (Vanguard, BlackRock, Amundi), pour une diversification mondiale sur des milliers d'entreprises. Nalo ne fait pas de stock-picking et n'essaie pas d'anticiper les marchés.
Une allocation 100 % ISR est disponible sans surcoût : mêmes principes d'optimisation, mais avec des ETF filtrés sur des critères environnementaux, sociaux et de gouvernance, excluant notamment les énergies fossiles et l'armement.
Les produits Nalo : assurance-vie, Nalo Flex et PER
Nalo Patrimoine : l'assurance-vie multiprojet
C'est le contrat historique, assuré par Generali puis Apicil. Il combine le fonds en euros Netissima pour la part sécurisée et des ETF pour la part dynamique. C'est sur ce contrat que la logique multiprojet s'exprime pleinement : épargne de précaution, projet immobilier et transmission peuvent cohabiter sous un même numéro de contrat.
Nalo Flex : l'accès aux SCPI et à l'immobilier
Lancé après le rachat par Apicil, Nalo Flex ajoute des SCPI et des SCI à côté des ETF. L'objectif est de décorréler une partie du portefeuille des marchés actions. Attention toutefois : ces supports immobiliers portent leurs propres frais, qui s'ajoutent aux 1,65 % du contrat.
Le PER Nalo : défiscaliser en préparant sa retraite
Le Plan Épargne Retraite reprend la même mécanique, appliquée à un horizon long. Son intérêt principal est fiscal : chaque versement est déductible de votre revenu imposable, dans la limite de votre plafond épargne retraite.
Le gain est d'autant plus élevé que votre tranche marginale d'imposition est haute : 30 %, 41 % ou 45 %.
En contrepartie, l'argent est bloqué jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi : achat de la résidence principale, fin de droits au chômage, invalidité, surendettement ou décès du conjoint. Le transfert d'un ancien PERP, Madelin ou PER vers Nalo se fait sans frais d'entrée côté Nalo.
L'assurance-vie pour mineur
Nalo permet d'ouvrir un contrat au nom d'un enfant, accessible dès 500 € avec des versements programmés de 50 €/mois. Sur un horizon de 18 à 25 ans, l'algorithme maximise la part actions les premières années avant de sécuriser le capital à l'approche de la majorité.
Si vous hésitez encore entre plusieurs gestions pilotées, voici les principales alternatives françaises à comparer avec Nalo :


Produits proposés
Actions, Obligations, ETF, Fonds d'investissement, Cryptomonnaies, Obligations d'Entreprise, Plan d'Épargne en Actions (PEA), Plan d'Épargne retraite (PER), Fonds d'investissement OPCVM, SCPI (Sociétés Civiles de Placement Immobilier), Obligations d'État, Private Equity (particulier)
Plan d'Épargne en Actions (PEA), Actions, Obligations, ETF, Fonds d'investissement, Plan d'Épargne retraite (PER), Fonds d'investissement OPCVM, SCPI (Sociétés Civiles de Placement Immobilier), Private Equity (particulier)
Dépôt minimum
1000 EUR
100 EUR
Les frais de Nalo : 1,65 % tout compris, est-ce compétitif ?
Nalo a construit sa tarification autour d'un principe simple : une seule ligne de facturation, aucun frais d'acte. Ni frais d'entrée, ni frais sur versement, ni frais d'arbitrage, ni frais de sortie. C'est un vrai différenciateur face aux banques traditionnelles.
Le total atteint 1,65 % par an sur l'encours géré, réparti en trois briques :
| Type de frais | Taux annuel | Ce que cela couvre |
|---|---|---|
| Frais de l'assureur | 0,85 % | Tenue du contrat et garantie des fonds chez Generali ou Apicil |
| Mandat de gestion Nalo | 0,55 % | Algorithme, arbitrages automatiques, accès aux conseillers |
| Frais des ETF | ~ 0,25 % | Frais internes des fonds indiciels, prélevés par les émetteurs |
| Total tout compris | ~ 1,65 % | Entrée, arbitrage, versement et sortie à 0 € |
Ce niveau est compétitif mais pas le moins cher du marché : Nalo se situe légèrement au-dessus de Ramify (environ 1,50 %) et au niveau de Yomoni (environ 1,60 %).
Face à une assurance-vie bancaire en gestion pilotée, qui cumule souvent 2 % à 3 % une fois les frais internes des fonds actifs inclus, l'écart reste largement favorable à Nalo — et se chiffre en dizaines de milliers d'euros sur vingt ans.
Deux nuances méritent d'être connues. D'abord, les frais de mandat baissent au-delà d'un certain encours, ce qui ramène la facture globale sous 1,40 % pour les portefeuilles importants.
Ensuite, les SCPI du contrat Nalo Flex ajoutent leurs frais propres : sur ce contrat, le 1,65 % ne couvre pas tout.
La plateforme Nalo : une interface pensée pour les projets
L'interface de Nalo ne ressemble pas à celle d'un courtier. Vous n'y trouverez ni carnet d'ordres, ni graphiques en chandeliers, ni cotations en temps réel. L'écran d'accueil affiche vos projets et leur probabilité d'atteindre l'objectif, pas votre solde.
Trois éléments structurent l'expérience :
- La vue multiprojets, qui présente côte à côte chaque objectif avec son horizon et son avancement.
- Les jauges de probabilité, issues de simulations de Monte-Carlo, qui indiquent si votre trajectoire est tenable.
- Le simulateur intégré, qui recalcule instantanément l'impact d'un versement supplémentaire ou d'un retrait anticipé.
Le principal reproche des utilisateurs est l'absence d'application mobile native. Le site est responsive et parfaitement utilisable sur smartphone, mais il n'existe pas d'app à télécharger sur les stores — un vrai décalage face à des concurrents comme Yomoni ou Ramify.
Ouvrir un compte Nalo, verser et retirer son argent
La souscription est entièrement en ligne et prend une dizaine de minutes. Elle commence par une simulation : vous définissez votre projet, votre horizon et votre situation patrimoniale, et Nalo propose une allocation.
Vous choisissez ensuite l'enveloppe (Nalo Patrimoine, Nalo Flex ou PER), déposez trois justificatifs — pièce d'identité, justificatif de domicile de moins de 3 mois et RIB —, signez électroniquement et effectuez votre premier versement.
Le versement initial est de 1 000 €, abaissé à 500 € avec la mise en place de versements programmés d'au moins 50 €/mois. Les versements suivants sont libres dès 50 €, et virements comme prélèvements sont gratuits.
Retraits : délais et conditions
Sur l'assurance-vie, le rachat partiel ou total se demande depuis l'espace client, sans aucun frais, et vous pouvez cibler un projet précis sans toucher aux autres.
Comptez 72 heures à 5 jours ouvrés pour recevoir les fonds, le temps que l'assureur vende les parts d'ETF. Pensez à laisser un solde minimum sur le contrat pour conserver son antériorité fiscale.
Sur le PER, les fonds restent bloqués jusqu'à la retraite, hors cas de déblocage anticipé prévus par la loi.
Fiscalité et documents fiscaux
Nalo et ses assureurs transmettent automatiquement vos données à l'administration : vos gains et vos versements déductibles arrivent pré-remplis sur votre déclaration. Votre IFU et votre relevé annuel sont téléchargeables dans l'onglet « Fiscalité » de votre espace client.
Après 8 ans de détention, votre assurance-vie ouvre droit à un abattement annuel de 4 600 € sur les gains rachetés, porté à 9 200 € pour un couple.
Performances de Nalo : que valent réellement les portefeuilles ?
C'est le point qui fâche. Nalo construit des portefeuilles solides et diversifiés, mais ses performances récentes déçoivent face à ses meilleurs concurrents.
Les performances 2025, dernière année complète connue
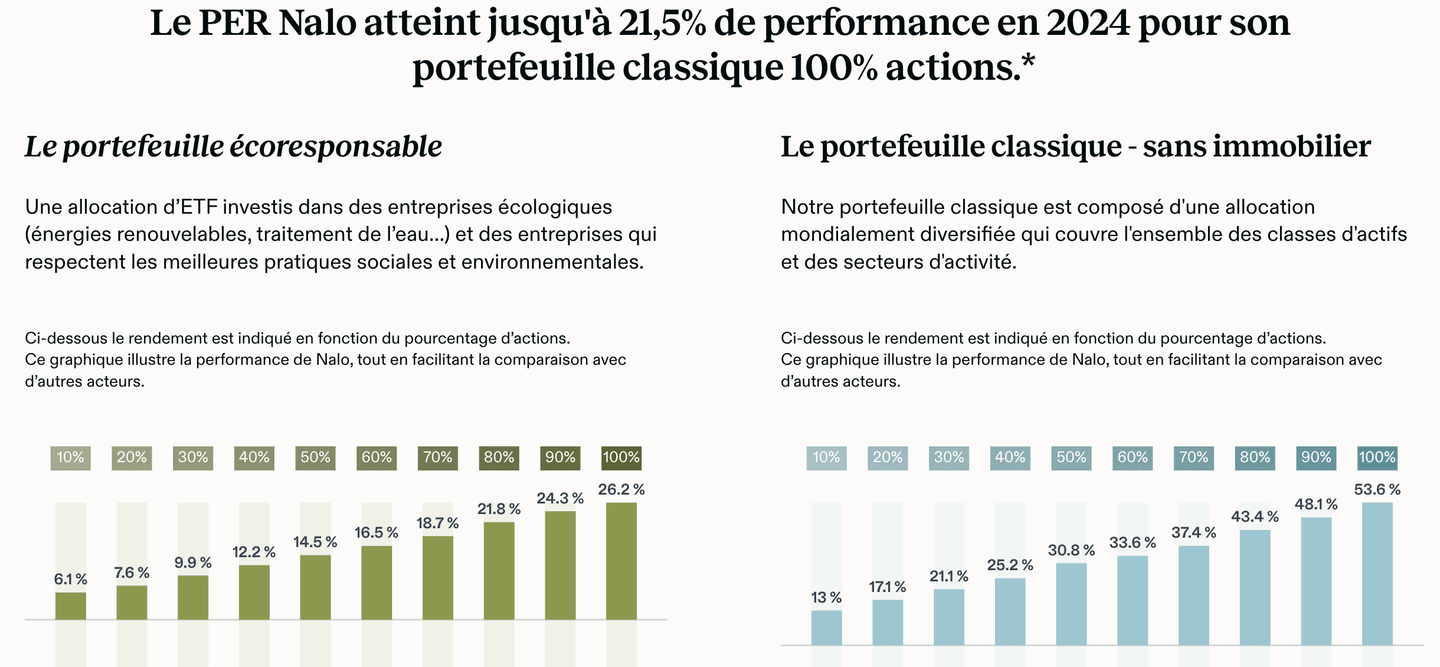
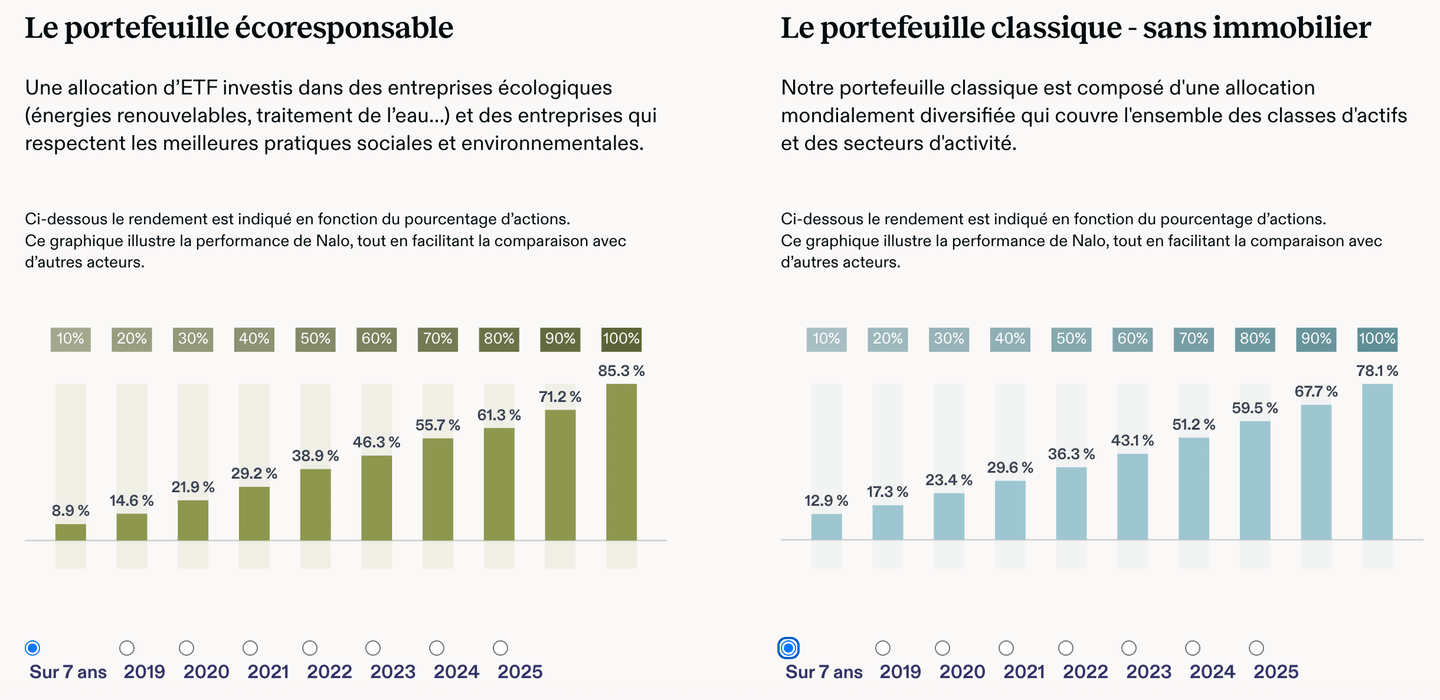
Sur l'année 2025, le portefeuille classique Nalo Patrimoine investi à 90 % en actions a progressé de +5,7 %, contre +19,3 % en 2024. Sur l'allocation 100 % actions, Nalo communique une performance de +7 % en 2025.
Sur quatre ans (2022-2025), les performances cumulées nettes de frais de gestion s'établissent entre +1,5 % et +22,8 % selon les profils. À titre de comparaison sur la même période : Yomoni affiche +10,1 % à +29,7 %, Ramify +1,6 % à +35,5 % et Linxea OTEA Capital +10,1 % à +18,1 %.
| Gestion pilotée | Performance cumulée 2022-2025 (selon profil) |
|---|---|
| Ramify (Essential Standard) | +1,6 % à +35,5 % |
| Yomoni (portefeuille classique) | +10,1 % à +29,7 % |
| Nalo (portefeuille classique) | +1,5 % à +22,8 % |
| Linxea OTEA Capital | +10,1 % à +18,1 % |
Ces écarts doivent être lus avec prudence : chaque acteur construit ses allocations différemment et les niveaux de risque ne sont pas strictement comparables. Il reste que Nalo ne domine pas le comparatif sur la performance pure, et que son avantage se joue ailleurs — sur la personnalisation et la sécurisation progressive.
Le fonds en euros Netissima
Pour la part sécurisée, Nalo s'appuie sur Netissima, le fonds premium de Generali. Son rendement 2024 s'est établi entre 2,90 % et 3,40 % selon la proportion d'unités de compte détenue dans le contrat — nettement au-dessus de la moyenne du marché et du Livret A.
Le service client de Nalo : l'humain derrière l'algorithme
C'est l'un des points forts les plus constants dans les retours clients. Contrairement à la plupart des robo-advisors, Nalo n'a pas misé sur le tout-automatique : la fintech emploie des conseillers patrimoniaux basés à Paris, joignables par chat, e-mail, téléphone ou visioconférence.
Deux caractéristiques font la différence. D'abord, l'accès n'est pas réservé aux gros portefeuilles : tout client peut demander un rendez-vous pour arbitrer entre PER et assurance-vie ou préparer une transmission.
Ensuite, ces conseillers ne sont pas rémunérés à la commission sur les produits souscrits, ce qui limite la pression commerciale par rapport à un réseau bancaire classique.
Pour les encours les plus importants, un accompagnement patrimonial renforcé donne accès à des ingénieurs patrimoniaux sur des sujets complexes : montage de SCI, optimisation fiscale avancée, expatriation.
Avis clients sur Nalo : Trustpilot, Google et forums
Les notes publiques sont solides et cohérentes entre les plateformes.
Sur Trustpilot, Nalo affiche une note globale de 4,4 sur 5. Sur Google, la fintech obtient 4,7 sur 5 sur plus de 850 avis. Les commentaires se recoupent largement d'une plateforme à l'autre.
Ce que les clients apprécient :
- La clarté de l'interface et la pédagogie des explications, souvent citées par les primo-investisseurs.
- La disponibilité réelle des conseillers, jugée rare pour une offre 100 % en ligne.
- Le confort du multiprojet, qui évite de jongler entre plusieurs contrats.
- La sécurisation progressive, rassurante à l'approche d'un projet.
Ce qui revient dans les critiques :
- Des performances jugées moyennes sur les profils dynamiques, notamment en 2025.
- L'absence d'application mobile, régulièrement pointée.
- L'impossibilité de choisir ses supports, frustrante pour les investisseurs expérimentés.
- Le ticket d'entrée de 1 000 €, élevé pour un premier placement.
Sur les forums spécialisés comme Finary ou Reddit, le jugement est plus nuancé : les investisseurs avertis reconnaissent la qualité de l'ingénierie de Nalo mais estiment qu'un PEA géré en direct avec un ETF World revient nettement moins cher. L'argument se tient — à condition d'accepter de gérer soi-même la désensibilisation du portefeuille, ce que précisément Nalo automatise.
Pour résumer, Nalo est une gestion pilotée sérieuse, bien régulée et désormais adossée à un assureur solide, dont l'atout n'est ni le prix ni la performance brute mais l'intelligence de l'allocation par projet. Si vous avez plusieurs objectifs à horizons différents et que vous voulez déléguer sans y penser, aucune autre plateforme française ne fait aussi bien.
En revanche, si votre objectif est unique et lointain, les 1,65 % annuels pèsent lourd : un PEA piloté vous-même, ou une gestion pilotée moins chère comme Ramify, servira mieux votre performance nette. Et si la performance pure est votre seul critère, le comparatif 2022-2025 ne plaide pas pour Nalo.