
Livret A vs compte rémunéré : lequel rapporte le plus en 2026 ?

Sommaire
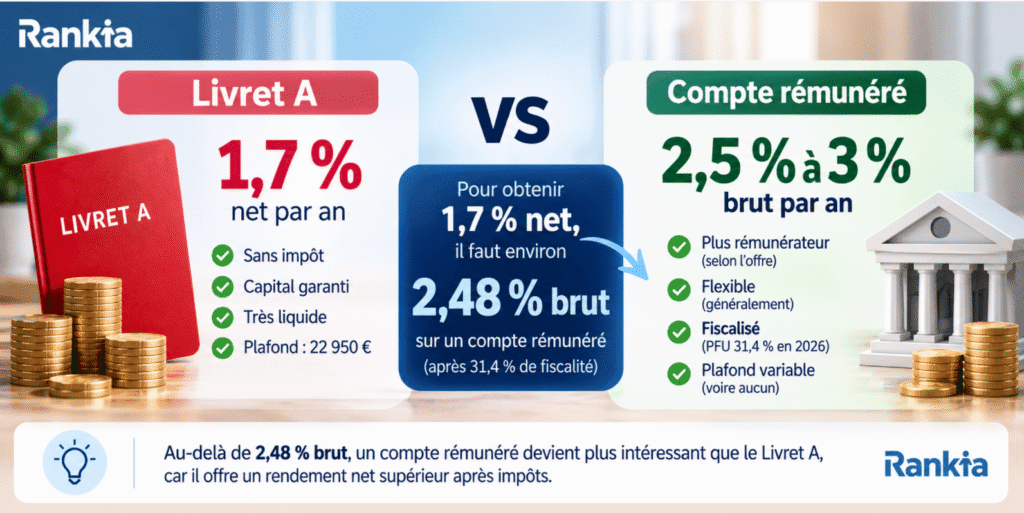
Avec un taux de 1,7 % depuis le 1er août 2026, le Livret A offre un rendement qui peut sembler modeste face à certains comptes rémunérés annonçant 2,5 %, 3 % voire davantage. Mais la comparaison est trompeuse : le rendement du Livret A est net d'impôt, alors que celui des comptes rémunérés est généralement annoncé en brut.
En 2026, les revenus de capitaux mobiliers sont en principe soumis au prélèvement forfaitaire unique (PFU) de 31,4 %, composé de 12,8 % d'impôt sur le revenu et de 18,6 % de prélèvements sociaux.
Conséquence : un compte rémunéré doit rapporter environ 2,48 % brut pour égaler un Livret A à 1,7 % net.
Mais le taux n'est pas le seul élément à prendre en compte. Plafond, durée des promotions, disponibilité de l'argent, calcul des intérêts et protection des fonds peuvent également changer la comparaison.
Le chiffre à retenir : 2,48 %.
Avec un PFU de 31,4 %, c'est approximativement le taux brut qu'un compte rémunéré doit offrir pour produire le même rendement net qu'un Livret A à 1,7 %.
Livret A vs compte rémunéré : comparaison en un coup d'œil
| Critère | Livret A | Compte rémunéré |
|---|---|---|
| Rendement | 1,7 % net | Variable selon l'offre |
| Fiscalité | Exonéré | Généralement fiscalisé |
| PFU | Aucun | 31,4 % en principe en 2026 |
| Plafond | 22 950 € | Variable selon l'établissement |
| Disponibilité | À tout moment | Généralement à tout moment |
| Calcul des intérêts | Par quinzaine | Quotidien, par quinzaine ou autre selon l'offre |
| Paiement des intérêts | Annuel | Mensuel, annuel ou autre |
| Évolution du taux | Taux réglementé | Décidé par l'établissement |
| Conditions promotionnelles | Non | Fréquentes |
| Protection des fonds | Cadre de l'épargne réglementée | Dépend de la nature du produit et de l'établissement |
La principale erreur consiste donc à comparer directement 1,7 % net avec 2 % ou 2,5 % brut. Pour comparer correctement les deux solutions, il faut ramener chaque rendement à un taux net.
Jusqu’à 5 % brut avec le Livret + Fortuneo
Profitez d’un taux boosté jusqu’à 5 % brut pendant 4 mois, dans la limite de 100 000 € et selon les conditions de l’offre.
Quel est le taux du Livret A en 2026 ?
Le Livret A rapporte 1,7 % depuis le 1er août 2026
Le taux du Livret A a été porté à 1,7 % le 1er août 2026, contre 1,5 % auparavant. Le taux du LDDS, directement lié à celui du Livret A, est également passé à 1,7 %.
Contrairement à celui d'un compte bancaire classique, ce taux n'est pas fixé librement par chaque établissement : les caractéristiques du Livret A sont réglementées par les pouvoirs publics.
Les intérêts du Livret A sont-ils imposables ?
Non. Les intérêts du Livret A sont exonérés :
- d'impôt sur le revenu ;
- de prélèvements sociaux.
Autrement dit :
1,7 % de rendement sur le Livret A = 1,7 % net pour l'épargnant.
C'est cette exonération fiscale qui lui permet de rester compétitif face à certains produits affichant un rendement brut supérieur.
Quel est le plafond du Livret A ?
Pour une personne physique, les versements sont limités à 22 950 €. Les intérêts capitalisés peuvent cependant faire dépasser ce montant.
Le plafond constitue l'une des principales limites du Livret A : un épargnant qui l'a déjà rempli doit rechercher d'autres supports pour ses liquidités supplémentaires.
Comment fonctionne un compte rémunéré ?
Sous l'expression « compte rémunéré » se trouvent en réalité plusieurs produits assez différents.
Les comptes et livrets bancaires rémunérés
Certaines banques proposent des comptes ou livrets dont le taux est librement fixé par l'établissement.
Contrairement au Livret A, le rendement communiqué est généralement brut. Il faut donc prendre en compte la fiscalité pour connaître ce que l'épargnant conserve réellement.
Il est également fréquent de rencontrer des promotions du type :
3 % pendant 3 mois, puis un taux standard inférieur.
Le taux affiché en gros caractères ne correspond alors pas nécessairement au rendement obtenu sur une année complète.
Les liquidités rémunérées chez un courtier
Plusieurs courtiers rémunèrent également les espèces non investies présentes sur le compte.
C'est notamment le cas de XTB, qui calcule les intérêts quotidiennement et les verse mensuellement. Le courtier applique un taux préférentiel pendant les 90 premiers jours dans la limite de l'équivalent de 100 000 €, avant passage au taux standard. Les taux sont variables et révisés chaque semaine.
Trade Republic rémunère également les liquidités de ses clients. Au moment de la rédaction, une offre à 3 % par an jusqu'à 50 000 € est proposée aux nouveaux clients, sous conditions.
Trade Republic permet de conserver des liquidités rémunérées tout en disposant d'un compte permettant également d'investir en actions, ETF et autres instruments financiers.
*Offre et taux susceptibles d'évoluer. Vérifiez les conditions en vigueur avant toute ouverture.
Ces mécanismes ne doivent toutefois pas être automatiquement assimilés à un Livret A ou même à un compte bancaire classique. La structure juridique et les mécanismes de protection des liquidités peuvent différer d'un établissement à l'autre.
Quelle fiscalité pour un compte rémunéré en 2026 ?
C'est probablement le point le plus important pour comparer les rendements.
Depuis le 1er janvier 2026, le taux des prélèvements sociaux applicable à de nombreux revenus de placement est passé de 17,2 % à 18,6 %. Pour les revenus de capitaux mobiliers concernés, ils s'ajoutent aux 12,8 % d'impôt sur le revenu du PFU.
Le prélèvement atteint donc :
12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux = 31,4 %.
Pour un compte rémunéré classique soumis à cette fiscalité, on peut utiliser l'approximation suivante :
taux net = taux brut × 68,6 %
Ainsi :
- 2 % brut ≈ 1,37 % net ;
- 2,5 % brut ≈ 1,72 % net ;
- 3 % brut ≈ 2,06 % net ;
- 3,5 % brut ≈ 2,40 % net.
Il reste possible d'opter pour le barème progressif de l'impôt sur le revenu pour l'ensemble des revenus concernés si cette solution est plus adaptée à la situation fiscale du contribuable.
Les simulations de cet article utilisent toutefois le PFU de 31,4 % comme scénario de référence.
Quel taux brut doit offrir un compte rémunéré pour battre le Livret A ?
C'est ici que la comparaison devient particulièrement intéressante.
Pour obtenir l'équivalent de 1,7 % net après une taxation de 31,4 %, il faut résoudre :
taux brut × 0,686 = 1,7 %
Ce qui donne un taux d'environ : 2,48 % brut
Un compte rémunéré qui rapporte moins de 2,48 % brut produit donc, dans cette simulation, un rendement net inférieur au Livret A.
| Taux brut du compte | Rendement après PFU de 31,4 % | Comparaison avec Livret A à 1,7 % |
|---|---|---|
| 1,5 % | 1,03 % net | Inférieur |
| 2 % | 1,37 % net | Inférieur |
| 2,48 % | ≈ 1,70 % net | Équivalent |
| 2,5 % | 1,72 % net | Très légèrement supérieur |
| 3 % | 2,06 % net | Supérieur |
| 3,5 % | 2,40 % net | Supérieur |
| 4 % | 2,74 % net | Supérieur |
Cela ne signifie pas qu'un compte à 2,5 % brut est automatiquement préférable : il faut encore vérifier si le taux est permanent ou promotionnel, son plafond et les conditions de rémunération.
Combien rapportent 5 000 €, 10 000 € ou 20 000 € ?
Pour rendre la différence plus concrète, comparons un Livret A à 1,7 % net, un compte rémunéré à 2,5 % brut et un autre à 3 % brut.
Après application du PFU de 31,4 % :
- 2,5 % brut ≈ 1,715 % net ;
- 3 % brut ≈ 2,058 % net.
| Capital | Livret A 1,7 % net | Compte 2,5 % brut | Compte 3 % brut |
|---|---|---|---|
| 5 000 € | 85 € | ≈ 85,75 € net | ≈ 102,90 € net |
| 10 000 € | 170 € | ≈ 171,50 € net | ≈ 205,80 € net |
| 20 000 € | 340 € | ≈ 343 € net | ≈ 411,60 € net |
| 22 950 € | 390,15 € | ≈ 393,59 € net | ≈ 472,31 € net |
Ces calculs supposent que le taux reste identique pendant un an et ne tiennent pas compte d'éventuels changements de taux ou conditions promotionnelles.
On constate surtout qu'entre 1,7 % net et 2,5 % brut, l'écart est minime.
Pour 10 000 €, il n'est que d'environ 1,50 € par an dans cette simulation.
En revanche, l'écart devient plus visible lorsque le compte rémunéré approche ou dépasse 3 % brut.
Quels livrets bancaires peuvent compléter le Livret A ?
Les livrets bancaires peuvent notamment servir à conserver une épargne disponible lorsque le plafond du Livret A est atteint. Contrairement au Livret A, leur rémunération est généralement annoncée en brut et les intérêts sont fiscalisés.
Certaines offres proposent aussi des taux boostés pendant quelques mois, ce qui peut rendre la comparaison intéressante à court terme. Il faut toutefois regarder le rendement sur toute la période, et pas uniquement le taux promotionnel affiché.
Fortuneo : jusqu'à 5 % brut pendant 4 mois avec le Livret +
Le Livret + de Fortuneo propose actuellement un taux promotionnel de 5 % brut annuel pendant 4 mois, jusqu'à 100 000 € de versements, pour une première ouverture réalisée avant le 30 septembre 2026. À l'issue de la période promotionnelle, le taux de base est actuellement de 1,60 % brut.
Le livret peut accueillir jusqu'à 10 millions d'euros, l'argent reste disponible à tout moment et les intérêts sont soumis au PFU de 31,4 %.
C'est donc surtout la durée de la bonification qui doit être prise en compte pour comparer réellement le Livret + au Livret A.
Ramify : un livret sans plafond réglementaire à 2,05 % brut
Le Livret Ramify+ affiche actuellement un taux annuel de 2,05 % brut. L'épargne reste disponible à tout moment, sans frais annoncés, et le produit est distribué en partenariat avec CFCAL-Banque.
À la différence du Livret A, les intérêts sont soumis aux prélèvements fiscaux et sociaux. Avec un PFU de 31,4 %, un taux de 2,05 % brut correspond à environ 1,41 % net dans notre simulation.
Son intérêt réside notamment dans la possibilité de conserver des montants largement supérieurs au plafond de 22 950 € du Livret A.
Meilleurtaux Placement : un Livret Meilleurtaux à 2 % brut hors promotion
Le Livret Meilleurtaux affiche actuellement un taux de base de 2 % brut annuel, susceptible d'évoluer selon les conditions économiques. Une offre promotionnelle à 5,5 % brut pendant 2 mois a notamment été proposée durant l'été 2026, jusqu'à 200 000 € de dépôt.
Comme pour les autres super-livrets, il faut donc distinguer le taux promotionnel temporaire du taux appliqué ensuite.
Avec un taux de base de 2 % brut et une fiscalité de 31,4 %, le rendement net ressort autour de 1,37 % dans le scénario utilisé dans cet article.
Hello bank! : le Livret Hello + et ses offres promotionnelles
Le Livret Hello + est un livret bancaire sans frais permettant d'effectuer librement des versements et des retraits à partir de 10 €. Son taux standard est actuellement de 0,50 % brut jusqu'à 50 000 €, puis 0,60 % brut au-delà.
Hello bank! a toutefois proposé en 2026 un taux promotionnel de 2,40 % brut pendant 12 mois, jusqu'à 50 000 €, pour les nouvelles ouvertures éligibles. Cette offre était valable jusqu'au 21 septembre 2026.
Cet exemple montre bien pourquoi il est important de vérifier la date de validité d'une promotion avant de comparer un livret bancaire au Livret A.
BNP Paribas : un Compte Épargne sans plafond
BNP Paribas propose également un Compte Épargne, permettant de conserver une épargne disponible sans plafond de versement. Les dépôts et retraits sont libres et le compte peut être ouvert à partir de 10 €.
Le taux indiqué par BNP Paribas sur sa documentation est de 0,10 % brut, avec des intérêts soumis à l'impôt sur le revenu et aux prélèvements sociaux. La page de l'établissement indique toutefois que ce taux date du 16 avril 2023 : il convient donc de vérifier les conditions en vigueur au moment de l'ouverture.
BNP Paribas propose par ailleurs les principaux livrets réglementés, dont le Livret A, le LDDS et le LEP.
Dans tous les cas, un taux promotionnel élevé ne signifie pas nécessairement un meilleur rendement sur l'année entière. Pour comparer ces livrets au Livret A, il faut regarder simultanément le taux de base, la durée de la promotion, le plafond concerné et la fiscalité appliquée aux intérêts.
Les liquidités rémunérées chez un courtier peuvent-elles être intéressantes ?
Elles ont surtout un intérêt particulier pour les investisseurs qui disposent déjà d'espèces sur leur compte en attendant de les investir.
XTB : des intérêts sur les fonds non investis
XTB rémunère automatiquement les liquidités non investies. Les intérêts sont calculés quotidiennement et payés mensuellement. Un taux préférentiel s'applique pendant les 90 premiers jours suivant l'ouverture, jusqu'à 100 000 € de fonds disponibles ; le taux évolue ensuite selon les conditions publiées par XTB.
Les taux étant mis à jour chaque semaine, il faut les vérifier au moment de l'ouverture plutôt que d'utiliser un chiffre fixe sur plusieurs mois.
Trade Republic : rémunération des liquidités et compte d'investissement
Trade Republic propose également des intérêts sur les espèces. Les intérêts sont accumulés quotidiennement et versés mensuellement.
L'établissement propose actuellement aux nouveaux clients un taux promotionnel de 3 % par an jusqu'à 50 000 €, sous réserve des conditions de l'offre.
L'intérêt ici est surtout de combiner au même endroit liquidités disponibles et compte d'investissement.
eToro : une rémunération en dollars
eToro constitue un cas un peu différent. La plateforme propose une rémunération sur le solde de trésorerie en USD pour les clients éligibles. Pour les résidents éligibles de l'Union européenne, le taux indiqué au moment de la rédaction va de 2,75 % à 3,55 %, selon le solde total détenu. Les intérêts sont versés mensuellement.
Mais pour un épargnant français qui raisonne en euros, il faut ajouter un élément essentiel : le risque de change EUR/USD.
Une variation de la devise peut peser davantage sur le résultat final que quelques dixièmes de point d'intérêt.
Que faire lorsque le Livret A atteint 22 950 € ?
Une fois le plafond du Livret A atteint, la comparaison change.
La question n'est plus forcément :
« Livret A ou compte rémunéré ? »
mais plutôt :
« Où conserver les liquidités qui dépassent le plafond du Livret A ? »
Plusieurs solutions existent.
Le LDDS
Le LDDS bénéficie du même taux que le Livret A, soit 1,7 % depuis le 1er août 2026, et ses intérêts sont également exonérés. Son plafond de versement est de 12 000 €.
Pour une personne disposant d'un Livret A et d'un LDDS remplis au plafond, cela représente donc jusqu'à 34 950 € de versements sur ces deux produits réglementés, hors intérêts capitalisés.
Le LEP pour les personnes éligibles
Le Livret d'épargne populaire offre un taux de 2,5 % depuis le 1er août 2026, sous conditions de revenus.
Pour une personne éligible, ce taux est d'autant plus intéressant qu'il est également exonéré d'impôt.
Les comptes rémunérés
Au-delà des plafonds de l'épargne réglementée, les comptes rémunérés peuvent devenir une solution complémentaire pour des liquidités qui doivent rester disponibles.
Il faut toutefois regarder le rendement net après fiscalité, et non uniquement le taux commercial affiché.
Livret A ou compte rémunéré : lequel est le plus liquide ?
Les deux catégories de produits permettent généralement d'accéder rapidement à son argent, mais leur fonctionnement diffère.
Livret A : attention à la règle des quinzaines
Les intérêts sont calculés le 1er et le 16 de chaque mois. Un dépôt réalisé au milieu d'une quinzaine ne commence donc pas immédiatement à produire des intérêts.
Cela peut avoir une petite incidence pour des mouvements fréquents.
Compte rémunéré : le calcul quotidien est fréquent
Certaines offres calculent les intérêts chaque jour.
XTB fonctionne par exemple sur un calcul quotidien avec paiement mensuel, tandis que Trade Republic affiche également une accumulation quotidienne des intérêts.
Cette différence peut être pratique pour du cash qui entre et sort régulièrement du compte.
Elle ne compense toutefois pas automatiquement un taux net inférieur.
Quel placement protège le mieux le capital ?
Comparer uniquement les taux serait une erreur.
Protection du Livret A
Le Livret A est un produit d'épargne réglementée dont le fonctionnement et les caractéristiques sont définis par l'État.
Et pour les comptes rémunérés ?
Il faut regarder précisément où se trouve l'argent.
Selon le prestataire, les liquidités peuvent être :
- déposées auprès d'une banque ;
- réparties entre plusieurs établissements ;
- placées dans des fonds monétaires ;
- détenues selon une structure distincte de celle d'un dépôt bancaire classique.
Trade Republic indique par exemple que les espèces placées auprès de ses banques partenaires bénéficient du système de garantie des dépôts applicable jusqu'à 100 000 € par client, alors que d'autres liquidités peuvent être diversifiées sur le marché monétaire et suivre un autre cadre de protection.
Il n'est donc pas correct d'affirmer de manière générale que « l'argent chez tous les courtiers est garanti jusqu'à 100 000 € ».
Il faut vérifier la structure propre à chaque établissement.
Taux boosté : pourquoi le rendement affiché peut être trompeur
Les offres promotionnelles sont l'un des principaux pièges lorsque l'on compare un compte rémunéré avec le Livret A.
Imaginez une offre proposant :
3,5 % brut pendant 3 mois, puis
1,5 % brut pendant les 9 mois suivants.
Sur une année entière, le rendement brut moyen n'est pas de 3,5 %.
En simplifiant le calcul :
- 3,5 % × 3/12 = 0,875 % ;
- 1,5 % × 9/12 = 1,125 %.
Soit environ :
2 % brut sur l'ensemble de l'année.
Après un PFU de 31,4 %, cela correspond à environ 1,37 % net.
Malgré le « 3,5 % » mis en avant dans l'offre, le rendement annuel peut donc rester inférieur au 1,7 % net du Livret A.
Comment comparer correctement deux offres de rémunération ?
Avant de choisir entre deux solutions, vérifiez au minimum les éléments suivants :
- Le taux est-il brut ou net ?
- Le taux est-il permanent ou promotionnel ?
- Combien de temps dure la promotion ?
- Quel montant maximum bénéficie du taux annoncé ?
- Quelle fiscalité s'applique ?
- Comment les intérêts sont-ils calculés ?
- À quelle fréquence sont-ils versés ?
- L'argent reste-t-il disponible à tout moment ?
- Où les liquidités sont-elles réellement conservées ?
- Quel régime de protection s'applique ?
- Existe-t-il des frais ou conditions annexes ?
- Le rendement implique-t-il un risque de change ?
Cette grille est souvent plus utile que de simplement chercher le taux affiché le plus élevé.
Livret A vs compte rémunéré selon le montant placé
| Situation | Ce qu'il faut regarder en priorité |
|---|---|
| Livret A encore loin du plafond | Rendement net après fiscalité |
| Livret A proche de 22 950 € | Possibilité de compléter avec LDDS / autres supports |
| Livret A déjà plein | Rendement des liquidités excédentaires |
| Besoin fréquent de déplacer l'argent | Méthode de calcul des intérêts |
| Offre à 3 % ou plus | Durée et plafond du taux promotionnel |
| Somme importante | Régime de protection des fonds |
| Cash en attente d'investissement | Rémunération proposée par le courtier |
| Liquidités dans une devise étrangère | Risque de change |
Il n'existe donc pas de réponse identique pour tous les montants.
À moins de 22 950 €, l'avantage fiscal du Livret A reste particulièrement important.
À partir du moment où les livrets réglementés sont remplis, le taux des comptes rémunérés devient un élément beaucoup plus pertinent pour les liquidités supplémentaires.
Livret A vs LDDS vs LEP vs compte rémunéré
| Produit | Taux en septembre 2026 | Fiscalité | Plafond de versement | Conditions de revenus |
|---|---|---|---|---|
| Livret A | 1,7 % net | Exonéré | 22 950 € | Non |
| LDDS | 1,7 % net | Exonéré | 12 000 € | Non |
| LEP | 2,5 % net | Exonéré | 10 000 € | Oui |
| Compte rémunéré | Variable | Généralement fiscalisé | Variable | Généralement non |
Les taux actuels du Livret A, du LDDS et du LEP sont ceux en vigueur depuis le 1er août 2026.
Alors, Livret A ou compte rémunéré en 2026 ?
La comparaison dépend avant tout du taux net.
Avec un Livret A rémunéré à 1,7 % sans fiscalité, un compte rémunéré soumis au PFU de 31,4 % doit offrir environ 2,48 % brut simplement pour atteindre un rendement net équivalent.
Un taux de 2 % brut est donc clairement inférieur dans cette hypothèse. À 2,5 %, les deux solutions deviennent presque équivalentes. À partir de 3 % brut, l'écart de rendement net devient plus significatif.
Mais le taux ne fait pas tout.
Le Livret A bénéficie d'une fiscalité particulièrement favorable et d'un cadre réglementé, tandis que certains comptes rémunérés proposent des plafonds plus élevés, des intérêts calculés quotidiennement ou une rémunération du cash directement disponible sur un compte d'investissement.
Pour les montants supérieurs au plafond du Livret A et éventuellement du LDDS, les deux produits peuvent donc être complémentaires plutôt que strictement concurrents.
FAQ
*Les informations fiscales présentées sont générales et correspondent aux règles vérifiées en septembre 2026. La fiscalité applicable peut varier selon la situation personnelle et la nature exacte du produit. Les taux commerciaux mentionnés sont susceptibles d'évoluer.