
Fiscalité du PEA en 2026 : prélèvements sociaux à 18,6 %, retraits et règle des 5 ans

Sommaire
Le Plan d’Épargne en Actions (PEA) bénéficie d’un régime fiscal particulier : tant que l’argent reste à l’intérieur du plan, les achats, ventes, plus-values et, dans la plupart des cas, dividendes ne déclenchent pas d’imposition immédiate. C’est principalement au moment d’un retrait que la fiscalité du PEA entre en jeu.
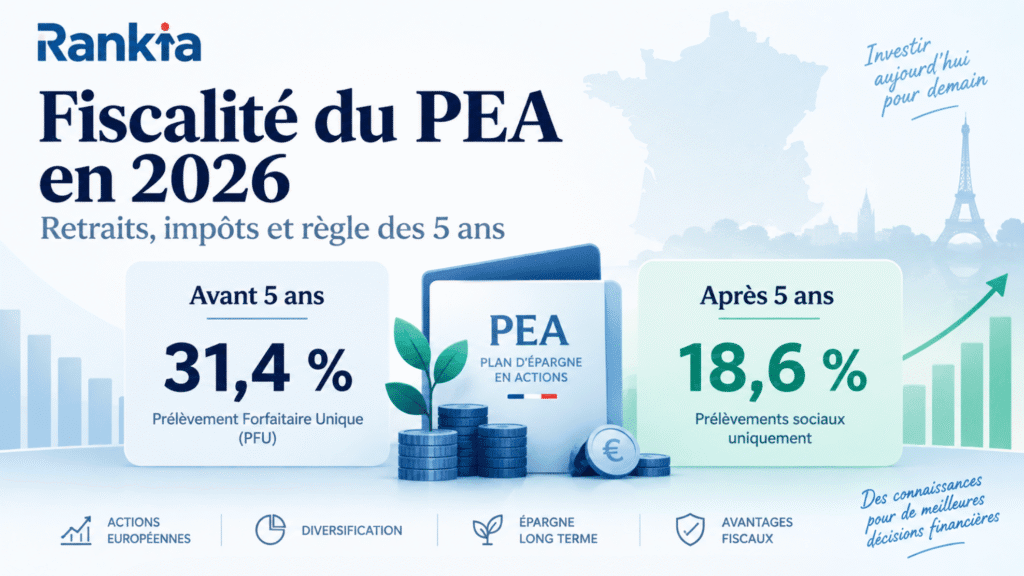
La règle essentielle est celle des 5 ans. Avant le cinquième anniversaire du PEA, un retrait est en principe imposable et entraîne sa clôture. Après 5 ans, les gains retirés sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux.
Une évolution importante intervient en 2026 : le taux des prélèvements sociaux applicable notamment aux gains du PEA passe à 18,6 %. Par conséquent, lorsqu’un retrait avant 5 ans relève du prélèvement forfaitaire, la taxation globale atteint désormais 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
À retenir
- Avant 5 ans : les gains retirés sont en principe imposés à 31,4 % au PFU et le PEA est généralement clôturé.
- Après 5 ans : les gains sont exonérés d’impôt sur le revenu, mais supportent les prélèvements sociaux de 18,6 %.
- Un retrait partiel après 5 ans ne ferme pas le PEA et il reste possible d’effectuer de nouveaux versements.
- Le délai de 5 ans commence à courir à partir du premier versement sur le PEA, et non simplement à la signature du contrat.
Fiscalité du PEA en 2026 : ce qu’il faut retenir
Voici les principales règles fiscales applicables au PEA en 2026 :
| Situation | Impôt sur le revenu | Prélèvements sociaux | Conséquence sur le PEA |
|---|---|---|---|
| Achat ou vente à l’intérieur du PEA | Pas d’imposition immédiate | Pas de prélèvement immédiat en règle générale | Le PEA continue |
| Dividendes conservés dans le PEA | Pas d’imposition immédiate* | Pas de prélèvement immédiat en règle générale | Le PEA continue |
| Retrait avant 5 ans | 12,8 % par défaut | 18,6 % | Clôture en principe |
| Retrait après 5 ans | Exonération | 18,6 % | Pas de clôture pour un retrait partiel |
| Décès du titulaire | Exonération des gains | Prélèvements sociaux dus | Clôture du PEA |
* Des règles particulières s’appliquent notamment aux revenus de certains titres non cotés.
Vous envisagez d’ouvrir un PEA ? Trade Republic propose un PEA avec actions, ETF et plans d’investissement programmés.
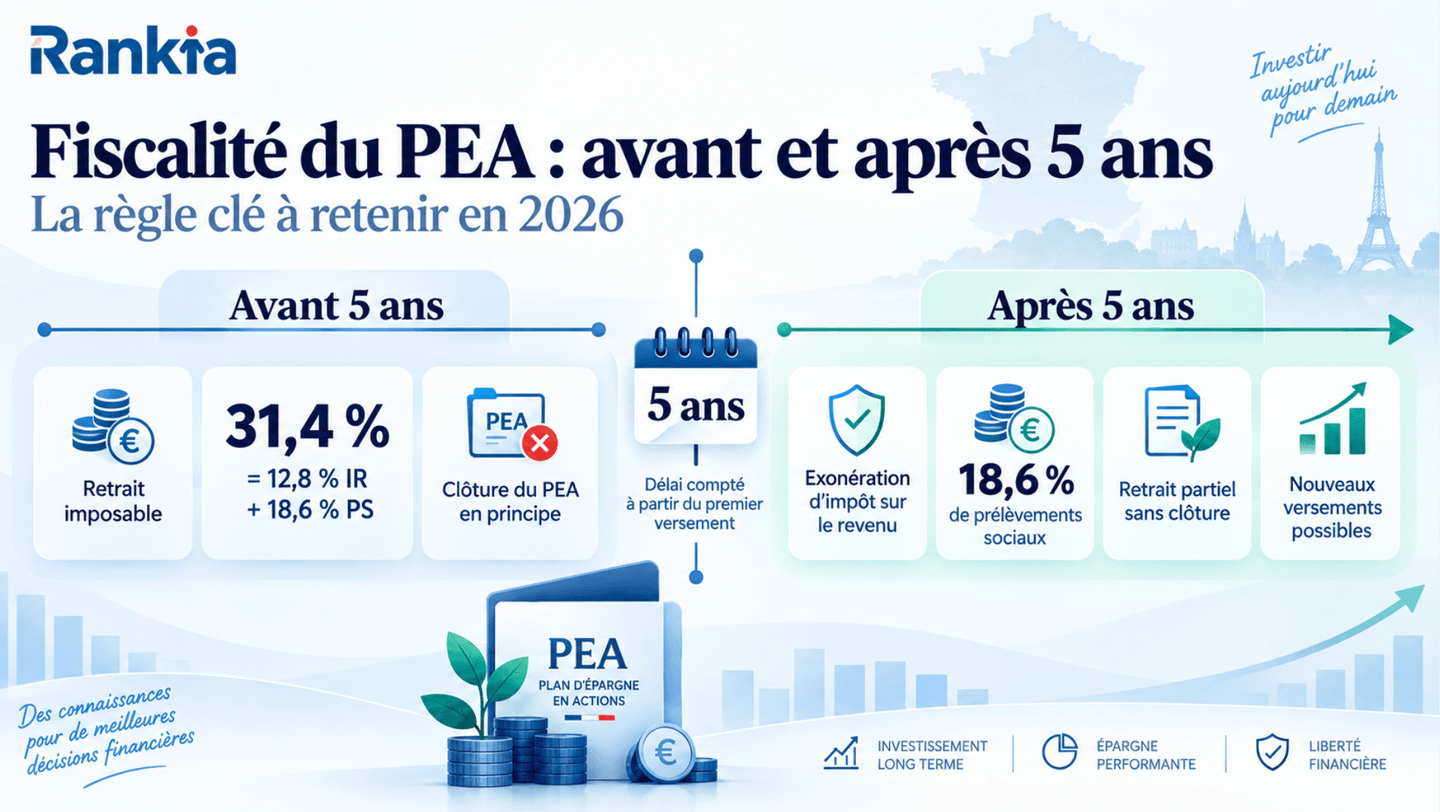
La date clé à retenir est donc le cinquième anniversaire du PEA. Celui-ci est calculé à partir de la date du premier versement. Si un contrat a été signé mais qu’aucun versement n’a été effectué, le délai fiscal de 5 ans n’a pas encore commencé à courir.
Quelle fiscalité pour un retrait du PEA avant 5 ans ?
Effectuer un retrait avant les 5 ans du PEA est généralement beaucoup moins favorable fiscalement qu’un retrait effectué après cette échéance.
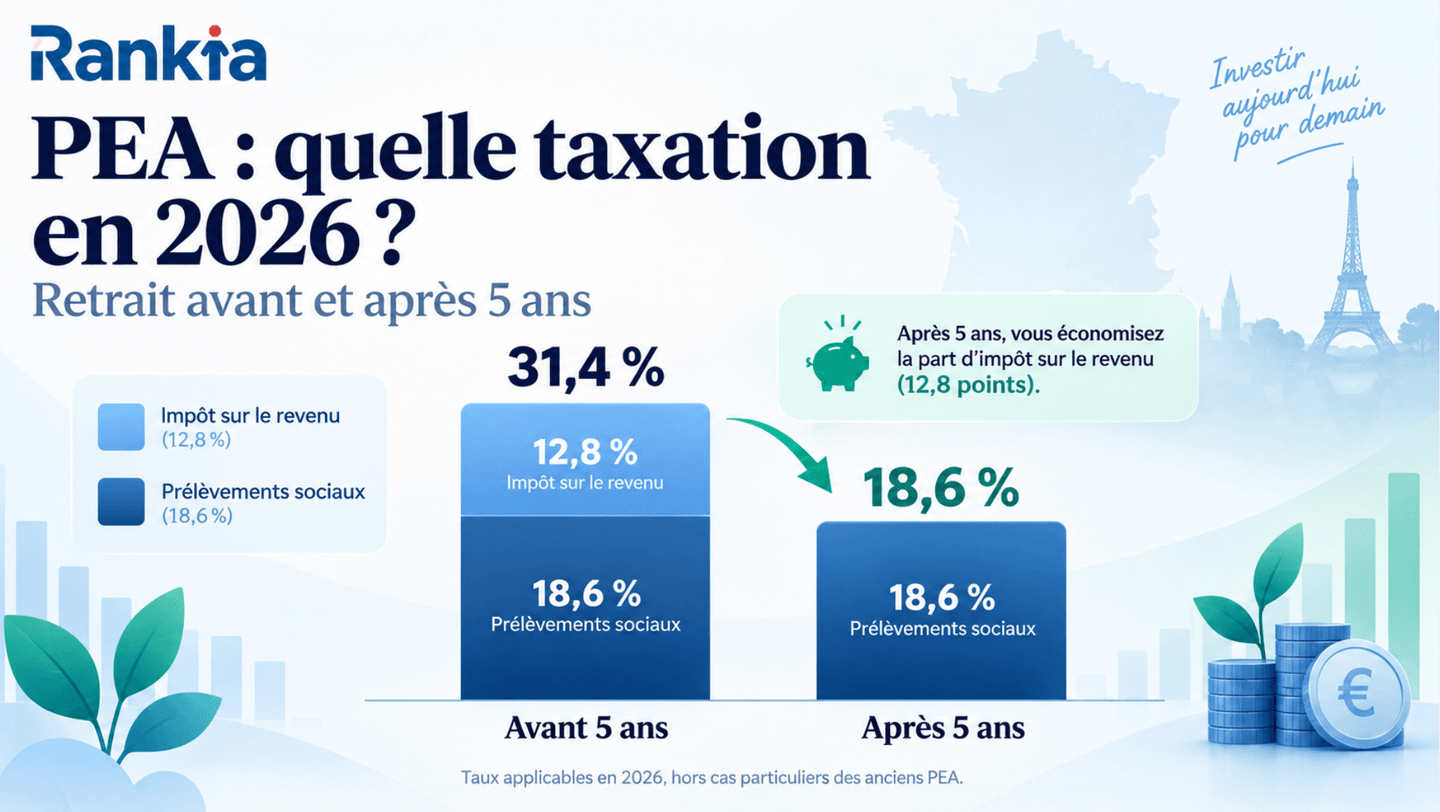
En 2026, le gain net réalisé sur un PEA de moins de 5 ans est soumis par défaut à une taxation globale de 31,4 %, composée de :
- 12,8 % au titre de l’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux.
Il reste possible d’opter pour le barème progressif de l’impôt sur le revenu à la place du taux forfaitaire de 12,8 %. Cette option est cependant globale : elle concerne les revenus et plus-values mobilières concernés par cette option et ne s’effectue pas uniquement pour le PEA.
Comment sont imposées les plus-values avant 5 ans ?
L’impôt ne s’applique pas sur l’intégralité de l’argent présent sur le PEA, mais sur le gain net.
Dans le cas simple d’une clôture sans retrait antérieur :
Gain net = valeur du PEA au moment de la clôture – total des versements effectués
Si vous avez versé 30 000 € et que votre PEA vaut 40 000 €, le gain fiscal est donc de 10 000 €.
Au PFU de 31,4 % :
10 000 € × 31,4 % = 3 140 €
Après fiscalité, le gain net restant est donc de 6 860 €, soit une valeur nette après taxation de 36 860 € sur les 40 000 € détenus initialement.
Un retrait avant 5 ans entraîne-t-il la clôture du PEA ?
En principe, oui. Tout retrait effectué avant l’expiration de la cinquième année entraîne la clôture du PEA. Le gain accumulé sur le plan devient alors taxable.
Il existe cependant plusieurs exceptions prévues par la réglementation.
Attention à une nuance importante : absence de clôture ne signifie pas automatiquement absence d’impôt. Certaines situations permettent de conserver le PEA malgré un retrait anticipé, mais le gain correspondant au retrait reste imposable.
Que se passe-t-il après 5 ans de détention du PEA ?
Le cinquième anniversaire marque le principal changement dans la fiscalité du PEA.
À partir de cette date, les gains correspondant aux retraits sont exonérés d’impôt sur le revenu. Ils restent en revanche soumis aux prélèvements sociaux applicables.
En 2026, le taux de référence est de 18,6 %.
Les gains sont exonérés d’impôt sur le revenu
Après 5 ans, la part du retrait correspondant aux plus-values et revenus accumulés dans le plan n'est plus soumise aux 12,8 % d’impôt sur le revenu du prélèvement forfaitaire.
C’est ce qui constitue le principal avantage fiscal du PEA par rapport à un compte-titres ordinaire.
Il ne faut toutefois pas parler d’une exonération fiscale totale : les prélèvements sociaux restent dus sur les gains.
Les prélèvements sociaux restent dus
Pour un PEA récent auquel s’applique le taux actuellement en vigueur, 10 000 € de gains retirés après 5 ans entraîneraient ainsi :
10 000 € × 18,6 % = 1 860 € de prélèvements sociaux
Le gain après prélèvements sociaux serait alors de 8 140 €.
Pour certains PEA plus anciens, le calcul peut être différent en raison du mécanisme des taux historiques, que nous détaillons plus bas.
Peut-on retirer de l’argent sans fermer son PEA après 5 ans ?
Oui.
Depuis la réforme issue de la loi Pacte, un retrait partiel effectué après 5 ans n’entraîne plus la clôture du PEA.
Le capital restant peut donc continuer à être investi dans le plan.
Un retrait total entraîne en revanche la fermeture du plan puisqu’il ne contient plus de fonds ni de titres.
Peut-on continuer à verser après un retrait ?
Oui. Après 5 ans, il est également possible de continuer à effectuer de nouveaux versements après un retrait partiel, dans la limite du plafond de versements applicable au PEA.
C’est une différence importante avec les anciennes règles du PEA : un retrait après 5 ans ne bloque désormais plus les versements ultérieurs.
Investir régulièrement via un PEA
Le PEA de Trade Republic permet d’investir en actions et ETF éligibles et de mettre en place des plans d’investissement sans frais de courtage. Une option à considérer pour ceux qui souhaitent alimenter leur PEA progressivement sur le long terme.
Prélèvements sociaux du PEA en 2026 : quel taux s’applique ?
Depuis le 1er janvier 2026, le taux global applicable à de nombreux revenus de placements est passé à 18,6 %.
Pour les gains d’un PEA relevant du taux actuel, il se compose notamment de :
- 10,6 % de CSG ;
- 0,5 % de CRDS ;
- 7,5 % de prélèvement de solidarité.
Soit un total de 18,6 %.
Ces prélèvements ne s’appliquent pas au montant des versements que vous récupérez, mais à la fraction du retrait correspondant aux gains.
Exemples de prélèvements sociaux après 5 ans
Pour simplifier, les exemples suivants supposent que l’ensemble des gains concernés relève du taux 2026 de 18,6 % :
| Gains retirés | Prélèvements sociaux à 18,6 % | Gains après prélèvements |
|---|---|---|
| 5 000 € | 930 € | 4 070 € |
| 20 000 € | 3 720 € | 16 280 € |
| 50 000 € | 9 300 € | 40 700 € |
Ces calculs ne doivent pas être appliqués mécaniquement aux anciens PEA bénéficiant encore des taux historiques pour une partie de leurs gains.
Comment calculer l’impôt lors d’un retrait de PEA ?
Le calcul dépend de deux éléments : l’âge du PEA et la part du retrait correspondant réellement à une plus-value.
Calcul d’un retrait total
En cas de retrait total et de clôture, le calcul est relativement simple :
Gain = valeur du PEA – versements nets pris en compte
Prenons un PEA alimenté à hauteur de 60 000 € et qui vaut désormais 80 000 €.
Le gain est de :
80 000 – 60 000 = 20 000 €
Si le retrait intervient après 5 ans et que le taux de 18,6 % est applicable :
20 000 × 18,6 % = 3 720 €
Le capital correspondant aux 60 000 € versés n’est pas lui-même soumis à cette taxation.
Calcul d’un retrait partiel
Un retrait partiel contient proportionnellement une partie du capital versé et une partie des gains accumulés.
Dans un cas simple, sans retrait antérieur, on peut calculer la proportion de gains de cette manière :
Part de gains = (valeur du PEA – versements) ÷ valeur du PEA
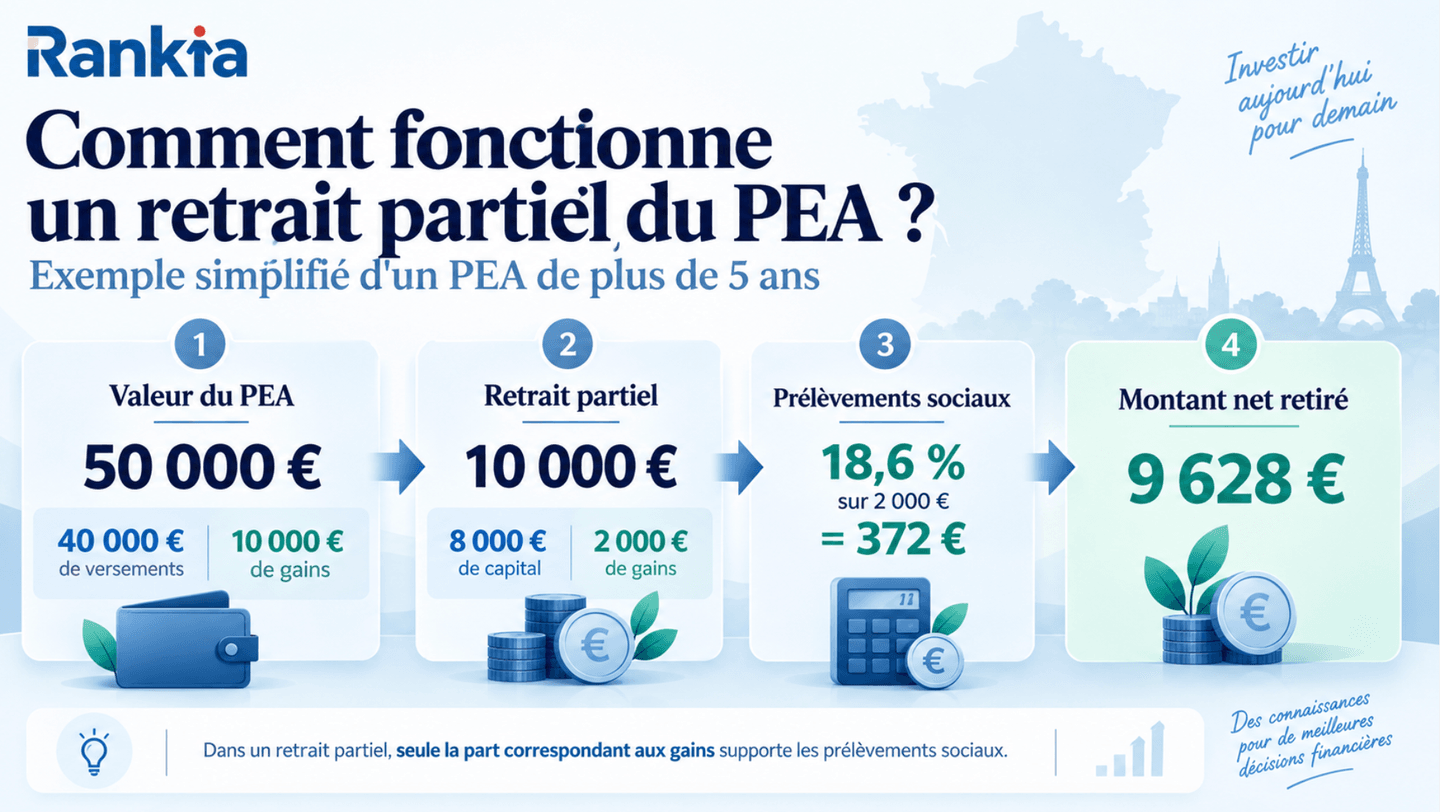
Prenons un PEA d’une valeur de 50 000 €, alimenté par 40 000 € de versements.
Il contient donc 10 000 € de gains, soit :
10 000 ÷ 50 000 = 20 %
Si son titulaire retire 10 000 €, environ 20 % de cette somme correspondent donc à des gains :
10 000 × 20 % = 2 000 € de gains
Après 5 ans, les prélèvements sociaux seraient, avec un taux de 18,6 % :
2 000 × 18,6 % = 372 €
Le montant net du retrait serait donc de 9 628 €.
Le calcul exact peut devenir plus complexe en présence de retraits précédents ou de gains soumis à différents taux historiques. L’établissement gestionnaire du PEA assure alors le suivi de ces éléments fiscaux. Le Code de la sécurité sociale prévoit bien un calcul proportionnel de la fraction de gain attachée à un retrait partiel.
Vous détenez déjà un PEA ? Il est possible de transférer un PEA d’un établissement à un autre sans perdre son ancienneté fiscale.
Quelle fiscalité pour les dividendes dans un PEA ?
L’un des intérêts fiscaux du PEA est qu’un dividende encaissé à l’intérieur du plan ne déclenche pas, dans le cas général, la même imposition immédiate qu’un dividende reçu sur un compte-titres.
Dividendes d’actions françaises
Lorsqu’une société française verse un dividende sur des actions cotées détenues dans un PEA, l’argent arrive sur le compte espèces associé au plan.
Tant qu’il reste dans le PEA, le dividende ne subit pas immédiatement l’impôt sur le revenu applicable aux dividendes reçus sur un compte-titres. Il peut notamment être utilisé pour réaliser de nouveaux investissements à l’intérieur du PEA.
La fiscalité interviendra principalement lors d’un futur retrait, selon l’âge du PEA et la part de gain comprise dans ce retrait.
Dividendes d’actions étrangères
Pour les sociétés étrangères éligibles au PEA, la situation est légèrement différente.
Le pays dans lequel est établie l’entreprise peut appliquer une retenue à la source sur le dividende avant même que celui-ci n’arrive sur le PEA. Le régime fiscal français du PEA ne supprime pas cette retenue étrangère.
Le taux et les possibilités éventuelles de remboursement dépendent notamment du pays concerné, de la convention fiscale applicable et des procédures prévues localement. Il est donc possible que le montant effectivement crédité sur le PEA soit inférieur au dividende brut annoncé par l’entreprise.
Cas particulier des titres non cotés
Les revenus de certains titres non cotés détenus dans un PEA bénéficient d’un régime spécifique.
L’exonération d’impôt sur le revenu est notamment limitée, pour certains de ces revenus, à 10 % du montant des placements concernés. La fraction dépassant cette limite peut être imposable.
Cette règle ne doit pas être confondue avec le fonctionnement habituel des dividendes versés par des actions cotées détenues dans le PEA.
Quelle fiscalité pour les plus-values dans un PEA ?
Une autre différence fondamentale entre un PEA et un compte-titres concerne le moment auquel les plus-values sont imposées.
Dans un PEA, la vente d’une action ou d’un ETF avec une plus-value ne déclenche pas à elle seule une taxation immédiate, tant que l’argent reste à l’intérieur du plan.
Par exemple, vous pouvez acheter une action pour 5 000 €, la revendre pour 7 000 €, puis utiliser les 7 000 € pour acheter un autre titre éligible sans payer immédiatement de PFU sur les 2 000 € de plus-value.
C’est le retrait d’argent du PEA — ou sa clôture — qui constitue généralement l’événement fiscal déterminant.
Investir en actions et ETF dans un PEA
XTB propose un PEA permettant d’investir sur une sélection d’actions et d’ETF éligibles. Le courtier applique 0 % de commission sur les actions et ETF jusqu’à 100 000 € de volume mensuel, sous conditions.
Ce fonctionnement permet donc aux gains réalisés à l’intérieur du PEA de rester investis sans imposition à chaque arbitrage, sous réserve des cas fiscaux particuliers prévus par la réglementation.
PEA de moins de 5 ans : quelles exceptions permettent un retrait ?
La règle générale reste simple : un retrait classique avant 5 ans ferme le PEA.
Plusieurs exceptions permettent cependant d’effectuer certains retraits sans entraîner automatiquement sa clôture.
Licenciement, invalidité ou retraite anticipée
Le PEA peut rester ouvert lorsque le retrait résulte :
- du licenciement du titulaire ou de son conjoint ou partenaire de Pacs ;
- d’une invalidité correspondant aux catégories prévues par la réglementation ;
- de la mise à la retraite anticipée du titulaire ou de son conjoint ou partenaire de Pacs.
Dans ces situations, le PEA n’est pas fermé et de nouveaux versements restent possibles. Le gain correspondant au retrait reste néanmoins soumis à l’impôt sur le revenu et aux prélèvements sociaux lorsqu’il intervient avant 5 ans.
Création ou reprise d’une entreprise
Un retrait effectué avant 5 ans peut également ne pas entraîner la clôture lorsque les sommes sont utilisées, dans les trois mois, pour financer la création ou la reprise d’une entreprise répondant aux conditions prévues par la loi.
Le titulaire, son conjoint ou partenaire de Pacs, un ascendant ou un descendant doit notamment assurer personnellement l’exploitation ou la direction de l’entreprise.
Dans ce cas particulier, le retrait peut bénéficier d’une exonération d’impôt sur le revenu, mais les prélèvements sociaux restent dus. Après ce premier retrait anticipé, il n’est toutefois plus possible d’effectuer de nouveaux versements sur le PEA.
Titres d’une société en liquidation judiciaire
La réglementation prévoit également la possibilité de retirer certains titres d’une entreprise faisant l’objet d’une liquidation judiciaire sans provoquer la clôture du PEA.
Il s’agit d’un cas spécifique qui ne doit pas être assimilé à un retrait classique d’espèces.
Quelles règles pour les anciens PEA ?
Le passage des prélèvements sociaux à 18,6 % ne signifie pas nécessairement que tous les gains accumulés depuis l’ouverture de chaque PEA seront automatiquement imposés à ce taux.
Certains PEA anciens conservent le bénéfice des taux historiques pour une partie de leurs gains.
Transférer un PEA sans perdre son ancienneté fiscale
Changer d’établissement ne remet pas le compteur fiscal du PEA à zéro : son ancienneté est conservée lors d’un transfert correctement effectué. Fortuneo permet notamment de transférer un PEA existant.
PEA ouverts avant 2018
Pour les PEA de plus de 5 ans ouverts avant 2018, l’administration fiscale distingue plusieurs périodes.
En principe :
- les gains concernés réalisés jusqu’au 31 décembre 2017 peuvent rester soumis aux taux historiques applicables au moment où ils ont été réalisés ;
- les gains réalisés à compter de 2018 sont soumis au taux applicable au moment de la sortie.
Une règle particulière concerne les PEA ouverts entre le 1er janvier 2013 et le 31 décembre 2017 : les taux historiques sont préservés pour les gains réalisés pendant leurs cinq premières années.
PEA ouverts depuis le 1er janvier 2018
Le fonctionnement est plus simple pour les PEA ouverts depuis 2018.
Les gains taxés lors d’un retrait ou d’une clôture après le cinquième anniversaire sont soumis aux prélèvements sociaux au taux en vigueur au moment de la sortie.
Ainsi, pour un retrait relevant des règles fiscales de 2026, ce taux est actuellement de 18,6 %.
Pour cette raison, deux investisseurs retirant exactement le même montant de gains en 2026 peuvent supporter des prélèvements sociaux légèrement différents si l’un détient un très ancien PEA et l’autre un plan ouvert récemment.
Fiscalité du PEA en cas de décès
Le décès du titulaire entraîne automatiquement la clôture du PEA, quel que soit son âge.
Les gains accumulés sont exonérés d’impôt sur le revenu, mais les prélèvements sociaux applicables restent dus. L’établissement financier calcule notamment ces prélèvements en retenant la valorisation du PEA au moment du décès.
La clôture du PEA ne signifie pas nécessairement que les actions et autres titres détenus doivent être vendus immédiatement.
Les titres peuvent être transférés vers un compte-titres de succession dans l’attente des instructions des héritiers.
En revanche, les titres du PEA du défunt ne peuvent pas être transférés directement vers le PEA d’un héritier. L’AMF l’a rappelé en 2026 : pour détenir ensuite ces mêmes titres dans son propre PEA, un héritier devrait notamment les recevoir ou les vendre selon le règlement de la succession, puis utiliser des espèces pour réaliser une nouvelle acquisition dans son propre plan, sous réserve des règles d’éligibilité et de plafond.
PEA ou compte-titres : quelle différence fiscale en 2026 ?
Le PEA et le compte-titres ordinaire permettent tous deux d’investir sur les marchés financiers, mais leur fiscalité fonctionne très différemment.
| PEA | Compte-titres ordinaire | |
|---|---|---|
| Fiscalité des plus-values | Pas d’imposition à chaque vente dans le plan | Imposition des plus-values réalisées |
| Après 5 ans | Gains exonérés d’IR, prélèvements sociaux dus | PFU de 31,4 % par défaut en 2026 |
| Dividendes | Pas d’imposition immédiate dans le cas général | Imposition à leur perception |
| Versements | Plafond réglementaire | Pas de plafond général |
| Titres disponibles | Univers d’investissement éligible au PEA | Univers beaucoup plus large |
| Retraits | Régime particulier avant 5 ans | Retraits libres |
En 2026, les plus-values mobilières réalisées sur un compte-titres sont en principe soumises au PFU, soit 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux = 31,4 %, sous réserve de l’option pour le barème progressif.
Après 5 ans, le PEA supprime la composante de 12,8 % d’impôt sur le revenu sur les gains retirés, mais conserve les prélèvements sociaux.
PEA, PEA-PME ou compte-titres au même endroit
Fortuneo permet d’ouvrir un PEA, un PEA-PME ou un compte-titres ordinaire. Son tarif Starter prévoit notamment 0 € de courtage sur le premier ordre du mois jusqu’à 500 €, selon les conditions en vigueur.
Comment optimiser la fiscalité de son PEA ?
L’avantage fiscal du PEA dépend principalement de sa durée de détention et de la manière dont les retraits sont effectués.
Tenir compte de la règle des 5 ans avant un retrait
Fiscalement, la différence entre un retrait effectué juste avant et juste après le cinquième anniversaire peut être significative.
Avant 5 ans, le gain peut supporter le PFU de 31,4 % et le retrait entraîne généralement la clôture du plan. Après 5 ans, le gain est exonéré d’impôt sur le revenu et le PEA peut rester ouvert.
Il convient toutefois de tenir compte de sa propre situation financière : conserver un investissement uniquement pour des raisons fiscales n’élimine ni le risque de marché ni un éventuel besoin de liquidités.
Faire commencer le délai fiscal avec un premier versement
Puisque l’ancienneté du PEA commence au moment du premier versement, un PEA simplement souscrit mais jamais alimenté ne permet pas de faire courir le délai fiscal de cinq ans.
Réinvestir les revenus à l’intérieur du PEA
Les dividendes et plus-values peuvent, dans le cas général, rester dans l’enveloppe et être réinvestis sans générer l’imposition immédiate qui s’appliquerait sur un compte-titres.
Utiliser le PEA pour les actifs qui y sont éligibles
Le PEA ne permet pas d’acheter tous les actifs disponibles sur les marchés. Certains investisseurs utilisent donc également un compte-titres pour accéder à des titres ou instruments qui ne peuvent pas être détenus dans le PEA.
Les deux enveloppes peuvent être détenues simultanément : elles répondent simplement à des règles fiscales et d’investissement différentes.
Et si vous ne souhaitez pas gérer seul votre PEA ?
Ramify propose un PEA en gestion conseillée accessible dès 5 000 €. L’allocation est suivie par son équipe de recherche, qui propose les ajustements du portefeuille à l’investisseur.
FAQ sur la fiscalité du PEA
*Cet article est fourni à titre informatif et éducatif. La fiscalité dépend de la situation individuelle de chaque contribuable et peut évoluer. En cas de situation complexe, notamment pour un ancien PEA, des titres non cotés ou des revenus étrangers, il peut être utile de vérifier le traitement applicable auprès de l’établissement gestionnaire ou d’un professionnel de la fiscalité.