Livret A en 2026 : taux, plafond, intérêts et meilleures alternatives

Sommaire
Le Livret A rapporte actuellement 1,7 % net par an, mais son attractivité semble s'essouffler. En septembre 2026, les Français ont retiré 1,52 milliard d'euros de plus qu'ils n'en ont déposé, malgré la hausse du taux intervenue en août.
Avec une inflation qui a atteint 3,1 % en septembre, une question se pose : le Livret A reste-t-il intéressant pour protéger son épargne ?
Taux, plafond, calcul des intérêts, fiscalité et alternatives : voici ce qu'il faut savoir avant de décider combien conserver sur son Livret A.
Livret A : ce qu'il faut retenir
| Caractéristiques | Livret A 2026 |
|---|---|
| Taux d'intérêt | 1,7 % net |
| Plafond des versements | 22 950 € |
| Intérêts au plafond | 390,15 € par an* |
| Fiscalité | Exonération totale |
| Capital | Garanti par l'État |
| Disponibilité | Retraits possibles à tout moment |
| Calcul des intérêts | Par quinzaine |
| Versement des intérêts | 31 décembre |
| Nombre de livrets | Un par personne |
*Simulation théorique avec un taux constant de 1,7 % pendant douze mois et un capital déjà présent au début de l'année. Source : ministère de l'Économie.
Le Livret A reste l'un des placements les plus simples pour constituer une épargne de précaution. En revanche, son rendement limité le rend moins adapté à la recherche de performance sur plusieurs années.
Quel est le taux du Livret A en 2026 ?
Depuis le 1er août 2026, le taux du Livret A est fixé à 1,7 %, contre 1,5 % entre février et juillet.
| Période | Taux annuel |
|---|---|
| Janvier 2026 | 1,7 % |
| Février à juillet 2026 | 1,5 % |
| Août 2026 à janvier 2027 | 1,7 % |
Le taux est fixé par les pouvoirs publics, en tenant compte notamment de l'inflation hors tabac et des taux interbancaires. Il est généralement révisé tous les six mois, même si le gouvernement peut déroger à la formule de calcul.
Pourquoi les Français retirent-ils leur argent du Livret A ?
En septembre 2026, le Livret A a enregistré une décollecte nette de 1,52 milliard d'euros. Le LDDS a également enregistré environ 700 millions d'euros de retraits nets.
Cette évolution peut s'expliquer par plusieurs facteurs : dépenses de rentrée, échéances fiscales, besoins ponctuels de liquidités ou arbitrages vers d'autres placements.
Elle ne signifie toutefois pas nécessairement que les épargnants abandonnent durablement le Livret A.
Combien rapporte un Livret A à 1,7 % ?
Le rendement du Livret A dépend du montant épargné, du temps pendant lequel l'argent reste déposé et des changements éventuels de taux.
Voici combien rapporteraient différentes sommes placées pendant une année entière à 1,7 %.
| Somme placée | Intérêts annuels nets |
|---|---|
| 1 000 € | 17 € |
| 5 000 € | 85 € |
| 10 000 € | 170 € |
| 15 000 € | 255 € |
| 20 000 € | 340 € |
| 22 950 € | 390,15 € |
Ces montants sont indicatifs et supposent un taux constant de 1,7 % pendant douze mois.
Combien rapporte 10 000 € sur un Livret A ?
Avec 10 000 € placés pendant un an à 1,7 %, vous percevez 170 € d'intérêts nets, sans impôt ni prélèvements sociaux.
Combien rapporte un Livret A au plafond ?
Un Livret A rempli à son plafond de 22 950 € produit théoriquement 390,15 € d'intérêts nets sur un an à 1,7 %.
Si votre objectif est de faire fructifier un capital sur le long terme, il peut être intéressant de comparer ce rendement à d'autres placements, en acceptant toutefois un niveau de risque différent.
Vous souhaitez investir une partie de votre épargne à long terme ?
XTB propose un PEA permettant d'investir dans des actions et des ETF éligibles avec 0 % de commission jusqu'à 100 000 € de transactions par mois. Au-delà, une commission de 0,2 % s'applique ; des frais de change peuvent également intervenir. Cette solution s'adresse aux investisseurs qui peuvent accepter des fluctuations et un risque de perte en capital.
Le Livret A protège-t-il encore contre l'inflation ?
Le principal risque du Livret A n'est pas une baisse de son solde, mais une diminution du pouvoir d'achat de l'épargne.
En septembre 2026, l'inflation française a atteint 3,1 % sur un an, selon l'Insee. Ce niveau dépasse le taux actuel du Livret A, fixé à 1,7 %.
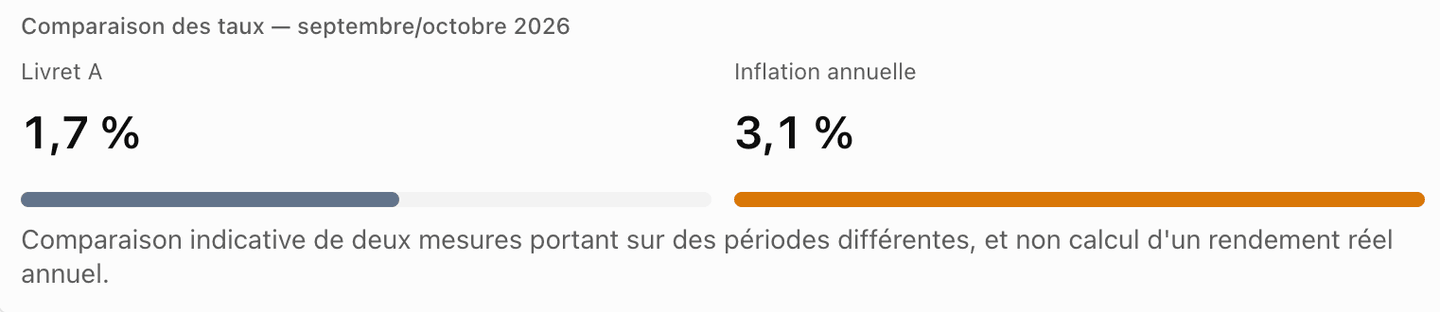
Si les prix augmentent durablement plus vite que les intérêts perçus, l'argent placé continue de croître en euros, mais peut permettre d'acheter moins de biens et de services.
Cela ne rend pas le Livret A inutile : pour de l'argent dont on peut avoir besoin à tout moment, la sécurité et la disponibilité restent souvent prioritaires sur la performance.
Quel est le plafond du Livret A en 2026 ?
Le plafond des versements sur un Livret A est de 22 950 € pour un particulier.
Il est toutefois possible de dépasser ce montant grâce aux intérêts capitalisés.
Par exemple, un Livret A affichant 22 950 € peut atteindre 23 340,15 € après le versement de 390,15 € d'intérêts.
En revanche, lorsque le plafond est atteint, il n'est plus possible d'effectuer de nouveaux versements tant que le solde ne redescend pas sous 22 950 €.
Comment sont calculés et versés les intérêts du Livret A ?
Contrairement à certains comptes rémunérés, le Livret A applique la règle des quinzaines : les intérêts sont calculés le 1er et le 16 de chaque mois.
| Opération | Date prise en compte |
|---|---|
| Versement du 1er au 15 | Le 16 du mois |
| Versement du 16 à la fin du mois | Le 1er du mois suivant |
| Retrait du 1er au 15 | Le dernier jour du mois précédent |
| Retrait du 16 à la fin du mois | Le 15 du mois |
Pour optimiser les intérêts, il est généralement préférable de verser juste avant le début d'une nouvelle quinzaine et de retirer juste après la fin d'une quinzaine, sans laisser une nécessité de liquidités dépendre de ce calendrier.
Les intérêts cumulés sont ajoutés au capital le 31 décembre. Ils peuvent ensuite produire eux-mêmes des intérêts l'année suivante.
Le Livret A est-il imposable ?
Non. Les intérêts du Livret A sont totalement exonérés d'impôt sur le revenu et de prélèvements sociaux.
Cela signifie que son rendement brut de 1,7 % correspond également à son rendement net.
C'est un avantage important face aux livrets bancaires non réglementés, dont les taux sont généralement annoncés avant fiscalité.
Faut-il retirer son argent du Livret A en 2026 ?
Tout dépend de l'objectif de cette épargne.
Pour financer des dépenses imprévues ou un projet à court terme, le Livret A conserve plusieurs atouts : capital garanti, absence d'imposition et disponibilité des fonds.
En revanche, pour une somme dont vous n'aurez probablement pas besoin avant cinq ou dix ans, conserver l'intégralité de votre épargne sur un Livret A peut limiter son potentiel de croissance.
Une approche consiste à conserver environ trois à six mois de dépenses essentielles sur des supports disponibles et sécurisés, en adaptant ce montant à sa situation professionnelle, familiale et financière.
Le surplus éventuel peut être affecté à des placements de plus long terme, sans investir l'épargne nécessaire aux dépenses imprévues.
Pour les épargnants qui souhaitent commencer progressivement en Bourse, Fortuneo peut être une option intéressante grâce à son PEA et à une formule Starter permettant, sous conditions, de passer un premier petit ordre mensuel à frais de courtage réduits. L'objectif n'est pas de remplacer l'épargne de sécurité, mais d'investir une somme distincte sur un horizon long.
Que faire lorsque son Livret A est plein ?
Lorsque le plafond de 22 950 € est atteint, plusieurs solutions permettent de continuer à épargner. Le choix dépend principalement de votre horizon de placement et du risque que vous êtes prêt à prendre.
| Placement | Taux ou rendement | Risque | Pour quel objectif ? |
|---|---|---|---|
| LDDS | 1,7 % net | Capital garanti | Épargne disponible |
| LEP | 2,5 % net | Capital garanti | Épargne des personnes éligibles |
| Livret bancaire | Variable | Faible, selon les garanties | Épargne au-delà des plafonds |
| Assurance-vie | Variable | Selon les supports | Moyen et long terme |
| PEA / ETF | Non garanti | Risque de perte en capital | Investissement à long terme |
Les taux réglementés indiqués sont ceux applicables en octobre 2026.
Livret A ou LDDS : lequel choisir ?
Le Livret de développement durable et solidaire (LDDS) fonctionne presque comme le Livret A.
Son taux est identique, soit 1,7 % net, mais son plafond est limité à 12 000 €, contre 22 950 € pour le Livret A.
Il est possible de cumuler les deux produits, ce qui permet de placer jusqu'à 34 950 € hors intérêts capitalisés, avec une rémunération réglementée et sans fiscalité.
Livret A ou LEP : lequel rapporte le plus ?
Avec un taux de 2,5 % net depuis août 2026, le Livret d'épargne populaire (LEP) rapporte davantage que le Livret A.
Sur 10 000 € placés pendant un an à taux constant :
- Livret A : 170 € d'intérêts.
- LEP : 250 € d'intérêts.
Le LEP est donc particulièrement intéressant pour les épargnants qui respectent les conditions de revenus nécessaires à son ouverture. Son plafond de versements est fixé à 10 000 €.
Où ouvrir un LEP ?
Hello bank! propose un LEP accessible et gérable en ligne, sans frais d'ouverture ni de gestion. C'est une option pratique pour centraliser son épargne réglementée, notamment si l'on souhaite détenir à la fois un Livret A et un LEP dans la même banque.
Livret A ou compte rémunéré : quelle différence ?
Les comptes rémunérés et livrets bancaires non réglementés peuvent être intéressants lorsque les plafonds des livrets réglementés sont atteints.
Contrairement au Livret A, leur taux est fixé par l'établissement financier. Il peut varier et les intérêts sont généralement soumis à l'impôt et aux prélèvements sociaux.
Attention également aux offres promotionnelles : un taux attractif peut ne s'appliquer que pendant quelques mois ou sur un montant limité.
Par exemple, Hello bank! propose un Livret Hello+, sans plafond réglementaire de versements, avec une rémunération évolutive. Une offre promotionnelle de 2,50 % brut pendant douze mois, sur un maximum de 50 000 €, est proposée sous conditions pour les nouvelles ouvertures réalisées du 22 septembre au 23 novembre 2026. Hors promotion, le taux standard est inférieur à celui du Livret A.
Pour comparer correctement deux solutions, il faut donc regarder le taux net d'impôt, la durée de la rémunération et les conditions d'accès.
À lire également : Livret A ou compte rémunéré : quel placement choisir ?
Livret A ou assurance-vie : lequel privilégier ?
L'assurance-vie peut compléter le Livret A, mais elle répond généralement à des objectifs différents.
Le Livret A convient avant tout à l'épargne disponible immédiatement. L'assurance-vie peut être davantage adaptée à la préparation de projets de moyen ou long terme, grâce à sa diversité de supports et à son cadre fiscal spécifique.
Les fonds en euros offrent généralement une garantie du capital selon les conditions du contrat, tandis que les unités de compte présentent un risque de perte en capital.
Le choix dépend donc de la durée pendant laquelle vous pouvez immobiliser votre épargne et du niveau de risque accepté.
Livret A ou PEA : faut-il investir plutôt qu'épargner ?
Le Livret A et le Plan d'épargne en actions (PEA) ne remplissent pas le même rôle.
| Critère | Livret A | PEA |
|---|---|---|
| Objectif | Sécuriser son épargne | Investir à long terme |
| Capital garanti | Oui | Non |
| Rendement | Réglementé | Variable |
| Disponibilité | Immédiate | Retraits possibles, conséquences fiscales selon l'ancienneté |
| Supports | Épargne bancaire | Actions et ETF éligibles |
| Fiscalité | Exonérée | Exonération d'impôt sur le revenu des gains sous conditions après 5 ans, prélèvements sociaux dus |
Le PEA peut être intéressant pour investir progressivement dans des actions ou des ETF, notamment lorsqu'on dispose déjà d'une épargne de précaution suffisante.
Par exemple, un ETF MSCI World éligible au PEA peut permettre de s'exposer indirectement à plusieurs centaines d'entreprises internationales. Contrairement au Livret A, sa valeur peut cependant fortement fluctuer, même sur plusieurs années.
Quelle banque propose le meilleur Livret A ?
Toutes les banques appliquent le même taux réglementé. La différence se fait principalement sur la facilité de gestion, la qualité de l'application et les services associés. Des établissements comme Hello bank!, BNP Paribas ou Fortuneo peuvent être comparés sur ces critères.
Quels courtiers choisir pour investir une partie de son épargne ?
Deux solutions peuvent être pertinentes selon le type d'investissement recherché.
XTB convient particulièrement aux investisseurs souhaitant constituer un portefeuille d'actions ou d'ETF éligibles au PEA avec des frais de courtage limités. La commission est de 0 % jusqu'à 100 000 € de transactions mensuelles, puis de 0,2 % au-delà, avec d'éventuels frais de change de 0,5 %.
DEGIRO peut être intéressant pour les investisseurs souhaitant accéder à une large sélection d'ETF via un compte-titres. Sa Sélection Principale sur Tradegate permet d'investir dans de nombreux ETF avec 1 € de frais de gestion par transaction. Des frais de change, de connexion, des coûts externes et des spreads peuvent s'appliquer.
L'investissement en actions et en ETF présente un risque de perte en capital. Ces solutions ne doivent donc pas être considérées comme des substituts directs au Livret A.
Quel avenir pour le taux du Livret A en 2027 ?
Le taux actuel de 1,7 % est prévu jusqu'au 31 janvier 2027. Une nouvelle révision peut intervenir au 1er février 2027.
Son évolution dépendra notamment de l'inflation et des taux d'intérêt à court terme en zone euro.
Il est donc encore trop tôt pour affirmer que le Livret A augmentera ou diminuera en 2027. Les prochaines données économiques et les décisions réglementaires permettront d'en savoir davantage.
Quels sont les avantages et les inconvénients du Livret A ?
Avantages
- Capital garanti par l'État
- Argent disponible
- Aucune imposition
- Aucun frais d'ouverture ou de gestion
- Facile à utiliser
Inconvénients
- Rendement relativement limité
- Pouvoir d'achat non garanti
- Plafond de 22 950 €
- Taux susceptible de changer
- Peu adapté à la recherche de croissance à long terme
Notre avis : le Livret A reste-t-il intéressant ?
Malgré son rendement de 1,7 %, le Livret A reste un placement pertinent pour sécuriser son épargne et faire face aux imprévus. Sa disponibilité et son exonération fiscale constituent des avantages difficiles à retrouver simultanément sur d'autres supports.
En revanche, conserver toute son épargne sur un Livret A n'est pas nécessairement la meilleure stratégie pour des objectifs à long terme, particulièrement lorsque l'inflation dépasse sa rémunération.
La solution peut donc être de combiner plusieurs placements : un Livret A ou un LEP pour la sécurité, éventuellement un autre livret pour les liquidités supplémentaires, puis un PEA, une assurance-vie ou un compte-titres pour investir progressivement selon son profil de risque.
FAQ sur le Livret A
Informations éditoriales : les caractéristiques réglementaires et les offres commerciales mentionnées correspondent aux informations vérifiées au 22 octobre 2026. Les conditions des établissements financiers peuvent évoluer. Cet article constitue une information générale et non un conseil en investissement personnalisé.
Avertissements :
Degiro: investir comporte un risque de perte en capital. Les produits financiers, y compris les actions, ETF, options, futures, produits à effet de levier et cryptoactifs, ne conviennent pas à tous les investisseurs.
Frais : des frais de change, de connectivité, de spread, de gestion ou des frais externes liés au produit peuvent s’appliquer. Consultez la grille tarifaire DEGIRO applicable.
Affiliation : ce contenu contient des liens affiliés. Si vous ouvrez un compte ou effectuez une transaction via ces liens, l’éditeur peut recevoir une rémunération, sans coût supplémentaire pour vous, sauf indication contraire.
XTB : Les CFD sont des instruments complexes et comportent un risque élévé de perte en capital en raison de l’effet de levier. 75% des comptes d’investisseurs particuliers perdent de l’argent en négociant des CFD avec ce fournisseur. Veuillez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre de l’argent.