
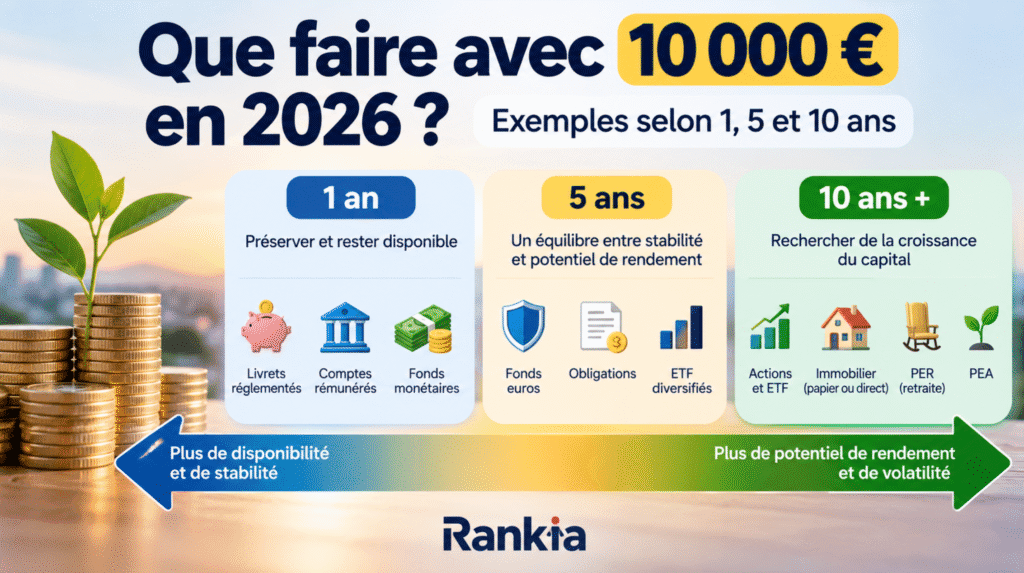
Que faire avec 10 000 € en 2026 ? Exemples selon 1, 5 et 10 ans

Sommaire
Disposer de 10 000 € à placer ouvre de nombreuses possibilités : livrets, comptes rémunérés, assurance-vie, ETF, PEA, PER ou encore immobilier. Mais la vraie question n’est pas simplement de savoir quel placement rapporte le plus.
Il faut surtout déterminer quand cet argent pourra être nécessaire.
Placer 10 000 € pendant un an n’implique pas les mêmes choix que les investir pendant dix ou vingt ans. Plus l’horizon s’allonge, plus il devient possible d’envisager des actifs dont la valeur fluctue à court terme, comme les actions ou certains placements immobiliers.
À l’inverse, lorsqu’une somme doit être récupérée dans quelques mois, la disponibilité du capital prend généralement davantage d’importance que la recherche de rendement.
Dans cet article, nous examinons donc plusieurs façons d’allouer 10 000 € selon trois horizons : 1 an, 5 ans et 10 ans ou plus.
*Les exemples présentés dans cet article sont uniquement illustratifs. Ils ne constituent pas des recommandations personnalisées et doivent être adaptés à la situation financière, fiscale et aux objectifs de chaque investisseur.
Que peut-on faire avec 10 000 € en 2026 ?
| Horizon | Priorité principale | Placements à étudier |
|---|---|---|
| 1 an | Disponibilité et stabilité du capital | Livret A, LDDS, compte rémunéré, fonds monétaire |
| 5 ans | Compromis entre stabilité et potentiel de rendement | Assurance-vie, obligations, ETF selon le niveau de risque |
| 10 ans et plus | Recherche de croissance à long terme | ETF, actions, PEA, immobilier |
| Retraite | Constitution d’un capital à très long terme | PER, assurance-vie, ETF, immobilier |
Il n’existe donc pas de meilleur placement universel pour 10 000 €. Un support adapté à un objectif de retraite peut être totalement inadapté à une personne qui prévoit d’utiliser cet argent pour acheter une voiture dans douze mois.
Plus l’horizon est court, plus une forte exposition aux actifs volatils peut poser problème si le capital doit être récupéré à une date précise.
Avant de placer 10 000 €, quelles questions se poser ?
Avant de comparer les différents placements disponibles, quelques questions permettent déjà d’éliminer une partie des options.
Quand aurez-vous besoin de cet argent ?
C’est probablement le critère le plus important.
Un capital dont vous aurez besoin dans un an n’a pas la même fonction qu’une somme destinée à financer votre retraite dans vingt ans.
On peut schématiquement distinguer :
- moins de 1 à 2 ans : priorité à la disponibilité et à la stabilité ;
- autour de 5 ans : certaines prises de risque deviennent envisageables, mais l’horizon reste relativement limité ;
- 10 ans et plus : une exposition plus importante aux marchés financiers ou à l’immobilier devient plus cohérente avec l’horizon.
L’horizon ne garantit toutefois jamais un rendement positif.
Disposez-vous déjà d’une épargne de précaution ?
Investir l’intégralité de ses liquidités sans conserver une somme facilement disponible peut créer un problème au premier imprévu.
Une dépense automobile, des travaux urgents ou une période sans revenus peuvent obliger à vendre un placement au mauvais moment.
L’épargne destinée aux dépenses imprévues n’a donc pas le même rôle qu’un capital que l’on peut laisser investi pendant dix ans.
Quelle baisse temporaire pourriez-vous accepter ?
Avant de rechercher un rendement potentiel, il est utile de raisonner en euros.
Imaginez que vos 10 000 € deviennent temporairement :
10 000 € → 9 000 €
ou :
10 000 € → 8 000 €
voire :
10 000 € → 7 000 €
La question n’est pas uniquement de savoir si le placement peut ensuite remonter. Il faut également se demander si une telle baisse serait compatible avec votre horizon et si vous pourriez conserver le placement sans être contraint de vendre.
Quel est votre objectif ?
10 000 € peuvent avoir des fonctions très différentes :
- constituer une réserve ;
- financer un projet ;
- préparer un apport immobilier ;
- faire croître un capital ;
- préparer sa retraite ;
- générer progressivement des revenus ;
- diversifier un patrimoine déjà constitué.
C’est souvent l’objectif qui permet ensuite de choisir entre livret, assurance-vie, PEA, PER, compte-titres ou immobilier.
Que faire avec 10 000 € sur 1 an ?
Avec un horizon d’un an, la priorité est généralement moins de rechercher le rendement maximal que de pouvoir récupérer le capital lorsque le projet se présente.
Une forte exposition aux actions, à l’immobilier non coté ou à d’autres actifs volatils devient donc difficile à justifier lorsque la date de récupération de l’argent est connue à l’avance.
Livret A et LDDS
Le Livret A et le Livret de développement durable et solidaire figurent parmi les solutions les plus simples pour conserver une épargne disponible.
Leur principal intérêt vient notamment de :
- la disponibilité des fonds ;
- l’absence de risque de fluctuation de marché sur le capital déposé ;
- leur fiscalité spécifique ;
- leur simplicité.
Le taux des livrets réglementés pouvant évoluer, il est préférable de vérifier le taux en vigueur au moment du placement plutôt que de raisonner à partir d’un taux historique.
À noter : une offre bancaire avec prime de bienvenue
Hello bank! propose actuellement jusqu’à 280 € d’avantages pour une première ouverture de compte : 80 € sous conditions d’utilisation de la carte, auxquels peuvent s’ajouter 200 € en bon d’achat dans le cadre de la mobilité bancaire Hello Start+. Offre annoncée jusqu’au 12 octobre 2026, sous conditions.
👉 Découvrir Hello bank!
Comptes rémunérés
Certaines banques, fintechs et plateformes proposent également une rémunération des liquidités.
Il faut alors regarder au-delà du taux affiché.
Les principaux éléments à comparer sont :
- le taux brut ;
- la fiscalité applicable ;
- le plafond réellement rémunéré ;
- la durée d’une éventuelle offre promotionnelle ;
- les conditions permettant d’obtenir le taux annoncé ;
- le statut exact du produit.
Un taux élevé valable pendant trois mois n’est pas directement comparable à un taux moins élevé applicable sans limite promotionnelle pendant toute l’année.
Deux exemples à regarder
Trade Republic propose actuellement aux nouveaux clients 3 % d’intérêt sur les liquidités jusqu’à 50 000 €, selon les conditions de l’offre.
👉 Voir l’offre Trade Republic
XTB rémunère automatiquement les fonds non investis. Un taux préférentiel s’applique pendant les 90 premiers jours, jusqu’à l’équivalent de 100 000 € de liquidités ; les taux sont variables et mis à jour chaque semaine.
👉 Voir l’offre XTB
Fonds monétaires
Les fonds monétaires cherchent généralement à offrir une évolution relativement stable en investissant sur des instruments de dette à très court terme.
Ils peuvent constituer une alternative pour une partie des liquidités, mais ils ne doivent pas être confondus avec un livret réglementé.
La valeur du fonds peut évoluer et le capital n’est pas nécessairement garanti.
Pourquoi investir 10 000 € en actions pendant seulement un an peut poser problème ?
Même une entreprise solide ou un indice largement diversifié peut traverser une période de baisse sur douze mois.
Le principal risque n’est donc pas forcément que l’investissement soit mauvais sur dix ans : c’est de devoir récupérer l’argent précisément au moment où les marchés sont en baisse.
Pour un projet dont l’échéance est proche et certaine, la volatilité devient ainsi un élément particulièrement important.
Exemple : comment répartir 10 000 € sur un horizon d’un an ?
Il ne s’agit pas de portefeuilles recommandés, mais de simples exemples permettant de comprendre la logique.
Exemple A — priorité maximale à la disponibilité
| Support | Montant |
|---|---|
| Épargne réglementée | 7 000 € |
| Compte rémunéré ou solution monétaire | 3 000 € |
| Total | 10 000 € |
Cette construction privilégie surtout l’accessibilité du capital.
Exemple B — lorsque les livrets sont déjà suffisamment alimentés
| Support | Montant |
|---|---|
| Compte rémunéré | 5 000 € |
| Fonds monétaire | 5 000 € |
| Total | 10 000 € |
Ici encore, l’objectif n’est pas de maximiser la performance, mais de chercher une rémunération du capital sans prendre le niveau de risque associé à un portefeuille fortement exposé aux actions.
Que faire avec 10 000 € sur 5 ans ?
À cinq ans, les possibilités deviennent plus nombreuses.
Cet horizon permet d’envisager une partie d’actifs plus volatils, mais cinq ans restent relativement courts lorsqu’il s’agit d’investir massivement sur les marchés actions.
Il peut donc être intéressant de combiner plusieurs types de supports.
Fonds euros
Les fonds en euros sont accessibles dans certains contrats d’assurance-vie et de PER.
Leur fonctionnement est différent des unités de compte : le fonds en euros bénéficie d’un mécanisme de garantie du capital selon les conditions du contrat, alors que les unités de compte fluctuent en fonction des actifs auxquels elles sont exposées.
L’assurance-vie peut ainsi permettre d’associer au sein d’un même contrat :
- fonds euros ;
- fonds obligataires ;
- ETF ;
- fonds actions ;
- parfois des supports immobiliers.
Exemple d’assurance-vie avec offre de bienvenue
Fortuneo propose actuellement 200 € offerts pour une première adhésion à Fortuneo Vie, avec un versement initial minimum de 2 000 €, pour toute adhésion reçue jusqu’au 31 octobre 2026, sous conditions. L’offre est accessible en gestion libre comme en gestion sous mandat.
Obligations et ETF obligataires
Les obligations peuvent également avoir leur place sur un horizon intermédiaire.
Leur risque dépend notamment :
- de la durée des obligations ;
- de la qualité de crédit de l’émetteur ;
- de l’évolution des taux d’intérêt ;
- de la devise ;
- du type de fonds ou d’ETF utilisé.
Un ETF obligataire n’est donc pas automatiquement un placement sans risque.
ETF actions
Une exposition aux actions mondiales peut être envisagée sur cinq ans, mais le risque d’être en moins-value à l’échéance n’est pas nul.
Plus la date à laquelle l’argent devra être utilisé est rigide, plus la proportion investie sur des actifs volatils mérite d’être examinée avec prudence.
Assurance-vie ou PEA sur cinq ans ?
Les deux enveloppes répondent à des besoins différents.
Le PEA permet principalement d’investir en actions et dans certains ETF éligibles. Après cinq ans, les gains retirés bénéficient d’une exonération d’impôt sur le revenu, les prélèvements sociaux restant applicables.
L’assurance-vie offre généralement un choix plus large de supports, pouvant comprendre fonds euros, unités de compte, ETF, obligations ou immobilier selon le contrat. Sa fiscalité évolue notamment en fonction de l’ancienneté du contrat et les retraits après huit ans peuvent bénéficier d’un abattement annuel sur les gains sous certaines conditions.
Le choix dépend donc davantage de l’utilisation recherchée que de la simple question : « lequel rapporte le plus ? ».
Vous hésitez entre plusieurs enveloppes ?
Fortuneo permet notamment d’accéder à la fois au PEA et à l’assurance-vie, ce qui peut être intéressant pour comparer plusieurs enveloppes au sein d’un même établissement.
👉 Découvrir Fortuneo
Meilleurtaux Placement est davantage orienté vers les solutions d’épargne et de placement de long terme, notamment l’assurance-vie et le PER.
👉 Découvrir Meilleurtaux Placement


Exemple : investir 10 000 € sur 5 ans
Pour illustrer les différences, on peut imaginer trois constructions.
| Support | Prudent | Équilibré | Plus exposé aux marchés |
|---|---|---|---|
| Cash / monétaire / fonds euros | 6 000 € | 3 000 € | 1 000 € |
| Obligations | 3 000 € | 3 000 € | 2 000 € |
| ETF actions | 1 000 € | 4 000 € | 7 000 € |
| Total | 10 000 € | 10 000 € | 10 000 € |
Ces exemples ne cherchent pas à définir trois profils universels. Ils servent surtout à montrer qu’en augmentant la part d’actions, on augmente simultanément le potentiel de croissance et l’exposition aux fluctuations.
Que faire avec 10 000 € sur 10 ans ou plus ?
À dix ans ou davantage, la logique change encore.
Le temps disponible permet davantage d’envisager des actifs de croissance comme les actions, mais aussi des placements moins liquides comme certaines formes d’investissement immobilier.
C’est également sur ces horizons que le choix de l’enveloppe fiscale devient particulièrement important.
ETF MSCI World
Un ETF répliquant le MSCI World permet d’obtenir une exposition à de nombreuses grandes et moyennes entreprises de pays développés avec un seul produit.
Il peut ainsi constituer le cœur d’un portefeuille actions diversifié.
Cela ne signifie pas pour autant que le risque disparaît : un ETF World reste fortement exposé aux marchés actions et peut subir des baisses importantes.
À lire également : MSCI World vs S&P 500 : lequel choisir en 2026 ?
ETF S&P 500
Le S&P 500 est centré sur les grandes entreprises américaines.
Il offre donc une exposition différente d’un indice mondial : investir uniquement sur le S&P 500 revient à accepter une concentration géographique plus importante sur les États-Unis.
ETF ACWI
Un indice comme le MSCI ACWI ajoute aux marchés développés une exposition aux pays émergents.
L’investisseur peut ainsi choisir entre :
- un indice mondial développé ;
- un indice américain ;
- un indice mondial intégrant également les émergents.
Le choix dépend notamment du niveau de diversification recherché.
Pour investir directement en ETF et en actions
DEGIRO donne accès à un large univers de marchés, d’actions et d’ETF, ce qui peut convenir à un investisseur qui souhaite construire lui-même son portefeuille.
👉 Découvrir DEGIRO
eToro permet également d’investir sur de nombreux titres et ETF depuis une interface orientée grand public.
👉 Découvrir eToro
À lire également : MSCI World vs SP500: quelles différences et quel ETF choisir ?
Actions individuelles
Acheter quelques actions en direct peut permettre de sélectionner précisément les entreprises détenues.
Mais cela augmente généralement le risque de concentration par rapport à un ETF largement diversifié.
Posséder dix entreprises n’équivaut pas nécessairement à détenir plusieurs centaines ou milliers de sociétés via un fonds indiciel.
PEA
Pour un investisseur français qui souhaite construire une exposition actions à long terme, le PEA constitue une enveloppe particulièrement importante à connaître.
Son intérêt vient notamment de son cadre fiscal après cinq ans. Il faut cependant vérifier l’éligibilité des titres ou ETF choisis et distinguer le fonctionnement du PEA de celui d’un compte-titres ordinaire.
Deux acteurs à comparer pour ouvrir un PEA
Fortuneo propose un PEA en ligne destiné aux investisseurs qui souhaitent gérer eux-mêmes leurs ordres.
👉 Découvrir Fortuneo
BNP Paribas permet également d’investir via un PEA dans le cadre d’une offre bancaire plus traditionnelle.
Les frais de courtage, droits de garde éventuels, marchés accessibles et qualité des outils peuvent faire une vraie différence sur un horizon long.
👉 Découvrir BNP Paribas
À lire également :
Peut-on investir 10 000 € dans l’immobilier ?
Oui, mais il faut distinguer immobilier direct et immobilier indirect.
Avec 10 000 €, acheter comptant un appartement est évidemment rarement envisageable. En revanche, cette somme peut éventuellement participer à la constitution d’un apport dans le cadre d’un projet financé par crédit.
Il existe également des solutions permettant d’accéder à l’immobilier sans acheter directement un logement.
SCPI
Les sociétés civiles de placement immobilier, ou SCPI, permettent d’acheter des parts d’un patrimoine immobilier géré par une société de gestion.
Quelques milliers d’euros peuvent suffire pour accéder à ce type de placement. En contrepartie, ni le rendement ni le capital ne sont garantis. La revente des parts peut également prendre du temps et les frais doivent être examinés avec attention. L’AMF rappelle notamment que les SCPI présentent un risque de perte en capital et de liquidité.
Elles sont donc généralement davantage adaptées à un horizon long qu’à un projet prévu dans un ou deux ans.
Immobilier via une assurance-vie
Certains contrats permettent également d’accéder à des supports immobiliers à l’intérieur d’une assurance-vie.
Le fonctionnement, les frais, la liquidité et le niveau de risque dépendent alors du support choisi et du contrat.
L’immobilier ne doit donc pas être assimilé automatiquement à un placement stable : la valeur des actifs peut diminuer et le capital n’est pas nécessairement garanti.
Foncières cotées et ETF immobiliers
Il est aussi possible de s’exposer à l’immobilier par l’intermédiaire de sociétés immobilières cotées ou d’ETF spécialisés.
Dans ce cas, la liquidité est généralement différente de celle de l’immobilier détenu directement ou via une SCPI, mais la valeur peut fluctuer quotidiennement en Bourse.
Pour diversifier au-delà de la Bourse
Des acteurs de gestion patrimoniale comme Ramify proposent des solutions permettant de combiner différentes classes d’actifs dans une logique de long terme, notamment selon les enveloppes et supports disponibles.
Cela peut être intéressant pour un investisseur qui ne souhaite pas construire seul une allocation composée d’ETF, d’obligations et d’immobilier.
👉 Découvrir Ramify
Le PER peut-il être intéressant avec 10 000 € ?
Le plan d’épargne retraite mérite également d’être considéré lorsque l’objectif est très long terme et, surtout, lorsque le capital est destiné à préparer la retraite.
Le PER ne doit toutefois pas être comparé à un ETF ou à une action comme s’il s’agissait d’une classe d’actifs.
Il s’agit avant tout d’une enveloppe dans laquelle différents supports peuvent être proposés.
Quel est l’intérêt du PER ?
Les versements volontaires réalisés sur un PER peuvent, sous certaines conditions et dans certaines limites, être déduits du revenu imposable. Il est également possible de renoncer à cette déduction, ce qui modifie ensuite la fiscalité applicable à la sortie.
L’intérêt fiscal dépend donc fortement de la situation de chaque contribuable.
Mettre 10 000 € sur un PER uniquement parce qu’il offre une déduction fiscale ne suffit pas : il faut également tenir compte de la fiscalité future et de la disponibilité du capital.
L’argent placé sur un PER est-il bloqué ?
En principe, le PER est destiné à la retraite.
Le capital peut toutefois être débloqué plus tôt dans plusieurs situations prévues par la réglementation, notamment l’acquisition de la résidence principale et certains accidents de la vie.
Cette liquidité plus limitée le distingue nettement d’un PEA, d’un CTO ou d’une assurance-vie.
PER ou assurance-vie ?
Les deux peuvent avoir leur place dans une stratégie de long terme, mais ils ne remplissent pas exactement le même rôle.
L’assurance-vie reste généralement plus flexible concernant les retraits.
Le PER est davantage construit autour de la préparation de la retraite et de son traitement fiscal spécifique.
Pour un capital de 10 000 €, il peut donc être pertinent de ne pas raisonner uniquement en termes de rendement, mais également de se demander :
Aurais-je besoin de cet argent avant ma retraite ?
Deux acteurs à comparer pour un PER
Pour un objectif retraite, Ramify et Meilleurtaux Placement proposent des solutions dédiées au PER et à l’épargne de long terme.
Avant de souscrire, il faut notamment comparer les frais, les supports disponibles, le mode de gestion et les conditions de sortie.
👉 Découvrir le PER de Ramify
👉 Découvrir Meilleurtaux Placement

Exemple : comment investir 10 000 € sur 10 ans ?
Plusieurs logiques peuvent être illustrées.
Exemple 1 — portefeuille financier simple
| Support | Montant |
|---|---|
| ETF mondial | 8 000 € |
| Support plus défensif / liquide | 2 000 € |
| Total | 10 000 € |
L’objectif est ici de conserver une construction simple tout en évitant une exposition de 100 % à un seul actif.
Exemple 2 — diversifier entre marchés financiers et immobilier
| Support | Montant |
|---|---|
| ETF actions mondiales | 6 000 € |
| Obligations / support défensif | 2 000 € |
| Immobilier indirect | 2 000 € |
| Total | 10 000 € |
Cette construction introduit une classe d’actifs supplémentaire, mais également des frais et des risques différents.
Exemple 3 — objectif retraite
| Support | Montant |
|---|---|
| PER | 6 000 € |
| Placement plus liquide hors PER | 4 000 € |
| Total | 10 000 € |
L’idée est ici de ne pas nécessairement immobiliser l’ensemble du capital dans une enveloppe destinée principalement à la retraite.
10 000 € investis pendant 1, 5 ou 10 ans : quelle différence ?
L’horizon joue également un rôle majeur dans l’effet de la capitalisation.
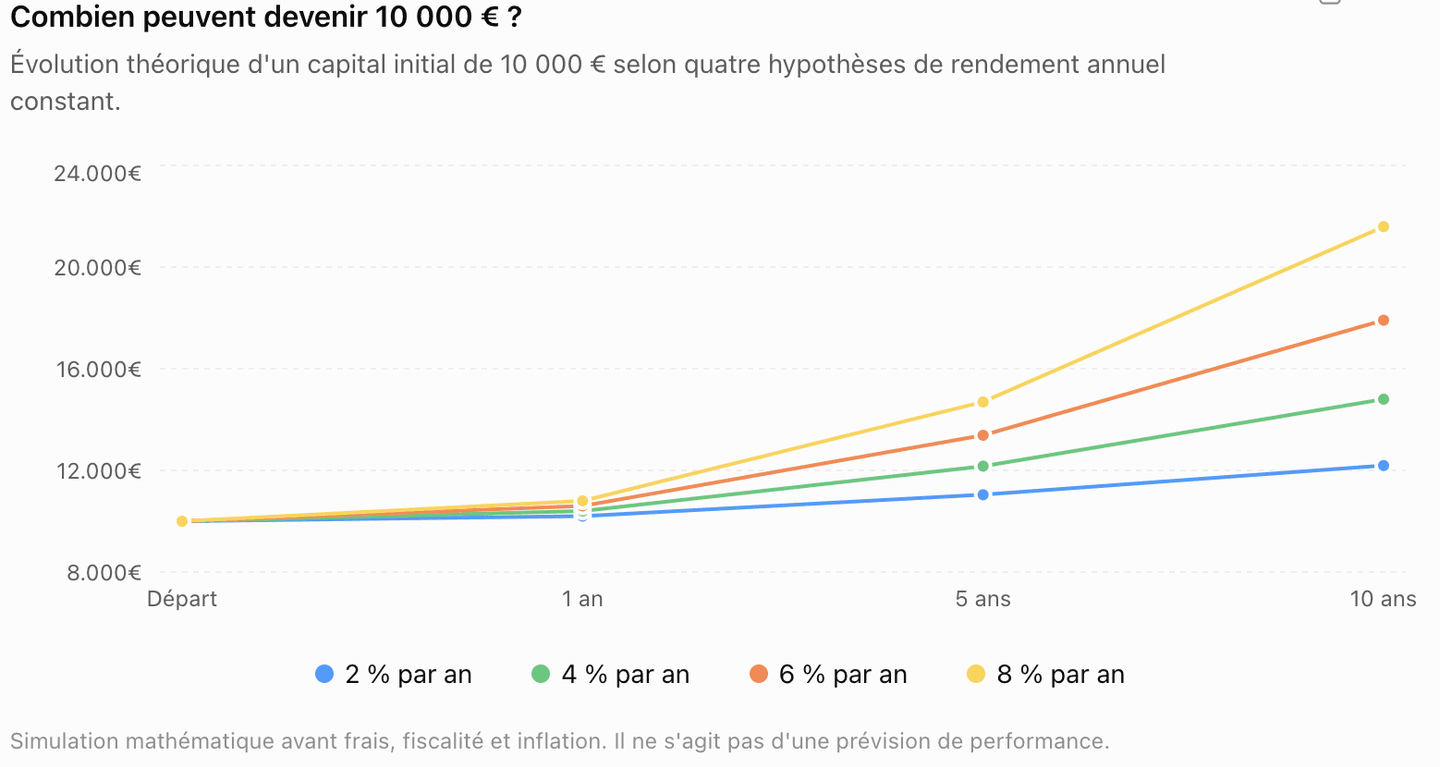
Voici ce que deviendraient théoriquement 10 000 € avec plusieurs hypothèses de rendement annuel constant :
| Hypothèse de rendement annuel | Après 1 an | Après 5 ans | Après 10 ans |
|---|---|---|---|
| 2 % | 10 200 € | 11 041 € | 12 190 € |
| 4 % | 10 400 € | 12 167 € | 14 802 € |
| 6 % | 10 600 € | 13 382 € | 17 908 € |
| 8 % | 10 800 € | 14 693 € | 21 589 € |
Ces chiffres sont de simples simulations mathématiques avant fiscalité, frais et inflation. Ils ne constituent en aucun cas des prévisions de performance.
Dans la réalité, les rendements des marchés varient d’une année à l’autre.
L’intérêt de l’exercice est surtout de montrer que le temps peut avoir autant d’importance que le taux de rendement annuel.
Faut-il investir les 10 000 € d’un coup ou progressivement ?
Une autre question fréquente consiste à savoir s’il vaut mieux investir immédiatement ou étaler les versements.
Investir les 10 000 € immédiatement
L’investissement en une fois, ou lump sum, expose immédiatement l’intégralité du capital au placement choisi.
Si le marché progresse rapidement après l’investissement, tout le capital participe à cette hausse.
À l’inverse, une forte baisse juste après l’achat peut être psychologiquement difficile à supporter.
Investir progressivement
Une autre possibilité consiste par exemple à investir :
1 000 € par mois pendant 10 mois.
Cette méthode permet d’entrer sur le marché à plusieurs niveaux de prix.
Elle peut également être plus confortable psychologiquement pour un investisseur qui craint d’investir l’ensemble de son capital juste avant une correction.
En revanche, une partie de l’argent reste non investie pendant plusieurs mois.
Il n’existe donc pas de méthode systématiquement supérieure : la réponse dépend notamment de l’actif, de l’horizon, du niveau de risque et du comportement de l’investisseur.
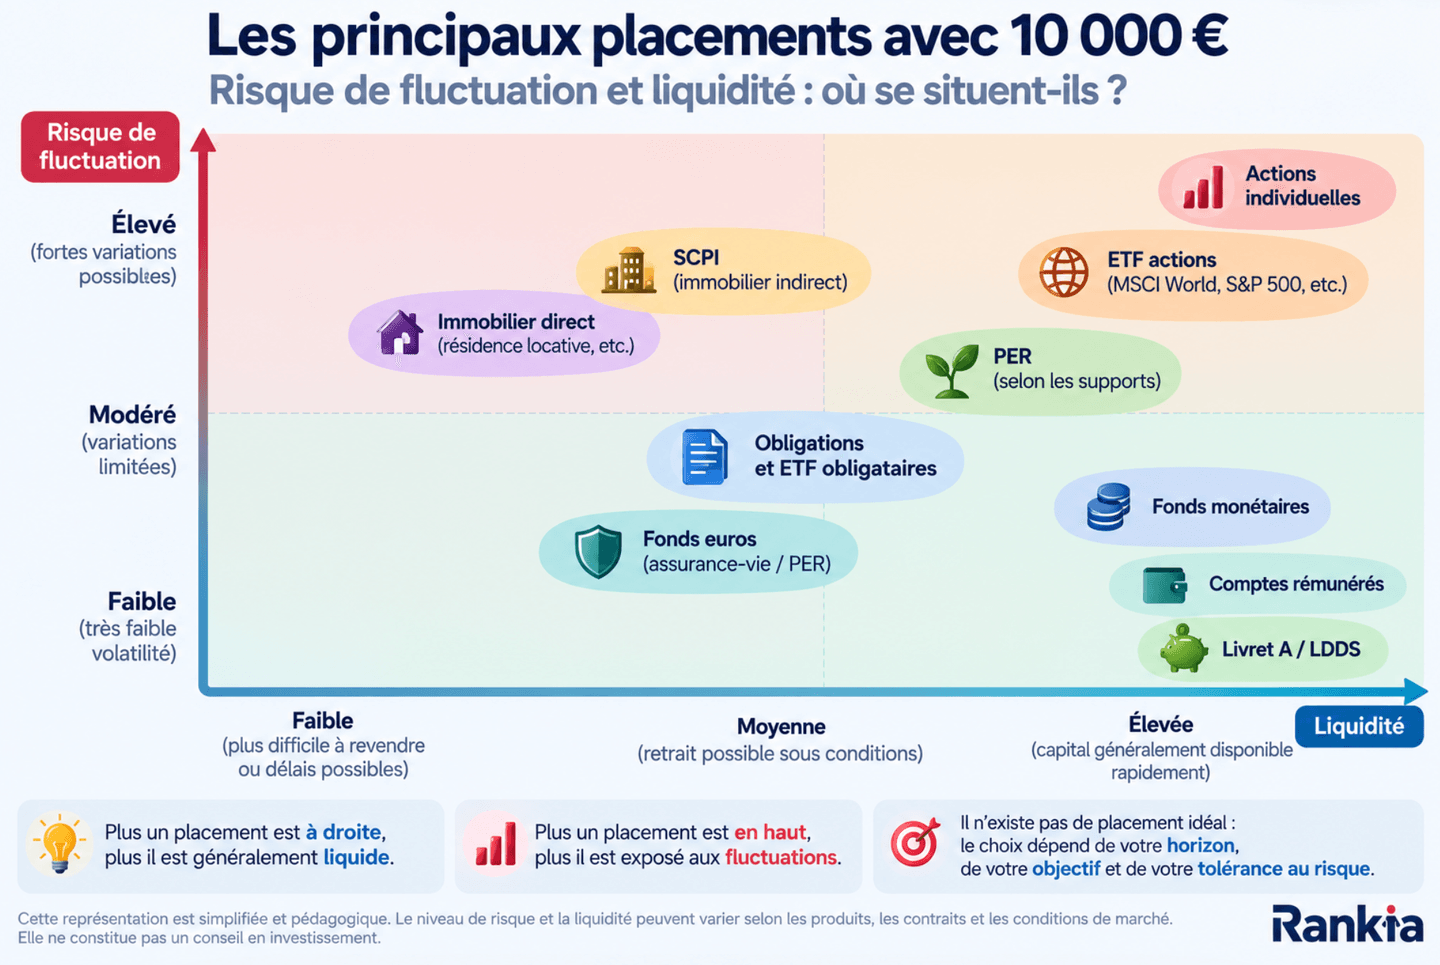
Avant de comparer les placements les moins risqués et ceux offrant davantage de potentiel de rendement, voici comment les principales solutions peuvent se positionner en matière de liquidité et de fluctuations.
Pour automatiser une partie de ses investissements
Certaines plateformes facilitent les versements réguliers ou les achats récurrents, ce qui peut être pratique pour mettre en place une stratégie progressive plutôt que d’investir les 10 000 € en une seule fois.
👉 Découvrir Trade Republic
👉 Découvrir XTB
Où placer 10 000 € sans prendre beaucoup de risque ?
Lorsqu’un investisseur privilégie la stabilité, plusieurs catégories de placements peuvent être étudiées.
| Placement | Capital garanti ?* | Liquidité | Fluctuations possibles |
|---|---|---|---|
| Livret A / LDDS | Oui dans le cadre réglementaire | Très élevée | Non |
| Compte rémunéré | Selon le produit et le régime applicable | Généralement élevée | Généralement faibles ou nulles |
| Fonds euros | Selon les garanties du contrat | Variable | Faibles |
| Fonds monétaire | Non | Généralement élevée | Oui |
| Obligations | Non sauf remboursement par l’émetteur à l’échéance selon les conditions | Variable | Oui |
| ETF obligataire | Non | Élevée en Bourse | Oui |
*Les garanties et mécanismes de protection diffèrent selon les produits. Il faut vérifier les conditions propres à chaque support.
Le point essentiel est que faible risque et capital garanti ne sont pas synonymes.
Où investir 10 000 € pour rechercher davantage de rendement ?
Lorsque l’horizon est long et que l’investisseur accepte davantage de fluctuations, plusieurs grandes familles d’actifs peuvent être considérées :
- actions individuelles ;
- ETF actions ;
- marchés internationaux ;
- immobilier direct ;
- SCPI ou autres supports immobiliers ;
- certains supports de PER ou d’assurance-vie investis sur les marchés.
Le potentiel de rendement plus élevé s’accompagne généralement d’au moins une contrepartie :
- risque de perte ;
- volatilité ;
- liquidité réduite ;
- horizon plus long ;
- frais plus importants ;
- fiscalité spécifique.
Il faut donc éviter de comparer deux placements uniquement à partir du rendement annuel affiché.
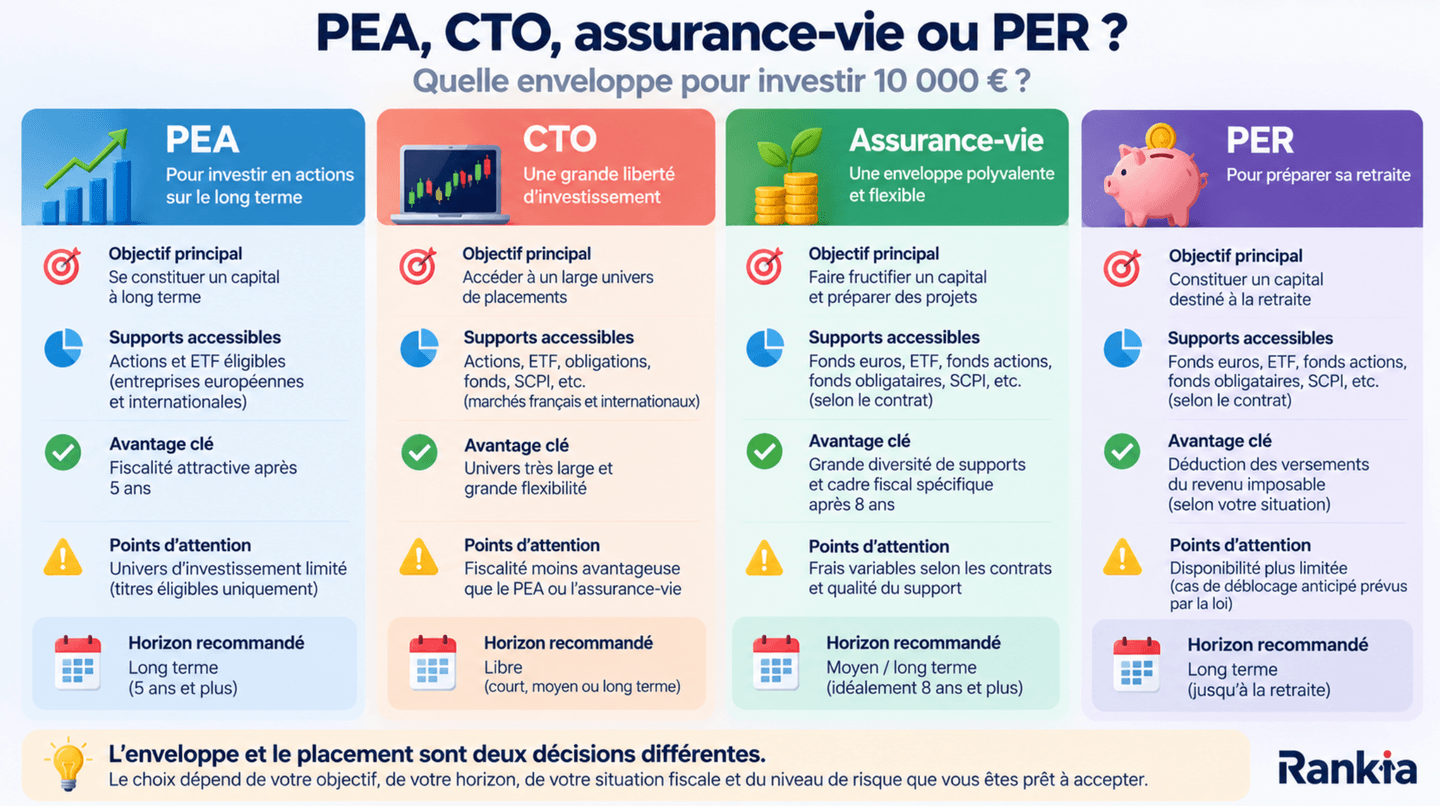
PEA, CTO, assurance-vie ou PER : quelle enveloppe avec 10 000 € ?
Les actifs sélectionnés ne sont qu’une partie de la décision. Il faut également déterminer dans quelle enveloppe les détenir.
| PEA | CTO | Assurance-vie | PER | |
|---|---|---|---|---|
| Actions | Oui | Oui | Via unités de compte | Via supports proposés |
| ETF | Sélection éligible | Très large | Selon contrat | Selon contrat |
| Obligations | Limité | Oui | Via supports | Via supports |
| Fonds euros | Non | Non | Oui selon contrat | Possible selon contrat |
| Fiscalité spécifique | Oui | Oui | Oui | Oui |
| Horizon privilégié | Long terme | Libre | Moyen / long terme | Retraite |
| Disponibilité | Bonne, avec règles fiscales propres | Bonne | Rachats possibles | Plus limitée |
Le CTO offre généralement le plus grand choix de titres, mais sans l’avantage fiscal propre au PEA.
Le PEA est particulièrement adapté à une stratégie actions de long terme lorsque les titres choisis sont éligibles.
L’assurance-vie permet de combiner plusieurs catégories de supports et conserve une logique patrimoniale plus large.
Le PER répond avant tout à un objectif de retraite et doit être étudié en tenant compte de la fiscalité à l’entrée comme à la sortie.
Combien peuvent devenir 10 000 € en 10 ou 20 ans ?
La capitalisation devient encore plus visible lorsque l’horizon s’allonge.
| Rendement annuel théorique | Après 5 ans | Après 10 ans | Après 20 ans |
|---|---|---|---|
| 3 % | 11 593 € | 13 439 € | 18 061 € |
| 5 % | 12 763 € | 16 289 € | 26 533 € |
| 7 % | 14 026 € | 19 672 € | 38 697 € |
Encore une fois, ces montants supposent un rendement parfaitement constant et le réinvestissement intégral des gains. Ils ne tiennent compte ni des frais, ni de la fiscalité, ni de l’inflation.
Ils servent uniquement à illustrer l’effet mathématique de la capitalisation.
Quels placements éviter avec un horizon trop court ?
Certains placements peuvent être intéressants sur le long terme tout en étant mal adaptés à un besoin proche.
- Des actions lorsque l’argent sera nécessaire dans quelques mois: Même un portefeuille diversifié peut subir une correction au mauvais moment.
- Des placements très volatils pour une dépense déjà programmée: La recherche d’un rendement supplémentaire ne compense pas nécessairement le risque de devoir vendre en moins-value.
- Des actifs difficiles à revendre: C’est notamment un point à examiner avec certains placements immobiliers. Une demande de retrait sur une SCPI n’est pas nécessairement exécutée immédiatement.
- Un PER pour de l’argent dont on pourrait avoir besoin prochainement: Le PER répond essentiellement à un objectif retraite. Malgré l’existence de cas de déblocage anticipé, il ne doit pas être considéré comme une simple réserve de trésorerie.
- Un produit que l’on ne comprend pas : Un rendement annoncé ne devrait jamais remplacer la compréhension du fonctionnement du placement, de ses frais, de sa liquidité et de ses risques.
Quelles erreurs éviter avec 10 000 € ?
Quelques erreurs reviennent fréquemment.
- Investir toute son épargne disponible: Un capital destiné à l’investissement ne devrait pas nécessairement remplacer l’épargne permettant de faire face aux dépenses imprévues.
- Choisir uniquement selon le rendement affiché: Il faut également regarder :
- le risque ;
- les frais ;
- la fiscalité ;
- les conditions de retrait ;
- la durée du placement.
- Ignorer l’enveloppe fiscale: Détenir un même type d’actif sur un CTO, un PEA, une assurance-vie ou un PER peut produire des conséquences fiscales différentes.
- Concentrer les 10 000 € sur un seul actif: Une seule action, secteur, cryptomonnaie ou projet immobilier expose davantage à un risque spécifique.
- Choisir un placement incompatible avec son horizon: Un bon investissement à vingt ans peut être un mauvais support pour un capital nécessaire dans six mois.
Que faire avec 10 000 € en 2026 selon son horizon ?
La logique peut finalement être résumée ainsi :
| Horizon / objectif | Enjeu principal | Placements à étudier |
|---|---|---|
| 1 an | Disponibilité et stabilité | Livrets, comptes rémunérés, monétaire |
| 5 ans | Compromis rendement / risque | Assurance-vie, obligations, ETF selon allocation |
| 10 ans et plus | Croissance du capital | PEA, ETF, actions, immobilier |
| Retraite | Constitution d’un capital de très long terme | PER, assurance-vie, ETF, immobilier |
Avec 10 000 €, la question n’est donc pas uniquement « où placer mon argent ? », mais plutôt :
« Quand vais-je en avoir besoin et quel niveau de risque puis-je accepter jusque-là ? »
Pour un horizon d’un an, conserver la disponibilité du capital peut être prioritaire.
À cinq ans, une combinaison de supports défensifs et de marchés financiers devient plus envisageable.
À dix ans ou davantage, les ETF actions, le PEA ou l’immobilier peuvent prendre davantage de place.
Enfin, lorsqu’il s’agit spécifiquement de préparer la retraite, le PER ajoute une dimension fiscale et patrimoniale qui mérite d’être comparée à l’assurance-vie et aux autres enveloppes.
Il n’existe donc pas un placement idéal pour 10 000 €, mais plusieurs constructions possibles selon l’horizon, l’objectif, le besoin de liquidité et le risque accepté.