
Obligation d’État : définition, fonctionnement et taux en 2026 (OAT, Treasuries)

Sommaire
Une obligation d'État, ou obligation souveraine, est un titre de dette émis par un État pour financer ses dépenses publiques. En l'achetant, vous prêtez de l'argent à ce pays, qui vous verse des intérêts (le coupon) puis vous rembourse à l'échéance.
Longtemps considérées comme un placement sans histoire, les obligations d'État sont revenues au cœur de l'actualité en 2026. Le taux à 10 ans de la France a dépassé 5 % en octobre, du jamais-vu depuis 2002, et le taux à 10 ans américain est repassé au-dessus de 5 % le 10 novembre après une inflation plus forte que prévu. Voici comment fonctionnent ces titres, ce que signifient ces niveaux de taux et comment investir depuis la France.
| L'essentiel | À retenir |
|---|---|
| Émetteur | Un État (France, États-Unis, Allemagne, Italie…) |
| En France | OAT (2 à 50 ans), émises par l'Agence France Trésor et cotées sur Euronext Paris |
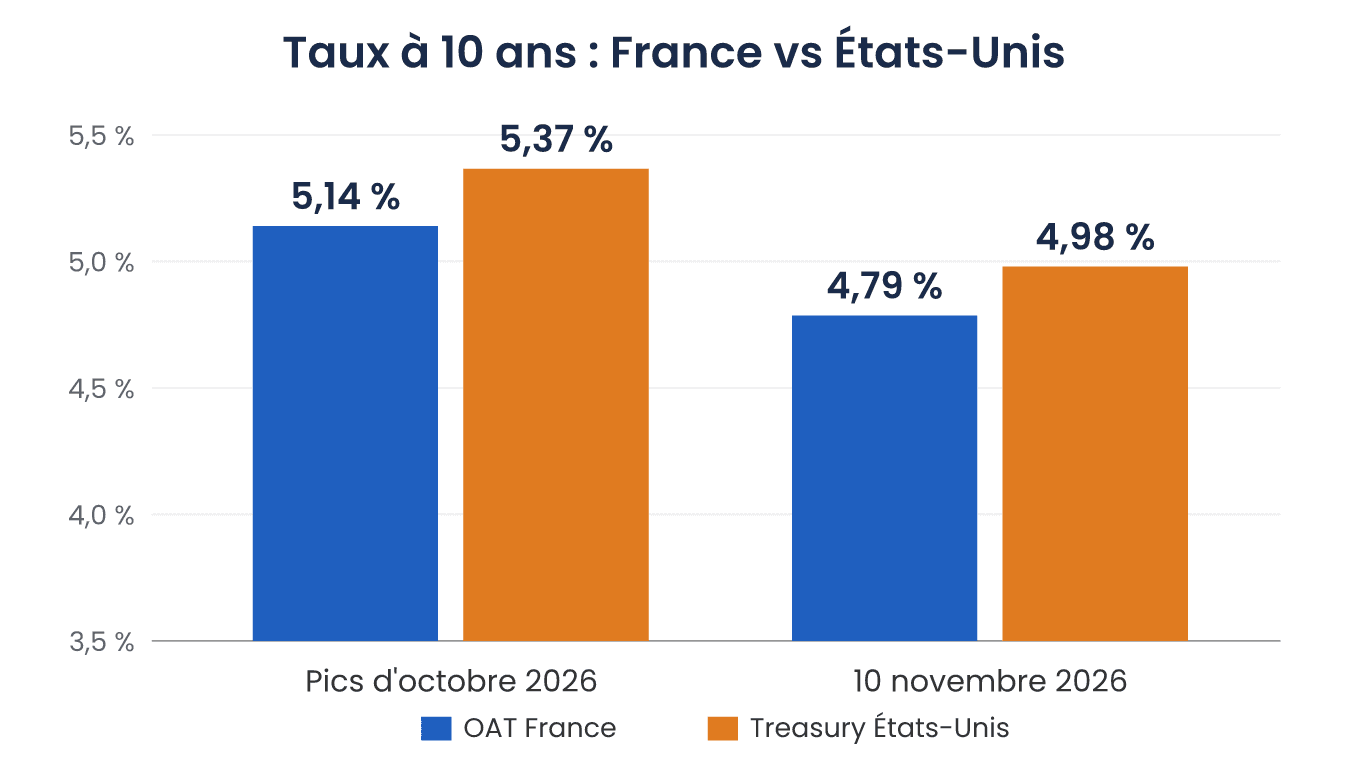
| Taux à 10 ans France | Environ 4,79 % le 10 novembre 2026, après un pic à 5,14 % le 22 octobre |
| Taux à 10 ans États-Unis | 4,98 % en clôture le 10 novembre 2026, brièvement au-dessus de 5 % |
| Comment investir | En direct sur un compte-titres, via des ETF obligataires ou une assurance-vie |
| PEA | Non éligible |
| Fiscalité (CTO) | Prélèvement forfaitaire unique de 31,4 % sur les coupons et les plus-values |
| Principal risque | La hausse des taux, qui fait baisser le prix des obligations déjà émises |
Taux des obligations d'État : où en est-on en novembre 2026 ?
États-Unis : le taux à 10 ans repasse au-dessus de 5 %
Le 10 novembre 2026, l'inflation américaine d'octobre est ressortie au-dessus des attentes (+0,4 % sur un mois, contre +0,3 % attendu). Dans la foulée, le gouverneur de la Fed Christopher Waller s'est dit favorable à une hausse des taux en décembre, sans exclure un relèvement d'un demi-point. Le marché obligataire a immédiatement réagi :
| Treasury américain | Clôture du 10 novembre 2026 | Variation sur la séance |
|---|---|---|
| 2 ans | 4,73 % | +0,17 point |
| 10 ans | 4,98 % (plus de 5 % en séance) | +0,10 point |
| 30 ans | 5,35 % | +0,09 point |
Le taux à 2 ans, le plus sensible aux décisions de la banque centrale, a bondi bien plus que les échéances longues : les investisseurs anticipent désormais à près de 90 % une hausse de 25 points de base lors de la réunion de la Fed des 8 et 9 décembre. En octobre, le taux à 10 ans américain avait déjà atteint 5,365 %, son plus haut depuis 24 ans.
France : l'OAT à 10 ans au plus haut depuis 2002
Côté français, la tension est d'abord budgétaire et politique. Le taux de l'OAT à 10 ans a franchi 5 % le 21 octobre 2026, puis touché 5,14 % le 22 octobre, un niveau inédit depuis juillet 2002. Ce jour-là, l'écart avec le Bund allemand (le spread) a atteint 167,8 points de base, son plus haut depuis 2011, et la France a même emprunté plus cher que les États-Unis, une première depuis 2013.
Plusieurs facteurs expliquent cette défiance : un déficit public attendu à 5,4 % du PIB en 2026, une dette publique de 119 % du PIB, un budget difficile à faire adopter, des tensions sociales et l'élection présidentielle du printemps 2027. Le 23 octobre, Moody's a finalement maintenu la note de la France à Aa3 avec perspective négative. Le taux à 10 ans est depuis redescendu autour de 4,79 % le 10 novembre.
« Les tensions sociales rendent le vote du budget plus difficile et laissent au gouvernement peu de marge, que ce soit pour des dépenses ou des baisses d'impôts. »
Charlotte de Montpellier, économiste chez ING, le 22 octobre 2026 (via Reuters)
Pour l'État, la facture s'alourdit : l'Agence France Trésor prévoit un programme record de 340 milliards d'euros d'émissions à moyen et long terme en 2027, et la charge de la dette devrait passer de 62,6 milliards d'euros en 2026 à 72,9 milliards en 2027. Pour l'épargnant, en revanche, ces niveaux de taux rendent les obligations d'État plus rémunératrices qu'elles ne l'ont été depuis plus de vingt ans.
Qu'est-ce qu'une obligation d'État ?
Une obligation d'État est un titre de créance émis par un gouvernement. L'État emprunte une somme pour une durée fixée à l'avance et s'engage à verser des intérêts réguliers, puis à rembourser le capital (la valeur nominale) à l'échéance.
Contrairement à une obligation d'entreprise, qui dépend de la santé financière d'une société, une obligation souveraine repose sur la capacité de remboursement d'un pays : ses recettes fiscales, sa croissance et sa crédibilité budgétaire. C'est ce qui en fait, pour les grands pays développés, l'un des placements les moins risqués… sans être pour autant sans risque, comme le rappelle l'année 2026.
Le rendement exigé par les investisseurs dépend de deux éléments : le niveau général des taux, fixé en grande partie par la banque centrale, et la prime de risque propre à chaque État. C'est cette prime qui explique pourquoi la France emprunte plus cher que l'Allemagne. Pour les bases communes à toutes les obligations, consultez notre guide qu'est-ce qu'une obligation ?
Les différents types d'obligations d'État
En France : OAT, OATi et BTF
- OAT (Obligations assimilables du Trésor) : la dette à moyen et long terme de l'État français, d'une durée de 2 à 50 ans. Elles versent un coupon fixe annuel et sont remboursées à 100 % du nominal à l'échéance. Elles sont cotées sur Euronext Paris avec une valeur nominale de 1 €, ce qui permet d'investir de petits montants.
- OATi et OAT€i : des OAT dont le capital est indexé sur l'inflation française (OATi) ou de la zone euro (OAT€i). Elles protègent contre la hausse des prix, en échange d'un coupon plus faible.
- OAT démembrées (strips) : le coupon et le capital sont négociés séparément.
- BTF (Bons du Trésor à taux fixe) : la dette à court terme de l'État (moins d'un an), sans coupon : ils sont émis en dessous de leur valeur de remboursement. Ils s'adressent surtout aux investisseurs institutionnels. Voir aussi notre article sur les bons du Trésor.
Les principales obligations d'État étrangères
| Pays | Nom | Échéances | Particularité |
|---|---|---|---|
| États-Unis | T-Bills, T-Notes, T-Bonds (Treasuries) | Quelques semaines à 30 ans | Référence mondiale ; risque de change euro/dollar pour un investisseur français |
| Allemagne | Bund (et Bobl, Schatz) | 2 à 30 ans | Référence de la zone euro, taux les plus bas |
| Italie | BTP | 2 à 50 ans | Prime de risque historiquement plus élevée |
| Royaume-Uni | Gilts | Jusqu'à 50 ans et plus | Libellés en livres sterling |
Comment fonctionne une obligation d'État ?
Quatre notions suffisent pour lire une obligation d'État :
- La valeur nominale : le montant que l'État rembourse à l'échéance (1 € par titre pour une OAT cotée).
- Le coupon : l'intérêt versé chaque année, exprimé en pourcentage du nominal. Une OAT 3,70 % verse 37 € brut par an pour 1 000 € de nominal.
- L'échéance : la date de remboursement. Plus elle est lointaine, plus le prix de l'obligation réagit aux variations de taux.
- Le prix : il s'exprime en pourcentage du nominal. Un cours de 95 % signifie que 1 000 € de nominal coûtent 950 €, auxquels s'ajoute le coupon couru depuis le dernier versement.
Le rendement à l'échéance combine les coupons et l'écart entre le prix payé et le remboursement à 100 %. C'est ce chiffre, et non le coupon, qui indique ce que vous gagnerez réellement si vous conservez le titre jusqu'au bout. Par exemple, une OAT à faible coupon achetée nettement sous le pair peut offrir un rendement proche de celui d'une OAT récente à coupon élevé.
Pourquoi le prix d'une obligation baisse quand les taux montent ?
Le prix et le rendement d'une obligation évoluent toujours en sens inverse. Imaginez que vous déteniez une OAT versant un coupon de 3 %. Si l'État émet ensuite de nouvelles OAT à 4,8 %, plus personne ne voudra racheter la vôtre au même prix : son cours doit baisser jusqu'à ce que son rendement rejoigne celui du marché.
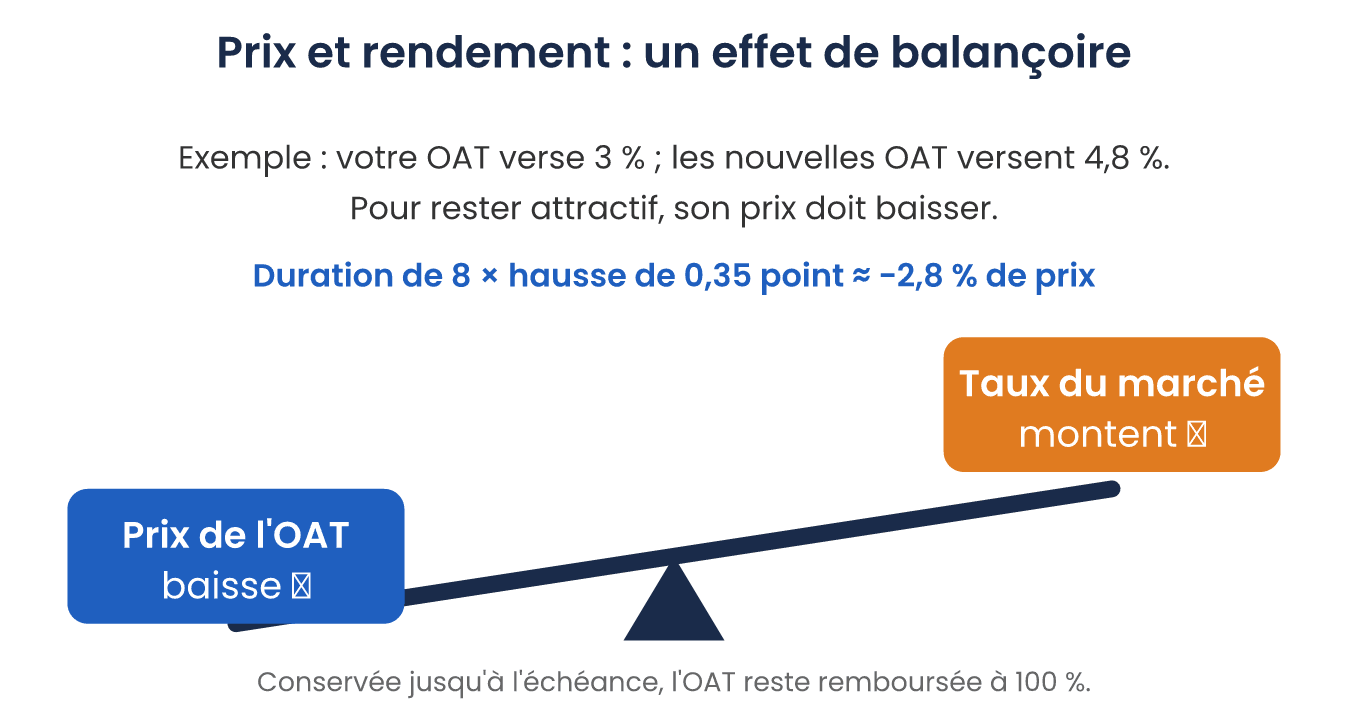
L'ampleur de ce mouvement dépend de la duration, qui mesure la sensibilité du prix aux taux. Pour une OAT à 10 ans dont la duration est d'environ 8, une hausse des taux de 0,35 point se traduit par une baisse du prix d'environ 8 × 0,35 = 2,8 %. À l'inverse, si les taux redescendent, le prix remonte.
Conséquence pratique : si vous conservez l'obligation jusqu'à l'échéance, ces variations n'ont aucun impact sur le remboursement, qui reste de 100 %. Elles ne comptent que si vous vendez avant.
Quels sont les risques d'une obligation d'État ?
- Le risque de taux : la hausse des taux fait baisser le prix des obligations déjà émises, comme l'ont montré les mois d'octobre et de novembre 2026.
- Le risque de crédit : un État peut voir sa note dégradée par les agences (S&P, Moody's, Fitch), ce qui fait monter son taux d'emprunt. C'est la crainte qui a pesé sur la France en octobre.
- Le risque d'inflation : un coupon fixe perd de son pouvoir d'achat si l'inflation accélère. Les OATi et OAT€i sont conçues pour s'en protéger.
- Le risque de change : un Treasury américain rapporte en dollars. Si le dollar baisse face à l'euro, le gain d'un investisseur français diminue, même si le titre est remboursé intégralement.
- Le risque de défaut : rare pour les grands pays développés, mais réel. L'Argentine a fait défaut pour la neuvième fois de son histoire en 2020, avant de restructurer sa dette.
Obligation d'État ou obligation d'entreprise ?
| Critère | Obligation d'État | Obligation d'entreprise |
|---|---|---|
| Émetteur | Un pays | Une société |
| Risque de défaut | Très faible pour les grands pays développés | Plus élevé, variable selon la notation |
| Rendement | Plus faible, à échéance égale | Plus élevé, pour rémunérer le risque |
| Liquidité | Très élevée | Plus variable |
| Rôle en portefeuille | Socle défensif, valeur refuge | Recherche de rendement |
Les deux sont complémentaires. Avec des taux souverains proches de 5 % aux États-Unis et en France, l'écart de rendement offert par les obligations d'entreprises de bonne qualité s'est toutefois réduit, ce qui renforce l'intérêt relatif de la dette d'État.
Comment investir dans des obligations d'État depuis la France ?
1. Acheter des OAT en direct sur un compte-titres
Les OAT se négocient sur Euronext Paris comme des actions, depuis un compte-titres ordinaire (elles ne sont pas éligibles au PEA). Avec un nominal de 1 €, vous pouvez acheter le montant de votre choix. Vérifiez trois éléments avant de passer l'ordre : l'échéance, le coupon et surtout le rendement à l'échéance au prix actuel. Pensez aussi aux frais de courtage, qui pèsent davantage sur un placement à rendement modéré.
Acheter des OAT depuis sa banque avec BNP Paribas
Si vous découvrez les obligations et préférez être accompagné, BNP Paribas est une option pertinente : son compte-titres permet de détenir des obligations cotées comme les OAT au sein de votre banque, avec l'appui d'un conseiller pour choisir l'échéance et comprendre le rendement à l'échéance avant d'investir.
2. Passer par un ETF obligataire
Un ETF d'obligations d'État permet d'investir dans plusieurs obligations en une seule transaction, sans avoir à acheter chaque titre individuellement.
Voici quelques exemples :
- ETF obligations d'État zone euro : exposés notamment aux dettes française, allemande et italienne, sans risque de change en euros.
- iShares Core € Govt Bond UCITS ETF (IE0008U15456) : investit dans des obligations d'État de la zone euro, avec capitalisation des revenus.
- ETF obligataires à court ou long terme : les premiers sont généralement moins sensibles aux variations des taux, tandis que les seconds sont plus volatils.
- iShares € Govt Bond 1-3yr UCITS ETF (IE00B3VTMJ91) : se concentre sur les obligations d'État européennes à court terme, généralement moins sensibles aux variations des taux.
- ETF Treasuries américains : investis dans la dette publique des États-Unis, avec un risque de change pour les ETF non couverts en euros.
- iShares $ Treasury Bond 7-10yr UCITS ETF (IE00BYVQ9G36) : permet de s'exposer aux obligations du Trésor américain, avec un risque de change EUR/USD.
Contrairement à une obligation détenue jusqu'à son échéance, un ETF obligataire classique n'a pas de date de remboursement garantie : son cours évolue notamment avec les taux d'intérêt.
Retrouvez notre sélection des meilleurs ETF obligataires pour comparer les fonds disponibles.
Investir dans les ETF obligataires avec DEGIRO
DEGIRO donne accès à de nombreux ETF, dont une sélection à 1 € de frais par transaction sur Tradegate. Une solution pour diversifier son exposition aux obligations d'État à faibles frais de courtage.
3. Via l'assurance-vie
Le fonds en euros de l'assurance-vie est majoritairement investi en obligations, notamment en dette d'État. Il permet ainsi de s'exposer indirectement au marché obligataire, avec une garantie en capital dont les modalités dépendent du contrat. Certains contrats proposent également des ETF et fonds obligataires en unités de compte, avec un risque de perte en capital et une fiscalité avantageuse après huit ans.
Par exemple, Fortuneo Vie propose deux fonds en euros, dont Suravenir Opportunités 2, qui a servi jusqu'à 4,5 % net de frais de gestion en 2025, selon la proportion investie en unités de compte. Le contrat ne facture aucuns frais sur les versements ni sur les arbitrages, hors frais spécifiques éventuels.
Fortuneo Vie : jusqu'à 1 500 € offerts
Du 1er novembre au 15 décembre 2026, Fortuneo propose une prime de 500 € à 1 500 € pour une première adhésion, selon le versement initial (à partir de 50 000 €). Code FTOAV2026, sous conditions.
Quelle fiscalité pour les obligations d'État ?
Sur un compte-titres ordinaire, les coupons et les plus-values de cession sont soumis au prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026 (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif. Les obligations d'État et les ETF obligataires ne sont pas éligibles au PEA.
L'assurance-vie reste l'enveloppe la plus avantageuse pour une détention longue via des supports obligataires.
Faut-il investir dans les obligations d'État en 2026 ?
Avec des taux à 10 ans proches de 5 % en France comme aux États-Unis, les obligations d'État offrent des rendements inédits depuis le début des années 2000. Pour un épargnant qui conserve ses titres jusqu'à l'échéance, verrouiller ces niveaux peut avoir du sens. Le risque est de court terme : si la Fed relève ses taux en décembre ou si la crise budgétaire française s'aggrave, les taux peuvent encore monter et les prix baisser temporairement.
Une approche prudente consiste à étaler ses achats dans le temps, à varier les échéances et à ne pas concentrer son épargne sur un seul émetteur. Pour suivre les prochaines étapes, consultez notre calendrier de la prochaine réunion de la BCE et notre analyse de l'inflation américaine.
Questions fréquentes sur les obligations d'État
Sources : Reuters (22 octobre 2026), Agence France Trésor, CME FedWatch et clôtures de marché du 10 novembre 2026. Cet article est publié à titre informatif et ne constitue pas un conseil en investissement. Tout investissement comporte un risque de perte en capital.
Avertissements :
Degiro: investir comporte un risque de perte en capital. Les produits financiers, y compris les actions, ETF, options, futures, produits à effet de levier et cryptoactifs, ne conviennent pas à tous les investisseurs.
Frais : des frais de change, de connectivité, de spread, de gestion ou des frais externes liés au produit peuvent s’appliquer. Consultez la grille tarifaire DEGIRO applicable.
Affiliation : ce contenu contient des liens affiliés. Si vous ouvrez un compte ou effectuez une transaction via ces liens, l’éditeur peut recevoir une rémunération, sans coût supplémentaire pour vous, sauf indication contraire.