
Pourquoi les ETF obligataires chutent-ils quand les taux montent ? Le cas de 2026

Sommaire
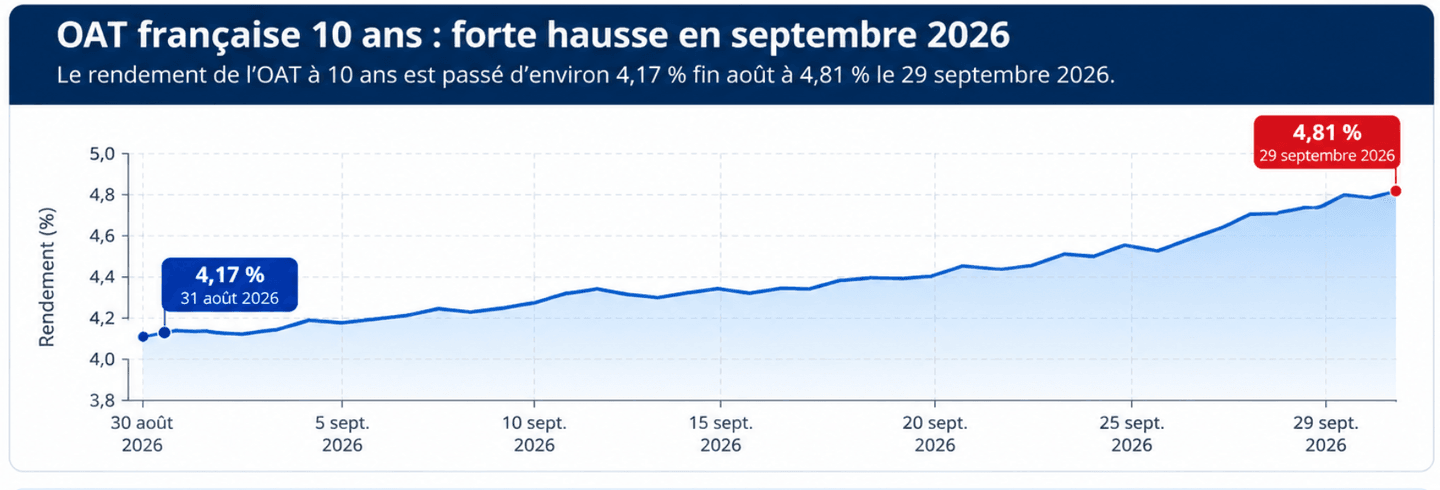
Les taux obligataires repartent fortement à la hausse en cette fin de mois de septembre 2026. En France, le rendement de l’OAT à 10 ans a atteint 4,813 % le 29 septembre, contre environ 4,17 % à la fin août. Aux États-Unis, les tensions sont encore plus marquées : les rendements des Treasuries à 10 et 30 ans évoluent autour de niveaux qui n’avaient plus été observés depuis plusieurs décennies.
Cette remontée peut sembler être une bonne nouvelle pour les investisseurs obligataires : après tout, des taux plus élevés signifient que les nouvelles obligations proposent des rendements plus intéressants.
Mais elle a une conséquence immédiate souvent moins bien comprise : le prix des obligations déjà en circulation baisse.
Et donc, par extension, de nombreux ETF obligataires peuvent enregistrer des performances négatives lorsque les taux montent fortement.
Alors pourquoi les obligations chutent-elles actuellement ? Pourquoi les ETF obligataires sont-ils particulièrement sensibles aux mouvements de taux ? Et quelles sont les différences entre un ETF obligataire à court terme et un ETF exposé aux obligations à 20 ou 30 ans ?
Pourquoi les obligations chutent-elles en septembre 2026 ?
La fin du mois de septembre est marquée par une nouvelle forte tension sur les marchés obligataires mondiaux.
Aux États-Unis, le rendement du Treasury à 10 ans s'est récemment rapproché de 5,3 %, tandis que celui à 30 ans a dépassé 5,6 %. La hausse des rendements s'est accompagnée d'une baisse des prix des obligations et d'une pression supplémentaire sur les marchés actions.
Plusieurs facteurs expliquent ce mouvement.
Une inflation toujours difficile à maîtriser
Lorsque les investisseurs anticipent une inflation durablement élevée, ils demandent généralement un rendement supérieur pour détenir des obligations à long terme.
Pourquoi ?
Parce qu'une inflation élevée réduit la valeur réelle des intérêts et du capital qui seront remboursés plusieurs années plus tard.
Une obligation rapportant 3 % devient ainsi nettement moins attractive si l'inflation évolue elle aussi autour de niveaux élevés.
La hausse des prix de l'énergie
La remontée des prix du pétrole a également ravivé les inquiétudes concernant l'inflation.
L'énergie influence directement les coûts de transport, de production et, indirectement, une grande partie des prix payés par les entreprises et les consommateurs.
Lorsque le pétrole augmente fortement, les investisseurs peuvent donc revoir à la hausse leurs anticipations d'inflation et anticiper des politiques monétaires plus restrictives.
Des taux directeurs susceptibles de rester élevés plus longtemps
Les marchés obligataires ne réagissent pas uniquement aux décisions actuelles de la BCE ou de la Réserve fédérale.
Ils essaient surtout d'anticiper l'évolution future des taux d'intérêt.
Si les investisseurs pensent que les banques centrales devront maintenir leurs taux élevés plus longtemps, voire les augmenter de nouveau, les obligations existantes offrant de faibles coupons deviennent moins attractives.
Leur prix baisse alors jusqu'à ce que leur rendement redevienne compétitif.
L'augmentation des besoins de financement des États
Les États doivent également émettre d'importants volumes de dette afin de financer leurs déficits et refinancer les obligations arrivant à échéance.
Une augmentation de l'offre d'obligations peut contribuer à faire monter les rendements exigés par les investisseurs, surtout lorsque les inquiétudes sur les finances publiques augmentent.
C'est l'un des éléments qui expliquent actuellement la pression exercée sur plusieurs marchés obligataires développés.
Pourquoi le prix d'une obligation baisse-t-il quand son rendement monte ?
C'est probablement la relation la plus importante à comprendre lorsqu'on investit en obligations :
le prix d'une obligation et son rendement évoluent généralement en sens inverse.
Prenons un exemple volontairement simplifié.
Vous détenez une obligation d'une valeur de 1 000 € rapportant 2 % par an.
Elle verse donc : 20 € d'intérêts par an.
Quelques mois plus tard, les taux augmentent fortement et de nouvelles obligations similaires rapportent désormais 5 %.
Un investisseur peut donc acheter une nouvelle obligation de 1 000 € et recevoir : 50 € d'intérêts par an.
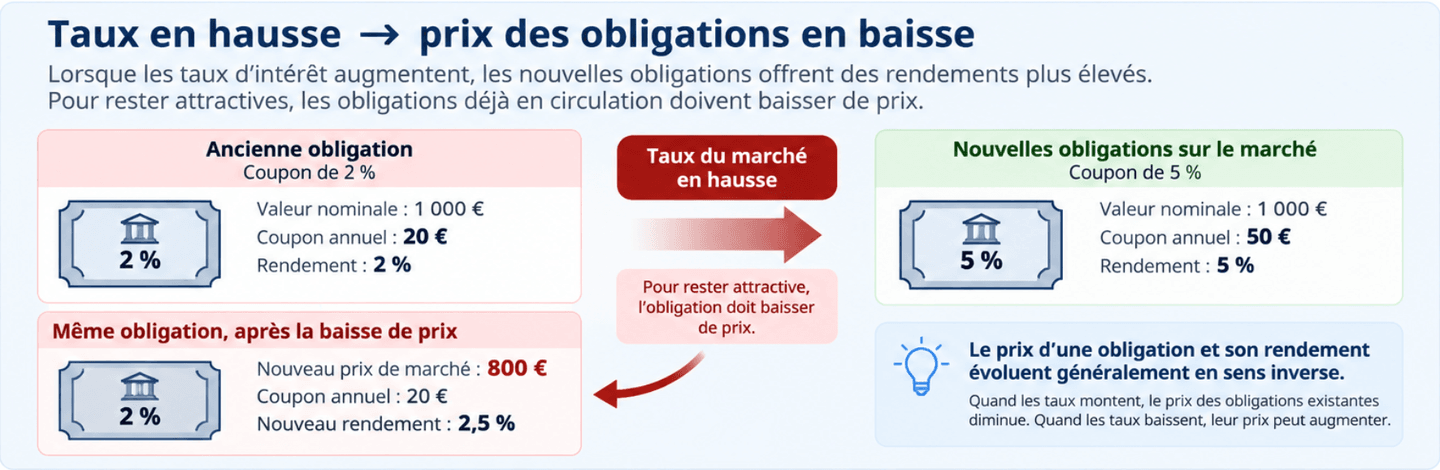
Pourquoi accepterait-il de payer 1 000 € pour votre ancienne obligation qui ne rapporte que 20 € ?
Pour devenir attractive, son prix doit diminuer.
Si son prix de marché tombe par exemple à 800 €, les 20 € d'intérêts représentent désormais un rendement de :
20 / 800 = 2,5 %.
Le calcul réel est plus complexe, notamment parce qu'il faut tenir compte du remboursement à l'échéance, mais le mécanisme reste le même :
quand les taux du marché augmentent, le prix des obligations existantes à taux fixe tend à diminuer.
À l'inverse, lorsque les taux baissent, les anciennes obligations proposant des coupons élevés deviennent plus intéressantes et leur prix peut augmenter.
Pourquoi les ETF obligataires baissent-ils quand les taux montent ?
Un ETF obligataire détient généralement plusieurs dizaines, centaines, voire milliers d'obligations.
Lorsque les taux d'intérêt augmentent, la valeur de marché d'une partie de ces obligations diminue.
La valeur liquidative de l'ETF peut donc elle aussi reculer.
C'est pourquoi un ETF obligataire n'est pas équivalent à un simple compte rémunéré ou à un placement dont le capital resterait mécaniquement stable.
Sa valeur fluctue quotidiennement sur les marchés.
La situation peut notamment surprendre un investisseur qui observe simultanément :
- des taux obligataires à 4 ou 5 % ;
- et son ETF obligataire afficher une performance négative.
Il n'y a pourtant pas de contradiction.
Les nouveaux rendements sont plus élevés précisément parce que les prix des anciennes obligations ont baissé.
À plus long terme, un ETF peut progressivement remplacer les obligations arrivant à échéance par de nouvelles obligations proposant des rendements plus élevés. Mais à court terme, une hausse rapide des taux peut provoquer des pertes en capital.
Vous souhaitez accéder à des ETF obligataires ?
DEGIRO donne accès à une large gamme d’ETF négociés sur plusieurs places boursières internationales. Cela peut notamment permettre de comparer différents types d’exposition obligataire, selon la maturité, la zone géographique ou encore le type d’émetteur.
👉 À lire également : notre sélection des meilleurs ETF obligataires en 2026.
Quels ETF obligataires sont les plus sensibles à la hausse des taux ?
Tous les ETF obligataires ne réagissent pas de la même manière.
L'un des principaux éléments à regarder est la duration.
La duration permet notamment d'estimer la sensibilité d'un portefeuille obligataire aux variations des taux d'intérêt.
Plus elle est élevée, plus le prix de l'obligation ou de l'ETF est généralement sensible à une variation des taux.
ETF obligataires à court terme
Un ETF composé principalement d'obligations arrivant à échéance dans un à trois ans présente généralement une duration relativement faible.
Il est donc moins sensible aux variations des taux longs.
En outre, les obligations arrivent rapidement à maturité et peuvent être remplacées par de nouvelles émissions offrant les taux actuellement disponibles sur le marché.
ETF obligataires à long terme
À l'inverse, un ETF exposé aux obligations à 10, 20 ou 30 ans peut afficher une duration beaucoup plus élevée.
Une hausse de taux de quelques dizaines de points de base peut alors provoquer des mouvements de prix importants.
Cela fonctionne également dans l'autre sens : si les taux longs baissent fortement, les ETF obligataires de longue duration peuvent davantage progresser.
Cette différence explique pourquoi deux ETF investissant pourtant tous deux dans des obligations d'État peuvent avoir des performances très différentes.
Court terme, long terme : comparez les différentes expositions obligataires
La duration joue un rôle central dans la sensibilité d’un ETF aux taux d’intérêt. Chez DEGIRO, les investisseurs peuvent accéder à une large gamme d’ETF, ce qui permet de rechercher des produits exposés à différentes maturités et différents marchés obligataires.
Duration : un exemple simple
Supposons deux ETF obligataires :
| ETF | Duration approximative |
|---|---|
| ETF obligations court terme | 2 ans |
| ETF obligations long terme | 15 ans |
Une approximation couramment utilisée consiste à considérer qu'une hausse des taux de 1 point de pourcentage pourrait entraîner, toutes choses égales par ailleurs, une baisse d'environ :
- 2 % pour un portefeuille ayant une duration de 2 ans ;
- 15 % pour un portefeuille ayant une duration de 15 ans.
Il ne s'agit que d'une approximation : la convexité, les coupons, les mouvements de la courbe des taux et la composition de l'ETF influencent également sa performance.
Mais cela permet de comprendre pourquoi les ETF obligataires à très longue échéance peuvent devenir particulièrement volatils lorsque les marchés révisent brutalement leurs anticipations de taux.
Pourquoi le taux de l'OAT française à 10 ans approche-t-il 5 % ?
La France est directement concernée par la remontée des rendements européens.
Le rendement de l'obligation française à 10 ans est passé d'environ 4,17 % le 31 août à 4,81 % le 29 septembre 2026, soit une hausse de plus de 60 points de base en moins d'un mois.
La Banque de France confirme également la forte progression des rendements obligataires français à différentes échéances au cours des dernières séances de septembre.
Cette évolution ne dépend toutefois pas uniquement de la politique de la BCE.
Plusieurs facteurs peuvent influencer les OAT :
- les anticipations concernant les taux directeurs de la BCE ;
- l'inflation en France et dans la zone euro ;
- le niveau des taux allemands ;
- la situation budgétaire française ;
- le volume de dette à émettre ;
- la prime de risque demandée par les investisseurs ;
- l'environnement international des taux.
Il est donc utile de regarder également le spread OAT-Bund, c'est-à-dire la différence de rendement entre les obligations françaises et allemandes à échéance comparable.
Une hausse généralisée des taux européens et une hausse spécifique de la prime de risque française n'ont pas exactement la même signification.
ETF obligataires court terme ou long terme : quelles différences dans ce contexte ?
La forte remontée des taux rappelle qu'il ne suffit pas de regarder le rendement affiché par un ETF obligataire.
Il faut également comprendre le risque de duration.
| Caractéristique | Obligations court terme | Obligations long terme |
|---|---|---|
| Sensibilité aux taux | Plus faible | Plus forte |
| Duration | Généralement basse | Généralement élevée |
| Volatilité potentielle | Plus limitée | Plus importante |
| Renouvellement des obligations | Rapide | Plus lent |
| Sensibilité à une forte baisse future des taux | Plus faible | Plus élevée |
Un ETF à échéances courtes peut donc être moins exposé aux fortes variations des taux.
Un ETF de longue duration peut en revanche davantage bénéficier d'une éventuelle baisse future des taux, mais il supporte aussi davantage de risque si les rendements continuent d'augmenter.
Il n'existe donc pas de maturité universellement préférable : le choix dépend notamment de l'horizon d'investissement, du niveau de risque recherché et des anticipations de taux.
Des taux obligataires plus élevés sont-ils une bonne ou une mauvaise nouvelle ?
Cela dépend en grande partie de la position de l'investisseur.
Pour celui qui détenait déjà des obligations
Une hausse brutale des taux peut provoquer une baisse de la valeur de marché du portefeuille.
La situation est particulièrement visible dans les ETF obligataires, dont le prix est coté quotidiennement.
Pour un nouvel investisseur
La situation est différente.
La baisse des prix et la hausse des rendements signifient que les obligations nouvellement émises, ou certaines obligations achetées sur le marché secondaire, proposent désormais des rendements plus élevés qu'auparavant.
Le marché obligataire peut donc devenir plus rémunérateur à l'entrée, même si sa volatilité augmente.
C'est l'un des paradoxes des obligations :
la hausse des rendements peut pénaliser les détenteurs actuels tout en améliorant les rendements disponibles pour les nouveaux investisseurs.
Faut-il attendre que les taux cessent de monter avant d'investir en obligations ?
Personne ne sait avec certitude jusqu'où les rendements peuvent monter ni quand le mouvement se retournera.
Attendre le niveau maximal des taux revient donc à essayer d'anticiper précisément le marché obligataire.
Une autre approche consiste à répartir progressivement ses investissements dans le temps ou entre différentes maturités.
C'est notamment le principe d'une échelle obligataire, ou bond ladder, dans laquelle différentes obligations arrivent à échéance à des dates distinctes.
Les ETF peuvent également permettre d'obtenir rapidement une diversification entre de nombreux émetteurs et maturités, mais ils ne reproduisent pas exactement le fonctionnement d'une obligation individuelle détenue jusqu'à son échéance.
ETF obligataire ou obligation détenue jusqu'à l'échéance : ce n'est pas exactement la même chose
Cette distinction est essentielle.
Avec une obligation individuelle, un investisseur qui conserve son titre jusqu'à son échéance connaît généralement à l'avance :
- le coupon ;
- la date d'échéance ;
- la valeur de remboursement, sauf défaut de l'émetteur.
Les fluctuations quotidiennes du prix peuvent donc être moins importantes pour celui qui prévoit de conserver l'obligation jusqu'au remboursement.
Un ETF obligataire, en revanche, maintient généralement une exposition permanente à une certaine catégorie de maturité.
Il achète et vend régulièrement des obligations afin de respecter son indice.
Il n'existe donc pas nécessairement une date unique à laquelle l'investisseur récupère mécaniquement son capital nominal.
Certains ETF obligataires à échéance définie fonctionnent différemment et peuvent davantage se rapprocher de la logique d'un portefeuille obligataire arrivant progressivement à maturité.
ETF ou obligations en direct ? DEGIRO permet d’accéder aux deux
DEGIRO ne propose pas uniquement des ETF : le courtier permet également d’investir directement dans des obligations d’État et d’entreprises cotées sur plusieurs grandes places européennes. Cela peut être intéressant pour comparer concrètement une exposition via ETF avec l’achat d’une obligation individuelle.
Pourquoi la hausse des taux longs pèse-t-elle aussi sur les actions ?
Le marché obligataire influence directement la valorisation des actions.
Lorsque les obligations d'État proposent des rendements beaucoup plus élevés, plusieurs mécanismes entrent en jeu.
Les obligations deviennent relativement plus attractives
Si un investisseur peut obtenir un rendement élevé sur une obligation souveraine, il peut demander une prime de risque plus importante avant d'acheter des actions.
Les valorisations boursières peuvent donc être révisées à la baisse.
Les taux d'actualisation augmentent
La valeur d'une entreprise dépend en partie de ses bénéfices futurs actualisés.
Lorsque le taux utilisé pour actualiser ces flux augmente, leur valeur actuelle diminue.
C'est notamment pour cette raison que les entreprises dont la valorisation dépend fortement de profits attendus dans plusieurs années peuvent être sensibles aux taux longs.
Le financement des entreprises devient plus coûteux
Une entreprise qui doit refinancer sa dette lorsque les taux sont élevés doit généralement accepter un coût d'emprunt supérieur.
Les entreprises très endettées peuvent donc être davantage exposées à un environnement de taux durablement élevés.
L'immobilier peut également être sous pression
La hausse des taux souverains se transmet en partie aux coûts de financement de l'économie.
Les foncières cotées et certains acteurs immobiliers sont donc particulièrement sensibles aux mouvements des taux longs.
Les tensions obligataires observées ces derniers jours ont d'ailleurs également pesé sur les marchés actions américains.
Quels indicateurs surveiller désormais ?
Pour comprendre si la tension actuelle sur les obligations peut se poursuivre ou commencer à s'atténuer, plusieurs indicateurs méritent une attention particulière.
- L'inflation: Une inflation supérieure aux attentes peut pousser les rendements à la hausse, notamment si elle réduit la probabilité de baisses de taux des banques centrales.
- Le pétrole: Une nouvelle hausse marquée des prix de l'énergie peut alimenter les anticipations inflationnistes et influencer les marchés obligataires.
- La BCE et la Fed: Les décisions de politique monétaire restent essentielles, mais les investisseurs surveillent surtout les indications données concernant les prochains mois.
- L'OAT et le Bund à 10 ans: Pour un investisseur français, suivre simultanément ces deux rendements permet de distinguer le mouvement général des taux européens de l'évolution spécifique du risque français.
- Le spread OAT-Bund: Une hausse du spread peut indiquer que les investisseurs demandent une rémunération supplémentaire pour détenir de la dette française par rapport à la dette allemande.
Les émissions de dette publique
Les calendriers d'émission des États sont également importants.
Une offre importante de nouvelles obligations doit trouver suffisamment d'acheteurs, ce qui peut influencer les rendements demandés par le marché.
Que retenir de la chute des obligations en 2026 ?
La hausse spectaculaire des rendements obligataires observée en septembre 2026 illustre une règle fondamentale des marchés : lorsque les taux montent, les obligations existantes perdent généralement de la valeur.
Les ETF obligataires répercutent directement cette évolution dans leur valeur liquidative. Mais leur sensibilité dépend fortement de leur duration.
Les ETF investis sur des échéances longues peuvent subir des variations importantes lorsque les rendements évoluent rapidement, tandis que les fonds exposés aux maturités courtes sont généralement moins sensibles.
Enfin, une hausse des taux n'est pas uniquement négative pour l'investisseur obligataire.
Elle provoque des pertes potentielles sur les obligations déjà détenues, mais elle signifie aussi que les nouveaux investissements peuvent être réalisés avec des rendements sensiblement plus élevés qu'auparavant.
C'est cette distinction entre prix actuel, rendement disponible et duration qui permet réellement de comprendre ce qui se passe actuellement sur le marché obligataire.