
Courbe des taux : définition, inversion et signal de récession

Sommaire
La courbe des taux relie les rendements des obligations d'un même émetteur, généralement un État, à leur durée : 3 mois, 2 ans, 10 ans, 30 ans. Elle est suivie comme un baromètre de l'économie. En temps normal, elle monte avec la durée ; lorsqu'elle s'inverse, elle a souvent précédé les récessions américaines.
Elle revient au centre de l'attention en novembre 2026. La Fed a laissé ses taux entre 3,75 % et 4 % le 28 octobre, mais les marchés anticipent une hausse le 9 décembre, et l'écart entre les taux américains à 10 ans et à 2 ans n'est plus que de 0,35 point. En France, l'OAT à 10 ans a dépassé 5 % en octobre, une première depuis 2002. Voici comment lire la courbe et ce qu'elle dit aujourd'hui.
À retenir
Définition : la courbe des taux montre le rendement des emprunts d'État selon leur échéance.
Inversion : quand les taux courts dépassent les taux longs, le marché anticipe un ralentissement et des baisses de taux futures.
États-Unis : écart 10 ans – 2 ans de +0,35 point le 6 novembre 2026 : une courbe positive, mais presque plate.
Prudence : l'inversion n'est pas un signal infaillible, ni sur la date ni sur l'ampleur d'une éventuelle récession.
Qu'est-ce que la courbe des taux ?
Chaque point de la courbe correspond au rendement d'une obligation d'État d'une durée donnée. Les deux extrémités ne répondent pas aux mêmes forces :
- Les taux courts (3 mois, 2 ans) suivent de près les taux directeurs de la banque centrale et ce que le marché attend de ses prochaines décisions.
- Les taux longs (10 ans, 30 ans) reflètent les anticipations de croissance et d'inflation, ainsi qu'une prime de terme qui rémunère le fait de prêter longtemps, et parfois une prime de risque sur l'État emprunteur.
La pente de la courbe se mesure le plus souvent par l'écart entre le 10 ans et le 2 ans (le « 2s10s ») ou entre le 10 ans et le 3 mois. Pour revoir le lien entre prix et rendement, consultez notre guide sur le fonctionnement d'une obligation.
Quelles sont les différentes formes de la courbe des taux ?
| Forme | Ce que l'on observe | Ce que cela signale |
|---|---|---|
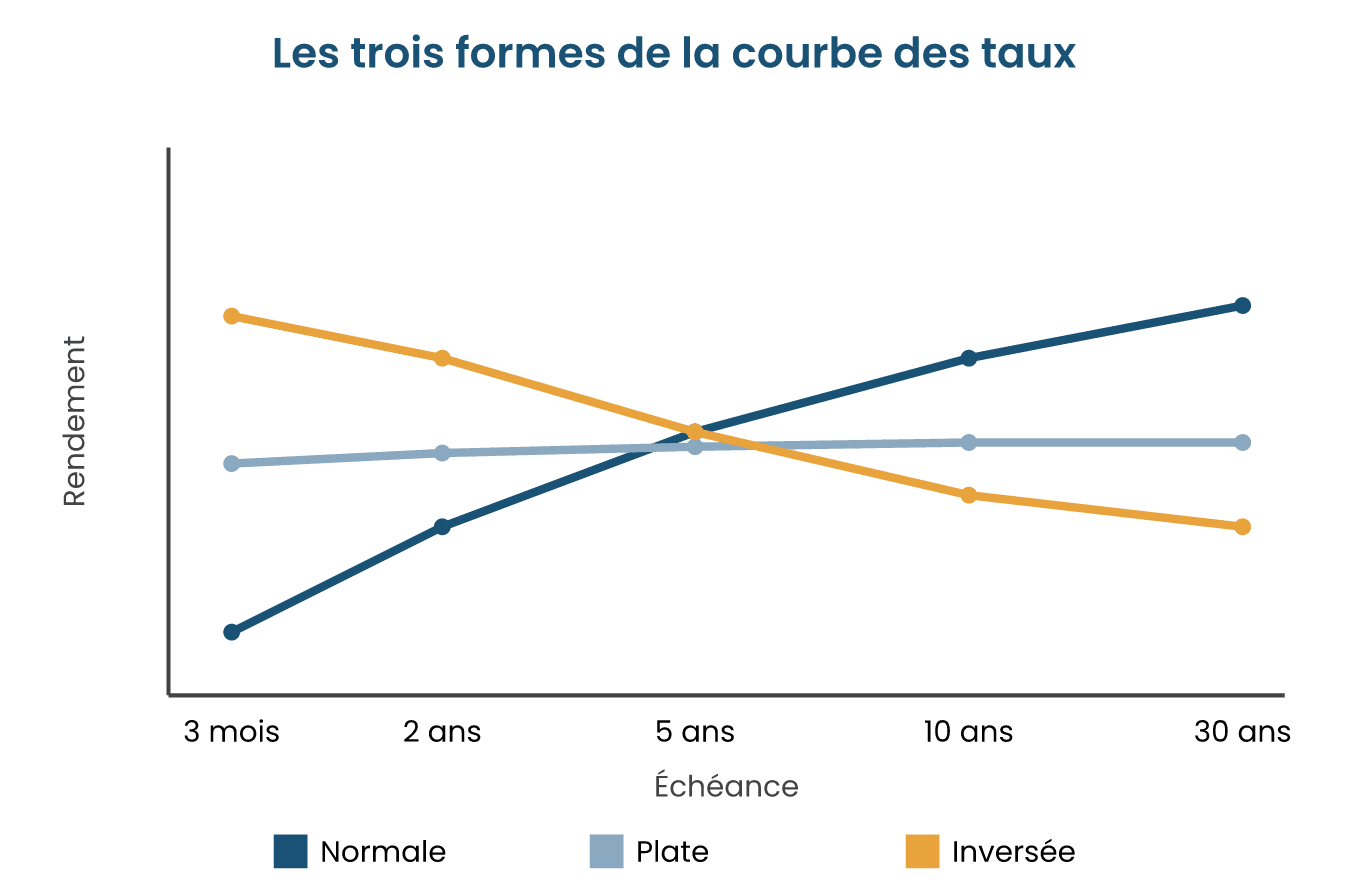
| Normale (ascendante) | Les taux longs sont plus élevés que les taux courts | Croissance attendue, rémunération normale du temps |
| Plate | Taux courts et longs proches | Transition : fin de cycle de hausse des taux ou incertitude |
| Inversée | Les taux courts dépassent les taux longs | Politique monétaire restrictive, ralentissement anticipé |
| En bosse | Les échéances intermédiaires rapportent plus que les deux extrémités | Phase de changement, souvent brève |
Pourquoi une courbe inversée annonce-t-elle une récession ?
Quand une banque centrale relève fortement ses taux pour freiner l'inflation, les taux courts montent. Si les investisseurs pensent que ce resserrement va ralentir l'économie et obliger la banque centrale à baisser ses taux plus tard, ils acceptent des taux longs plus bas : la courbe s'inverse. Les banques, qui empruntent à court terme pour prêter à long terme, voient aussi leurs marges se réduire et prêtent moins.
Ce lien a été mis en évidence par l'économiste Campbell Harvey dans sa thèse de 1986. Son indicateur de référence compare le taux à 10 ans au taux à 3 mois. Selon lui, le délai entre l'inversion et la récession est irrégulier, de 6 à 23 mois. Lui-même a toutefois mis en garde contre une lecture mécanique lors de la dernière inversion :
« Mon indicateur de courbe des taux est passé au rouge. J'ai toutefois des raisons de penser qu'il envoie un faux signal. »
Campbell Harvey, professeur de finance à l'université Duke, entretien à Bloomberg, janvier 2023 (traduction Rankia)
Les limites du signal
Aux États-Unis, l'écart 10 ans – 2 ans est resté négatif du 5 juillet 2022 au 26 août 2024, la plus longue inversion de l'histoire récente. L'économie américaine a pourtant résisté bien plus longtemps que ne le laissait prévoir le signal. Plusieurs facteurs peuvent brouiller la lecture : les achats d'obligations par les banques centrales, qui écrasent les taux longs, ou une demande mondiale de titres d'État sans lien avec la croissance.
La courbe reste donc un indicateur à surveiller, pas une prévision datée. Elle se lit avec d'autres données : emploi, inflation, résultats des entreprises.
Pentification et aplatissement : les quatre mouvements à connaître
| Mouvement | Ce qui se passe | Contexte typique |
|---|---|---|
| Pentification haussière (bear steepening) | Les taux longs montent plus vite que les taux courts | Inquiétudes sur l'inflation ou la dette publique |
| Pentification baissière (bull steepening) | Les taux courts baissent plus vite que les taux longs | La banque centrale commence à baisser ses taux |
| Aplatissement haussier (bear flattening) | Les taux courts montent plus vite que les taux longs | Cycle de hausse des taux directeurs |
| Aplatissement baissier (bull flattening) | Les taux longs baissent plus vite que les taux courts | Recherche de sécurité, craintes de récession |
Dans ce vocabulaire, bear désigne une baisse du prix des obligations (donc une hausse des taux) et bull une hausse de leur prix.
Où en est la courbe des taux en novembre 2026 ?
États-Unis : une courbe presque plate avant la Fed de décembre
Le 6 novembre 2026, le taux à 2 ans finissait à 4,51 % et le taux à 10 ans à 4,86 %, soit un écart de +0,35 point selon la Réserve fédérale de Saint-Louis. La courbe est positive, mais beaucoup plus plate qu'au début de l'année.
Le 28 octobre, la Fed a maintenu ses taux entre 3,75 % et 4 %, par 10 voix contre 2 : les deux dissidentes voulaient déjà une hausse. Après la décision, l'outil FedWatch du CME donnait une probabilité d'environ 87,5 % à une hausse d'un quart de point le 9 décembre. Une telle hausse ferait monter les taux courts et pourrait aplatir encore la courbe. Le calendrier est détaillé dans notre article sur les réunions de la Fed.
France : une pente qui reflète le risque budgétaire
En zone euro, le taux de dépôt de la BCE est de 2,50 % depuis le 16 septembre. À l'autre bout de la courbe, l'OAT à 10 ans a atteint 5,07 % en séance le 21 octobre, une première depuis 2002, avant de revenir à 4,95 % le 26 octobre. L'écart avec le Bund allemand restait alors proche de 160 points de base.
La courbe française est donc très pentue, mais cette pente ne traduit pas seulement des anticipations de croissance. Une bonne partie vient d'une prime de risque liée aux finances publiques, que l'on retrouve dans l'écart avec l'Allemagne.
Comment utiliser la courbe des taux pour investir ?
- Choisir la durée de vos obligations : quand la courbe est plate, allonger la durée rapporte peu de rendement en plus pour beaucoup de risque de prix. Notre article sur la baisse des ETF obligataires quand les taux montent explique ce risque.
- Surveiller les banques : une courbe pentue soutient leur marge d'intérêt, une courbe inversée la comprime.
- Adapter le profil du portefeuille : en cas d'inversion durable, les actions défensives résistent souvent mieux que les valeurs cycliques.
- Ne pas vendre sur un seul signal : l'histoire des grands krachs montre que le calendrier des marchés reste imprévisible.
Trader les mouvements de la courbe des taux
Les investisseurs plus actifs peuvent prendre position sur les taux eux-mêmes. IG propose des CFD sur les principaux contrats obligataires : Schatz (2 ans) et Bund (10 ans) allemands, OAT française et T-Notes américains à 2, 5 et 10 ans. Associer un contrat court et un contrat long permet de miser sur la pentification ou l'aplatissement de la courbe. Les CFD sont des produits à effet de levier : selon IG, 72 % des comptes de particuliers perdent de l'argent en les négociant.
Attention : les CFD sont des instruments complexes présentant un risque élevé de perte rapide en capital en raison de l'effet de levier. Ils ne conviennent pas à tous les investisseurs.
Ce qu'il faut retenir sur la courbe des taux
La courbe des taux résume en un graphique ce que le marché attend de la politique monétaire, de la croissance et de l'inflation. Une courbe inversée a souvent précédé les récessions, mais avec des délais très variables et, en 2022-2024, sans la récession rapide que beaucoup annonçaient.
En novembre 2026, la courbe américaine est presque plate avant une possible hausse de la Fed, et la courbe française est tirée vers le haut par la prime de risque sur la dette publique. Pour un investisseur, elle sert surtout à choisir la durée de ses obligations et à calibrer le risque de son portefeuille, plutôt qu'à prévoir le prochain krach.