
Dette publique française : pourquoi la hausse des taux inquiète-t-elle en 2026 ?

Sommaire
La dette publique française revient au centre des préoccupations des marchés. Et cette fois, le problème ne vient pas seulement de son niveau : c’est aussi le coût auquel la France doit désormais se financer qui inquiète.
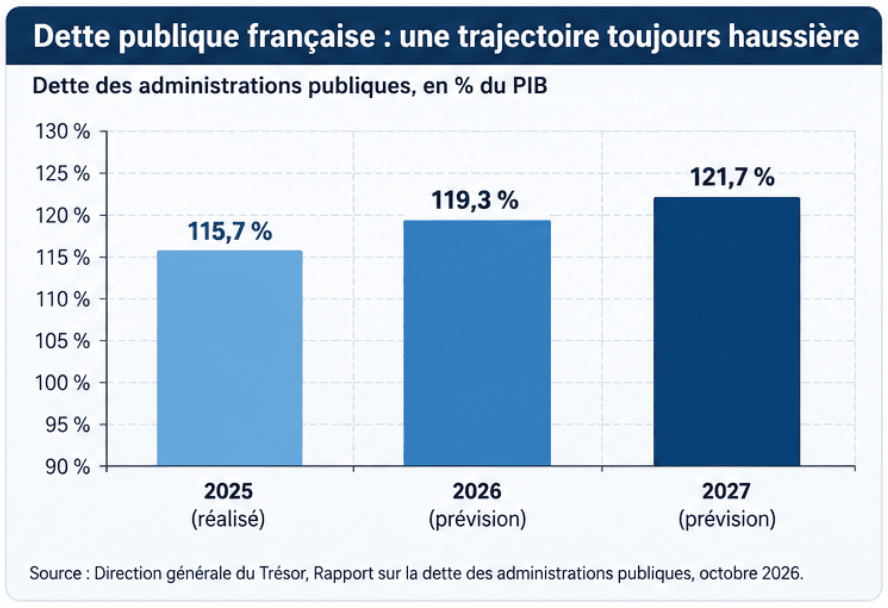
Selon le rapport sur la dette des administrations publiques publié le 6 octobre 2026, la dette française devrait atteindre 119,3 % du PIB en 2026, avant de progresser à 121,7 % en 2027, contre 115,7 % fin 2025.
Dans le même temps, les rendements obligataires français ont fortement augmenté. Début octobre, le taux de l’OAT française à 10 ans a temporairement frôlé les 5 %, un niveau qui change considérablement l’équation budgétaire française.
Une dette élevée est en effet plus facile à supporter lorsque l’État peut emprunter à des taux très faibles. Lorsque les rendements remontent, le refinancement devient progressivement plus cher et la charge d’intérêts absorbe une part croissante des finances publiques.
Alors, pourquoi la dette française continue-t-elle d’augmenter ? Pourquoi les marchés demandent-ils désormais presque 5 % pour prêter à la France à dix ans ? Et quelles peuvent être les conséquences pour l’économie, les marchés et les ménages ?
Quel est le niveau de la dette française en 2026 ?
La dette publique française poursuit sa progression. D’après les projections officielles, elle passerait de 115,7 % du PIB fin 2025 à 119,3 % en 2026, avant d’atteindre 121,7 % en 2027.
Cette progression s’explique principalement par le maintien d’un déficit public important.
Tant que les dépenses publiques restent supérieures aux recettes, l’État doit continuer à emprunter pour financer une partie de ses besoins.
Le problème n’est donc pas seulement le stock de dette déjà accumulé. Il faut également tenir compte du fait que la France doit régulièrement :
- financer son déficit courant ;
- rembourser les obligations arrivant à échéance ;
- émettre de nouvelles obligations pour couvrir ses besoins de financement.
Lorsque les taux de marché augmentent, chaque nouvelle émission devient potentiellement plus coûteuse.
Pour les investisseurs qui souhaitent suivre les marchés européens au-delà du seul marché obligataire, DEGIRO donne accès à de nombreuses actions et ETF cotés sur différentes places européennes. Cela peut être utile pour diversifier son exposition plutôt que de dépendre d’un seul scénario macroéconomique.
Pourquoi le déficit budgétaire atteint-il 159,6 milliards d’euros ?
Au 31 août 2026, le déficit du budget de l’État atteignait 159,6 milliards d’euros, contre 157,5 milliards un an auparavant.
Cette donnée ne correspond pas au déficit annuel définitif de l’ensemble des administrations publiques, mais elle donne une indication sur l’état des finances de l’État au cours de l’année.
Plusieurs postes participent à cette dégradation.
Parmi eux figure notamment la charge de la dette, qui augmente sous l’effet de la remontée des taux et de l’inflation.
Le mécanisme est simple : lorsque les anciennes obligations arrivent à échéance, l’État doit en partie les remplacer par de nouvelles émissions.
Or ces nouvelles obligations ne sont plus émises aux mêmes conditions qu’il y a quelques années.
Les taux extrêmement faibles de la période précédente ont laissé place à des rendements beaucoup plus élevés.
Pourquoi les taux d’intérêt aggravent-ils le coût de la dette ?
Le principal risque pour la France vient moins d’un choc immédiat que d’une augmentation progressive du coût moyen de la dette.
Imaginons une obligation émise il y a plusieurs années avec un taux proche de 1 %. Lorsqu’elle arrive à échéance, la France doit la rembourser. Si elle doit ensuite emprunter de nouveau sur le marché à 4 %, 4,5 % ou 5 %, le coût de la nouvelle dette devient nettement supérieur.
Ce mécanisme se répète progressivement à mesure que les anciennes obligations sont refinancées.
L’ensemble du stock de dette française ne bascule donc pas immédiatement à 5 %. Mais plus les taux restent élevés longtemps, plus la charge d’intérêts augmente.
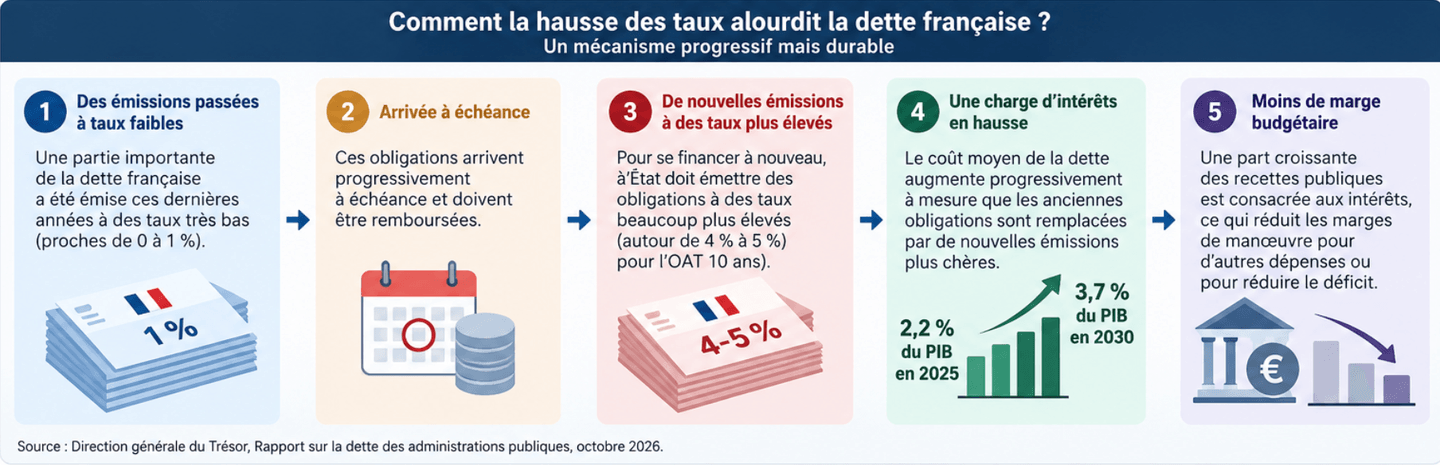
Selon les projections officielles, la charge de la dette des administrations publiques pourrait passer de 2,2 % du PIB en 2025 à 3,7 % en 2030.
Cela représente un enjeu budgétaire considérable.
Chaque euro supplémentaire consacré aux intérêts est un euro qui ne peut pas être utilisé ailleurs sans :
- augmenter les recettes ;
- réduire d’autres dépenses ;
- ou creuser davantage le déficit.
Pour construire un portefeuille diversifié plutôt que de chercher à anticiper chaque mouvement de taux, XTB permet d’accéder à des actions et ETF physiques. Cela peut être pertinent pour répartir son exposition entre plusieurs marchés et secteurs, plutôt que de concentrer son portefeuille sur les actifs français.
Pourquoi l’OAT française à 10 ans approche-t-elle 5 % ?
L’OAT française à 10 ans est l’un des principaux indicateurs permettant de suivre le coût de financement de la France.
Début octobre 2026, son rendement a temporairement approché les 5 %.
Ce niveau est important car il signifie que les investisseurs demandent désormais une rémunération beaucoup plus élevée pour prêter à l’État français sur dix ans.
Plusieurs facteurs expliquent cette hausse.
D’abord, les taux obligataires ont augmenté dans l’ensemble de l’Europe. Les investisseurs anticipent des conditions monétaires plus restrictives et une inflation toujours difficile à maîtriser complètement.
Mais la France subit également des facteurs spécifiques.
Les marchés s’interrogent notamment sur :
- la trajectoire du déficit ;
- la capacité du pays à stabiliser sa dette ;
- la situation politique ;
- les perspectives budgétaires à l’approche de 2027.
Le taux français reflète donc à la fois les conditions générales du marché obligataire européen et une prime de risque propre à la France.
Qu’est-ce que le spread France-Allemagne et pourquoi est-il surveillé ?
Le niveau de l’OAT française ne suffit pas à lui seul pour évaluer la perception du risque.
Les investisseurs suivent également le spread entre la France et l’Allemagne. Ce spread correspond à la différence entre le rendement de l’OAT française à dix ans et celui du Bund allemand de même maturité.
Le Bund est généralement considéré comme la référence obligataire la plus sûre de la zone euro.
Lorsque le spread se creuse, cela signifie que les investisseurs exigent un rendement supplémentaire pour accepter de prêter à la France plutôt qu’à l’Allemagne.
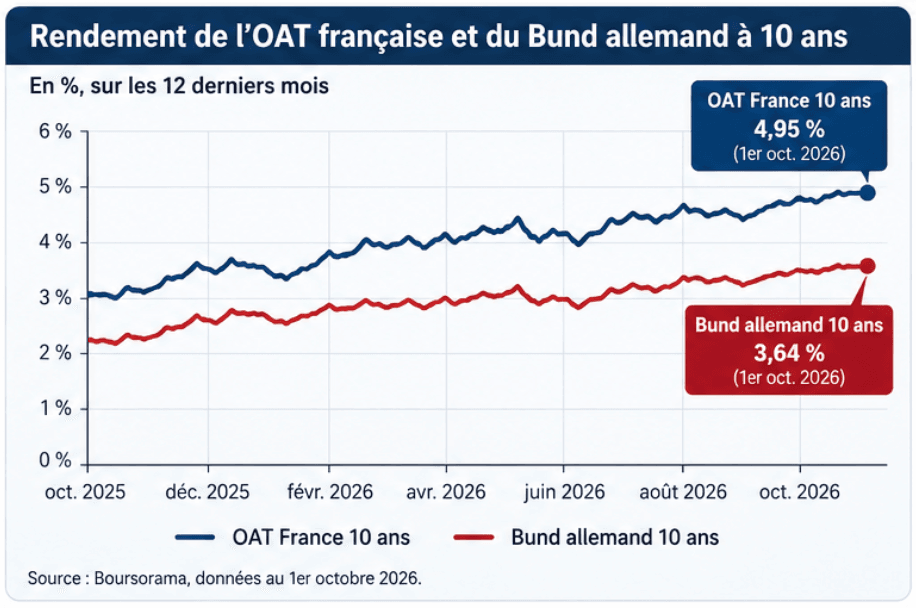
Début octobre, cet écart a dépassé 130 points de base, soit environ 1,30 point de pourcentage. Un tel écart attire l’attention car il montre que la hausse des taux français ne vient pas uniquement d’un mouvement général du marché.
Une partie du rendement supplémentaire correspond à une augmentation de la prime de risque française.
Combien la France paie-t-elle en intérêts sur sa dette ?
La charge d’intérêts est devenue l’un des indicateurs les plus importants à surveiller.
Elle dépend notamment :
- du montant total de la dette ;
- du taux des nouvelles émissions ;
- de la durée moyenne de la dette ;
- du calendrier de refinancement ;
- de l’évolution de l’inflation pour les obligations indexées.
La France bénéficie encore d’un avantage important : toute sa dette n’est pas refinancée en même temps.
De nombreuses obligations émises à taux plus faibles continueront donc d’exister pendant plusieurs années.
Cela ralentit la transmission de la hausse des taux.
Mais cet avantage fonctionne également dans l’autre sens : tant que les rendements restent élevés, la facture augmente progressivement à mesure que de nouvelles obligations sont émises.
C’est donc surtout la durée pendant laquelle les taux restent élevés qui déterminera l’ampleur du problème.
La hausse des taux français est-elle une bonne nouvelle pour les investisseurs obligataires ?
Cela dépend du moment auquel l’investissement est réalisé et du type d’obligation concerné.
Des rendements plus élevés peuvent rendre les nouvelles obligations plus attractives qu’elles ne l’étaient lorsque les taux étaient proches de zéro.
Mais lorsque les taux augmentent rapidement, le prix des obligations déjà en circulation peut baisser.
Cette mécanique concerne également certains ETF obligataires.
Pour éviter de développer ici un sujet déjà traité en détail, vous pouvez consulter notre guide dédié :
→ Pourquoi les ETF obligataires baissent-ils quand les taux montent ?
Cet article explique notamment la relation inverse entre taux et prix des obligations, ainsi que le rôle de la duration.
Dans le cadre de la dette française, l’enjeu principal reste surtout différent : il s’agit de savoir combien l’État français devra payer pour continuer à se financer dans les prochaines années.
Pour les investisseurs qui souhaitent accéder à une large gamme d’ETF européens, DEGIRO peut être intéressant grâce à son offre étendue. XTB peut également convenir à ceux qui souhaitent combiner ETF et actions au sein d’un même portefeuille. Dans les deux cas, mieux vaut regarder la composition et le risque de taux du produit plutôt que son seul rendement.
Quel impact sur le CAC 40 ?
Une hausse durable des taux souverains peut affecter les entreprises cotées de plusieurs manières.
D’abord, les sociétés qui doivent se financer sur les marchés peuvent elles aussi subir une augmentation du coût de leur dette.
Les entreprises fortement endettées sont généralement les plus sensibles à ce phénomène.
Ensuite, les taux influencent directement les valorisations boursières.
Lorsque les obligations sans risque offrent des rendements plus élevés, les investisseurs peuvent demander une rentabilité supérieure pour accepter le risque lié aux actions.
Cela peut peser sur certains multiples de valorisation.
Les entreprises dont la valeur repose fortement sur des bénéfices futurs peuvent être particulièrement sensibles à ce phénomène.
En revanche, toutes les entreprises du CAC 40 ne sont pas exposées de la même manière.
Les groupes disposant d’une dette faible, d’un fort pouvoir de fixation des prix ou de flux de trésorerie importants peuvent mieux absorber un environnement de taux élevés.
Pour investir dans des actions françaises dans une logique de long terme, Fortuneo peut être pertinent grâce à son offre PEA. Le PEA permet notamment d’investir dans des actions européennes et certains ETF éligibles avec un cadre fiscal spécifique après cinq ans de détention.
Quel impact sur les banques françaises ?
Les banques sont particulièrement sensibles aux variations de taux. En théorie, des taux plus élevés peuvent améliorer certaines marges d’intérêt, car les établissements bancaires peuvent prêter à des taux plus élevés. Mais une forte hausse des rendements souverains peut également générer des risques.
Elle peut notamment :
- réduire la valeur de certains portefeuilles obligataires ;
- ralentir la demande de crédit ;
- peser sur l’activité économique ;
- augmenter le risque de défaut de certains emprunteurs.
C’est pourquoi des groupes comme BNP Paribas, Crédit Agricole ou Société Générale peuvent être particulièrement surveillés lorsque les taux français connaissent des mouvements importants.
BNP Paribas et Hello bank! peuvent être intéressants pour les investisseurs qui préfèrent regrouper leur activité bancaire et leurs placements chez un établissement traditionnel. BNP Paribas propose notamment un PEA et un compte-titres permettant d’investir dans des actions et fonds éligibles.

Quel impact sur l’euro ?
Les taux français ne déterminent pas à eux seuls l’évolution de l’euro. Mais ils peuvent influencer la perception générale du risque au sein de la zone euro.
Il faut ici distinguer deux types de hausse de taux:
Une hausse des rendements provoquée par une économie plus forte ou par l’anticipation de taux directeurs plus élevés peut parfois soutenir une devise.
À l’inverse, lorsque les rendements montent parce que les investisseurs s’inquiètent des finances publiques d’un pays, le signal peut être moins positif.
Un élargissement important des spreads entre les États membres peut raviver les inquiétudes concernant la fragmentation financière de la zone euro.
Dans le cas français, le spread avec l’Allemagne constitue donc un indicateur particulièrement important à suivre.
La réaction de l’euro dépendra cependant également de la BCE, de l’inflation européenne, de la croissance et de la politique monétaire américaine.
Une hausse des taux français peut-elle affecter les crédits immobiliers ?
Oui, même si le lien n’est pas direct.
Les taux des crédits immobiliers dépendent notamment :
- des taux directeurs de la BCE ;
- du coût de financement des banques ;
- des taux obligataires à long terme ;
- de la concurrence entre établissements ;
- du profil de l’emprunteur.
Lorsque les taux de marché restent durablement élevés, les banques doivent généralement se financer elles aussi à des conditions moins avantageuses.
Cela peut réduire leur capacité à proposer des crédits immobiliers très bon marché.
Une forte tension sur les OAT peut donc finir par influencer indirectement les conditions de financement proposées aux ménages.
Cela montre pourquoi le sujet de la dette publique ne concerne pas uniquement les investisseurs en obligations.
Il peut également avoir des conséquences sur l’économie réelle.
Quels indicateurs surveiller désormais ?
Pour savoir si la pression sur la dette française se calme ou s’aggrave, plusieurs indicateurs seront particulièrement importants.
- Le rendement de l’OAT française à 10 ans: Un retour durable au-dessus de 5 % constituerait un signal important.
- À l’inverse, une détente significative montrerait que la pression sur le financement français diminue.
- Le spread France-Allemagne: Il permet d’isoler plus précisément la prime de risque propre à la France.
- Un spread élevé malgré une baisse générale des taux européens pourrait montrer que les inquiétudes budgétaires françaises persistent.
- Les prochains chiffres du déficit: Les données budgétaires permettront de vérifier si les finances publiques commencent réellement à se stabiliser.
- Les décisions de la BCE: Une politique monétaire plus restrictive pendant plus longtemps maintiendrait la pression sur les taux.
- Une baisse des taux directeurs pourrait au contraire favoriser une détente progressive.
- Les agences de notation: Les décisions de Moody’s, S&P ou Fitch peuvent influencer la perception du risque français, même si les marchés anticipent souvent leurs décisions.
Pour les investisseurs qui veulent rester diversifiés dans un environnement macroéconomique incertain, Trade Republic, XTB ou DEGIRO peuvent permettre d’accéder à différentes actions et ETF. Trade Republic peut convenir davantage à une approche simple et régulière, tandis que DEGIRO offre un accès étendu aux marchés et que XTB permet de combiner actions et ETF dans une même interface.
Dette française : faut-il vraiment s’inquiéter ?
Une dette élevée ne signifie pas automatiquement qu’une crise financière est imminente. La France continue d’accéder aux marchés financiers et bénéficie toujours d’une base importante d’investisseurs. Sa dette est également répartie sur différentes maturités, ce qui évite un refinancement immédiat de l’ensemble du stock.
Mais le changement de régime de taux rend la situation plus délicate. Pendant plusieurs années, la France a pu augmenter son endettement tout en bénéficiant de taux extrêmement faibles.
En 2026, cette situation a changé. Avec une dette qui devrait atteindre 119,3 % du PIB, un déficit encore important et des rendements obligataires ayant approché 5 %, le coût du financement devient désormais un enjeu central.
La question n’est donc plus seulement : Combien la France doit-elle ?
Mais plutôt : Combien cette dette va-t-elle coûter si les taux restent durablement élevés ?
FAQ sur la dette publique française
*Les informations présentées dans cet article sont fournies à titre informatif et éducatif. Elles ne constituent pas une recommandation d’investissement. Tout investissement comporte un risque de perte en capital.