
Obligations indexées sur l’inflation : OATi, OAT€i et TIPS expliqués

Sommaire
Une obligation indexée sur l'inflation protège votre placement contre la hausse des prix : son capital et ses coupons sont revalorisés selon un indice d'inflation. En France, l'État en émet deux familles, les OATi et les OAT€i. Aux États-Unis, leur équivalent s'appelle les TIPS.
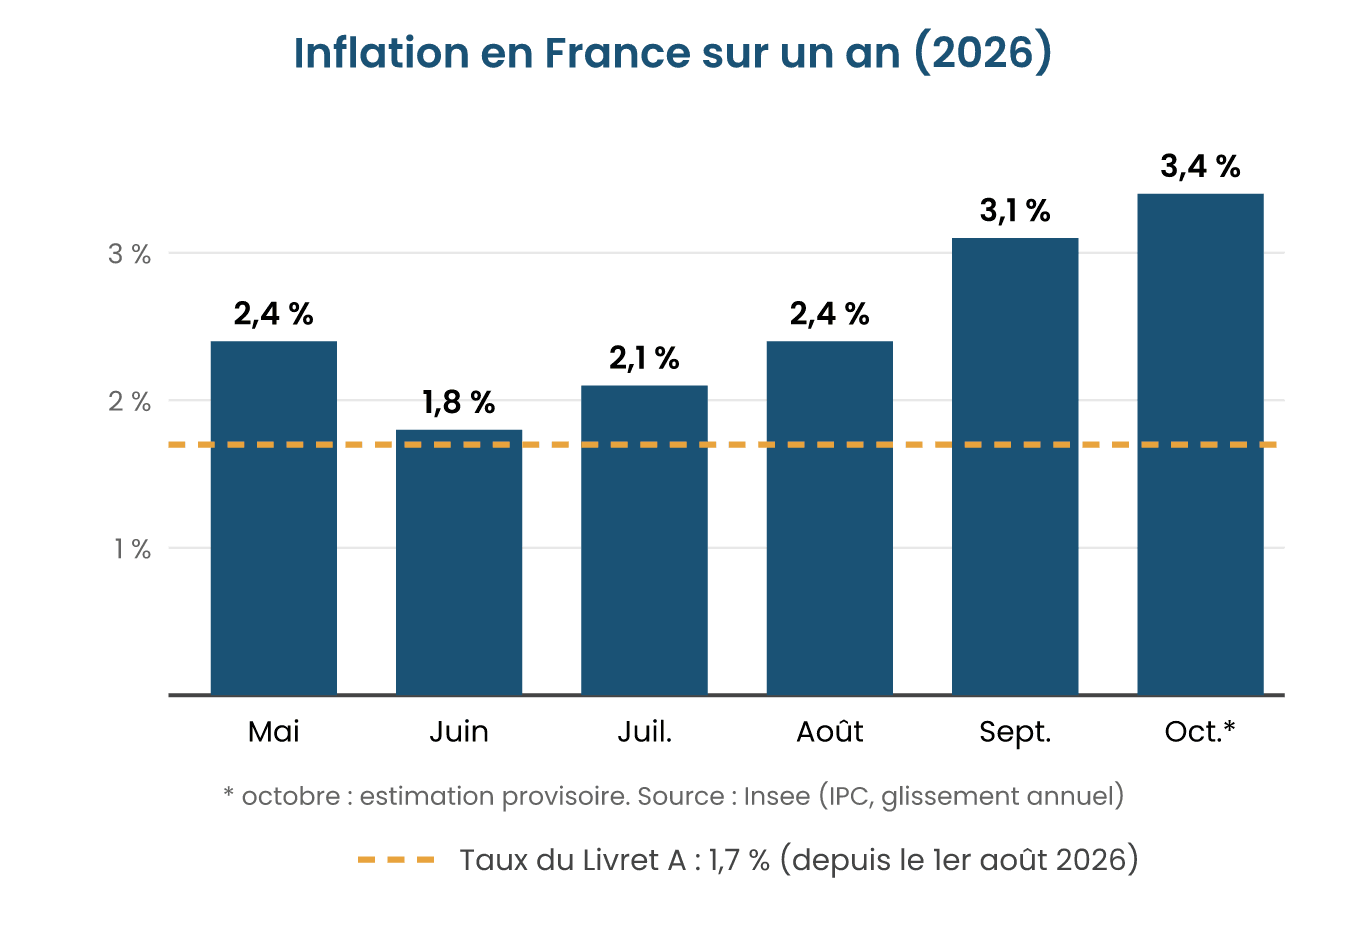
Le sujet revient avec l'inflation. En octobre 2026, les prix à la consommation ont augmenté de 3,4 % sur un an en France selon l'estimation provisoire de l'Insee, leur plus haut niveau depuis janvier 2024, alors que le Livret A rapporte 1,7 %. Voici comment fonctionnent ces obligations, ce qu'elles rapportent vraiment et comment y investir.
À retenir
Principe : le capital et les coupons suivent l'inflation. À l'échéance, l'État rembourse au minimum la valeur nominale, même en cas de baisse des prix.
Deux indices : l'OATi suit l'inflation française hors tabac, l'OAT€i l'inflation de la zone euro hors tabac.
Le bon repère : le point mort d'inflation. Une obligation indexée ne fait mieux qu'une OAT classique que si l'inflation réalisée dépasse celle déjà anticipée par le marché.
Accès : en direct sur un compte-titres, via un ETF ou dans une assurance vie. Elles ne sont pas éligibles au PEA.
Qu'est-ce qu'une obligation indexée sur l'inflation ?
Une obligation classique verse un coupon fixe et rembourse un montant fixe : si les prix montent, ce que vous récupérez vaut moins en pouvoir d'achat. Une obligation indexée fixe au contraire un taux réel, c'est-à-dire un rendement au-dessus de l'inflation. Le nominal est multiplié par un coefficient d'indexation qui suit l'indice des prix, et le coupon est calculé sur ce nominal revalorisé.
L'État français émet des OATi depuis 1998 et des OAT€i depuis 2001, par l'intermédiaire de l'Agence France Trésor (AFT), qui publie chaque jour les coefficients d'indexation. Pour revoir les bases, consultez notre guide sur le fonctionnement d'une obligation.
| Caractéristique | OATi | OAT€i | TIPS |
|---|---|---|---|
| Émetteur | État français (AFT) | État français (AFT) | Trésor américain |
| Indice d'inflation | Prix à la consommation en France, hors tabac | Prix harmonisés de la zone euro (IPCH), hors tabac | Prix à la consommation aux États-Unis |
| Remboursement à l'échéance | Nominal × coefficient, au minimum au pair | Nominal × coefficient, au minimum au pair | Nominal revalorisé, au minimum au pair |
| Pour un épargnant français | Compte-titres, ETF, assurance vie | Compte-titres, ETF, assurance vie | Surtout via des ETF, avec un risque de change |
Comment se calculent le coupon et le remboursement ?
Selon l'AFT, le coupon annuel est égal à taux réel × valeur nominale × coefficient d'indexation. Au remboursement, l'État verse la valeur nominale multipliée par le coefficient, sans jamais rendre moins que le pair. Exemple simplifié avec une OAT€i de 1 000 € à 1 % de taux réel :
| Scénario | Coefficient d'indexation | Coupon annuel | Remboursement à l'échéance |
|---|---|---|---|
| Inflation cumulée de +10 % | 1,10 | 1 % × 1 000 × 1,10 = 11,00 € | 1 000 × 1,10 = 1 100 € |
| Prix stables | 1,00 | 10,00 € | 1 000 € |
| Déflation cumulée de −2 % | 0,98 | 9,80 € | 1 000 € (plancher au pair) |
Exemple illustratif, hors frais et fiscalité. Le plancher protège le remboursement, pas les coupons, qui baissent en cas de déflation. Et il ne s'applique qu'à la valeur nominale : si vous achetez l'obligation au-dessus du pair, vous pouvez perdre la différence.
Taux réel et point mort d'inflation : comment juger le rendement ?
Le prix d'une obligation indexée sur le marché se traduit par un taux réel : le rendement que vous obtenez en plus de l'inflation si vous la gardez jusqu'à l'échéance. En le comparant au rendement d'une OAT classique de même durée, on obtient le point mort d'inflation, c'est-à-dire l'inflation moyenne anticipée par le marché.
| Exemple illustratif à 10 ans | Valeur |
|---|---|
| Rendement d'une OAT classique | 4,9 % |
| Taux réel d'une OAT€i | 2,5 % |
| Point mort d'inflation (4,9 − 2,5) | 2,4 % par an |
Dans cet exemple, l'OAT€i fait mieux que l'OAT classique si l'inflation de la zone euro dépasse en moyenne 2,4 % par an sur dix ans, et moins bien dans le cas contraire. Ce raisonnement découle de l'équation de Fisher, qui relie taux nominal, taux réel et inflation.
Aux États-Unis, les taux réels sont au plus haut depuis la crise de 2008. Le TIPS à 10 ans rapportait 2,66 % au-dessus de l'inflation le 9 novembre 2026, contre 1,84 % un an plus tôt. Le record de la série, publiée depuis 2003, est de 3,15 % en novembre 2008.
Pourquoi les obligations indexées reviennent-elles sur le devant de la scène ?
Trois facteurs se combinent cet automne. D'abord, l'inflation accélère : 3,4 % sur un an en octobre selon l'estimation provisoire de l'Insee, et 3,8 % pour l'indice harmonisé, tirés par l'énergie (+24,1 % sur un an). Le Livret A, à 1,7 % depuis le 1er août 2026, offre donc un rendement réel négatif.
Ensuite, la BCE a recommencé à monter ses taux. Son taux de dépôt est passé à 2,50 % le 16 septembre, après une première hausse en juin, et il a été maintenu le 29 octobre. Selon Desjardins, Christine Lagarde, présidente de la BCE, a jugé la hausse de septembre « tout à fait évidente » au vu de la révision des prévisions d'inflation. Une nouvelle hausse est envisagée en décembre.
Enfin, les taux longs ont bondi : l'OAT à 10 ans a dépassé 5 % le 21 octobre, une première depuis 2002. Pour l'épargnant, ces niveaux permettent de figer un taux réel élevé, à condition d'accepter les risques décrits plus bas. Pour mettre l'inflation française en perspective avec celle des États-Unis, voyez notre suivi de l'inflation américaine (CPI).
Quels sont les risques des obligations indexées sur l'inflation ?
- Le risque de taux réel : si les taux réels montent, le prix des obligations indexées baisse. L'ETF iShares € Inflation Linked Govt Bond affichait une duration de 7,30 en août 2026 : une hausse d'un point des taux réels ferait reculer son prix d'environ 7 %. C'est le mécanisme expliqué dans notre article sur la baisse des ETF obligataires quand les taux montent.
- Une inflation plus faible que prévu : si l'inflation réalisée reste sous le point mort, une OAT classique aurait rapporté davantage.
- L'achat au-dessus du pair : le plancher ne garantit que la valeur nominale, pas le prix que vous avez payé.
- La déflation : les coupons baissent avec le coefficient d'indexation, seul le remboursement final est protégé.
- La fiscalité : sur un compte-titres, les coupons et les plus-values sont soumis au prélèvement forfaitaire unique de 31,4 % en 2026.
Comment investir dans les obligations indexées sur l'inflation ?
| Solution | Avantages | Points d'attention |
|---|---|---|
| OAT€i ou OATi en direct (compte-titres) | Taux réel connu si vous gardez jusqu'à l'échéance, remboursement au pair garanti par l'État | Choix de l'échéance, liquidité variable, non éligible au PEA |
| ETF d'obligations indexées (compte-titres) | Diversification sur plusieurs États et échéances, achat simple en Bourse | Pas d'échéance ni de plancher : le prix varie avec les taux réels |
| Assurance vie (unités de compte) | Fiscalité de l'assurance vie après huit ans | Dépend des supports proposés par le contrat, frais de gestion |
Côté ETF, plusieurs fonds répliquent les obligations d'État indexées de la zone euro, par exemple l'iShares € Inflation Linked Govt Bond UCITS ETF (IE00B0M62X26), dont les frais courants sont de 0,09 % par an, ou le Xtrackers Eurozone Inflation-Linked Bond UCITS ETF (LU0290358224). Ils ne sont pas éligibles au PEA : notre comparatif PEA ou CTO détaille la fiscalité du compte-titres.
Ces obligations ont leur place comme poche défensive d'un portefeuille, à côté des actions et des autres protections contre l'inflation, comme l'or. Elles ne remplacent pas une épargne de précaution disponible à tout moment. D'autres solutions sont présentées dans notre guide pour protéger votre épargne de l'inflation.
Acheter une OAT€i ou un ETF indexé sur un compte-titres
Ces obligations s'achètent sur un compte-titres, pas sur un PEA. DEGIRO facture 1 € par ordre sur les ETF de sa sélection principale négociés sur Tradegate, et donne aussi accès aux obligations cotées à Paris, selon sa grille tarifaire. Attention : DEGIRO ne fournit pas d'imprimé fiscal unique (IFU), vous déclarez vous-même vos revenus.
Ce qu'il faut retenir sur les obligations indexées sur l'inflation
Les OATi et OAT€i garantissent un rendement réel et un remboursement au moins égal au nominal, ce qui en fait une protection sérieuse quand l'inflation remonte, comme en 2026. Leur intérêt dépend toutefois du prix payé : il faut comparer leur taux réel au point mort d'inflation, et accepter que leur cours baisse si les taux réels continuent de monter.
Pour la plupart des épargnants, un ETF ou une OAT€i détenue jusqu'à l'échéance, en complément d'autres placements, est la façon la plus simple d'en profiter. Choisissez une échéance qui correspond à votre horizon pour neutraliser le risque de prix.