
PEA ou CTO en 2026 ? Comparaison après la flat tax à 31,4 %

Sommaire
Le Plan d’Épargne en Actions (PEA) et le compte-titres ordinaire (CTO) permettent tous les deux d’investir en Bourse, notamment dans des actions et des ETF. Pourtant, leur fonctionnement est très différent : le PEA offre un cadre fiscal spécifique en contrepartie de plusieurs restrictions, tandis que le CTO permet d’accéder à un univers d’investissement beaucoup plus large.
La comparaison est particulièrement pertinente en 2026. Le taux global du prélèvement forfaitaire unique (PFU), souvent appelé « flat tax », atteint désormais 31,4 %, avec 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. De son côté, le PEA conserve son exonération d’impôt sur le revenu sur les gains en cas de retrait après cinq ans, même si les prélèvements sociaux restent dus.
Alors, quelles sont les différences entre un PEA et un CTO en 2026 ? Fiscalité, actions disponibles, ETF, dividendes, retraits et frais : voici les principaux éléments à comparer.
PEA vs CTO : quelles différences en 2026 ?
Voici les principales différences entre les deux enveloppes.
| Critère | PEA | CTO |
|---|---|---|
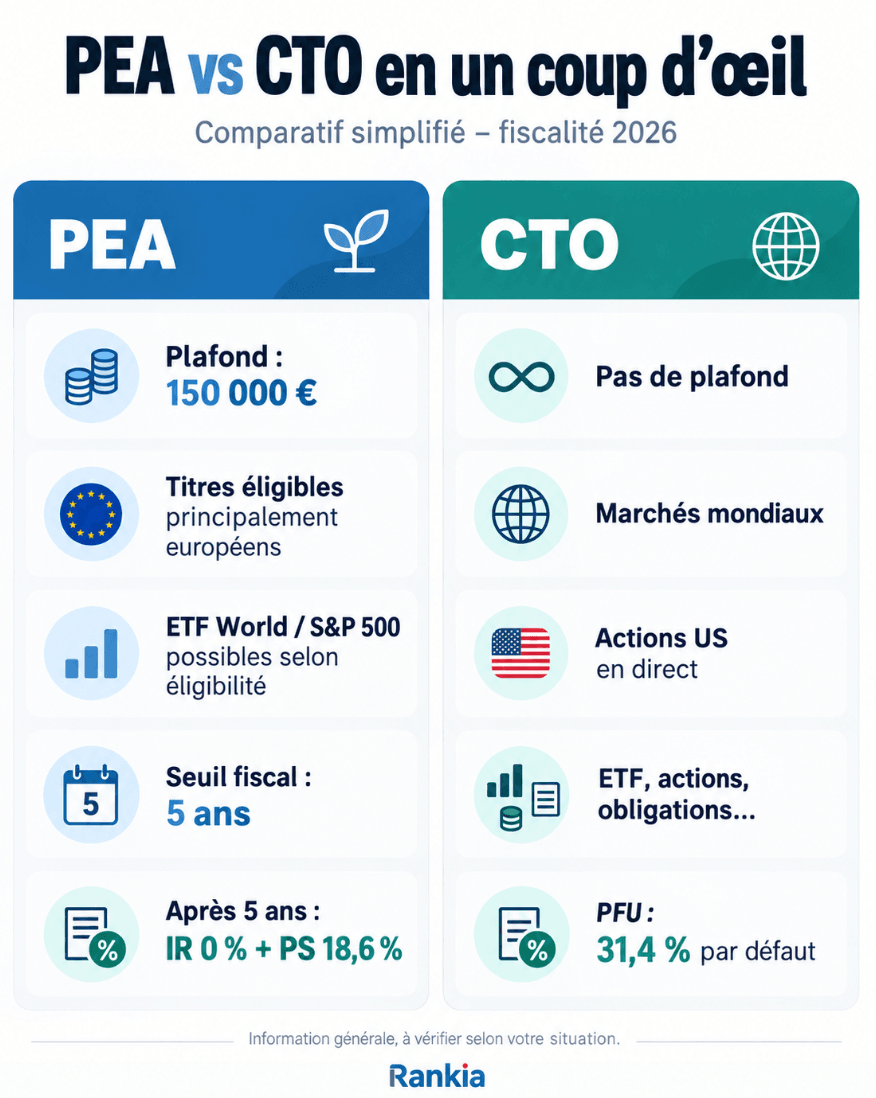
| Fiscalité des gains | Régime spécifique, avantage fiscal après 5 ans | PFU de 31,4 % par défaut |
| Impôt sur le revenu après 5 ans | Exonération sur les gains retirés | 12,8 % dans le PFU |
| Prélèvements sociaux | Oui | Oui |
| Plafond de versement | 150 000 € pour un PEA classique | Aucun |
| Actions disponibles | Principalement titres éligibles européens | Marchés mondiaux |
| ETF | ETF éligibles au PEA | Choix beaucoup plus large |
| Obligations individuelles | Très limitées / non éligibles dans la plupart des cas | Oui selon le courtier |
| Produits dérivés | Univers limité | Offre plus large selon le courtier |
| Retraits | Règles spécifiques selon l’âge du PEA | Libres |
| Nombre de comptes | Encadré par la réglementation | Plusieurs CTO possibles |
| Transmission | Clôture du PEA au décès | Intégration dans la succession |
La différence ne se limite donc pas à la fiscalité. Le PEA impose davantage de contraintes sur les actifs accessibles, tandis que le CTO privilégie la liberté d’investissement.
PEA et compte-titres au même endroit
Accédez aux titres éligibles au PEA et à un univers plus large d’actions et ETF depuis une même plateforme.
Qu’est-ce qu’un PEA ?
Le Plan d’Épargne en Actions est une enveloppe permettant de détenir certains titres financiers tout en bénéficiant d'un régime fiscal particulier. Il se compose généralement d’un compte espèces, qui reçoit les versements et les liquidités, et d’un compte-titres sur lequel sont conservés les investissements.
Quels actifs peut-on acheter dans un PEA ?
Le PEA permet principalement d’investir dans des actions de sociétés ayant leur siège dans l’Union européenne ou l’Espace économique européen et dans certains fonds et ETF répondant aux critères d’éligibilité.
Il existe toutefois une nuance importante pour les ETF : un ETF éligible au PEA peut offrir une exposition à des marchés situés hors d’Europe grâce notamment à une réplication synthétique. Il est donc possible, par exemple, d’obtenir une exposition au S&P 500, au Nasdaq 100 ou au MSCI World avec certains ETF compatibles avec le PEA, même si les actions américaines composant ces indices ne peuvent pas être achetées directement dans l’enveloppe.
Quel est le plafond du PEA ?
Le plafond des versements du PEA classique est fixé à 150 000 €. Ce plafond concerne les sommes versées et non la valeur du portefeuille : les gains réalisés au sein du PEA peuvent donc faire dépasser sa valorisation totale au-delà de 150 000 €.
Pourquoi la durée de 5 ans est-elle importante ?
L’ancienneté du PEA détermine une grande partie de sa fiscalité.
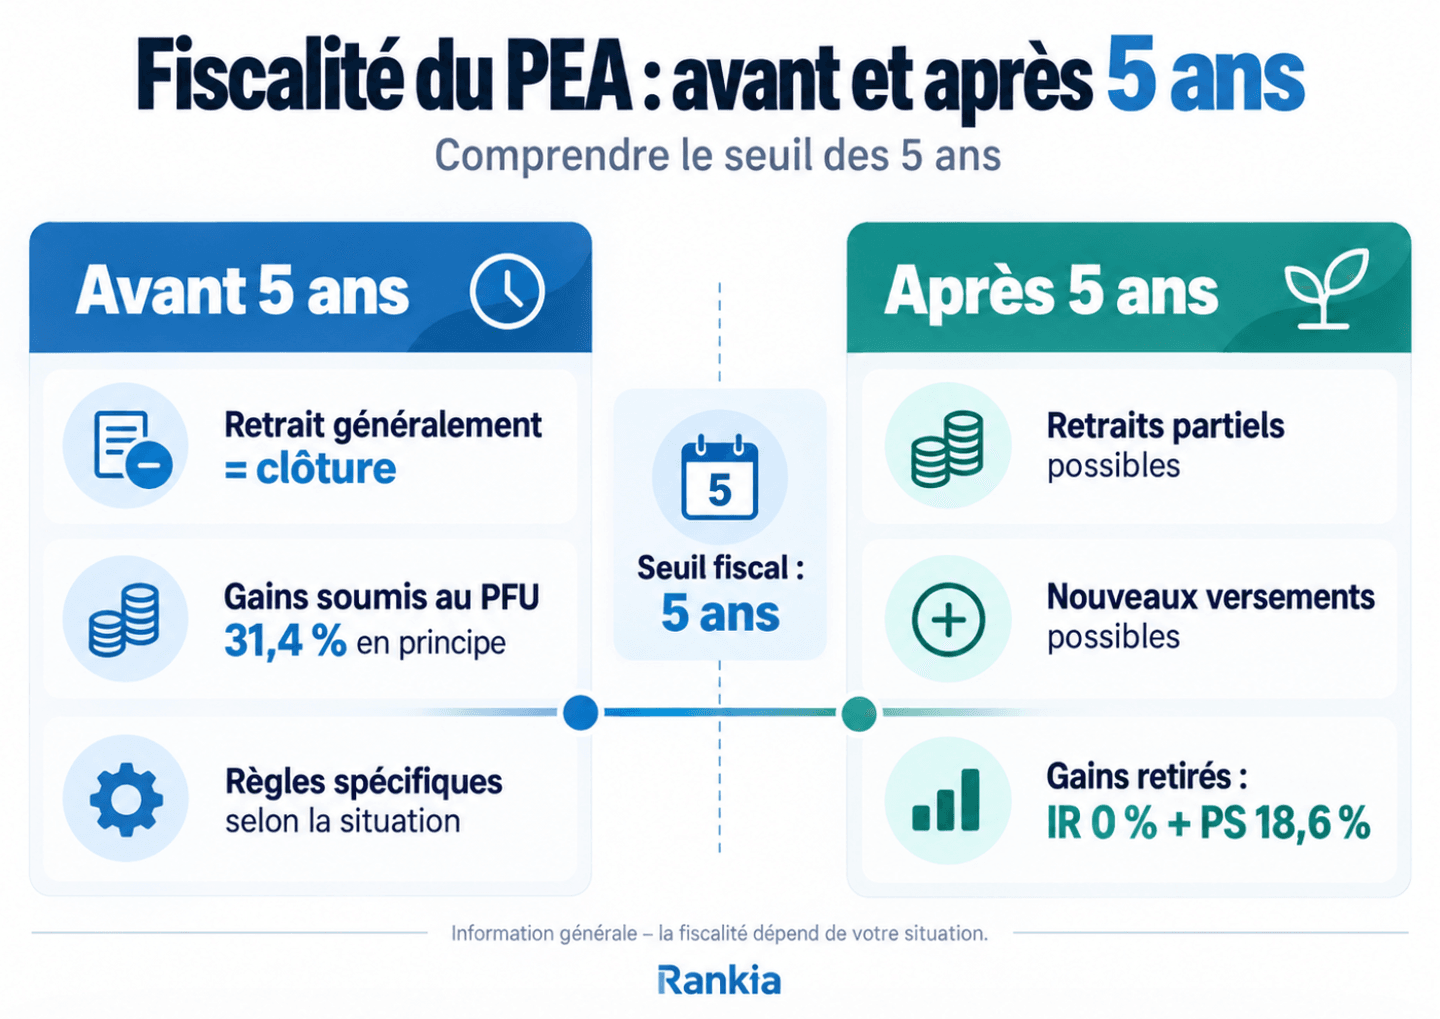
Avant cinq ans, un retrait entraîne généralement la clôture du plan et les gains associés sont soumis à la fiscalité applicable, sauf exceptions prévues par la réglementation. Après cinq ans, un retrait partiel ne provoque plus la clôture du PEA et le titulaire peut continuer à effectuer de nouveaux versements.
→ À lire également : Fiscalité du PEA cette année
Qu’est-ce qu’un compte-titres ordinaire (CTO) ?
Le compte-titres ordinaire est une enveloppe beaucoup moins restrictive. Contrairement au PEA, il n'est pas associé à un avantage fiscal lié à sa durée de détention, mais il permet d’accéder à une gamme d’investissements nettement plus large.
Quels actifs peut-on acheter avec un CTO ?
Selon l’établissement ou le courtier choisi, un CTO peut notamment donner accès à :
- des actions françaises et européennes ;
- des actions américaines ;
- des actions asiatiques et d’autres marchés internationaux ;
- des ETF non éligibles au PEA ;
- des obligations ;
- des foncières cotées ou REIT ;
- des fonds d’investissement ;
- certains produits dérivés ou structurés.
L’offre exacte dépend toutefois du courtier utilisé.
Peut-on avoir plusieurs CTO ?
Oui. Il est possible de détenir plusieurs comptes-titres, éventuellement auprès d’établissements différents. Un CTO peut également, selon l’établissement, être individuel, joint ou indivis.
Existe-t-il un plafond pour le CTO ?
Non. Contrairement au PEA, le CTO ne prévoit aucun plafond réglementaire de versement.
Peut-on avoir plusieurs CTO ?
Oui. Il est possible de détenir plusieurs comptes-titres, éventuellement auprès d’établissements différents. Un CTO peut également, selon l’établissement, être individuel, joint ou indivis.
PEA ou CTO : quelle fiscalité en 2026 ?
C’est l’une des principales différences entre les deux enveloppes.
| Situation | PEA | CTO |
|---|---|---|
| Plus-value sans retrait | Pas d’imposition immédiate au sein du plan | Imposition lorsqu’une plus-value est réalisée lors d’une cession |
| Retrait du PEA avant 5 ans | Gains généralement soumis au PFU de 31,4 % | — |
| Retrait du PEA après 5 ans | Exonération d’IR + prélèvements sociaux | — |
| Plus-value CTO | — | PFU de 31,4 % par défaut |
| Dividendes | Pas de taxation immédiate lorsqu’ils restent dans le PEA | Généralement soumis au PFU |
En 2026, le PFU applicable aux plus-values mobilières atteint 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Le contribuable peut néanmoins opter pour l’imposition au barème progressif de l’impôt sur le revenu ; cette option est globale pour les revenus et plus-values concernés.
Quelle fiscalité pour le PEA avant et après 5 ans ?
La fiscalité du PEA dépend principalement de son ancienneté au moment d’un retrait. Contrairement au CTO, la vente d’une action ou d’un ETF à l’intérieur du PEA ne déclenche pas, à elle seule, d’imposition, tant que les sommes restent dans l’enveloppe. Les dividendes et plus-values peuvent ainsi être réinvestis au sein du plan sans taxation immédiate.
Le seuil déterminant est celui des 5 ans, calculé à partir de la date du premier versement.
Vous cherchez un PEA ?
Fortuneo permet d’ouvrir un PEA, un PEA-PME ou un compte-titres selon l’enveloppe recherchée.
Retrait avant 5 ans : quelle fiscalité ?
Lorsqu’un retrait intervient avant le cinquième anniversaire du PEA, le gain net correspondant est en principe soumis au PFU de 31,4 % en 2026, composé de :
- 12,8 % d’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux.
Il reste possible d’opter pour le barème progressif de l’impôt sur le revenu à la place du taux forfaitaire de 12,8 %, dans le cadre de l’option globale applicable aux revenus concernés.
Dans le cas général, un retrait avant 5 ans entraîne également la clôture du PEA.
Il existe cependant plusieurs exceptions. Certains retraits anticipés peuvent ne pas entraîner la clôture, notamment en cas de licenciement, d’invalidité, de mise à la retraite anticipée ou dans certaines situations concernant des titres d’une société en liquidation judiciaire. Un retrait consacré, sous conditions, à la création ou à la reprise d’une entreprise dans les trois mois peut également bénéficier d’un régime particulier et être exonéré d’impôt sur le revenu.
Retrait après 5 ans : quelle fiscalité ?
À partir du cinquième anniversaire du PEA, le régime devient différent : les gains compris dans les retraits sont exonérés d’impôt sur le revenu.
Ils restent en revanche soumis aux prélèvements sociaux.
Pour un PEA ouvert depuis le 1er janvier 2018, les gains concernés par un retrait en 2026 sont soumis au taux de prélèvements sociaux en vigueur au moment de la sortie, soit 18,6 %.
Ainsi, dans un cas simple, un retrait comprenant 10 000 € de gains sur un PEA de plus de 5 ans ouvert après 2018 entraînerait :
- 0 € d’impôt sur le revenu ;
- 1 860 € de prélèvements sociaux au taux de 18,6 %.
Attention aux PEA ouverts avant 2018
Pour les PEA plus anciens, il n’est pas toujours exact d’appliquer automatiquement 18,6 % à l’ensemble des gains.
Les PEA ouverts avant 2018 peuvent bénéficier des taux historiques de prélèvements sociaux sur certaines fractions de gains acquises avant 2018, tandis que les gains plus récents sont soumis au taux applicable lors du retrait. Les modalités dépendent notamment de la date d’ouverture du plan.
Pour un article général, le taux de 18,6 % reste donc pertinent pour présenter le régime actuel, mais cette exception mérite d’être signalée.
Peut-on retirer de l’argent sans fermer son PEA après 5 ans ?
Oui. Une fois le PEA âgé de plus de cinq ans, un retrait partiel n’entraîne pas sa clôture.
Le titulaire peut conserver les titres restants dans le plan et continuer à effectuer de nouveaux versements, sous réserve de respecter le plafond réglementaire du PEA. En revanche, un retrait de la totalité des sommes et valeurs entraîne la fermeture définitive du plan.
Peut-on continuer à verser après un retrait ?
Oui. Après cinq ans, effectuer un retrait partiel n’empêche plus d’alimenter le PEA par la suite.
Par exemple, un titulaire peut retirer une partie de son portefeuille à six ans, conserver son PEA ouvert puis effectuer ultérieurement de nouveaux versements, tant que le cumul des versements effectués ne dépasse pas le plafond applicable.
Le plafond porte en effet sur les versements réalisés et non sur la valeur du portefeuille : les plus-values obtenues dans le PEA ne réduisent donc pas la capacité de versement.
Peut-on continuer à verser après un retrait ?
Oui. Depuis l'évolution des règles du PEA, un retrait partiel réalisé après cinq ans n’entraîne pas sa clôture et il reste possible de continuer à effectuer des versements dans la limite du plafond applicable. Un retrait total entraîne en revanche la fermeture du plan.
Comment fonctionne la flat tax du CTO à 31,4 % ?
Sur un compte-titres ordinaire, la fiscalité intervient principalement lorsque vous réalisez une plus-value, c’est-à-dire lorsque vous vendez un titre à un prix supérieur à son prix d’acquisition. Une hausse de valeur d’une action que vous continuez simplement à détenir n’entraîne donc pas, à elle seule, d’imposition de la plus-value.
En 2026, les plus-values mobilières sont soumises par défaut au prélèvement forfaitaire unique (PFU) de 31,4 %, composé de :
- 12,8 % d’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux.
Pour investir via un CTO
DEGIRO donne accès à de nombreux marchés internationaux depuis un compte-titres ordinaire.
Sur quel montant la flat tax est-elle calculée ?
Le PFU ne s’applique pas au montant total obtenu lors de la vente des titres, mais à la plus-value imposable.
Par exemple, si vous achetez une action pour 5 000 € et que vous la revendez 7 000 €, la plus-value brute est de 2 000 €. Dans un cas simple soumis au PFU de 31,4 %, la taxation théorique correspondrait à 628 €, soit :
- 256 € au titre de l’impôt sur le revenu à 12,8 % ;
- 372 € de prélèvements sociaux à 18,6 %.
Il faut toutefois tenir compte des éventuelles moins-values réalisées.
Que se passe-t-il si vous réalisez également des moins-values ?
Les moins-values sur valeurs mobilières peuvent être imputées sur les plus-values de même nature. Si, au cours d’une année, vous réalisez 5 000 € de plus-values et 2 000 € de moins-values, la base nette est ainsi ramenée à 3 000 €.
Les moins-values qui ne peuvent pas être utilisées immédiatement peuvent en principe être reportées et imputées sur des plus-values de même nature réalisées au cours des dix années suivantes.
12,8 % d’impôt sur le revenu
Par défaut, la composante « impôt sur le revenu » du PFU correspond à 12,8 % de la plus-value nette imposable.
Ce taux ne dépend pas de la durée pendant laquelle les titres ont été conservés : contrairement au PEA, le CTO ne bénéficie pas automatiquement d’un régime fiscal plus favorable après cinq, dix ou vingt ans de détention.
18,6 % de prélèvements sociaux
À cette imposition de 12,8 % s’ajoutent les prélèvements sociaux, dont le taux est passé de 17,2 % à 18,6 % à compter du 1er janvier 2026 pour les plus-values mobilières concernées.
C’est cette addition — 12,8 % + 18,6 % — qui porte la taxation forfaitaire globale à 31,4 %.
Peut-on choisir le barème progressif à la place du PFU ?
Oui. Au lieu du taux forfaitaire de 12,8 % d’impôt sur le revenu, le contribuable peut opter pour l’application du barème progressif de l’impôt sur le revenu. Les prélèvements sociaux restent cependant applicables.
Cette option est globale pour le foyer fiscal : elle porte sur l’ensemble des revenus de capitaux mobiliers et des plus-values de valeurs mobilières entrant dans le champ du PFU pour l’année concernée. Il n’est donc pas possible d’appliquer le PFU à la vente d’une action et le barème progressif à une autre plus-value de la même année. L’option s’effectue lors de la déclaration de revenus, via la case 2OP.
Le barème progressif peut avoir des conséquences différentes selon le taux marginal d’imposition du foyer, la nature des revenus perçus et, dans certains cas, la date d’acquisition des titres. Il convient donc de comparer les deux régimes en fonction de sa situation fiscale.
Exemple : 10 000 € de plus-value sur un PEA vs un CTO
Un exemple permet de mieux visualiser l’écart de fiscalité entre les deux enveloppes.
Exemple 1 — 10 000 € de plus-value sur un CTO
Prenons une plus-value imposable de 10 000 € dans un cas standard soumis au PFU :
- plus-value : 10 000 € ;
- PFU : 31,4 % ;
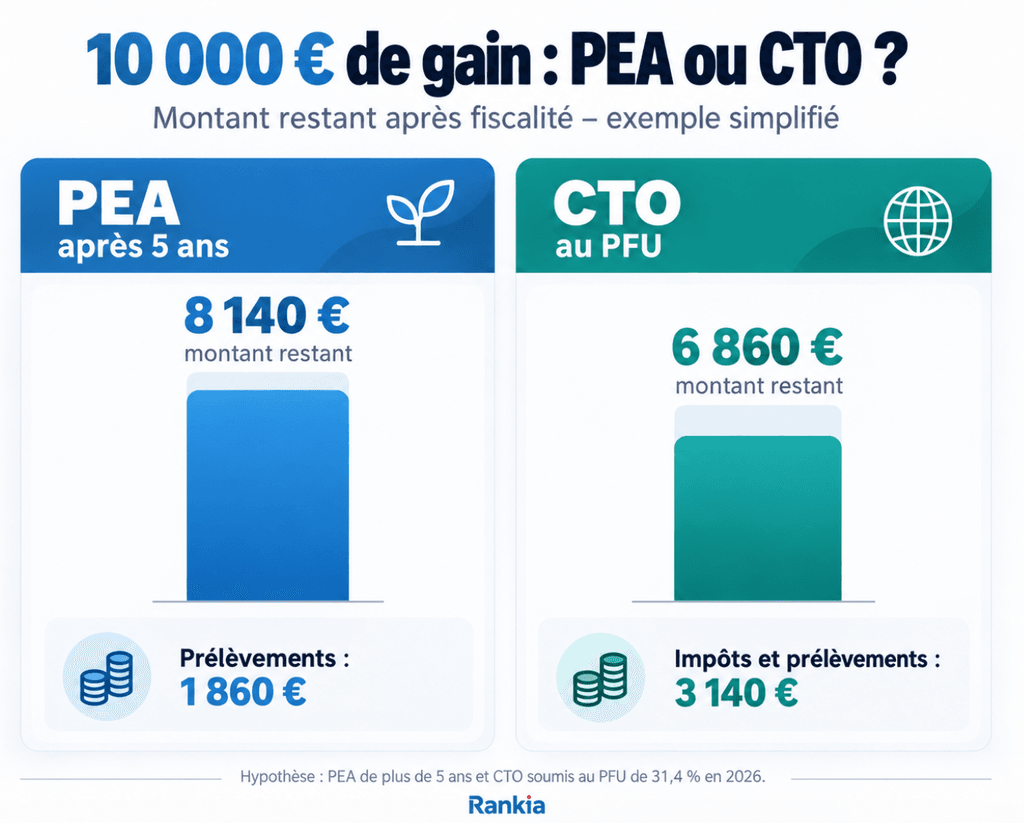
- prélèvements et impôt théoriques : 3 140 € ;
- gain restant après PFU : 6 860 €.
Exemple 2 — 10 000 € de gain retiré d’un PEA après 5 ans
Pour un PEA de plus de cinq ans soumis au taux de prélèvements sociaux en vigueur à la sortie :
- gain : 10 000 € ;
- impôt sur le revenu : 0 € ;
- prélèvements sociaux à 18,6 % : 1 860 € ;
- gain restant après prélèvements sociaux : 8 140 €.
| Pour 10 000 € de gain | PEA après 5 ans | CTO au PFU |
|---|---|---|
| Impôt sur le revenu | 0 € | 1 280 € |
| Prélèvements sociaux | 1 860 € | 1 860 € |
| Fiscalité totale | 1 860 € | 3 140 € |
| Gain après fiscalité | 8 140 € | 6 860 € |
Cet exemple est volontairement simplifié. La situation peut notamment différer pour certains PEA anciens, dont une partie des gains peut relever de taux historiques de prélèvements sociaux.
PEA ou CTO pour investir en actions ?
Le choix des actions disponibles constitue une autre différence importante.
Actions françaises et européennes
Les actions de nombreuses sociétés françaises et européennes peuvent être détenues aussi bien dans un PEA que dans un CTO lorsqu’elles remplissent les critères d’éligibilité du PEA.
Le PEA ajoute alors son cadre fiscal spécifique, tandis que le CTO conserve ses caractéristiques habituelles de souplesse et d’absence de plafond.
Actions américaines
Des actions américaines comme Apple, Nvidia, Microsoft, Amazon ou Alphabet ne peuvent pas être détenues directement dans un PEA.
Pour acheter directement ces titres, il faut généralement passer par un compte-titres donnant accès aux marchés américains.
Cela ne signifie toutefois pas qu’un PEA ne peut pas être exposé aux États-Unis. Certains ETF synthétiques éligibles au PEA permettent de suivre des indices comme le S&P 500 ou le Nasdaq 100 sans détenir directement les actions américaines correspondantes.
Actions asiatiques et marchés émergents
La même logique s’applique à de nombreuses actions japonaises, chinoises, sud-coréennes ou issues d’autres marchés émergents : la détention directe s’effectue généralement via un CTO.
Certains ETF éligibles au PEA peuvent cependant permettre une exposition indirecte à ces régions.
PEA ou CTO pour investir en ETF ?
Les ETF peuvent être détenus dans les deux enveloppes, mais l’offre disponible est différente.
Quels ETF sont disponibles sur PEA ?
Le marché des ETF éligibles au PEA permet notamment de trouver des expositions à :
- l’Europe ;
- au CAC 40 ;
- au MSCI World ;
- au S&P 500 ;
- au Nasdaq 100 ;
- à certains marchés émergents ;
- à différentes stratégies ou secteurs.
Tous les ETF suivant ces indices ne sont cependant pas éligibles. Il faut vérifier l’éligibilité du fonds concerné.
Pourquoi le CTO offre-t-il davantage d’ETF ?
Le CTO n’est pas soumis aux contraintes d’éligibilité du PEA. Selon le courtier, il donne donc accès à un choix beaucoup plus vaste de fournisseurs, d’indices, de zones géographiques, de secteurs et de stratégies.
Un ETF S&P 500 ou MSCI World est-il forcément réservé au CTO ?
Non.
Certains ETF synthétiques respectent les conditions permettant leur intégration dans un PEA tout en répliquant la performance d’un indice international. Il est donc possible d’obtenir une exposition au MSCI World ou au S&P 500 depuis un PEA avec certains produits.
→ MSCI World vs S&P 500 : lequel choisir en 2026 ?
PEA ou CTO pour les dividendes ?
La différence de fiscalité est également importante pour les dividendes.
Dividendes dans un PEA
Lorsqu’un dividende est encaissé à l’intérieur du PEA, il reste dans l’enveloppe et n’est pas immédiatement soumis au PFU comme il le serait sur un CTO. Il peut notamment être conservé en espèces ou réinvesti.
La fiscalité du PEA intervient lors des retraits selon l’âge du plan.
Dividendes dans un CTO
Les dividendes encaissés sur un CTO entrent généralement dans le régime des revenus de capitaux mobiliers et sont, par défaut, concernés par le PFU de 31,4 % en 2026.
Qu’en est-il des dividendes étrangers ?
La situation peut devenir plus complexe lorsqu’une société étrangère verse le dividende. Le pays d’origine peut appliquer une retenue à la source avant même l’application de la fiscalité française.
Les possibilités de récupération ou d’imputation de cette retenue dépendent du pays concerné, de la convention fiscale applicable et de l’enveloppe utilisée. Ce point peut notamment créer des différences entre PEA et CTO pour certaines actions étrangères.
Quel compte offre le plus de choix d’investissement ?
| Placement | PEA | CTO |
|---|---|---|
| Actions françaises | ✅ | ✅ |
| Actions UE/EEE éligibles | ✅ | ✅ |
| Actions américaines en direct | ❌ | ✅ |
| Actions asiatiques en direct | ❌ | ✅ selon courtier |
| Certains ETF World | ✅ | ✅ |
| Certains ETF S&P 500 | ✅ | ✅ |
| Certains ETF Nasdaq | ✅ | ✅ |
| Obligations individuelles | Très limité / non | ✅ selon courtier |
| REIT américaines | ❌ | ✅ |
| Produits plus complexes | Limité | Selon courtier |
Le CTO offre donc structurellement davantage de liberté. Le PEA réduit l’univers accessible en contrepartie d’un cadre fiscal spécifique.
PEA ou CTO : quels frais comparer ?
La fiscalité n’est pas le seul critère susceptible d’avoir un impact sur le résultat d’un investissement.
Avant de comparer deux PEA ou deux CTO, il faut notamment regarder :
- les frais de courtage ;
- les éventuels frais de change ;
- les droits de garde ;
- les frais d’inactivité ;
- les frais propres aux ETF ou fonds utilisés ;
- les spreads éventuels ;
- les frais de transfert du compte ou du PEA.
Un PEA offrant une fiscalité plus favorable à long terme peut ainsi être associé à des frais différents selon l’établissement choisi. Inversement, un CTO à faibles frais ne modifie pas pour autant les règles fiscales attachées à cette enveloppe.
PEA ou CTO pour investir à long terme ?
Il n’existe pas une réponse unique : les caractéristiques à privilégier dépendent notamment de l’horizon et du type d’actifs recherché.
Horizon supérieur à 5 ans
À partir du cinquième anniversaire du PEA, les gains retirés sont exonérés d’impôt sur le revenu et restent uniquement soumis aux prélèvements sociaux.
La durée constitue donc une différence structurelle importante entre PEA et CTO : le CTO ne bénéficie pas d’un changement comparable de régime fiscal après cinq, dix ou vingt ans de détention.
Besoin d’un univers mondial très large
Pour détenir directement des actions américaines, asiatiques ou certains ETF, obligations et autres instruments non éligibles au PEA, le CTO offre davantage de possibilités.
Besoin de flexibilité sur les retraits
Le CTO ne comporte pas de règle fiscale liée à son ancienneté : les liquidités disponibles peuvent être retirées sans provoquer de changement de régime de l’enveloppe.
Le PEA possède en revanche des règles distinctes avant et après son cinquième anniversaire.
Peut-on avoir un PEA et un CTO en même temps ?
Oui. Détenir un PEA n’empêche absolument pas d’ouvrir un CTO, et inversement.
Les deux enveloppes peuvent donc être utilisées simultanément.
Un investisseur peut, par exemple, détenir dans son PEA des actions européennes et des ETF éligibles tout en utilisant un CTO pour accéder à des actions américaines en direct, à des ETF non éligibles au PEA ou à d’autres catégories d’actifs.
Cette possibilité est importante car la question n’est pas nécessairement de choisir définitivement entre PEA et CTO. Les deux enveloppes peuvent remplir des fonctions différentes dans un même portefeuille.
Centraliser PEA et compte-titres
Certains courtiers permettent aujourd’hui de gérer les deux enveloppes depuis la même plateforme.
PEA ou CTO : comment choisir selon l’usage recherché ?
| Besoin | Enveloppe offrant cette caractéristique |
|---|---|
| Exonération d’IR sur les gains après 5 ans | PEA |
| Actions américaines en direct | CTO |
| Absence de plafond de versement | CTO |
| ETF éligibles avec régime fiscal du PEA | PEA |
| Large choix de marchés et d’actifs | CTO |
| Possibilité de détenir les deux enveloppes | PEA + CTO |
| Plusieurs comptes du même type | CTO |
| Exposition au S&P 500 | Possible avec les deux, selon l’ETF |
Le critère pertinent dépend donc davantage de l’utilisation prévue de l’enveloppe que d’une opposition systématique entre les deux.
Quels courtiers proposent un PEA et/ou un CTO ?
Le choix du courtier dépend aussi de l’enveloppe recherchée. Certains établissements permettent d’ouvrir à la fois un PEA et un compte-titres ordinaire, ce qui facilite l’utilisation des deux enveloppes en parallèle. D’autres, comme DEGIRO, se concentrent exclusivement sur le CTO et l’accès à un univers d’investissement international.
Courtiers proposant à la fois un PEA et un CTO
XTB
XTB permet de combiner PEA et compte d’investissement classique au sein de la même plateforme. Son PEA donne accès à plus de 1 200 actions et ETF éligibles, tandis que le compte d’investissement classique permet d’élargir l’univers aux actions et ETF internationaux, notamment américains. XTB indique proposer au total plus de 7 400 actions et 2 200 ETF sur son offre globale.
Cette combinaison permet donc d’utiliser le PEA pour les titres éligibles et le compte classique pour les marchés ou ETF qui ne peuvent pas être logés dans cette enveloppe.
Fortuneo
Fortuneo propose PEA, PEA-PME et compte-titres ordinaire. Les trois enveloppes sont accessibles depuis l’offre Bourse de la banque en ligne et utilisent les mêmes principales formules tarifaires de courtage.
Le CTO permet notamment d’accéder à des valeurs qui ne sont pas compatibles avec le PEA, tandis que le PEA conserve son cadre fiscal spécifique pour les titres éligibles.
EasyBourse
EasyBourse permet également d’ouvrir un compte-titres, un PEA ou un PEA-PME. Son formulaire d’ouverture 2026 propose explicitement ces trois types de comptes.
Cette offre peut donc convenir à une organisation dans laquelle le PEA est utilisé pour les titres éligibles et le CTO pour compléter l’exposition à d’autres marchés ou catégories d’actifs.
DEGIRO : une offre 100 % compte-titres
DEGIRO constitue un cas différent : le courtier ne propose pas de PEA en France à ce jour. Son offre repose sur le compte-titres ordinaire.
En contrepartie, son CTO est particulièrement orienté vers l’accès aux marchés internationaux : DEGIRO indique permettre d’investir sur plus de 45 places boursières dans 30 pays, avec notamment des actions françaises, européennes et américaines.
Le courtier propose également des ETF, obligations, fonds, options et futures selon les produits accessibles au compte. Pour les ETF, DEGIRO donne notamment accès à des produits cotés sur près de 20 grandes places boursières.
DEGIRO peut ainsi être utilisé comme CTO complémentaire à un PEA détenu auprès d’un autre établissement, notamment lorsqu’on cherche à accéder à des titres ou marchés non disponibles dans le PEA.
→ Comparer les courtiers en Bourse
PEA vs CTO : principales différences à retenir
Le PEA et le CTO permettent tous les deux d’investir en Bourse, mais leurs règles répondent à des logiques différentes.
Le PEA se caractérise notamment par :
- un plafond de versement de 150 000 € pour le PEA classique ;
- un univers de titres éligibles plus restreint ;
- une fiscalité dépendant de l’ancienneté du plan ;
- une exonération d’impôt sur le revenu sur les gains retirés après cinq ans ;
- des prélèvements sociaux de 18,6 % restant dus en 2026.
Le CTO se caractérise notamment par :
- l’absence de plafond de versement ;
- l’accès à un univers d’investissement beaucoup plus large ;
- la possibilité de détenir directement de nombreuses actions internationales ;
- l’absence d’avantage fiscal lié à la durée ;
- un PFU de 31,4 % en 2026 appliqué par défaut aux plus-values mobilières imposables.
PEA et CTO ne sont donc pas nécessairement concurrents. Ils peuvent être détenus simultanément et répondre à des usages différents au sein d’un même patrimoine.
FAQ — PEA ou CTO
*Les investissements sur les marchés financiers présentent un risque de perte partielle ou totale du capital. La fiscalité dépend de la situation individuelle de chaque contribuable et peut évoluer.