
Donation 2027 : pourrez-vous donner jusqu’à 50 000 € sans droits de donation ?

Sommaire
Transmettre de l’argent à ses enfants ou à ses petits-enfants pourrait devenir fiscalement plus avantageux en 2027. Le projet de loi de finances prévoit en effet de relever temporairement de 31 865 € à 50 000 € le plafond d’exonération des dons familiaux de sommes d’argent.
Pour une famille, cette évolution pourrait représenter plusieurs dizaines de milliers d’euros supplémentaires transmis sans droits de donation. Et si le cumul avec les abattements existants est maintenu, un parent pourrait potentiellement donner jusqu’à 150 000 € à son enfant sans droits.
Mais qui pourrait bénéficier de cette mesure ? Deux parents pourraient-ils donner chacun 50 000 € ? Quelles conditions faudra-t-il respecter et faut-il attendre 2027 pour transmettre son patrimoine ?
Voici les règles actuellement applicables, les changements envisagés et les calculs à connaître avant de réaliser une donation.
Mis à jour le 14 octobre 2026 — Les dispositions du PLF 2027 restent susceptibles d'être modifiées durant leur examen parlementaire.
Donation 2027 : qu’est-ce qui pourrait changer ?
Aujourd'hui, un dispositif fiscal permet de transmettre jusqu'à 31 865 € en argent à certains membres de sa famille, sans payer de droits de donation, sous réserve de respecter plusieurs conditions.
Le gouvernement propose de porter temporairement cette exonération à 50 000 € dans le cadre du projet de loi de finances pour 2027.
L'objectif est d'encourager la transmission du patrimoine entre générations, notamment en permettant aux plus jeunes de disposer plus tôt d'une partie de l'épargne familiale.
Voici les principales différences entre les règles en vigueur et le projet présenté.
| Règles actuelles | Projet 2027 | |
|---|---|---|
| Plafond du don familial exonéré | 31 865 € | 50 000 € |
| Montant supplémentaire potentiel | — | +18 135 € |
| Renouvellement | Tous les 15 ans | Modalités à confirmer |
| Nature du don | Somme d'argent | Somme d'argent |
| Bénéficiaires | Certains descendants et neveux/nièces | Périmètre proche, sous conditions |
| Durée de la mesure | Dispositif permanent | Jusqu'au 30 juin 2027 |
| Statut | En vigueur | Projet non adopté définitivement |
Le relèvement représenterait une augmentation d'environ 57 % du plafond actuellement applicable. Il ne signifie toutefois pas qu'une personne ayant déjà utilisé son exonération de 31 865 € pourrait automatiquement bénéficier de 50 000 € supplémentaires.
Les modalités de prise en compte des donations antérieures devront être précisées dans la loi définitive.
*Attention : le plafond de 50 000 € n'est pas encore applicable. Une donation réalisée aujourd'hui reste soumise aux règles en vigueur à sa date.
Comment fonctionne actuellement le don familial de 31 865 € ?
Avant d'envisager les changements de 2027, il est essentiel de comprendre le fonctionnement du dispositif actuel.
En France, l'article 790 G du Code général des impôts permet d'effectuer un don familial de somme d'argent exonéré de droits, dans la limite de 31 865 € tous les 15 ans, pour un même donateur et un même bénéficiaire.
Cette exonération concerne exclusivement les sommes d'argent. Elle peut notamment s'appliquer à un virement bancaire, à un chèque ou à une remise d'espèces.
Elle est indépendante des abattements classiques applicables aux donations selon le lien de parenté.
Qui peut donner de l'argent ?
Pour bénéficier de cette exonération particulière, le donateur doit avoir moins de 80 ans au jour du don.
Un parent de 75 ans peut donc, sous les autres conditions applicables, utiliser ce dispositif pour aider son enfant majeur. En revanche, une personne de 82 ans ne peut plus bénéficier de cette exonération spécifique, même si elle peut toujours réaliser une donation relevant des abattements ordinaires.
Qui peut recevoir le don ?
Le bénéficiaire doit être majeur ou émancipé.
Il peut notamment s'agir d'un enfant, d'un petit-enfant ou d'un arrière-petit-enfant. Certains neveux et nièces peuvent également en bénéficier lorsque le donateur n'a pas de descendants.
À quelle fréquence peut-on bénéficier de cette exonération ?
Le plafond de 31 865 € se renouvelle tous les 15 ans.
Par exemple, si un parent transmet 20 000 € à son enfant dans le cadre de ce dispositif, il lui reste en principe 11 865 € d'exonération disponible pendant la même période de 15 ans.
Cette règle permet d'organiser progressivement une transmission patrimoniale plutôt que d'attendre le moment de la succession.
Et si l'argent reçu n'est pas immédiatement utilisé ?
Une somme reçue dans le cadre du don familial classique n'a pas nécessairement à être dépensée immédiatement. Le bénéficiaire peut la conserver pour un futur projet, constituer une épargne ou envisager un investissement.
Le choix dépend surtout de son horizon de placement : de l'argent destiné à financer un achat immobilier dans un an ne devrait pas être géré de la même manière qu'un capital destiné à être investi pendant quinze ans.
Vous avez reçu une donation et souhaitez commencer à investir progressivement ?
Trade Republic peut être pertinent pour mettre en place des investissements programmés en ETF, sans avoir à investir immédiatement la totalité du capital. Cette approche permet d'étaler les achats dans le temps, même si elle ne supprime pas le risque de perte.
Qui pourrait recevoir jusqu'à 50 000 € sans droits de donation en 2027 ?
Le nouveau plafond envisagé ne concernerait pas toutes les personnes ayant un lien familial.
Selon le projet présenté par le gouvernement, l'exonération serait accessible aux transmissions effectuées au profit :
- d'un enfant ;
- d'un petit-enfant ;
- d'un arrière-petit-enfant ;
- d'un neveu ou d'une nièce en l'absence de descendants ;
- de certains petits-neveux ou petites-nièces par représentation, dans les situations prévues par le texte.
La transmission devrait porter sur une somme d'argent donnée en pleine propriété.
Un parent pourrait-il donner 50 000 € à son enfant ?
Oui, si la mesure est adoptée et que les conditions requises sont remplies.
Prenons un parent de 65 ans souhaitant aider son enfant de 30 ans à financer un projet personnel.
Avec le plafond proposé, il pourrait potentiellement lui transmettre 50 000 € en bénéficiant de l'exonération spécifique.
Cette possibilité serait particulièrement intéressante pour les parents qui souhaitent aider leurs enfants avant leur retraite ou organiser progressivement la répartition de leur patrimoine.
Un grand-parent pourrait-il donner 50 000 € à son petit-enfant ?
Le projet prévoit également de couvrir les transmissions aux petits-enfants.
Cette disposition pourrait faciliter le financement des études, d'un premier logement ou d'un projet professionnel, sans devoir nécessairement passer par la génération intermédiaire.
Toutefois, le régime fiscal applicable aux donations entre grands-parents et petits-enfants comporte ses propres abattements. Il faut donc bien distinguer les différents dispositifs.
Pourrait-on donner 50 000 € à plusieurs enfants ?
Dans le fonctionnement actuel, l'exonération est calculée par couple donateur-bénéficiaire, et non sur une enveloppe familiale unique.
Si cette logique est maintenue en 2027, un parent ayant trois enfants pourrait potentiellement donner 50 000 € à chacun, soit 150 000 € au total.
Cela suppose toutefois de disposer des sommes nécessaires et de vérifier les donations déjà effectuées.
Peut-on cumuler les 50 000 € avec l'abattement de 100 000 € entre parent et enfant ?
C'est probablement la question la plus importante pour les familles qui envisagent une donation en 2027.
En France, chaque parent peut déjà bénéficier d'un abattement de 100 000 € pour les donations consenties à chacun de ses enfants, renouvelable tous les 15 ans.
Cet abattement de droit commun est distinct de l'exonération des dons familiaux de sommes d'argent.
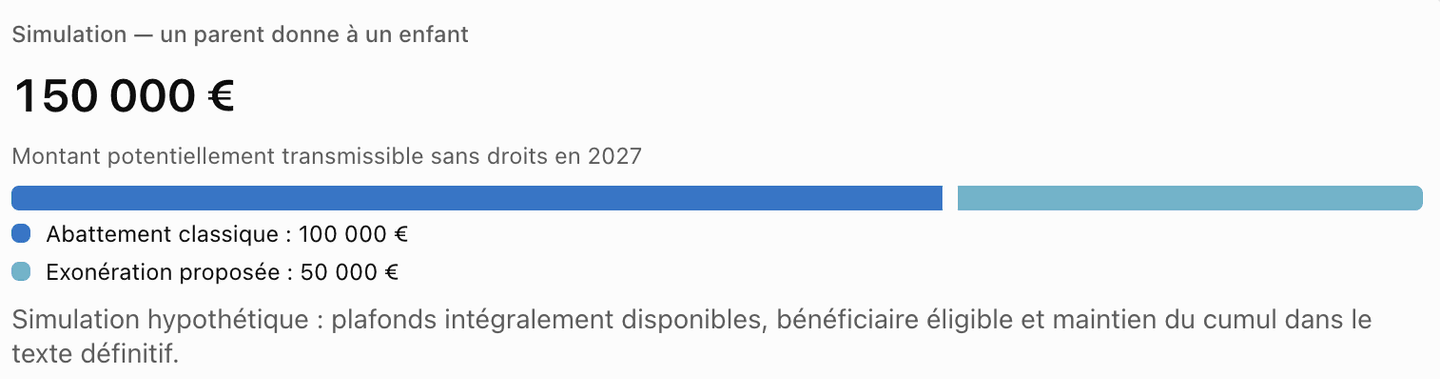
Aujourd'hui, les deux mécanismes peuvent se cumuler. Ainsi, sous réserve de respecter toutes les conditions, un parent peut transmettre jusqu'à 131 865 € à un enfant majeur sans droits de donation si les plafonds sont entièrement disponibles.
Si le nouveau plafond de 50 000 € est adopté et que ce cumul reste possible dans les mêmes conditions, le montant pourrait atteindre 150 000 €.
Il faut néanmoins éviter une confusion : 150 000 € sans droits ne signifie pas 150 000 € de revenus non imposables.
La donation relève des droits de mutation à titre gratuit. Les éventuels revenus générés ultérieurement par cette somme — intérêts, dividendes ou plus-values — sont soumis à leurs propres règles fiscales.
C'est pourquoi la manière de conserver ou d'investir le capital reçu reste un sujet distinct de la donation elle-même.
Vous souhaitez investir une partie du capital reçu sur plusieurs années ?
XTB propose l'investissement en actions et ETF avec 0 % de commission de courtage jusqu'à 100 000 € de volume mensuel, puis 0,2 % avec un minimum de 10 €. Des frais de conversion de 0,5 % peuvent s'appliquer. Cette tarification peut intéresser les investisseurs qui souhaitent construire progressivement un portefeuille diversifié.
Combien une famille pourrait-elle transmettre sans droits en 2027 ? Simulations
L'intérêt potentiel de la réforme devient plus évident lorsqu'on raisonne à l'échelle de plusieurs donateurs et bénéficiaires.
Les montants peuvent rapidement augmenter, puisque chaque parent ou grand-parent dispose de ses propres abattements, sous réserve de leur disponibilité.
Le tableau suivant présente plusieurs configurations familiales, en supposant que les règles de cumul actuelles sont maintenues en 2027.
| Situation familiale | Abattements classiques | Don familial envisagé | Total potentiel |
|---|---|---|---|
| 1 parent → 1 enfant | 100 000 € | 50 000 € | 150 000 € |
| 2 parents → 1 enfant | 200 000 € | 100 000 € | 300 000 € |
| 2 parents → 2 enfants | 400 000 € | 200 000 € | 600 000 € |
| 1 grand-parent → 1 petit-enfant | 31 865 € | 50 000 € | 81 865 € |
| 2 grands-parents → 1 petit-enfant | 63 730 € | 100 000 € | 163 730 € |
Exemples théoriques, hors donations antérieures, autres exonérations et particularités familiales. Les montants de 50 000 € restent soumis à l'adoption de la réforme et à la confirmation des règles de cumul.
Exemple 1 : un couple souhaite transmettre 300 000 € à son enfant
Imaginons deux parents de 62 et 64 ans qui disposent d'un patrimoine financier important.
Ils souhaitent aider leur enfant de 35 ans à acheter sa résidence principale tout en anticipant leur succession.
Si la réforme entre en vigueur avec les règles de cumul envisagées :
- le premier parent pourrait transmettre jusqu'à 150 000 € ;
- le second parent pourrait également transmettre jusqu'à 150 000 €.
Le montant total pourrait ainsi atteindre 300 000 € sans droits de donation.
Cette simulation suppose toutefois que les abattements de chaque parent sont disponibles. Une donation réalisée au cours des quinze dernières années pourrait réduire les montants encore mobilisables.
Exemple 2 : deux parents souhaitent aider leurs deux enfants
Prenons une famille avec deux enfants majeurs.
Si chaque parent utilise entièrement les deux mécanismes pour chacun de ses enfants, le montant théorique total pourrait atteindre 600 000 €.
Ce calcul montre pourquoi le relèvement du plafond des dons familiaux pourrait surtout intéresser les familles possédant un patrimoine important et souhaitant organiser sa transmission progressivement.
Il ne faut cependant pas oublier les règles civiles, notamment celles relatives à l'égalité entre héritiers et à la réserve héréditaire.
Exemple 3 : des grands-parents souhaitent aider leurs petits-enfants
La transmission entre générations peut également permettre d'aider directement les petits-enfants.
Un grand-parent dispose actuellement d'un abattement de 31 865 € pour une donation à un petit-enfant, indépendamment de l'exonération spécifique des dons familiaux d'argent.
Si le plafond proposé entre en vigueur et que le cumul est conservé, le montant théorique pourrait atteindre 81 865 € par grand-parent et par petit-enfant éligible.
Il ne s'agit pas pour autant d'une obligation d'investir ou de donner la totalité du capital. Une donation peut être échelonnée et doit rester compatible avec les besoins financiers du donateur.
Vous préparez une transmission patrimoniale et souhaitez conserver une gestion bancaire traditionnelle ?
BNP Paribas ou Fortuneo peuvent constituer deux pistes selon les besoins : la première pour un accompagnement bancaire et patrimonial plus personnalisé, la seconde pour une gestion en ligne avec des solutions d'épargne et d'investissement. Le choix doit se faire en fonction du niveau d'accompagnement souhaité, des frais et des produits disponibles.


Le nouveau plafond de 50 000 € serait-il permanent ?
Non. La hausse envisagée serait temporaire.
Selon la présentation du projet de loi de finances, les nouveaux dispositifs de donation seraient applicables jusqu'au 30 juin 2027.
Cela signifie que le relèvement à 50 000 € ne constituerait pas nécessairement une modification définitive du plafond applicable aux dons familiaux.
Pourquoi cette durée limitée ?
L'objectif affiché est de favoriser une transmission plus rapide de l'épargne entre générations, plutôt que de modifier durablement l'ensemble du régime fiscal des donations.
Mais plusieurs interrogations demeurent : la date de début d'application, le traitement des dons antérieurs et les éventuelles dispositions transitoires dépendront du texte finalement adopté.
Il serait donc prématuré d'effectuer une donation en se fondant uniquement sur ce plafond annoncé.
Un nouveau taux réduit de 6 % pour les donations jusqu'à 100 000 € est également envisagé
Le relèvement du plafond à 50 000 € n'est pas la seule mesure prévue dans le PLF 2027.
Le gouvernement propose également un taux réduit de droits de mutation à titre gratuit de 6 %, dans la limite de 100 000 € par donateur et par bénéficiaire, lorsque ce dernier a moins de 50 ans.
Ce taux pourrait être abaissé à 5 % si le bénéficiaire reverse au moins 1,1 % des sommes reçues à certains organismes éligibles, notamment ceux venant en aide aux personnes démunies ou aux victimes de violences domestiques.
Il s'agit toutefois d'un mécanisme différent de l'exonération des dons familiaux.
Quelle différence entre une exonération et un taux réduit ?
L'exonération permet de ne pas payer de droits sur la somme éligible.
Le taux réduit, lui, prévoit une taxation de la fraction de donation relevant du dispositif, mais à un taux spécifique inférieur à celui qui pourrait normalement s'appliquer.
Prenons un exemple purement illustratif portant sur une base taxable éligible de 100 000 € :
| Hypothèse | Taux | Droits théoriques |
|---|---|---|
| Exonération intégrale | 0 % | 0 € |
| Taux réduit proposé | 6 % | 6 000 € |
| Taux réduit conditionnel | 5 % | 5 000 € |
Attention : les montants ci-dessus servent uniquement à illustrer les taux. Ils ne constituent pas le calcul fiscal d'une donation particulière. Dans la pratique, les abattements disponibles, le lien de parenté et les conditions du dispositif peuvent modifier l'assiette imposable.
Par ailleurs, le taux conditionnel de 5 % implique un versement à un organisme éligible. Il ne faut donc pas regarder uniquement le montant des droits à payer pour apprécier son coût total.
Donner 50 000 € ou 100 000 € : quel dispositif pourrait être le plus avantageux ?
Les deux mesures annoncées répondent à des logiques différentes.
| Critère | Don familial de 50 000 € | Taux réduit sur 100 000 € |
|---|---|---|
| Avantage principal | Exonération | Fiscalité réduite |
| Montant prévu | Jusqu'à 50 000 € | Base éligible jusqu'à 100 000 € |
| Fiscalité | 0 % sur le montant exonéré | 6 %, voire 5 % sous conditions |
| Bénéficiaire | Lien familial et autres conditions | Moins de 50 ans, autres conditions à confirmer |
| Caractère | Temporaire | Temporaire |
| Cumul possible | À confirmer | À confirmer |
En principe, lorsqu'une somme peut bénéficier d'une exonération intégrale, celle-ci représente un avantage fiscal plus important qu'une taxation réduite.
Mais la comparaison dépendra des conditions exactes prévues par la loi.
Un bénéficiaire pourrait notamment être éligible à un dispositif sans l'être à l'autre. De même, les règles de cumul devront être clarifiées avant toute stratégie de transmission.
Attention : il existe déjà une exonération de 100 000 € pour certains projets immobiliers
Une autre mesure, déjà applicable en 2026, ne doit pas être confondue avec les propositions du PLF 2027.
Depuis le 15 février 2025 et jusqu'au 31 décembre 2026, certains dons familiaux de sommes d'argent peuvent bénéficier d'une exonération spécifique lorsqu'ils sont destinés à financer :
- l'acquisition d'un logement neuf ;
- l'achat d'un logement en état futur d'achèvement (VEFA) ;
- certains travaux de rénovation énergétique de la résidence principale.
Ce dispositif permet une exonération pouvant atteindre 100 000 € par donateur et par bénéficiaire, dans la limite globale de 300 000 € par bénéficiaire.
L'argent doit être affecté à une dépense éligible dans le délai légal, généralement six mois, et le logement doit respecter des conditions de destination et de conservation pendant cinq ans.
Il ne suffit donc pas de recevoir 100 000 € pour bénéficier automatiquement de l'exonération.
La mesure de 2026 est liée à un projet immobilier ou énergétique précis. Le nouveau plafond familial de 50 000 € proposé pour 2027 répond à une logique différente.
Faut-il attendre 2027 pour faire une donation immobilière ?
Pas nécessairement.
Une famille souhaitant financer l'achat d'un logement neuf en 2026 pourrait avoir intérêt à examiner le dispositif actuellement en vigueur, plutôt qu'à attendre une réforme encore incertaine.
À l'inverse, si la donation n'a aucun lien avec un projet immobilier éligible, les règles classiques du don familial peuvent être plus pertinentes.
Dans tous les cas, il est préférable de faire valider le montage fiscal par un notaire lorsque les montants sont importants.
Comparer les solutions bancaires pour financer un projet immobilier
Pour un enfant qui prépare son premier projet immobilier, Hello bank! ou BNP Paribas peuvent être des interlocuteurs à comparer pour le compte bancaire et, selon le dossier, le financement immobilier. Il convient de comparer notamment les taux, les frais, les garanties et les conditions d'emprunt.
*Recevoir une donation ne garantit pas l'obtention d'un crédit.
Donation à un enfant : quels abattements existent déjà en 2026 ?
Même sans la réforme envisagée pour 2027, plusieurs abattements permettent de transmettre une partie de son patrimoine sans payer de droits de donation.
Leur montant dépend principalement du lien de parenté entre le donateur et le bénéficiaire.
| Lien de parenté | Abattement classique |
|---|---|
| Parent → enfant | 100 000 € |
| Grand-parent → petit-enfant | 31 865 € |
| Arrière-grand-parent → arrière-petit-enfant | 5 310 € |
| Oncle ou tante → neveu ou nièce | 7 967 € |
| Frère → sœur ou inversement | 15 932 € |
| Époux ou partenaires de PACS | 80 724 € |
Ces abattements sont généralement renouvelables tous les 15 ans. Ils concernent les donations ordinaires et ne doivent pas être confondus avec l'exonération particulière des dons familiaux de sommes d'argent.
Un parent peut donc utiliser l'abattement de 100 000 € pour transmettre de l'argent, mais également d'autres biens, comme des titres financiers ou une fraction d'un bien immobilier.
En revanche, l'exonération supplémentaire de 31 865 €, dont le relèvement à 50 000 € est proposé, concerne spécifiquement les sommes d'argent.
Pourquoi est-il important de connaître les abattements déjà utilisés ?
Parce qu'une donation réalisée quelques années auparavant peut modifier le calcul d'une nouvelle transmission.
Par exemple, si un parent a déjà donné 70 000 € à son enfant en utilisant l'abattement classique de 100 000 €, il ne lui reste en principe que 30 000 € de cet abattement pendant la période de quinze ans considérée.
Le fait qu'une nouvelle réforme entre en vigueur ne remet pas automatiquement à zéro les abattements consommés.
Il est donc important de conserver l'historique des donations effectuées, y compris lorsqu'elles n'ont généré aucun impôt.
Donation ou don manuel : quelle différence ?
Les termes sont souvent utilisés comme des synonymes, mais ils ne désignent pas exactement la même chose.
Une donation est une opération juridique par laquelle une personne transmet gratuitement et irrévocablement un bien ou un droit à une autre personne, qui l'accepte.
Elle peut concerner de l'argent, un bien immobilier, des actions ou d'autres éléments du patrimoine.
Le don manuel est une forme particulière de donation. Il consiste à transmettre directement un bien meuble, par exemple une somme d'argent par virement bancaire, des bijoux ou certains titres financiers.
| Donation notariée | Don manuel | |
|---|---|---|
| Somme d'argent | Oui | Oui |
| Actions ou autres titres | Oui | Possible |
| Bien immobilier | Oui | Non |
| Acte notarié | Oui | Pas obligatoire |
| Déclaration fiscale | Selon les formalités applicables | Obligatoire, sauf exceptions |
| Droits de donation | Selon la situation | Selon la situation |
Un simple virement de 20 000 € d'un parent à son enfant peut donc constituer un don manuel.
Mais cela ne signifie pas que le versement échappe aux formalités fiscales. Le bénéficiaire doit normalement déclarer le don, même s'il bénéficie d'une exonération.
Comment déclarer un don d'argent en 2027 ?
Depuis le 1er janvier 2026, la déclaration des dons manuels et des dons familiaux de sommes d'argent doit en principe être effectuée en ligne, sauf exceptions prévues par l'administration fiscale.
La démarche est réalisée par le bénéficiaire du don, et non par la personne qui verse l'argent.
Les étapes pour déclarer une donation
- Se connecter à son espace particulierLe bénéficiaire accède au site impots.gouv.fr avec ses identifiants.
- Ouvrir le service de déclarationIl sélectionne la rubrique dédiée à la déclaration d'un don ou d'une cession de droits sociaux.
- Renseigner les informations du donIl indique notamment l'identité du donateur, le lien de parenté, la nature du bien transmis, sa valeur et les donations antérieures pertinentes.
- Vérifier les exonérations applicablesLe bénéficiaire doit renseigner les informations permettant à l'administration de calculer les éventuels droits, et vérifier que les conditions des exonérations revendiquées sont remplies.
- Valider et conserver le justificatifLa confirmation de déclaration doit être conservée avec les documents relatifs à la donation.
Pour bénéficier de l'exonération des dons familiaux de sommes d'argent, la déclaration doit être effectuée dans le délai d'un mois suivant le don.
Le non-respect des formalités peut notamment compromettre l'application de certaines exonérations.
Donation ou assurance-vie : quelle solution pour transmettre son patrimoine ?
La donation n'est pas le seul moyen d'organiser une transmission patrimoniale.
L'assurance-vie peut également jouer un rôle important, mais son fonctionnement est différent.
Avec une donation, la transmission a lieu du vivant du donateur. Le bénéficiaire devient propriétaire des biens transmis selon les modalités de l'opération.
Avec une assurance-vie, le souscripteur conserve généralement le contrôle de son contrat pendant sa vie. Au décès, le capital est transmis aux bénéficiaires désignés selon les dispositions contractuelles et fiscales applicables.
| Critère | Donation | Assurance-vie |
|---|---|---|
| Moment de la transmission | Du vivant du donateur | Généralement au décès |
| Disponibilité pour le bénéficiaire | En principe immédiate | Au dénouement du contrat |
| Contrôle du capital | Transféré au bénéficiaire | Conservé par le souscripteur |
| Fiscalité | Droits de donation et exonérations | Régime propre à l'assurance-vie |
| Utilité principale | Aider et transmettre de son vivant | Épargner et organiser la transmission future |
Dans quels cas privilégier une donation ?
La donation répond particulièrement à un besoin de transmission immédiate.
Par exemple, un parent qui souhaite aider son enfant à acheter un logement ou à financer une entreprise peut lui transmettre une somme de son vivant.
L'avantage est que le bénéficiaire peut utiliser le capital au moment où il en a besoin.
Dans quels cas l'assurance-vie peut-elle être intéressante ?
L'assurance-vie peut être envisagée lorsqu'une personne souhaite conserver son épargne tout en préparant sa transmission.
Elle permet notamment de désigner des bénéficiaires et de répartir le capital selon les modalités prévues au contrat, dans le respect des règles applicables.
La fiscalité dépend notamment de l'âge du souscripteur au moment des versements, de la date de souscription et de la situation des bénéficiaires.
Les deux solutions ne sont donc pas forcément concurrentes : une personne peut donner une partie de son patrimoine de son vivant et conserver une assurance-vie pour organiser le reste de sa transmission.
Vous souhaitez préparer votre succession tout en conservant votre épargne ?
Les contrats d'assurance-vie distribués par Fortuneo ou BNP Paribas méritent d'être comparés. Fortuneo peut intéresser les épargnants privilégiant une gestion en ligne, tandis que BNP Paribas peut convenir à ceux qui recherchent un accompagnement bancaire et patrimonial. Comparez les frais de gestion, les supports, les garanties et les modalités de transmission.
Donation ou succession : faut-il transmettre de son vivant ?
Attendre une succession et effectuer une donation de son vivant sont deux façons différentes d'organiser la transmission du patrimoine.
La donation permet de transmettre immédiatement un capital à ses proches.
Elle peut présenter plusieurs intérêts : aider ses enfants à une étape importante de leur vie, utiliser les abattements fiscaux existants et anticiper la répartition du patrimoine familial.
Mais elle comporte également une limite essentielle : une donation est en principe irrévocable.
Le donateur ne peut pas récupérer librement l'argent donné parce que sa situation financière a changé.
À l'inverse, conserver son patrimoine jusqu'à son décès permet de garder le contrôle sur ses ressources.
Ce choix peut être important pour une personne qui approche de la retraite et qui doit anticiper des dépenses de santé, une éventuelle perte d'autonomie ou une baisse de revenus.
Un exemple concret
Imaginons un couple de 68 ans possédant 250 000 € d'épargne financière, en plus de sa résidence principale.
Même si les règles fiscales lui permettent théoriquement de transmettre une partie importante de cette épargne sans droits, utiliser l'intégralité des abattements n'est pas nécessairement la meilleure décision.
Le couple doit d'abord déterminer quelle somme il souhaite conserver pour maintenir son niveau de vie et faire face aux imprévus.
La fiscalité est donc un critère de décision, mais elle ne devrait pas être le seul.
Peut-on donner des actions ou des ETF plutôt que de l'argent ?
Oui. Une donation peut porter sur des valeurs mobilières, notamment des actions détenues sur un compte-titres.
Il est donc possible, sous certaines conditions, de transmettre un portefeuille de titres à un enfant plutôt que de vendre les investissements et de donner ensuite le produit de la vente.
Cette solution peut être intéressante dans le cadre de l'organisation d'un patrimoine financier.
Mais il faut distinguer deux situations.
Donner de l'argent pour que le bénéficiaire investisse ensuite
Un parent peut donner une somme d'argent à son enfant, qui décide ensuite de l'utiliser pour acheter des actions ou des ETF.
Dans ce cas, la donation porte sur de l'argent. Elle peut donc potentiellement relever de l'exonération des dons familiaux si les conditions légales sont remplies.
Le bénéficiaire devient ensuite libre de choisir ses investissements.
Donner directement des actions ou des ETF
Il est également possible de transmettre certains titres financiers directement.
Dans ce cas, la donation porte sur des valeurs mobilières, et non sur une somme d'argent.
L'exonération spéciale de 31 865 €, ou de 50 000 € si le nouveau plafond est adopté, ne peut donc pas être appliquée automatiquement à cette opération.
Les abattements ordinaires peuvent néanmoins entrer en jeu.
Le transfert de titres peut aussi entraîner des formalités spécifiques auprès de l'établissement teneur de compte. Il faut donc vérifier les possibilités et les frais applicables.
Quels pièges éviter avant de faire une donation en 2027 ?
Même lorsque la transmission ne génère aucun droit de donation, plusieurs erreurs peuvent avoir des conséquences fiscales ou patrimoniales.
1. Considérer le projet de réforme comme définitivement adopté
Le plafond de 50 000 € annoncé pour 2027 reste soumis à l'adoption du texte.
Il ne faut donc pas présenter cette exonération comme un avantage déjà disponible.
2. Oublier les donations effectuées auparavant
Un parent qui a déjà utilisé une partie de son abattement au cours des quinze dernières années ne peut pas nécessairement bénéficier à nouveau du plafond entier.
Les donations passées doivent être prises en compte dans le calcul.
3. Confondre les différents dispositifs
L'abattement de 100 000 € entre parent et enfant, l'exonération des dons familiaux de sommes d'argent et le dispositif temporaire lié à l'immobilier répondent à des règles différentes.
Ils ne sont pas automatiquement interchangeables.
4. Négliger la situation financière du donateur
Une donation doit rester compatible avec les besoins futurs de la personne qui transmet son patrimoine.
Il est préférable de conserver une épargne de sécurité suffisante, notamment à l'approche de la retraite.
5. Ne pas anticiper les conséquences familiales
Une donation à un enfant peut avoir des conséquences sur les droits des autres héritiers.
Selon les circonstances, elle pourra notamment être prise en compte lors du règlement de la succession.
Pour les familles comprenant plusieurs enfants, une donation-partage peut parfois être envisagée avec un notaire.
6. Investir trop rapidement une somme reçue
Recevoir 50 000 € ou 100 000 € ne signifie pas qu'il faut immédiatement placer la totalité du montant sur les marchés financiers.
Le bénéficiaire doit d'abord déterminer ses besoins de liquidité, son horizon d'investissement et sa capacité à supporter une perte.
Pour un projet à court terme, préserver la disponibilité et la sécurité des fonds peut être plus approprié qu'un investissement en actions.
Où en est la réforme des donations 2027 ?
Au 14 octobre 2026, les mesures présentées dans cet article relèvent du projet de loi de finances pour 2027.
La proposition prévoit notamment deux nouveaux mécanismes : le relèvement temporaire de l'exonération des dons familiaux de sommes d'argent à 50 000 €, ainsi qu'un taux réduit de droits de donation pour certaines transmissions.
Le texte doit toutefois poursuivre son parcours parlementaire avant que les dispositions puissent devenir définitives.
Les députés et sénateurs peuvent proposer des amendements, modifier les montants ou revoir certaines conditions.
Les dispositions retenues devront ensuite être confirmées dans la loi promulguée.
Quelles informations faudra-t-il surveiller ?
Les principaux points sont la date exacte d'entrée en vigueur, le plafond définitivement adopté, les règles de cumul avec les abattements existants et le traitement des donations déjà réalisées.
La durée d'application de la mesure devra également être vérifiée : la date du 30 juin 2027 figure dans le projet actuel, mais elle pourrait encore évoluer.
Les familles qui envisagent une donation importante ont donc intérêt à préparer leur situation patrimoniale sans considérer les nouveaux montants comme définitivement acquis.
Donation 2027 : ce qu'il faut retenir
Le projet de loi de finances pour 2027 pourrait ouvrir de nouvelles possibilités de transmission familiale.
Le changement le plus visible serait le passage du plafond d'exonération des dons familiaux de sommes d'argent de 31 865 € à 50 000 €.
En cas de maintien des règles actuelles de cumul, un parent pourrait théoriquement transmettre jusqu'à 150 000 € à son enfant sans droits de donation, et deux parents jusqu'à 300 000 €.
Mais ces montants restent conditionnels.
Avant de réaliser une donation, il faut vérifier les abattements encore disponibles, les conditions d'âge, la situation familiale du donateur et les conséquences patrimoniales de la transmission.
Le plus important n'est pas uniquement de réduire les droits de donation, mais d'organiser une transmission adaptée aux besoins du donateur et du bénéficiaire.
FAQ : questions pratiques sur les donations familiales
Information importante : cet article est fourni à titre informatif et ne constitue ni un conseil fiscal personnalisé ni une recommandation d'investissement. Les produits financiers peuvent comporter un risque de perte en capital. Certains liens vers des établissements financiers peuvent être des liens d'affiliation, susceptibles de donner lieu à une rémunération pour Rankia sans coût supplémentaire pour le lecteur. Les frais et conditions des courtiers peuvent évoluer.