
Retraites 2027 : qui pourrait payer plus d’impôts avec la baisse de l’abattement de 10 % ?

Sommaire
Le gouvernement envisage de réduire un avantage fiscal dont bénéficient les retraités français : l’abattement de 10 % appliqué aux pensions de retraite. Dans le projet de loi de finances pour 2027, son plafond passerait de 4 439 € à 3 000 € par foyer fiscal.
Une mesure qui pourrait entraîner une hausse de l'impôt sur le revenu pour certains retraités, notamment ceux percevant les pensions les plus élevées.
Mais attention : la réforme n'est pas encore adoptée. Le 7 octobre, les députés de la commission des finances ont voté la suppression de cette disposition. Les débats parlementaires se poursuivent, et son avenir reste incertain.
Alors, quels retraités seraient réellement concernés ? À partir de quel montant de pension faudrait-il payer davantage d'impôts ? Et surtout, combien cela pourrait-il coûter ?
Nous faisons le point sur les règles actuelles, les changements envisagés et leur impact concret, avec plusieurs simulations.
Abattement retraite 2027 : ce qui pourrait changer
Actuellement, les pensions de retraite bénéficient d'un abattement fiscal de 10 %. Celui-ci permet de réduire le montant des pensions retenu par l'administration fiscale pour calculer l'impôt sur le revenu.
Le projet de budget 2027 ne prévoit pas de supprimer cet abattement de 10 %, mais d'abaisser son plafond maximal pour les pensions de retraite.
| Règles actuelles | Projet 2027 | |
|---|---|---|
| Taux d'abattement | 10 % | 10 % |
| Plafond applicable aux retraites | 4 439 € | 3 000 € |
| Calcul | Par foyer fiscal | Par foyer fiscal |
| Application automatique | Oui | Oui |
| Statut | En vigueur | En discussion |
*Source : ministère de l'Économie, projet de loi de finances pour 2027.
La distinction est importante : un retraité ne perdrait pas automatiquement 10 % de ses revenus. En revanche, pour les pensions dépassant certains montants, la réduction de la base imposable serait moins importante qu'aujourd'hui.
L'écart maximal pourrait atteindre 1 439 € de revenu imposable supplémentaire par foyer fiscal, dans les situations où le plafond actuel de 4 439 € est entièrement utilisé.
Il ne s'agit toutefois pas de 1 439 € d'impôt supplémentaire : le montant réellement payé dépendrait de la situation fiscale de chaque ménage.
Comment fonctionne actuellement l'abattement de 10 % sur les retraites ?
En France, les pensions de retraite sont, en principe, soumises à l'impôt sur le revenu, comme les salaires. Elles bénéficient toutefois d'un mécanisme fiscal spécifique destiné à réduire la base imposable.
Concrètement, l'administration fiscale applique automatiquement un abattement de 10 % sur les pensions déclarées, sous réserve de limites minimales et maximales.
Prenons un exemple simple.
Un retraité percevant une pension annuelle imposable de 24 000 €, soit 2 000 € par mois, bénéficie normalement d'un abattement de : 24 000 € × 10 % = 2 400 €
Sa pension retenue pour le calcul de l'impôt, après cet abattement, est donc de : 24 000 € − 2 400 € = 21 600 €
Cela ne signifie pas que le retraité devra payer des impôts sur la totalité de cette somme. Le barème progressif, le quotient familial et les éventuels autres dispositifs fiscaux interviennent ensuite.
Existe-t-il un montant minimal et maximal ?
Oui. Pour les revenus déclarés en 2026, l'abattement de 10 % est encadré par :
- un minimum de 454 € par pensionné, sans pouvoir dépasser les pensions concernées ;
- un plafond global de 4 439 € par foyer fiscal.
Ainsi, un ménage déclarant 60 000 € de pensions ne peut pas déduire automatiquement 6 000 €. Son abattement est limité à 4 439 €.
C'est précisément ce plafond que le gouvernement envisage de réduire.
Faut-il demander l'abattement ?
Non. L'abattement est calculé automatiquement par l'administration fiscale à partir des pensions déclarées. Il ne faut donc pas saisir une déduction supplémentaire dans sa déclaration.
Qui serait concerné par le nouveau plafond de 3 000 € ?
C'est la principale question soulevée par la réforme.
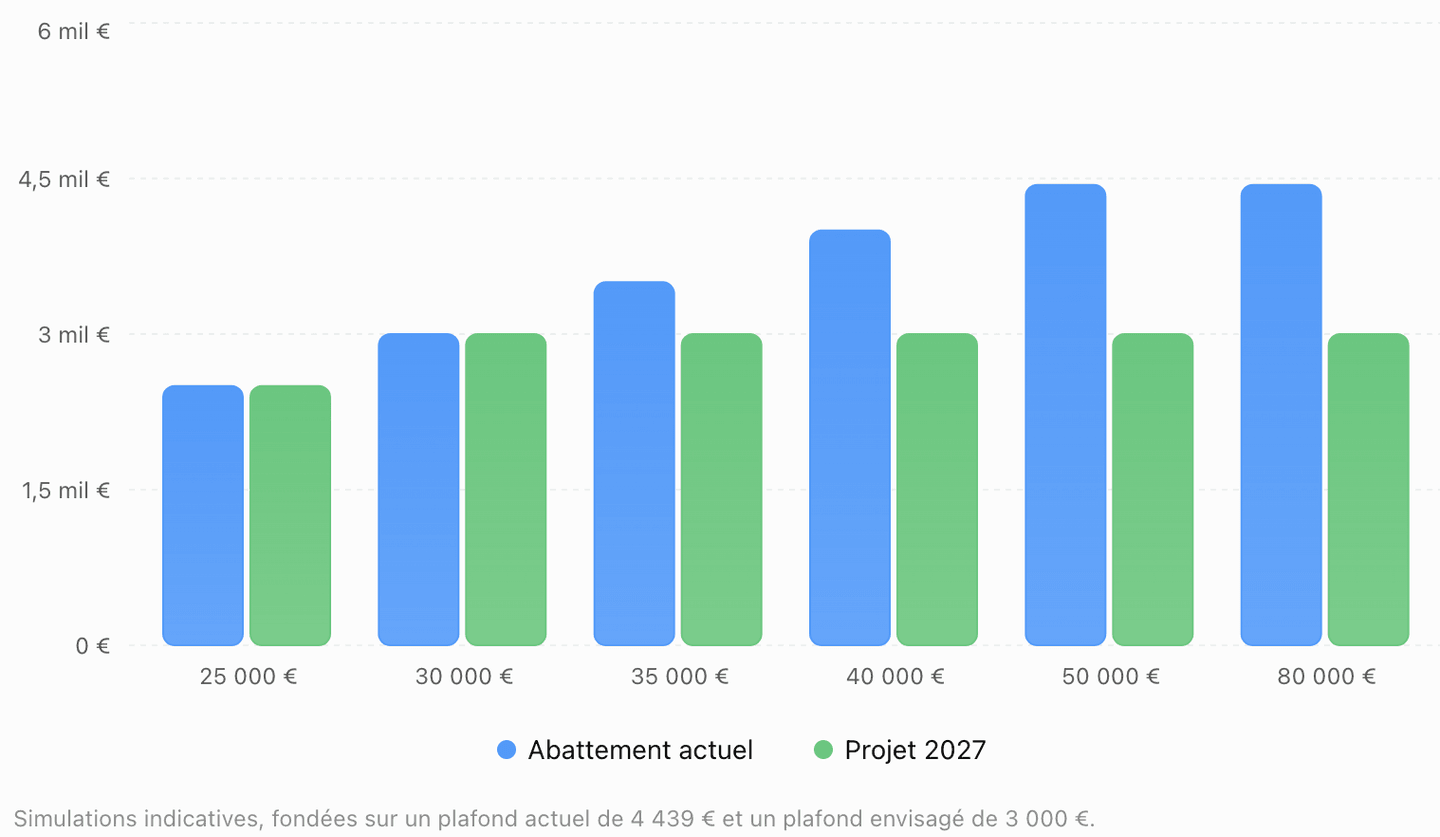
Le seuil à retenir est celui de 30 000 € de pensions annuelles imposables par foyer fiscal, soit l'équivalent de 2 500 € par mois.
Pourquoi ? Parce que 10 % de 30 000 € correspondent exactement à 3 000 €, soit le plafond envisagé.
Au-delà, la réduction du plafond commencerait à diminuer l'abattement dont bénéficie aujourd'hui le foyer.
Retraite inférieure à 2 500 € par mois
Pour une personne seule percevant 2 000 € de pension imposable par mois, soit 24 000 € par an, la réforme ne changerait normalement rien.
Son abattement resterait de 2 400 €, un montant inférieur au plafond proposé.
Il faut cependant raisonner à l'échelle du foyer fiscal. Un retraité percevant 1 800 € mensuels, par exemple, pourrait appartenir à un ménage dont les pensions cumulées dépassent 30 000 €.
Retraite supérieure à 2 500 € par mois
À partir de 30 000 € de pensions annuelles imposables pour le foyer, le plafond proposé pourrait commencer à produire un effet.
Un ménage percevant 36 000 € par an bénéficie aujourd'hui, dans un cas simple, d'un abattement de 3 600 €.
Si la réforme était adoptée en l'état, cet abattement serait limité à 3 000 €. Résultat : 600 € de revenus supplémentaires seraient pris en compte pour le calcul de l'impôt.
À partir de quel montant l'impact serait-il maximal ?
Avec le plafond actuel, l'abattement de 10 % atteint son maximum à 44 390 € de pensions annuelles imposables.
En effet : 44 390 € × 10 % = 4 439 €
Au-delà de ce montant, le plafonnement s'applique déjà.
Par conséquent, pour les foyers dont les pensions dépassent 44 390 €, la réduction du plafond à 3 000 € entraînerait un écart maximal de 1 439 € dans la base imposable, dans les exemples simples ne faisant intervenir que des pensions de retraite.
Combien pourrait-on payer en plus ? Simulations selon le montant de la retraite
Pour mieux comprendre l'impact potentiel de cette réforme, voici plusieurs simulations réalisées à partir des plafonds actuels et du projet gouvernemental.
Les montants correspondent à des pensions annuelles imposables cumulées au niveau du foyer fiscal. Ces exemples isolent l'effet du changement de plafond, sans intégrer d'autres mécanismes fiscaux.
| Pensions annuelles | Abattement actuel | Projet 2027 | Revenu imposable supplémentaire |
|---|---|---|---|
| 25 000 € | 2 500 € | 2 500 € | 0 € |
| 30 000 € | 3 000 € | 3 000 € | 0 € |
| 35 000 € | 3 500 € | 3 000 € | +500 € |
| 40 000 € | 4 000 € | 3 000 € | +1 000 € |
| 50 000 € | 4 439 € | 3 000 € | +1 439 € |
| 80 000 € | 4 439 € | 3 000 € | +1 439 € |
Ces chiffres montrent que l'impact ne serait pas proportionnel à l'augmentation des pensions.
Entre 30 000 € et 44 390 € de pensions annuelles, l'écart de revenu imposable progresserait avec le montant perçu.
Au-delà de 44 390 €, il atteindrait son maximum de 1 439 €, sans continuer à augmenter.
Attention : ce tableau présente une hausse du revenu imposable, et non une hausse directe de l'impôt à payer.
Quel serait réellement l'impôt supplémentaire pour les retraités ?
Un revenu imposable plus élevé ne signifie pas que l'intégralité de cette augmentation devra être reversée à l'administration fiscale.
En France, l'impôt sur le revenu est progressif : les revenus sont imposés par tranches, selon un barème et le nombre de parts fiscales.
Ainsi, l'effet d'une diminution de l'abattement dépend notamment du taux marginal d'imposition (TMI) du foyer.
Exemple : un retraité dans la tranche à 11 %
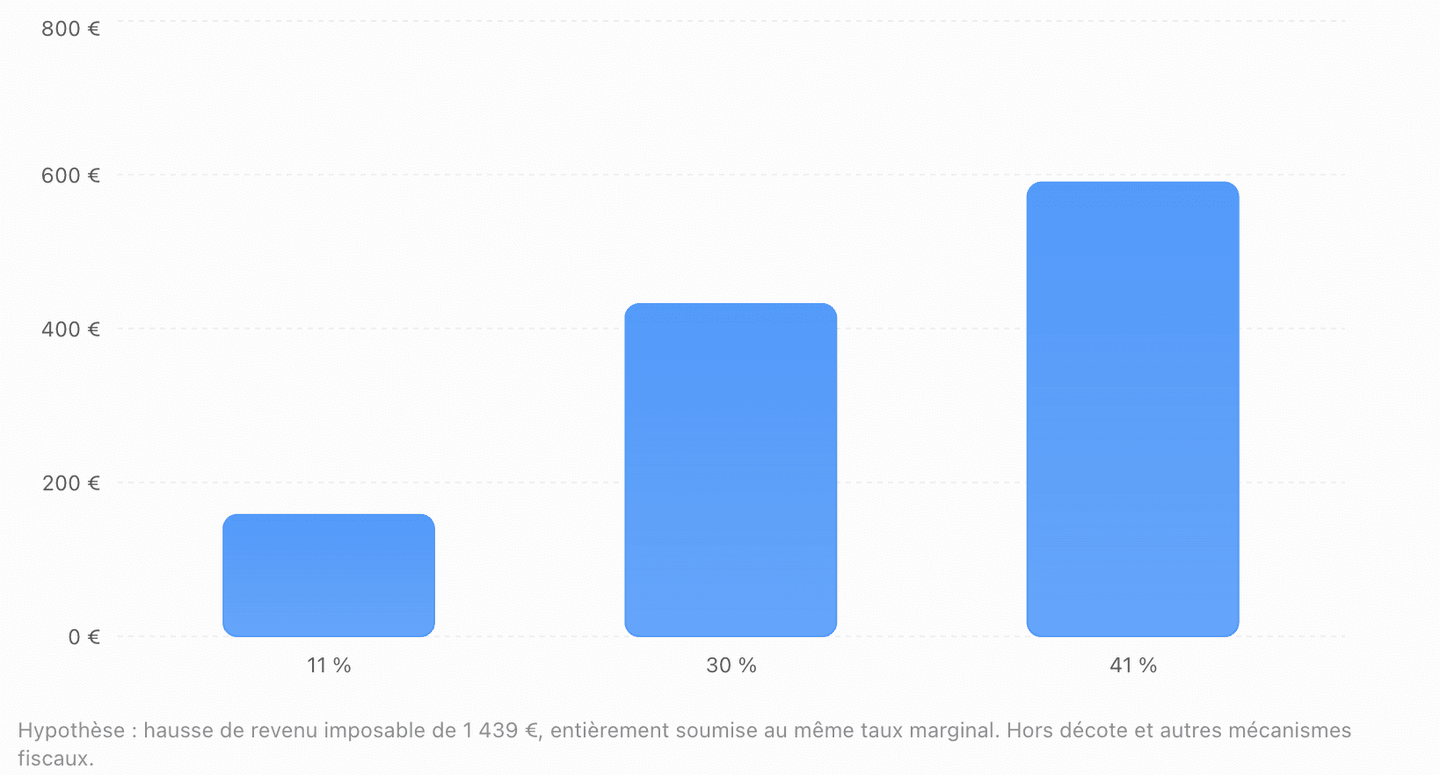
Imaginons un foyer dont le revenu imposable augmente de 1 439 € après réduction de l'abattement.
Si cette somme supplémentaire est entièrement imposée à 11 %, la hausse théorique de l'impôt serait de :
1 439 € × 11 % = 158,29 €
Cela représente environ 13 € supplémentaires par mois.
Exemple : un retraité dans la tranche à 30 %
Pour un foyer dont les revenus supplémentaires sont entièrement imposés à 30 %, le calcul serait :
1 439 € × 30 % = 431,70 €
Soit environ 36 € par mois.
Exemple : un retraité dans la tranche à 41 %
Dans ce cas :
1 439 € × 41 % = 589,99 €
Soit environ 49 € supplémentaires par mois.
| Taux marginal illustratif | Hausse théorique annuelle | Équivalent mensuel |
|---|---|---|
| 11 % | 158 € | 13 € |
| 30 % | 432 € | 36 € |
| 41 % | 590 € | 49 € |
Ces simulations supposent que la totalité du revenu supplémentaire reste dans la même tranche d'imposition.
En pratique, l'impôt réellement dû pourrait être différent, notamment en raison de la décote, du quotient familial, des autres revenus, des changements de tranche ou des réductions et crédits d'impôt.
Il faudra également tenir compte du barème applicable à l'année d'imposition concernée.
Un couple de retraités serait-il davantage pénalisé ?
La situation familiale pourrait jouer un rôle déterminant dans l'impact de la réforme.
Contrairement à ce que l'on pourrait penser, le plafond de l'abattement de 10 % n'est pas calculé séparément pour chaque conjoint.
Il s'applique au montant total des pensions concernées au sein du foyer fiscal.
Ainsi, un couple marié ou pacsé soumis à une imposition commune bénéficie actuellement du même plafond global de 4 439 € qu'une personne seule.
Exemple : un couple percevant deux pensions de 1 500 €
Prenons un couple dont chaque membre perçoit une pension imposable mensuelle de 1 500 €.
Leurs pensions annuelles cumulées atteignent : (1 500 € × 12) × 2 = 36 000 €
Actuellement, ce couple bénéficie d'un abattement de 3 600 €.
Avec le plafond proposé pour 2027, l'abattement serait limité à 3 000 €. Son revenu imposable augmenterait donc de 600 €.
Pourtant, aucun des deux conjoints ne perçoit individuellement plus de 2 500 € par mois.
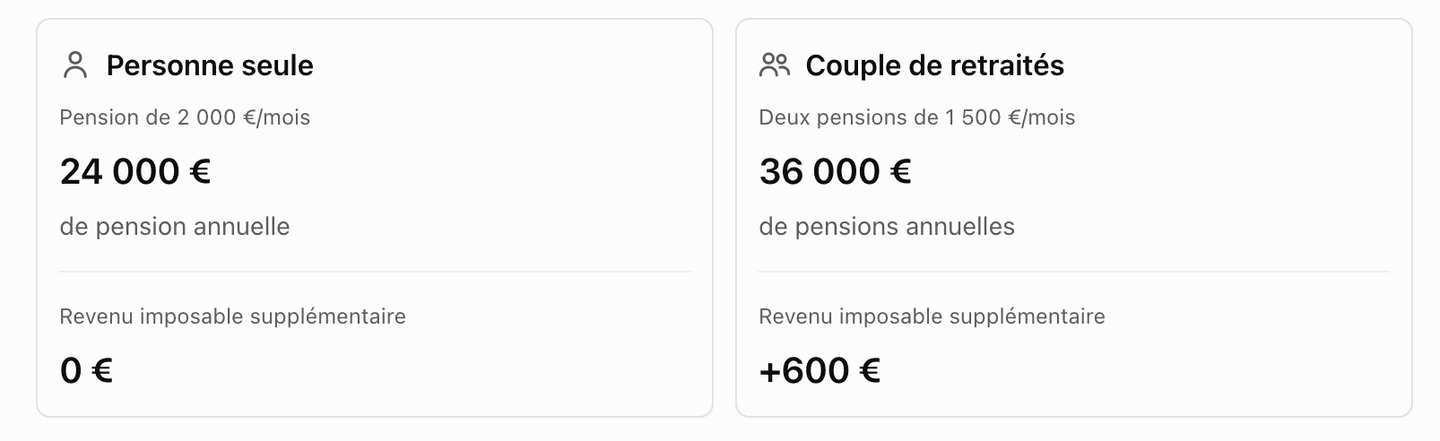
C'est pourquoi le seuil de 30 000 € doit être apprécié à l'échelle du foyer et non systématiquement par personne.
Le plafond pourrait-il être différent pour les couples ?
Cette question a déjà été soulevée pendant les débats parlementaires.
Un amendement proposait notamment de distinguer :
- les personnes seules, avec un plafond de 2 200 € ;
- les couples soumis à une imposition commune, avec un plafond de 4 400 €.
Cet amendement n'a pas été retenu en commission des finances le 7 octobre 2026.
Il illustre néanmoins les discussions autour des différences de traitement entre les personnes seules et les couples. D'autres modifications restent possibles avant l'adoption définitive du budget.
Où en est la réforme de l'abattement retraite ?
À ce stade, le plafond de 3 000 € n'est pas une règle fiscale définitivement adoptée.
Le projet de loi de finances pour 2027 a été déposé à l'Assemblée nationale le 1er octobre 2026. Son article 3 prévoit notamment de limiter à 3 000 € la part de l'abattement de 10 % applicable aux pensions de retraite.
Mais cette mesure fait l'objet d'oppositions au Parlement.
Le 7 octobre : suppression de l'article en commission des finances
Le 7 octobre 2026, les députés de la commission des finances ont adopté plusieurs amendements visant à supprimer l'article 3 du projet de loi.
Autrement dit, la commission a rejeté la réduction de l'abattement fiscal des retraités.
Ce vote constitue une première étape importante, mais il ne signifie pas que la mesure a définitivement disparu du budget 2027.
Depuis le 13 octobre : poursuite de l'examen parlementaire
L'examen du projet de budget se poursuit en séance publique à l'Assemblée nationale.
Les députés peuvent encore débattre de la disposition, proposer des modifications, conserver le dispositif initial ou le supprimer.
Le texte devra ensuite poursuivre son parcours parlementaire, notamment au Sénat.
Le résultat final pourrait donc être très différent de la proposition gouvernementale.
| Date | Événement | Conséquence |
|---|---|---|
| 1er octobre 2026 | Dépôt du PLF 2027 | Présentation du plafond de 3 000 € |
| 7 octobre 2026 | Vote en commission des finances | Suppression de l'article 3 en commission |
| 13 octobre 2026 | Début de l'examen en séance publique | Poursuite des débats |
| Fin 2026 | Suite de la procédure budgétaire | Décision attendue sur le texte définitif |
*Situation au 14 octobre 2026, sous réserve des prochaines décisions parlementaires.
Quand la réforme pourrait-elle entrer en vigueur ?
Même si le Parlement décidait finalement d'adopter la réduction de l'abattement, les retraités ne verraient pas nécessairement leur pension nette diminuer immédiatement.
Il faut distinguer trois éléments : la date d'adoption du texte, l'année des revenus concernés et le moment où la modification de l'impôt se répercuterait sur les contribuables.
Le calendrier dépendra de la rédaction définitive de la loi de finances.
Si une modification s'appliquait aux revenus de 2026, ses conséquences pourraient apparaître lors de leur déclaration en 2027. Une entrée en vigueur sur les revenus de 2027 décalerait en revanche la liquidation définitive de l'impôt correspondant à 2028.
Dans les deux cas, les modalités du prélèvement à la source pourraient également avoir une incidence sur le moment où les contribuables constateraient la différence.
Il faudra donc attendre le texte final pour connaître précisément l'année d'application et le calendrier des éventuelles hausses d'impôt.
Pourquoi le gouvernement souhaite-t-il réduire l'abattement fiscal des retraités ?
Cette proposition s'inscrit dans le contexte du redressement des finances publiques françaises.
Le gouvernement cherche à augmenter certaines recettes fiscales afin de contribuer à la réduction du déficit public.
Dans sa version initiale, la mesure est présentée comme un moyen de concentrer davantage l'avantage fiscal sur les ménages percevant les pensions les moins élevées.
En effet, avec un abattement proportionnel de 10 %, les contribuables bénéficiant des pensions les plus importantes profitent, en valeur absolue, d'une réduction de revenu imposable plus élevée, jusqu'au plafond autorisé.
Selon les évaluations budgétaires, la réduction du plafond pourrait rapporter environ 1,4 milliard d'euros aux finances publiques en 2027.
Ce choix est cependant contesté.
Ses opposants estiment notamment qu'une réduction de l'abattement reviendrait à augmenter l'impôt de certains retraités, alors que leur pouvoir d'achat est déjà soumis à différentes pressions.
Le débat porte donc autant sur la nécessité de dégager de nouvelles recettes que sur leur répartition entre les différentes catégories de contribuables.
Tous les retraités seraient-ils concernés ?
Non. Une éventuelle réduction du plafond ne produirait pas les mêmes effets sur l'ensemble des retraités.
Les retraités non imposables
Pour les personnes qui ne paient actuellement pas d'impôt sur le revenu, une hausse de la base imposable n'entraînerait pas nécessairement un impôt à payer.
Tout dépendrait du niveau global de ressources et de la situation fiscale du foyer.
En revanche, certains foyers proches du seuil d'imposition pourraient voir leur situation évoluer.
Les retraités percevant des pensions modestes
Lorsque le total des pensions imposables reste inférieur ou égal à 30 000 € par an, le nouveau plafond de 3 000 € n'entraînerait normalement aucune modification de l'abattement dans les cas simples.
Ces ménages continueraient de bénéficier du taux de 10 %.
Les retraités disposant de revenus complémentaires
La situation peut être plus complexe pour les ménages percevant, en plus de leurs pensions :
- des revenus locatifs ;
- des intérêts ou des dividendes ;
- des plus-values imposables ;
- des revenus d'activité ;
- des revenus issus de certains produits d'épargne retraite.
Ces revenus ne sont pas automatiquement intégrés dans l'assiette de l'abattement applicable aux pensions. En revanche, selon leur régime d'imposition, ils peuvent modifier le revenu global du foyer et, par conséquent, l'impôt final à payer.
C'est pourquoi deux retraités percevant une pension identique peuvent être affectés différemment par une réforme fiscale.
Quelle place pour l'épargne complémentaire à la retraite ?
La perspective d'une évolution de la fiscalité des pensions rappelle l'importance de distinguer les différentes sources de revenus à la retraite.
La pension constitue généralement une première source de revenus, mais certains ménages disposent également de placements financiers destinés à financer leurs dépenses futures.
Le choix du support dépend alors de plusieurs critères : disponibilité du capital, horizon d'investissement, frais, fiscalité et niveau de risque accepté.
Préparer un complément de revenus à long terme avec des ETF
Les ETF permettent d'investir sur un ensemble d'entreprises ou d'obligations à travers un seul produit. Ils peuvent être utilisés dans une stratégie de diversification à long terme, mais leur valeur peut fluctuer et le capital n'est pas garanti.
Pour accéder à un large choix d'ETF cotés sur différentes places boursières, notamment via un compte-titres.
Pour construire progressivement une exposition aux ETF, notamment à travers ses fonctionnalités de plans d'investissement.
*Les frais, la fiscalité et les conditions d'accès dépendent du courtier et des produits. Investir comporte un risque de perte en capital. Ces placements ne permettent pas d'éviter l'imposition d'une pension de retraite.
L'abattement retraite est-il différent de l'abattement pour frais professionnels ?
Oui. Même si le taux de 10 % est identique, ces deux mécanismes fiscaux ne répondent pas aux mêmes règles.
Pour les salariés, l'administration fiscale applique généralement une déduction forfaitaire de 10 % destinée à tenir compte des frais professionnels engagés dans le cadre de leur activité.
Cette déduction peut, sous certaines conditions, être remplacée par la déclaration des frais réels.
Les retraités bénéficient d'un abattement spécifique sur leurs pensions, mais ils ne peuvent pas choisir de déduire des frais professionnels réels en remplacement de cet abattement.
Par ailleurs, les plafonds applicables aux salariés et aux retraités sont différents.
La réforme envisagée pour 2027 viserait spécifiquement la part de l'abattement liée aux pensions de retraite et ne constituerait donc pas une suppression générale de la déduction forfaitaire de 10 % des salariés.
Pensions de retraite, pensions d'invalidité et pensions alimentaires : quelles différences ?
Toutes les sommes appelées « pensions » ne sont pas soumises exactement aux mêmes règles fiscales.
Certaines sont versées à la suite d'une carrière professionnelle, d'autres en raison d'une invalidité ou d'une obligation alimentaire.
Le projet de budget 2027 prévoit expressément de préserver les règles concernant les pensions alimentaires et les pensions d'invalidité.
| Type de pension | Traitement fiscal général | Impact du projet |
|---|---|---|
| Pension de retraite imposable | Abattement de 10 % sous conditions | Nouveau sous-plafond envisagé |
| Pension de réversion imposable | Règles des pensions de retraite | Potentiellement concernée |
| Pension d'invalidité imposable | Abattement selon les règles applicables | Règles annoncées inchangées |
| Pension alimentaire imposable | Régime propre aux pensions alimentaires | Règles annoncées inchangées |
Il faut toutefois tenir compte des exonérations et des particularités propres à certaines prestations.
Par exemple, toutes les prestations liées à une invalidité ou à une situation de handicap ne sont pas nécessairement imposables.
La nature exacte de la somme perçue est donc essentielle pour déterminer son traitement fiscal.
Les rentes d'un PER seraient-elles concernées par la réforme ?
Le plan d'épargne retraite (PER) occupe une place particulière dans la préparation financière de la retraite.
Contrairement aux pensions issues des régimes obligatoires, les revenus perçus à travers un PER proviennent d'une épargne constituée pendant la vie active.
Or, la fiscalité d'un PER dépend notamment du type de versements effectués et de la manière dont l'épargnant récupère son argent.
Sortie en capital ou sortie en rente : une fiscalité différente
À la retraite, un PER individuel peut généralement être débloqué sous forme de capital, de rente viagère ou d'une combinaison des deux, sous réserve des règles propres aux sommes détenues.
Une sortie en capital ne suit pas les mêmes règles qu'une pension de retraite.
Pour une sortie en rente, il faut distinguer les rentes relevant du régime des pensions et retraites de celles soumises au régime des rentes viagères à titre onéreux.
Certaines rentes issues d'un PER peuvent donc être fiscalement assimilées à des pensions, tandis que d'autres bénéficient de règles différentes.
Il serait donc incorrect d'affirmer que toutes les rentes d'un PER seraient automatiquement concernées par la réduction du plafond à 3 000 €.
L'effet éventuel dépendrait de la catégorie fiscale de la rente et du texte finalement adopté.
Le PER reste-t-il intéressant pour préparer sa retraite ?
Le principal intérêt du PER réside notamment dans la possibilité de déduire certains versements volontaires de son revenu imposable, dans les limites prévues par la réglementation.
En contrepartie, les sommes sont normalement bloquées jusqu'à la retraite, sauf cas de déblocage anticipé autorisés, et la sortie peut donner lieu à une imposition.
Il ne faut donc pas considérer le PER comme une solution permettant simplement de réduire ses impôts.
Son intérêt dépend de la situation du contribuable pendant la phase d'épargne, de ses besoins futurs et du régime fiscal applicable au moment de la sortie.
Préparer sa retraite avec un PER : deux établissements à comparer
Fortuneo est une piste à examiner pour les épargnants souhaitant centraliser leurs produits d'épargne et comparer les modalités de gestion, les frais et les supports proposés.
Et BNP Paribas est une option à étudier pour les personnes privilégiant un accompagnement bancaire dans l'organisation de leur épargne retraite et patrimoniale.


Quels autres changements pourraient concerner les retraités en 2027 ?
La réduction éventuelle du plafond de l'abattement de 10 % n'est pas le seul élément du budget susceptible d'affecter la situation financière des retraités.
Une revalorisation envisagée du barème de l'impôt sur le revenu
Le projet de loi de finances pour 2027 prévoit notamment une revalorisation de 2,1 % du barème de l'impôt sur le revenu.
L'objectif affiché est de tenir compte de l'inflation et d'éviter qu'une hausse nominale des revenus ne se traduise mécaniquement par une augmentation de l'imposition.
Cette mesure pourrait donc atténuer ou modifier, selon les situations, les effets d'autres changements fiscaux.
Elle reste toutefois soumise au vote du Parlement.
La revalorisation des pensions
L'évolution du montant des pensions constitue un autre facteur important pour le pouvoir d'achat des retraités.
Une hausse de la pension brute ne se traduit pas nécessairement par une augmentation équivalente du revenu disponible, notamment en raison des prélèvements sociaux et de la fiscalité.
Les retraités doivent donc examiner leur situation à partir du montant effectivement perçu et de leurs revenus imposables.
Les revenus du patrimoine
Les règles fiscales relatives aux intérêts, aux dividendes, aux plus-values ou aux revenus immobiliers peuvent également affecter le budget d'un foyer retraité.
Cependant, ces sujets relèvent de dispositifs distincts de l'abattement sur les pensions.
Il est important de ne pas confondre la fiscalité des revenus financiers avec celle des pensions de retraite.
Organiser son épargne disponible à la retraite
Tous les capitaux n'ont pas vocation à être investis en Bourse. Pour les dépenses de court terme ou les imprévus, la liquidité et la sécurité des dépôts peuvent être prioritaires.
Hello bank! peut être étudiée par les personnes recherchant une banque en ligne pour la gestion quotidienne et les produits d'épargne bancaire.
Trade Republic peut intéresser les épargnants souhaitant associer liquidités et accès à l'investissement au sein d'une même interface, à condition de vérifier le fonctionnement de la rémunération des espèces et les garanties applicables.
*Les conditions de rémunération, les garanties des dépôts et les caractéristiques des produits doivent être vérifiées. Les investissements en titres présentent un risque de perte en capital.
Comment savoir si vous seriez concerné par la réforme ?
Il est possible d'estimer simplement l'impact potentiel de la réduction de l'abattement en partant du total des pensions imposables du foyer.
Voici les étapes à suivre.
- Additionnez les pensions annuelles imposables de toutes les personnes appartenant au foyer fiscal, après les prélèvements sociaux déductibles selon les règles applicables.
- Calculez 10 % de ce montant pour obtenir l'abattement théorique.
- Appliquez le plafond actuel de 4 439 €, en tenant compte des règles de minimum.
- Refaites le calcul avec un plafond de 3 000 € pour les pensions de retraite.
- Comparez les deux résultats : l'écart correspond à la hausse potentielle du revenu imposable avant les autres mécanismes fiscaux.
Simulateur : estimez l'effet du plafond de 3 000 € sur votre retraite
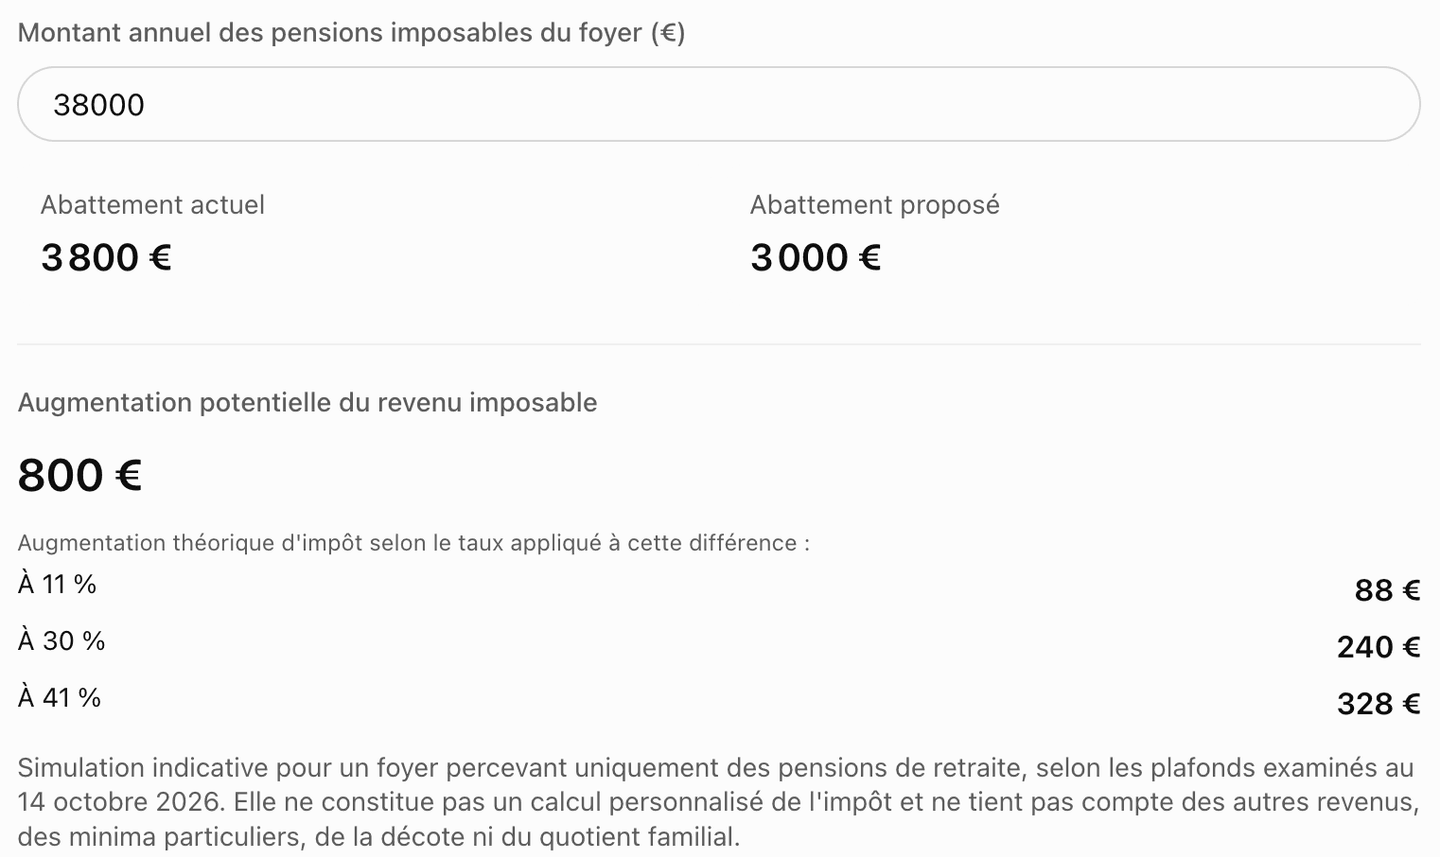
Pour une estimation complète, il convient d'utiliser le simulateur officiel proposé sur impots.gouv.fr en tenant compte de l'ensemble des revenus et de la situation familiale.
Comment mieux préparer ses revenus à la retraite ?
L'incertitude entourant l'abattement fiscal souligne un enjeu plus large : la nécessité d'anticiper ses revenus disponibles une fois à la retraite.
Il ne s'agit pas uniquement de chercher à payer moins d'impôts, mais de construire une organisation financière adaptée aux dépenses futures.
Trois aspects méritent une attention particulière.
La disponibilité de l'épargne. Une partie du patrimoine peut rester placée sur des supports facilement accessibles afin de faire face aux dépenses courantes et aux imprévus.
La diversification. Les placements de long terme peuvent être répartis entre plusieurs catégories d'actifs afin d'éviter une exposition excessive à un seul marché ou secteur. Cela ne supprime toutefois pas les risques de perte.
La fiscalité des différentes enveloppes. Le compte-titres, le PEA, l'assurance-vie et le PER présentent des règles distinctes. Leur intérêt dépend notamment de l'horizon d'investissement, des conditions de retrait et de la situation fiscale du titulaire.
Pour les personnes qui souhaitent investir une partie de leur épargne à long terme, le choix du courtier dépend aussi du type d'actifs recherché.
Deux profils d'investisseurs, deux approches possibles
Fortuneo : pour privilégier le PEA. Ce courtier peut convenir aux investisseurs souhaitant construire un portefeuille d'actions et d'ETF éligibles au PEA, avec le cadre fiscal propre à cette enveloppe, sous réserve de ses conditions.
Admirals : pour accéder à différents marchés. Admirals peut intéresser les investisseurs qui souhaitent explorer plusieurs catégories d'instruments financiers. Il est toutefois important de distinguer les actions et ETF détenus directement des CFD, qui sont des produits à effet de levier complexes et risqués, généralement inadaptés à une épargne retraite prudente.

Abattement retraite 2027 : ce qu'il faut retenir
Le projet de loi de finances pour 2027 prévoit de réduire de 4 439 € à 3 000 € le plafond de l'abattement fiscal de 10 % applicable aux pensions de retraite.
Si cette proposition était adoptée en l'état, les foyers percevant plus de 30 000 € de pensions annuelles imposables pourraient voir leur base imposable augmenter. L'effet maximal atteindrait 1 439 € de revenu imposable supplémentaire dans les situations les plus simples.
La hausse réelle de l'impôt dépendrait cependant de la situation fiscale de chaque ménage. Certains retraités ne seraient pas affectés, tandis que d'autres pourraient devoir payer plusieurs centaines d'euros supplémentaires par an.
Mais rien n'est encore définitif. La commission des finances a supprimé l'article concerné le 7 octobre 2026 et les discussions parlementaires se poursuivent.
La prochaine étape sera donc de suivre les votes sur le projet de budget 2027 pour déterminer si cette mesure est maintenue, modifiée ou abandonnée.