
ETF Bitcoin : comment investir depuis la France en 2026 (ETP, frais, fiscalité)

Sommaire
Un ETF Bitcoin est un fonds coté en bourse qui réplique le prix du bitcoin, ce qui permet d'y être exposé depuis un compte de courtage classique, sans gérer de portefeuille ni de clés privées. Le problème, pour un investisseur français, est ailleurs : les ETF spot autorisés aux États-Unis en janvier 2024 ne sont pas commercialisables dans l'Union européenne.
La bonne nouvelle est qu'il existe une voie légale et cotée pour s'exposer au bitcoin depuis la France : les ETP et ETN adossés physiquement à du bitcoin, listés à Xetra, à la SIX ou sur Euronext. Ce guide explique ce que sont ces produits, combien ils coûtent réellement et comment ils sont imposés.
| Élément | Information |
|---|---|
| Type de produit | ETF spot (États-Unis) · ETP/ETN adossé au bitcoin (Europe) |
| Accessible depuis la France | Non pour les ETF spot américains · Oui pour les ETP/ETN européens |
| Frais annuels (TER) | De 0,05 % à 2,00 % selon l'émetteur |
| Enveloppe fiscale | Compte-titres ordinaire uniquement (non éligible au PEA) |
| Fiscalité | PFU de 31,4 % sur les plus-values de cession (depuis 2026) |
| Niveau | Intermédiaire — actif très volatil |
Bitcoin et ETF Bitcoin : où en est le marché en novembre 2026 ?
Le bitcoin s'échangeait autour de 73 700 $ le 11 novembre 2026, proche de son plus bas niveau depuis trois mois. Il reste nettement au-dessus du creux de l'été (environ 63 700 $ le 11 août), mais la tendance de court terme s'est retournée avec la remontée des taux américains et l'aversion au risque qui touche aussi les valeurs technologiques.
Les ETF Bitcoin spot américains traduisent ce changement de climat. Selon les données compilées par The Block, ils ont enregistré 1,28 milliard de dollars de sorties nettes sur la semaine du 2 au 6 novembre, leur pire semaine depuis fin juin. Leurs flux cumulés depuis le 1er janvier 2026 sont ainsi repassés en négatif, à environ -914 millions de dollars.
| Indicateur (ETF spot américains) | Valeur |
|---|---|
| Flux nets du 2 au 6 novembre 2026 | -1,28 Md$ |
| Flux nets depuis le 1er janvier 2026 | Environ -914 M$ |
| Bitcoins détenus par les ETF | 95,9 Md$, soit environ 6,3 % de la capitalisation du bitcoin |
| Encours de l'iShares Bitcoin Trust (IBIT) | 60,3 Md$ |
| Sorties d'IBIT le 6 novembre | 403 M$, environ 88 % des sorties brutes du jour |
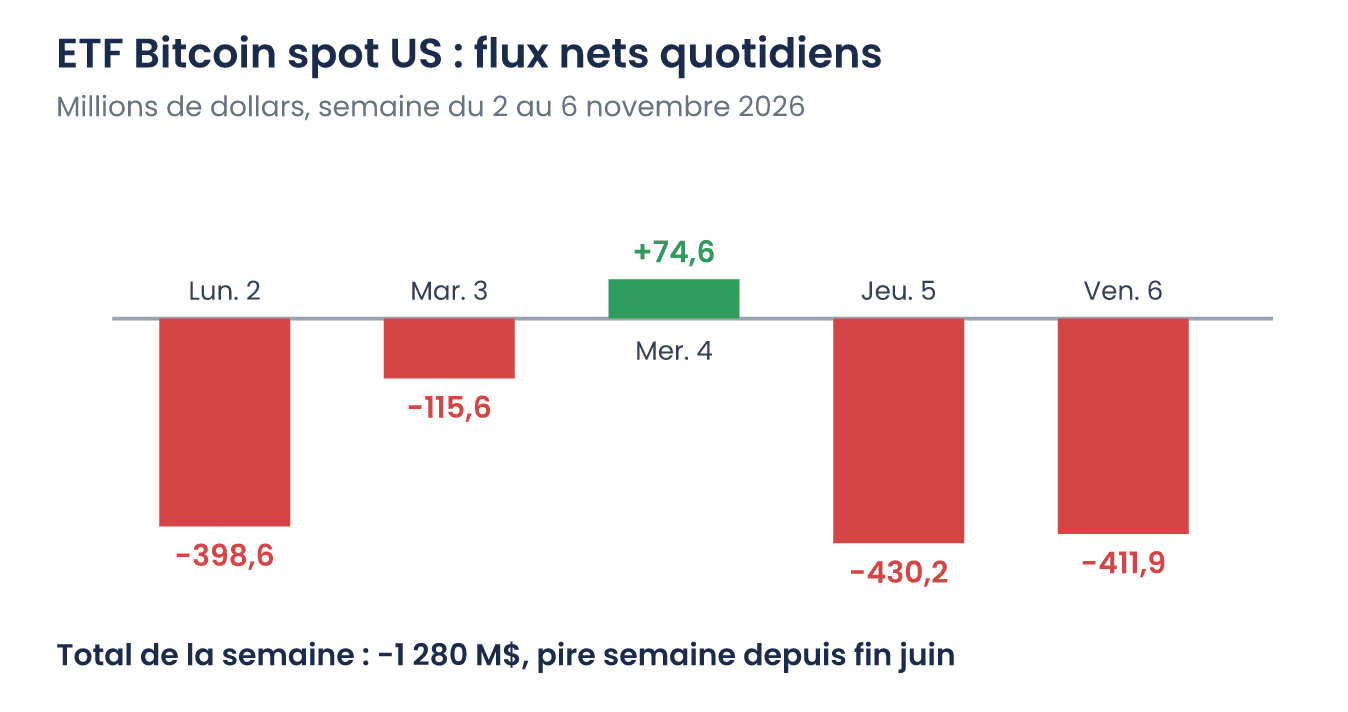
Ces chiffres illustrent un point essentiel pour l'investisseur européen : depuis 2024, les flux des ETF américains font partie des principaux moteurs du cours. Quand les gérants institutionnels réduisent leur exposition, la pression vendeuse se répercute directement sur le prix, et donc sur la valeur des ETP Bitcoin cotés en Europe. La politique monétaire pèse dans le même sens : une hausse des taux de la Fed en décembre, désormais envisagée par les marchés, rendrait les actifs sans rendement comme le bitcoin moins attractifs. Notre calendrier des réunions de la Fed détaille les prochaines échéances.
Larry Fink, PDG de BlackRock, émetteur du premier ETF Bitcoin au monde par l'encours, a résumé le changement de regard des institutionnels en qualifiant le bitcoin d'« or numérique », un actif international qui peut servir de couverture face à l'inflation et à la dépréciation des monnaies (Fox Business, juillet 2023).
Qu'est-ce qu'un ETF Bitcoin ?
Les ETF Bitcoin (Fonds Négociés en Bourse) sont des produits financiers qui offrent aux investisseurs la capacité d'investir dans le bitcoin sans acheter directement la cryptomonnaie.
Ces fonds répliquent la performance du prix du bitcoin. L'investisseur achète et vend des parts de l'ETF sur une bourse traditionnelle, exactement comme il le ferait avec une action.
La différence avec une détention directe est structurelle : c'est l'émetteur qui achète et conserve les bitcoins chez un dépositaire spécialisé. L'investisseur, lui, ne détient qu'un titre coté et ne supporte aucun risque de perte de clés privées.
Les caractéristiques principales d'un ETF Bitcoin
- Accessibilité : l'exposition au bitcoin devient possible pour les particuliers comme pour les institutionnels qui ne souhaitent pas gérer l'achat, le stockage et la sécurisation des cryptoactifs.
- Simplicité : l'achat se fait depuis un compte-titres existant, sans wallet ni plateforme d'échange à ouvrir.
- Encadrement : ces produits sont émis par des sociétés de gestion régulées et cotés sur des marchés réglementés, ce qui apporte un niveau de transparence supérieur à la détention sur un exchange non agréé.
ETF spot, ETF à terme et ETN : quelles différences ?
Trois structures très différentes circulent sous l'appellation générique d'« ETF Bitcoin », et la confusion a des conséquences concrètes sur le risque supporté.
- ETF Bitcoin spot : le fonds achète du bitcoin réel et sa valeur suit directement le cours au comptant. C'est la structure autorisée aux États-Unis depuis janvier 2024.
- ETF Bitcoin à terme : l'exposition passe par des contrats futures, pas par du bitcoin détenu. Le premier du genre fut le ProShares Bitcoin Strategy Fund (BITO), en 2021.
- ETN Bitcoin : un titre de dette non subordonné émis par une société, adossé à du bitcoin en collatéral. C'est la forme dominante en Europe.
Cette distinction est le point clé du sujet. Un ETN ajoute une contrepartie supplémentaire par rapport à un ETF : là où un ETF à réplication physique n'expose qu'au dépositaire, un ETN expose aussi à l'émetteur de la dette.
Autrement dit, lorsqu'un prospectus parle de « Bitcoin physique », le terme désigne le collatéral qui garantit la dette, et non des bitcoins détenus en portefeuille par un fonds. Une bonne compréhension de comment investir dans les ETP évite ce contresens fréquent.
Les 11 ETF Bitcoin spot approuvés par la SEC aux États-Unis
Le 10 janvier 2024, après des mois de spéculation, la SEC a approuvé les premiers ETF Bitcoin au comptant cotés aux États-Unis. La décision a marqué un tournant : les cryptoactifs y étaient pour la première fois traités comme une classe d'actifs légitime, accessible aux investisseurs particuliers et institutionnels par la voie boursière.
L'épisode a été précédé d'un incident notable : la veille, le compte X officiel de la SEC a été piraté et un faux message annonçant l'approbation a fait réagir le marché. Gary Gensler, alors président de l'institution, a dû démentir publiquement dans les minutes suivantes.
Voici les onze fonds concernés, avec leur ticker exact :
| Émetteur / fonds | Ticker | Émetteur / fonds | Ticker |
|---|---|---|---|
| iShares Bitcoin Trust (BlackRock) | IBIT | Invesco Galaxy Bitcoin ETF | BTCO |
| Fidelity Wise Origin Bitcoin Fund | FBTC | VanEck Bitcoin Trust | HODL |
| Grayscale Bitcoin Trust | GBTC | WisdomTree Bitcoin Fund | BTCW |
| Bitwise Bitcoin ETF | BITB | Franklin Bitcoin ETF | EZBC |
| ARK 21Shares Bitcoin ETF | ARKB | Hashdex Bitcoin ETF | DEFI |
| Valkyrie Bitcoin Fund | BRRR |
Ces fonds sont cotés au NYSE, au Cboe et au Nasdaq. Un courtier français, même connecté aux marchés américains, ne peut pas les proposer : la raison est réglementaire, et non technique. Elle est détaillée dans la section suivante.
👉 Leur équivalent sur la deuxième cryptomonnaie existe aussi : voir notre guide pour acheter de l'Ethereum.
Comment investir dans un ETF Bitcoin depuis la France ?
Pourquoi les ETF spot américains restent inaccessibles en Europe
La réponse est directe : ces onze ETF sont réservés aux investisseurs américains. Aucun courtier européen ne peut les commercialiser auprès d'un résident français, et cette situation n'a pas évolué depuis 2024.
L'obstacle vient de la directive UCITS, qui encadre les fonds distribuables au grand public dans l'Union européenne. Elle impose un niveau minimal de diversification qu'un fonds composé d'un actif unique ne peut pas respecter.
Un ETF Bitcoin conforme à UCITS est donc structurellement impossible en l'état du droit européen. Tant que cette règle reste inchangée, l'exposition cotée au bitcoin passera en Europe par une autre famille de produits.
Les ETP Bitcoin, l'alternative cotée en Europe
Un ETP (Exchange Traded Product) est un instrument coté qui suit la performance d'un actif sous-jacent. La catégorie regroupe les ETF, les ETN (notes) et les ETC (commodities).
En Europe, l'immense majorité des produits Bitcoin sont des ETN adossés à du bitcoin en collatéral, conservé en cold storage chez un dépositaire institutionnel. Leur fonctionnement est simple : l'émetteur achète et détient la quantité de bitcoins nécessaire pour couvrir la valeur des titres émis.
Concrètement, si le cours du bitcoin monte ou baisse, la valeur de ces avoirs varie, et la valeur liquidative de l'ETN suit. L'intérêt principal reste d'obtenir cette exposition via une entité régulée et un marché organisé, plutôt que par une plateforme dont la supervision financière est incertaine.
Pour acheter un ETP Bitcoin adossé physiquement, DEGIRO est l'option la plus directe : son catalogue couvre les gammes CoinShares, WisdomTree, 21Shares et nxtAssets, sur Xetra comme sur Euronext, ce qui permet de choisir le produit au TER le plus bas plutôt que celui qu'impose la plateforme.
Comparatif des principaux ETP Bitcoin en Europe
Le marché européen compte une vingtaine d'ETP Bitcoin adossés physiquement. Voici les principaux, classés par encours, avec leurs frais et leur performance sur douze mois :
| Produit (ISIN) | TER | Encours | Perf. 1 an |
|---|---|---|---|
| CoinShares Physical Bitcoin (GB00BLD4ZL17) | 0,15 % | 1 155 M€ | −47,28 % |
| WisdomTree Physical Bitcoin (GB00BJYDH287) | 0,15 % | 1 072 M€ | −47,27 % |
| iShares Bitcoin ETP (XS2940466316) | 0,15 % | 932 M€ | −47,29 % |
| Bitwise Physical Bitcoin ETP (DE000A27Z304) | 2,00 % | 612 M€ | −48,26 % |
| 21Shares Bitcoin ETP (CH0454664001) | 1,49 % | 455 M€ | −47,84 % |
| VanEck Bitcoin ETN (DE000A28M8D0) | 1,00 % | 386 M€ | −46,97 % |
| 21Shares Bitcoin Core ETP (CH1199067674) | 0,10 % | 381 M€ | −47,11 % |
| Fidelity Physical Bitcoin ETP (XS2434891219) | 0,25 % | 226 M€ | −47,33 % |
| Invesco Physical Bitcoin (XS2376095068) | 0,10 % | 203 M€ | −47,22 % |
| Bitwise Core Bitcoin ETP (DE000A4AER62) | 0,05 % | 100 M€ | −47,23 % |
| Amundi Bitcoin ETP (XS3332092090) | 0,25 % | 2 M€ | n.d. |
Deux enseignements ressortent de ce tableau. D'abord, l'écart de frais atteint un facteur 40 entre le produit le moins cher (0,05 %) et le plus cher (2,00 %), pour une exposition quasi identique : sur un investissement de 10 000 €, la différence représente 195 € par an.
Ensuite, les performances rappellent la nature de l'actif. Sur douze mois, tous ces produits affichent une baisse d'environ 47 %, le bitcoin s'échangeant autour de 63 700 $ au 11 août 2026, avant de remonter vers 74 000 $ début novembre (environ +16 %). Sur trois ans, en revanche, la performance reste positive, aux alentours de +100 %.
L'écart de performance entre produits sur une même période s'explique presque entièrement par les frais : c'est le seul critère réellement discriminant entre deux ETP adossés au même actif.
Invesco Physical Bitcoin
L'Invesco Physical Bitcoin offre une exposition directe au bitcoin et compte parmi les produits les moins chers du marché européen, avec un TER de 0,10 %.
- Marché : Xetra
- Ticker : BTIC
- ISIN : XS2376095068
- TER : 0,10 %
- Encours : 203 M€
Il s'agit d'un ETN émis par Invesco, qui s'engage à refléter dans le prix du titre l'évolution du cours du bitcoin. Pour couvrir cet engagement, l'émetteur achète et conserve les bitcoins correspondants chez un dépositaire désigné.
Sur trois ans, sa performance ressort à +102,75 %, contre −47,22 % sur douze mois : un profil qui illustre l'ampleur des cycles sur cet actif.
21Shares Crypto Basket Index (HODL)
Le 21Shares Crypto Basket Index, distribué par la société suisse 21Shares, ne suit pas le seul bitcoin. Il donne accès aux cinq premières cryptomonnaies par capitalisation boursière, avec un rééquilibrage trimestriel.
- Ticker : HODL
- ISIN : CH0445689208
- Frais : 0,99 %
- Encours : 129,6 M$
La pondération est plafonnée à 50 % par cryptomonnaie, avec un minimum de 3 %. Au 11 août 2026, la composition est la suivante :
- Bitcoin : 49,99 %
- Ethereum : 27,17 %
- Binance Coin : 10,05 %
- XRP : 7,46 %
- Solana : 5,34 %
Le produit est intégralement adossé aux cinq cryptomonnaies qui le composent, sans réplication synthétique par dérivés. C'est une option de diversification pour qui ne souhaite pas concentrer son exposition sur le seul bitcoin, au prix de frais nettement supérieurs à ceux d'un ETP mono-actif.
Quels sont les frais des ETP Bitcoin ?
Le coût total d'un ETP Bitcoin ne se limite pas au TER affiché. Quatre composantes méritent d'être examinées avant d'arbitrer entre deux produits.
- Frais de gestion annuels (TER) : prélevés sur l'encours, ils rémunèrent la gestion et la conservation. Ils s'échelonnent aujourd'hui de 0,05 % à 2,00 % par an selon l'émetteur.
- Frais de courtage : facturés par le courtier à l'achat et à la vente. Chez DEGIRO, par exemple, un ordre sur ETP crypto coûte 2 € auxquels s'ajoute 1 € de frais de gestion.
- Coûts de financement : propres aux produits qui utilisent des dérivés plutôt qu'une détention physique, sous forme d'intérêts ou de frais de rollover.
- Coûts implicites : spread d'achat-vente et écart de suivi, généralement modestes mais réels sur un actif volatil.
Contrairement à ce que l'on lit souvent, il n'existe pas de TER « moyen » représentatif sur ce marché : les produits les plus gros se situent entre 0,10 % et 0,15 %, tandis que quelques ETP historiques restent au-dessus de 1,4 %. Comparer le TER avant d'acheter est donc le geste le plus rentable de la démarche.
Quelle fiscalité pour les ETP Bitcoin en France ?
Un ETP ou un ETN Bitcoin est un titre coté : il se loge dans un compte-titres ordinaire (CTO) et n'est pas éligible au PEA, qui n'accepte que certains titres européens.
Dans le cas général, les plus-values réalisées à la revente relèvent du régime des valeurs mobilières et sont soumises au prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026, soit 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. L'option pour le barème progressif reste ouverte si elle est plus favorable.
Deux points distinguent ces produits d'un fonds classique. D'une part, ils ne bénéficient pas du mécanisme de transfert entre supports propre aux fonds d'investissement. D'autre part, l'imposition n'intervient qu'à la cession, pas sur la valorisation latente.
Cette fiscalité diffère de celle applicable à une détention directe de cryptoactifs, qui suit son propre régime. Le détail des règles et des obligations déclaratives figure dans notre guide sur la fiscalité des cryptomonnaies.
MiCA et AMF : quelle régulation pour les ETP et les plateformes crypto ?
C'est le point que la plupart des comparatifs omettent, alors qu'il conditionne la sécurité de l'opération depuis 2026.
Les ETP Bitcoin sont des instruments financiers cotés sur des marchés réglementés. À ce titre, ils relèvent du cadre MiFID II, et les courtiers qui les distribuent sont supervisés par une autorité européenne — l'AMF pour les acteurs français, la BaFin ou l'AFM pour d'autres.
La situation est différente pour les plateformes qui vendent du bitcoin en direct. Depuis le 1er juillet 2026, seuls les prestataires agréés CASP peuvent proposer légalement des services sur cryptoactifs dans l'Union européenne : le régime transitoire français PSAN a pris fin à cette date.
La conséquence est pratique. Avant de déposer des fonds sur une plateforme d'échange, il faut vérifier qu'elle figure au registre des acteurs agréés — une exigence détaillée dans notre article sur le règlement MiCA sur les cryptomonnaies.
Passer par un ETP change la nature du risque supporté : il n'y a plus de risque de garde de vos clés, mais un risque de contrepartie sur l'émetteur de la note, ainsi que le risque de marché lié au bitcoin.
Une précision importante sur les garanties. Les titres déposés chez un courtier français sont couverts par le FGDR à hauteur de 70 000 € pour les titres et 100 000 € pour les espèces, et des mécanismes équivalents existent chez les régulateurs allemand, néerlandais ou chypriote.
Ces dispositifs protègent contre la défaillance de l'intermédiaire, jamais contre la baisse de l'actif ni contre le défaut de l'émetteur d'un ETN. Les cryptoactifs détenus en direct sur une plateforme n'entrent, eux, dans aucun de ces fonds de garantie.
Où acheter des ETP Bitcoin ? Les courtiers régulés en France
Pour acheter un ETP Bitcoin, il faut un compte-titres chez un courtier régulé donnant accès aux places où ils sont cotés : Xetra, la SIX suisse ou Euronext. Le choix dépend surtout de ce que vous voulez faire.
Pour investir à long terme dans un ETP adossé physiquement, DEGIRO, présenté plus haut, reste le plus complet : il donne accès aux principales gammes européennes avec des frais de 2 € par ordre plus 1 € de frais de gestion sur les ETP crypto. Le détail de son offre figure dans notre avis sur DEGIRO.
Pour réagir aux mouvements de court terme, comme la baisse liée aux sorties des ETF américains début novembre, les CFD permettent de prendre position à la hausse comme à la baisse sur le bitcoin sans détenir de titre. XTB propose des CFD sur une large gamme de cryptomonnaies depuis sa plateforme xStation 5, tandis qu'IG met en avant ses ordres stop garantis, utiles sur un actif capable de perdre plus de 5 % en une séance.
Les CFD sont des produits à effet de levier : une majorité de comptes de particuliers y perdent de l'argent. Ils ne remplacent pas un ETP pour un placement de long terme.
Pour une comparaison plus large des plateformes du secteur, notre sélection des meilleurs brokers crypto détaille les frais et les instruments de chacun.
L'alternative : acheter du bitcoin directement
L'achat de bitcoin en direct répond à une logique différente de celle d'un ETP, et il faut choisir en connaissance de cause.
Détenir la cryptomonnaie elle-même, sur un wallet dont vous contrôlez les clés, apporte deux choses qu'aucun produit coté ne peut offrir : la possibilité de transférer et d'utiliser l'actif hors du système bancaire, et l'absence de tout risque de contrepartie sur un émetteur.
Le prix de cette autonomie est la responsabilité de la conservation. Une clé privée perdue signifie des fonds définitivement inaccessibles, et le choix d'une plateforme non agréée expose à des risques que le cadre MiCA vise précisément à réduire.
Ce compromis, ainsi que les différentes voies d'accès à l'actif — achat au comptant, minage de Bitcoin ou produits dérivés — est développé dans notre guide pour investir dans le Bitcoin.
Avantages et inconvénients des ETP Bitcoin
| Avantages | Inconvénients |
|---|---|
| Exposition au bitcoin depuis un compte-titres, sans wallet ni clés privées | Risque de contrepartie sur l'émetteur de la note, absent d'un ETF classique |
| Cotation sur un marché réglementé, dans un cadre MiFID II | Non éligible au PEA : compte-titres ordinaire obligatoire |
| Frais devenus très compétitifs sur les plus gros produits (dès 0,05 %) | Écart de frais considérable : jusqu'à 2 % par an sur certains ETP |
| Fiscalité connue et déclaration simplifiée par rapport à la détention directe | Volatilité extrême : −47 % sur douze mois à août 2026 |
| Aucun risque de perte de clés ni de piratage de wallet | Aucun usage possible de l'actif : pas de transfert, pas de paiement |
Notre avis sur les ETF Bitcoin
L'arrivée du capital institutionnel dans l'univers Bitcoin, par la création puis l'approbation des ETF spot, a apporté un gain indéniable de transparence et de sécurité. Elle soulève aussi une question de fond que peu de contenus abordent.
Le bitcoin a été conçu par Satoshi Nakamoto comme un rempart monétaire décentralisé pour le citoyen ordinaire, hors du contrôle des banques centrales. L'adoption institutionnelle valide son succès, mais concentre progressivement sa liquidité entre les mains de quelques grands acteurs.
Le capital institutionnel enrichit-il l'écosystème de Bitcoin, ou est-il en train de le contrôler ?
Notre réponse est nuancée. Pour qui considère le bitcoin comme un actif d'investissement parmi d'autres, ces produits sont une excellente nouvelle : plus de régulation, des frais en baisse constante et une exécution simple depuis un compte-titres existant.
Pour qui y voit une alternative technologique au système financier, en revanche, un ETP n'offre qu'une exposition au prix. Ce que ces géants financiers proposent n'est pas la cryptomonnaie elle-même, mais un dérivé de l'actif original, sans aucune de ses propriétés d'usage.
À cela s'ajoute une réalité de marché : le bitcoin reste sensible aux conditions monétaires, et la prochaine réunion de la Fed continue d'influencer davantage son cours que la mécanique interne du protocole, dont le dernier halving remonte à avril 2024.
En résumé, il n'existe pas d'ETF Bitcoin accessible depuis la France, et la directive UCITS rend cette situation durable. L'exposition cotée passe par les ETP et ETN adossés physiquement au bitcoin, disponibles chez la plupart des courtiers européens et imposés au PFU de 31,4 % dans un compte-titres.
Le critère de choix est simple, puisque tous ces produits suivent le même actif : les frais. Un TER de 0,05 % à 0,15 % sur les plus gros ETP rend les produits facturant plus de 1 % difficiles à justifier. Reste à mesurer la volatilité de l'actif, qui a effacé près de la moitié de sa valeur en douze mois — un ETP Bitcoin se dimensionne en conséquence dans un portefeuille.
Questions fréquentes sur les ETF Bitcoin
Avertissements :
Tout investissement en valeurs mobilières ou autres instruments financiers comporte un risque de perte en capital. Les prévisions et les performances passées ne préjugent pas des performances futures. Il est essentiel de réaliser votre propre analyse avant tout investissement. Le cas échéant, il est recommandé de consulter un conseiller financier indépendant et certifié. L’accès à un instrument financier donné est subordonné à une évaluation d’adéquation.