
Équation de Fisher : comprendre l’inflation et les taux d’intérêt


12 NOV., 2026
Sommaire
L'inflation influence la valeur de notre argent, les taux d'intérêt et notre niveau de vie. Pour mesurer ce lien, les économistes s'appuient sur un outil simple : l'équation de Fisher relie taux d'intérêt et inflation. Cet article en détaille la formule, des exemples chiffrés, ses limites et son application à l’actualité de novembre 2026, alors que l’inflation repart à la hausse en France comme aux États-Unis.
| Élément | Information |
|---|---|
| Type | Équation / relation économique |
| Créateur | Irving Fisher (début du XXᵉ siècle) |
| Formule | Taux nominal = taux réel + inflation attendue |
| Usage principal | Estimer le rendement réel et anticiper les taux d'intérêt |
| Niveau | Intermédiaire |
Qu'est-ce que l'équation de Fisher ?
L'équation de Fisher est un outil économique qui relie les taux d'intérêt à l'inflation. Attribuée à l'économiste américain Irving Fisher, elle établit un lien entre le taux d'intérêt nominal, le taux d'intérêt réel et l'inflation anticipée.
L'équation s'exprime ainsi :
| Taux d'intérêt nominal = Taux d'intérêt réel + Taux d'inflation attendu |
|---|
Cette formule est une approximation. La version exacte ajoute le produit du taux réel par l'inflation, mais ce produit est négligeable : on retient donc la version simplifiée pour calculer le taux d'intérêt réel d'un prêt, en soustrayant l'inflation prévue du taux nominal annoncé.
Par exemple, si les prêteurs exigent un taux d'intérêt réel de 3 % et que l'inflation attendue est de 2 %, l'équation de Fisher montre que le taux d'intérêt nominal sera de 5 %.
Cette équation illustre également l'effet de Fisher : les augmentations du taux d'inflation entraînent une augmentation équivalente du taux d'intérêt nominal.
Quelle est la différence entre le taux d'intérêt réel et nominal ?
Pour comprendre l'équation de Fisher, il faut différencier les deux types de taux d'intérêt.
Le taux d'intérêt nominal est le taux affiché qui représente le rendement brut d'une opération. Il ne tient pas compte de l'inflation.
À l'inverse, le taux d'intérêt réel ajuste le rendement pour intégrer l'inflation. Il reflète le pouvoir d'achat réel de l'argent : il indique combien le rendement augmente réellement une fois l'effet de l'inflation soustrait.
Ainsi, le taux d'intérêt nominal inclut l'inflation, tandis que le taux réel en est déjà dégagé.
👉 Vous pourriez également être intéressé par : Qu'est-ce que l'analyse fondamentale ?
Pourquoi l'équation de Fisher est-elle utile pour expliquer les taux d'intérêt ?
L'équation de Fisher est précieuse pour comprendre les taux d'intérêt, car elle montre comment inflation et taux nominaux sont liés. En observant les tendances des taux d'inflation des dernières années, on constate qu'elle est souvent respectée.
Lorsque l'inflation augmente, les taux d'intérêt nominaux tendent aussi à augmenter. À l'inverse, quand l'inflation est faible, les taux nominaux sont généralement plus bas.
Cette relation entre taux d'intérêt et inflation se vérifie dans différents pays, ce qui renforce l'utilité de l'équation pour anticiper les taux.
Les investisseurs qui veulent investir en bourse apprécient particulièrement l'équation de Fisher, car elle aide à anticiper les fluctuations des taux d'intérêt. C'est aussi pourquoi les grandes institutions financières recrutent des experts pour analyser les politiques monétaires et l'inflation, afin de mieux prévoir les taux et d'optimiser leurs placements.
Exemple pour mieux comprendre l'équation de Fisher
Pour mieux comprendre l'équation de Fisher, prenons le cas d'une personne qui demande un prêt. Nous utiliserons une situation volontairement simplifiée.
Supposons que Mathias emprunte 1 000 euros. Il achète 1 000 bananes à 1 euro l'unité. Au moment de l'emprunt, le taux d'intérêt est de 5 % : à la fin de la période, il devra rembourser 1 050 euros (intérêts de 50 euros = 1 000 × 5 %).
Pendant cette même période, supposons que l'inflation attendue est de 2 %. Les bananes ne coûtent alors plus 1 euro, mais 1,02 euro chacune.
Que se passe-t-il à la fin ? En revendant les bananes, Mathias obtient 1 020 euros (1 000 × 1,02), soit un gain de 20 euros. Mais il a payé 50 euros d'intérêts. Le coût réel de l'endettement est donc de 30 euros (50 − 20).
Combien ces 30 euros représentent-ils en bananes ? En divisant 30 par le prix final (1,02 euro), on obtient 29,41 bananes. Le taux d'intérêt réel est donc de 2,94 % (29,41 / 1 000), inférieur au taux nominal de 5 %.
L'équation de Fisher est bien respectée : le taux nominal de 5 % équivaut au taux réel (2,94 %) plus l'inflation (2 %).
Une autre façon d'exprimer l'équation de Fisher
Voyons un autre exemple pour analyser l'équation sous un angle différent. Présentons le cas d'une prêteuse, Victoria, qui dispose de 12 000 euros à épargner ou à prêter.
Si elle prête cet argent, elle accepte un taux d'intérêt annuel de 6 %. Elle pourrait aussi acheter des chaises et les revendre plus cher, en fonction de l'inflation.
Supposons une inflation annuelle de 4 % et un prêt de 12 000 euros à 6 % par an. Nous allons calculer le rendement réel du prêt.
Prenons l'exemple des chaises. Si leur prix initial est de 5 euros, avec une inflation de 4 %, le prix final devient 5,2 euros (5 × 1,04).
Le rendement réel se calcule en divisant la valeur finale par l'investissement initial. La valeur finale correspond au montant prêté plus les intérêts, exprimé en nombre de chaises au prix final (5,2 euros) :
valeur finale = (1 + i) / pf
Quel est l'investissement initial ? Pour l'exprimer en nombre de chaises, on divise le montant prêté par le prix du bien au moment de l'investissement, soit 5 euros — le « prix initial » ou « pi ».
Comme nous raisonnons par euro prêté, nous divisons 1 par le prix initial. L'investissement initial en nombre de chaises est donc :
Investissement initial = 1 / prix initial (pi)
La formule du rendement réel se présente ainsi :
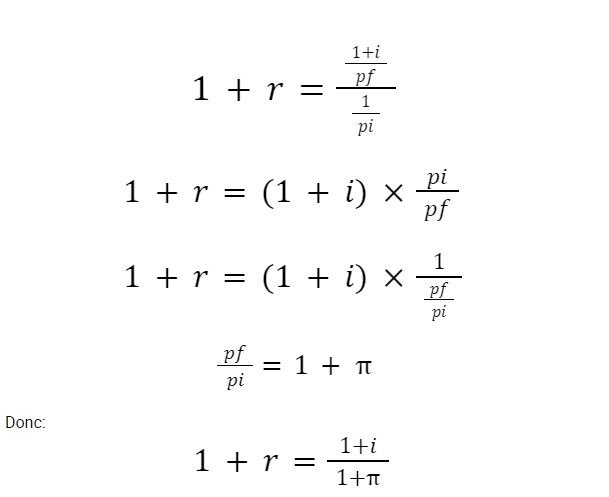
Interprétation du résultat
À l'aide de la formule, le rendement réel du prêt accordé par Victoria est le suivant :
- 1 + r = (1 + 0,06) / (1 + 0,04) = 1,06 / 1,04
- 1 + r = 1,0192
- r = 0,0192
- r = 1,92 %
Le rendement réel (1,92 %) est inférieur au taux nominal de 6 %. Cette différence s'explique par l'inflation de 4 %.
De plus, si le taux d'inflation dépasse le taux du prêt — par exemple à 8 % — le rendement de Victoria devient négatif :
- 1 + r = (1 + 0,06) / (1 + 0,08) = 1,06 / 1,08 = 0,9815
- 1 + r = 0,9815
- r = −0,0185
- r = −1,85 %
Comment l'expliquer ? Victoria aurait mieux fait d'acheter des chaises et de les revendre plus cher que d'accorder le prêt.
Au lieu de passer de 5 à 5,2 euros, le prix des chaises grimpe à 5,4 euros. Avec 12 000 euros, Victoria aurait acheté 2 400 chaises (12 000 / 5). En les revendant à 5,4 euros, elle aurait obtenu 12 960 euros, soit un gain de 960 euros — contre 720 euros seulement en prêtant (12 000 × 0,06).
Cet exemple montre que si Victoria anticipe une inflation plus élevée, elle exigera un taux nominal plus élevé pour éviter un rendement négatif. La relation entre les trois variables de l'équation de Fisher apparaît clairement.
Équation de Fisher et politique monétaire des banques centrales
L'équation de Fisher éclaire aussi l'action des banques centrales. Lorsqu'une institution comme la BCE ou la Fed relève ses taux directeurs, elle cherche à ancrer l'inflation anticipée et, avec elle, les taux d'intérêt nominaux du marché.
C'est pourquoi les investisseurs surveillent le calendrier des réunions de la BCE : chaque décision modifie les anticipations d'inflation et, donc, la composante nominale de l'équation.
Du côté américain, les réunions de la Fed jouent le même rôle. Selon l'effet de Fisher, une hausse durable de la masse monétaire se répercute surtout sur le taux nominal, en laissant le taux réel relativement stable sur le long terme.
Avantages et limites de l'équation de Fisher
L'équation de Fisher reste un cadre de référence, mais elle repose sur des hypothèses fortes. Voici ce qu'elle apporte et ce qu'elle ne capture pas.
Ses principaux avantages :
- Pédagogique : elle relie trois variables clés (nominal, réel, inflation) en une seule formule.
- Utile ex post : elle permet de calculer un taux réel une fois l'inflation connue.
- Grille de lecture : elle explique pourquoi les prêteurs relèvent leurs taux quand l'inflation grimpe.
Ses limites principales :
- Inflation anticipée : la version ex ante repose sur une inflation attendue, par nature non observable.
- Court terme : l'économiste Frederic Mishkin a montré que les taux courts ne suivent pas fidèlement l'inflation attendue ; la relation ne se vérifie surtout qu'à long terme.
- Risque de défaut : l'équation ignore la prime de risque, pourtant décisive sur des titres souverains fragiles (dette grecque ou portugaise lors de la crise de la zone euro).
- Causalité discutée : le néofisherisme inverse le raisonnement classique, en soutenant que des taux élevés peuvent nourrir l'inflation.
Comparer une obligation classique à une obligation indexée sur l'inflation permet de déduire l'inflation anticipée par le marché — un rappel utile quand on étudie le fonctionnement des obligations.
L’équation de Fisher appliquée à novembre 2026
L’actualité offre un cas d’école. Des deux côtés de l’Atlantique, l’inflation est repartie à la hausse sous l’effet de l’énergie, et les banques centrales doivent arbitrer entre soutenir la croissance et protéger le pouvoir d’achat.
En France : un Livret A au rendement réel négatif
Selon l’estimation provisoire de l’Insee publiée le 30 octobre, les prix à la consommation ont progressé de 3,4 % sur un an en octobre 2026, tirés par l’énergie (+24,1 %, soit 1,8 point de contribution). Le résultat définitif est attendu le 13 novembre.
Appliquons l’équation au Livret A, rémunéré à 1,7 % depuis le 1er août 2026 :
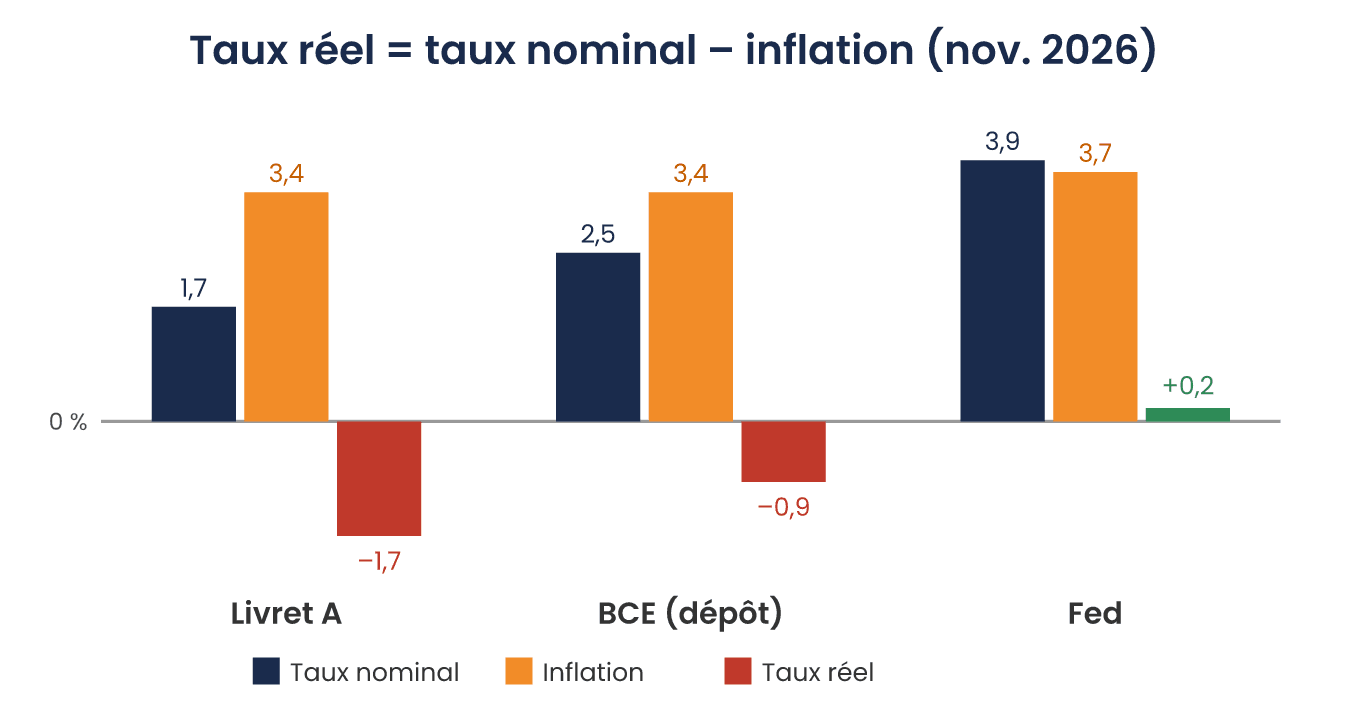
Taux réel ≈ 1,7 % – 3,4 % = –1,7 %
Autrement dit, un épargnant qui laisse 10 000 € sur son Livret A perd environ 170 € de pouvoir d’achat par an au rythme actuel des prix. La formule de calcul du Livret A, qui tient compte de l’inflation, devrait conduire à une hausse de son taux au 1er février 2027, mais celle-ci resterait inférieure à l’inflation actuelle selon les premières projections.
En zone euro : une BCE en attente
Le 29 octobre, la BCE a maintenu son taux de dépôt à 2,50 %, en soulignant que la flambée de l’énergie fait peser un risque à la hausse sur l’inflation et à la baisse sur la croissance. Avec une inflation française supérieure à ce taux, le taux directeur réel est aujourd’hui proche de zéro, voire négatif : la politique monétaire n’est donc pas restrictive au sens de Fisher. L’institution aborde par ailleurs une période de transition, Christine Lagarde ayant annoncé son départ pour le 7 février 2027.
Aux États-Unis : la Fed envisage de relever ses taux
Publié le 10 novembre, l’indice des prix américain d’octobre a progressé de 0,4 % sur un mois (0,3 % hors énergie et alimentation), au-dessus des attentes. Avec une fourchette de taux de 3,75 %-4,00 % et une inflation de 3,7 % sur un an en septembre, le taux directeur réel de la Fed est proche de zéro. Pour lui redonner un caractère restrictif, il faut relever le taux nominal : c’est exactement la logique de Fisher.
« Je penche pour soutenir une hausse de 25 points de base de notre taux directeur lors de la réunion de décembre du FOMC. »
Christopher Waller, gouverneur de la Réserve fédérale, 10 novembre 2026
Christopher Waller a même ajouté qu’une hausse de 50 points de base devrait être envisagée si l’inflation sous-jacente restait autour de 0,3 % par mois. La décision sera connue le 9 décembre. Pour le détail des chiffres, lisez notre analyse de l’inflation américaine (CPI).
| Placement ou taux | Taux nominal | Inflation de référence | Taux réel approximatif |
|---|---|---|---|
| Livret A (France) | 1,7 % | 3,4 % (oct. 2026) | –1,7 % |
| Taux de dépôt BCE | 2,50 % | 3,4 % (France, oct. 2026) | ≈ –0,9 % |
| Fed funds (milieu de fourchette) | 3,875 % | 3,7 % (États-Unis, sept. 2026) | ≈ +0,2 % |
Faire travailler ses liquidités face à l’inflation
L’équation de Fisher le montre : pour préserver votre pouvoir d’achat, le rendement de votre épargne doit dépasser l’inflation. Pour l’argent en attente d’être investi, une rémunération des liquidités supérieure à celle du Livret A réduit l’écart, sans le supprimer : seuls des placements plus risqués (actions, ETF) offrent historiquement un rendement réel positif sur le long terme.
XTB rémunère les liquidités non investies en euros (taux préférentiel brut de 3,50 % pendant 90 jours pour les nouveaux clients, dans la limite de 100 000 €, taux variable) et permet de les placer ensuite en actions ou ETF sans commission jusqu’à 100 000 € de volume mensuel. Une solution adaptée pour garder une poche de trésorerie rémunérée tout en préparant un investissement progressif.
Notre avis : quand se fier à l'équation de Fisher ?
À notre avis, l'équation de Fisher vaut surtout comme grille de lecture, pas comme outil de prévision mécanique. Elle éclaire la logique qui relie inflation et taux, mais ne remplace pas l'analyse du contexte macroéconomique.
Pour un particulier, son intérêt est concret : elle rappelle qu'un placement ou un livret ne crée de la richesse que si son taux nominal dépasse l'inflation. C'est cette lecture en « pouvoir d'achat » qui compte, davantage que le chiffre affiché.
En résumé, l'équation de Fisher (taux nominal = taux réel + inflation attendue) offre une clé simple pour comprendre pourquoi les taux d'intérêt et l'inflation évoluent de concert, et pour distinguer le rendement affiché du rendement réel d'un prêt ou d'un placement.
Sa portée reste toutefois limitée : validée surtout sur le long terme, elle ignore le risque de défaut et l'incertitude sur l'inflation future. Utilisez-la comme un repère, pas comme une prévision certaine, en la complétant par le suivi des banques centrales et du contexte économique.
Questions fréquentes sur l'équation de Fisher
Pour aller plus loin
Avertissements :
XTB : Les CFD sont des instruments complexes et comportent un risque élévé de perte en capital en raison de l’effet de levier. 75% des comptes d’investisseurs particuliers perdent de l’argent en négociant des CFD avec ce fournisseur. Veuillez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre de l’argent.