
Euro/dollar : pourquoi l’euro chute-t-il à son plus bas depuis 17 mois ?

Sommaire
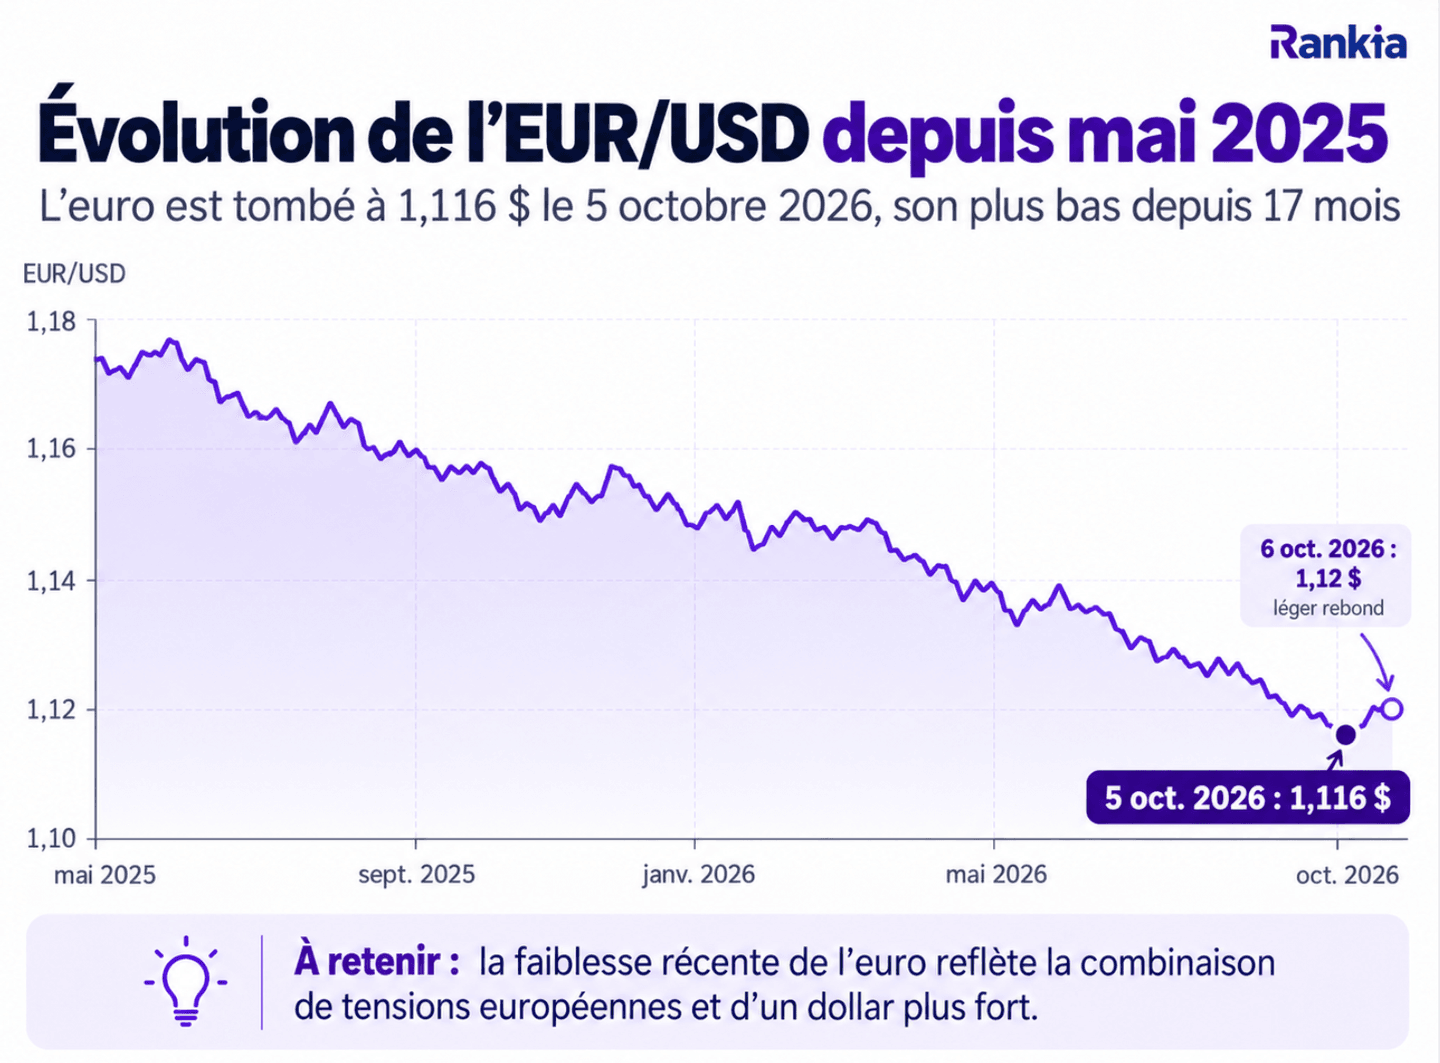
L’euro traverse une nouvelle période de forte faiblesse face au dollar américain. Le 5 octobre 2026, la paire EUR/USD est tombée jusqu’à environ 1,116 dollar pour un euro, soit son niveau le plus bas depuis mai 2025.
Après plusieurs semaines de recul, l’euro évoluait encore autour de 1,12 dollar le 6 octobre, malgré un léger rebond en séance.
Ce mouvement intervient dans un contexte particulièrement tendu pour les marchés européens : inquiétudes croissantes autour des finances publiques françaises, remontée des rendements obligataires, incertitudes politiques en Europe et maintien de taux élevés aux États-Unis.
Mais pourquoi l’euro baisse-t-il autant face au dollar ? La France peut-elle réellement peser sur la monnaie unique ? Et surtout, quelles sont les conséquences d’un euro faible pour un investisseur exposé au S&P 500, au MSCI World, au CAC 40 ou aux matières premières ?
Pourquoi l’euro baisse-t-il face au dollar en octobre 2026 ?
Il serait réducteur d’expliquer la baisse actuelle de l’euro par un seul événement.
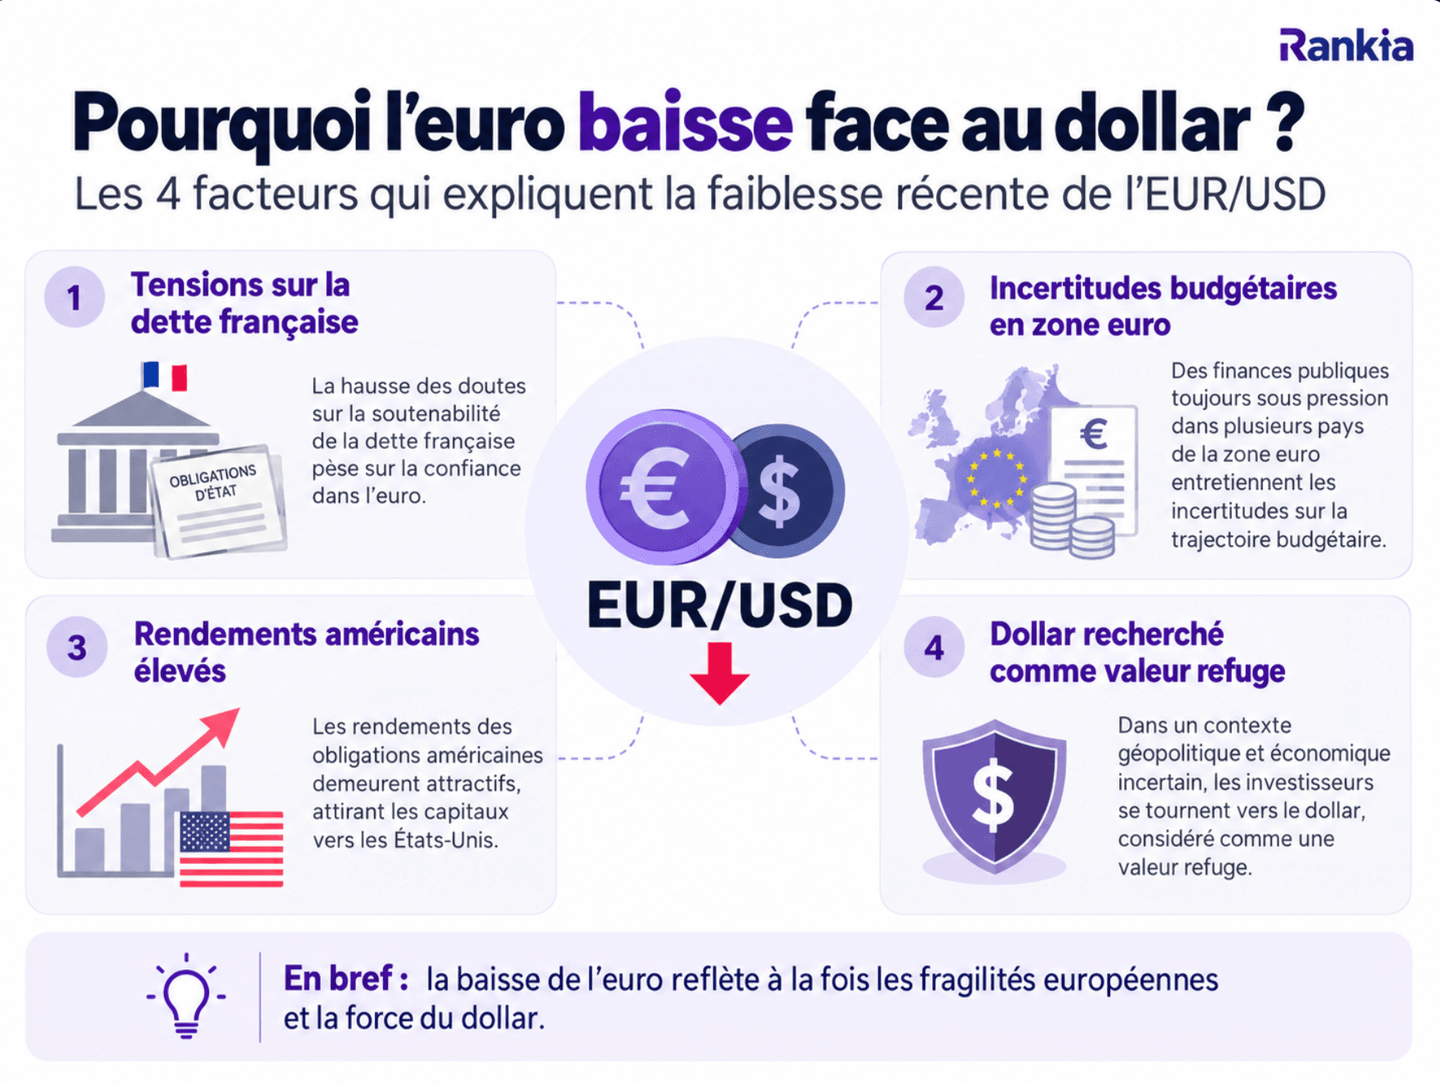
Le recul de la paire EUR/USD résulte plutôt de la combinaison de plusieurs facteurs qui se renforcent mutuellement : les tensions sur la dette française, les incertitudes budgétaires et politiques en Europe, la hausse des rendements américains et la recherche de valeurs refuges par les investisseurs.
| Facteur | Impact potentiel sur l’EUR/USD |
|---|---|
| Tensions sur la dette française | Pression baissière sur l’euro |
| Hausse des rendements américains | Soutien au dollar |
| Incertitudes politiques en Europe | Pression sur l’euro |
| Inflation et pétrole élevés | Complexifient la politique de la BCE |
| Recherche de valeurs refuges | Soutien au dollar |
| Hausse des taux de la BCE | Théoriquement favorable à l’euro, mais effet limité actuellement |
Suivre et trader l’EUR/USD avec Admirals
Pour les investisseurs qui souhaitent suivre plus activement les mouvements de l’euro face au dollar, Admirals donne accès au marché Forex ainsi qu’à des outils d’analyse avancés sur MetaTrader 4 et MetaTrader 5. La plateforme peut être particulièrement pertinente pour analyser les mouvements de devises, les niveaux techniques et les réactions du marché aux décisions de la BCE ou de la Fed.
*Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide en capital en raison de l’effet de levier. 74 % des comptes d’investisseurs particuliers perdent de l’argent lors du trading CFD avec ce fournisseur.
La dette française est devenue l’un des principaux sujets de préoccupation
Depuis plusieurs semaines, la France se retrouve au centre de l’attention des investisseurs obligataires.
La hausse des rendements des obligations françaises signifie que les marchés demandent désormais une rémunération plus importante pour financer l’État français.
L’un des indicateurs les plus suivis est le spread OAT-Bund, c’est-à-dire l’écart entre le rendement de l’obligation française à 10 ans et celui de son équivalent allemand.
Début octobre, cet écart a approché 160 points de base, un niveau qui n’avait plus été observé depuis la crise des dettes souveraines de la zone euro.
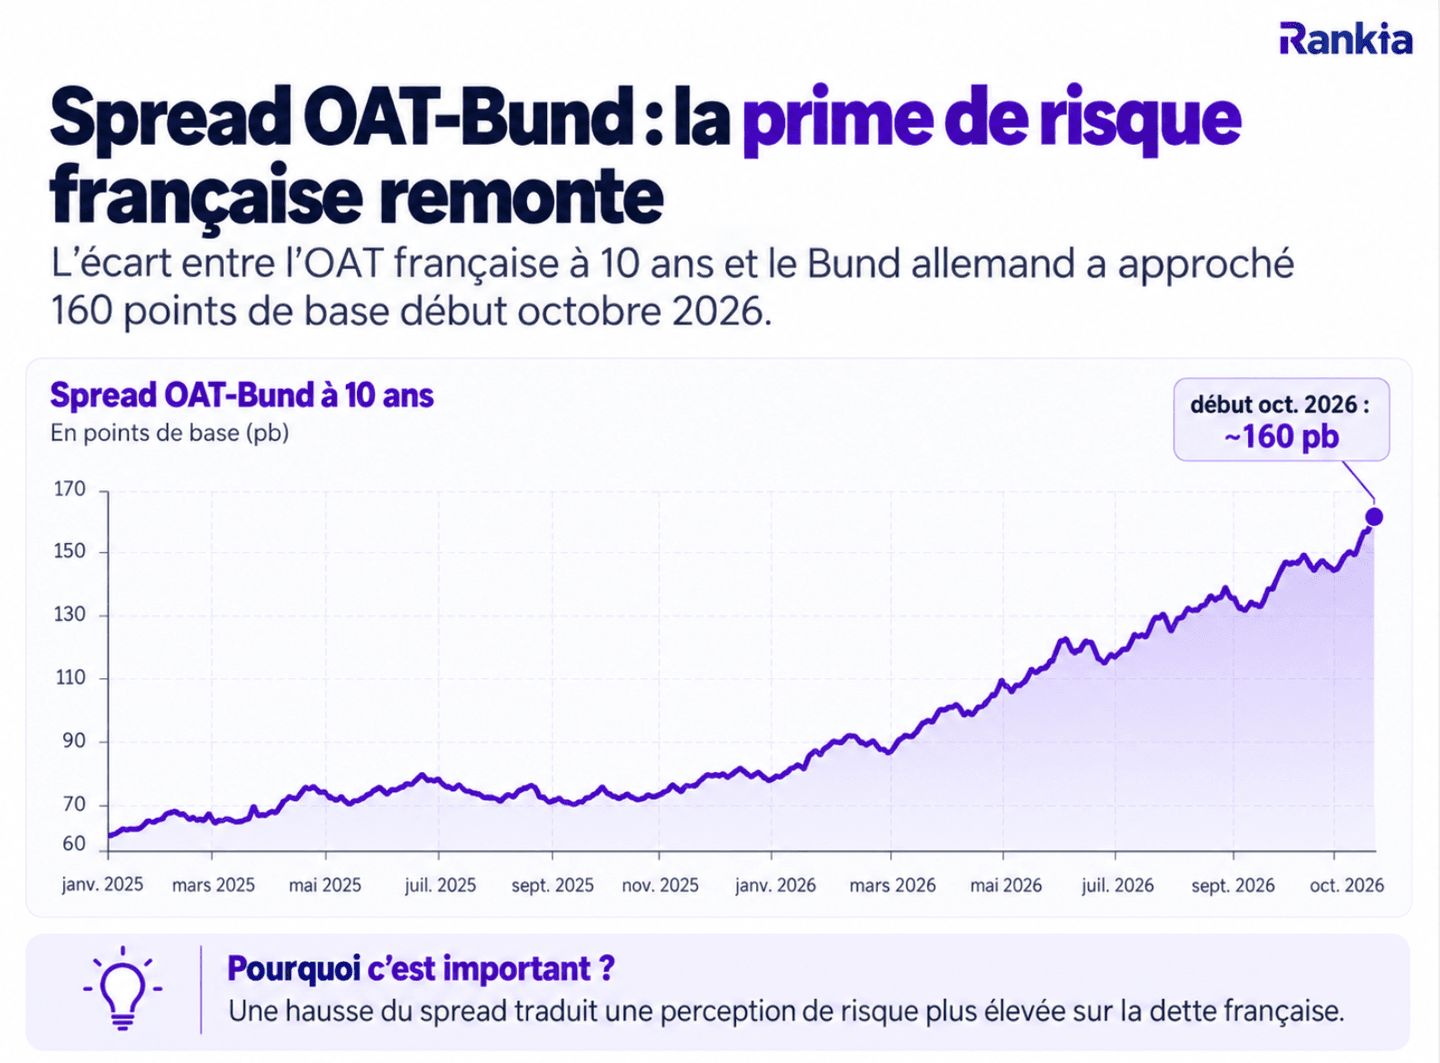
Cette évolution traduit une augmentation de la prime de risque attribuée à la France.
Les nouvelles prévisions publiées par la Direction générale du Trésor indiquent par ailleurs que le déficit public français pourrait atteindre 5,4 % du PIB en 2026, avant de revenir à 5 % en 2027. La croissance française serait quant à elle limitée à environ 0,5 % en 2026.
Ces chiffres ne signifient pas nécessairement que la France se dirige vers une crise de la dette.
Mais lorsque les investisseurs demandent des rendements sensiblement plus élevés pour prêter à l’une des principales économies de la zone euro, les inquiétudes peuvent progressivement dépasser les frontières nationales et affecter la perception du risque de l’ensemble de la zone euro.
C’est précisément ce qui contribue aujourd’hui à peser sur l’euro.
Pourquoi les difficultés françaises peuvent-elles peser sur toute la zone euro ?
La France n’est pas un pays périphérique de la zone euro : elle en constitue la deuxième économie.
Les inquiétudes entourant les finances publiques françaises ont donc une portée bien plus large que le seul marché des obligations d’État françaises.
Fin 2025, la dette publique représentait déjà environ 115,7 % du PIB, tandis que le déficit atteignait 5,1 %.
À cette dette élevée s’ajoute une autre difficulté : son coût de financement.
Le projet de budget pour 2027 prévoit une charge de la dette d’environ 91,2 milliards d’euros, contre 79,2 milliards en 2026.
Autrement dit, le problème n’est pas seulement de savoir combien la France doit, mais également combien elle devra payer pour continuer à se financer dans les prochaines années.
Plus les taux obligataires augmentent, plus les intérêts versés par l’État peuvent peser sur les finances publiques.
Et si les investisseurs commencent à craindre une dégradation durable de la situation budgétaire française, certains peuvent réduire leur exposition aux actifs de la zone euro.
Cette baisse de la demande pour les actifs européens peut indirectement exercer une pression supplémentaire sur la monnaie unique.
Le dollar se renforce également face aux principales devises
Il faut toutefois éviter de regarder uniquement ce qui se passe en Europe. Une paire de devises dépend toujours de deux monnaies. Si l’EUR/USD baisse, cela peut signifier que l’euro s’affaiblit, mais également que le dollar se renforce.
Et actuellement, les deux phénomènes se produisent simultanément. Début octobre, le dollar américain a atteint son niveau le plus élevé depuis avril 2025 face à un panier de grandes devises.
L’une des principales raisons est la remontée des rendements des bons du Trésor américain.
Lorsque les obligations américaines proposent des rendements plus élevés, les actifs libellés en dollars peuvent devenir plus attractifs pour certains investisseurs internationaux.
Ces derniers doivent alors acheter des dollars pour acquérir ces actifs, ce qui peut contribuer à soutenir la monnaie américaine.
Les dernières données économiques américaines ont par ailleurs ravivé les inquiétudes concernant l’inflation. Dans l’enquête ISM publiée le 5 octobre, l’indice des prix payés dans les services est notamment passé de 72,6 à 74. Des pressions inflationnistes persistantes pourraient limiter la capacité de la Réserve fédérale américaine à réduire rapidement ses taux.
Et plus les taux américains restent élevés longtemps, plus le dollar peut conserver un avantage relatif face aux autres devises.

Vous suivez régulièrement l’euro/dollar ?
Admirals peut être une option intéressante pour les traders qui souhaitent analyser directement l’EUR/USD et d’autres paires de devises.
Le courtier propose notamment MT4, MT5, des graphiques avancés, un calendrier économique et des outils de sentiment de marché, utiles dans un contexte où les annonces de la Fed et de la BCE peuvent rapidement faire bouger les devises.

La BCE a pourtant augmenté ses taux : pourquoi l’euro continue-t-il de baisser ?
À première vue, la situation peut sembler contradictoire.
Le 10 septembre 2026, la Banque centrale européenne a relevé ses trois principaux taux directeurs de 25 points de base.
Le taux de dépôt a ainsi été porté à 2,50 %, contre 2,25 % auparavant.
En théorie, une hausse des taux peut soutenir une devise.
Des taux plus élevés rendent en effet les placements libellés dans cette monnaie potentiellement plus attractifs.
Pourquoi l’euro baisse-t-il alors malgré la hausse des taux de la BCE ?
Parce que le marché des changes ne s’intéresse pas uniquement au niveau actuel des taux.
Il cherche surtout à anticiper leur évolution future, tout en évaluant le niveau de risque relatif de chaque économie.
Dans le contexte actuel, les inquiétudes liées aux finances publiques françaises et à l’évolution du marché obligataire européen ont pris le dessus sur l’effet positif que pourrait normalement produire une politique monétaire plus restrictive.
Une hausse des taux de la BCE ne garantit donc pas automatiquement une hausse de l’euro.
Les inquiétudes peuvent-elles s’étendre au reste de l’Europe ?
La France constitue actuellement l’un des principaux foyers d’inquiétude, mais elle n’est pas le seul élément surveillé par les marchés.
Les investisseurs observent également la situation budgétaire des autres économies européennes ainsi que les risques politiques dans plusieurs pays de la zone euro.
La question essentielle est celle de la contagion.
Une hausse du rendement des obligations françaises reste relativement localisée tant que les primes de risque des autres États restent stables.
En revanche, si les investisseurs commencent à demander une rémunération plus élevée pour détenir des obligations italiennes, espagnoles ou d’autres pays fortement endettés, le problème prend une tout autre dimension.
Le marché commencerait alors à parler davantage de fragmentation financière de la zone euro, c’est-à-dire d’une divergence importante des conditions de financement entre les différents États membres.
Un tel scénario serait généralement défavorable à la monnaie unique.
L’euro peut-il encore baisser face au dollar ?
Personne ne peut prévoir avec certitude l’évolution future de l’EUR/USD.
À court terme, la zone située autour de 1,116 dollar sera néanmoins particulièrement surveillée puisqu’elle correspond au plus bas atteint le 5 octobre.
Le lendemain, l’euro est légèrement remonté au-dessus de 1,12 dollar tandis que les tensions sur les obligations françaises se détendaient quelque peu.
Le rendement de l’OAT française à 10 ans est notamment revenu autour de 4,77 %, après une forte hausse lors des séances précédentes.
Cette réaction montre également à quel point le marché des changes peut être volatil.
Un changement dans les anticipations budgétaires, une déclaration politique, une statistique d’inflation ou une intervention d’une banque centrale peuvent rapidement modifier la perception des investisseurs.
À court terme, plusieurs éléments seront donc à surveiller :
- l’évolution du rendement des obligations françaises ;
- le spread entre l’OAT française et le Bund allemand ;
- l’inflation en zone euro et aux États-Unis ;
- les prochaines décisions de la BCE et de la Réserve fédérale ;
- le prix du pétrole ;
- l’évolution des déficits et des finances publiques européennes.
Quelles conséquences d’un euro faible pour un investisseur français ?
La baisse de l’euro n’a pas uniquement des conséquences macroéconomiques.
Elle peut également modifier directement la performance d’un portefeuille d’investissement.
Et selon les actifs détenus, l’effet peut être positif comme négatif.
ETF S&P 500 et MSCI World : l’effet de change peut favoriser la performance en euros
Prenons le cas d’un investisseur français qui détient des actions américaines ou un ETF exposé au marché américain sans couverture contre le risque de change.
Lorsque le dollar s’apprécie face à l’euro, la valeur de ces actifs augmente mécaniquement lorsqu’elle est convertie en euros, toutes choses égales par ailleurs.
Prenons un exemple simple.
Un portefeuille vaut 10 000 dollars.
- Avec un EUR/USD à 1,20 : 10 000 $ représentent environ 8 333 €.
- Avec un EUR/USD à 1,12 : 10 000 $ représentent environ 8 929 €.
Le portefeuille n’a absolument pas progressé en dollars.
Pourtant, sa valeur exprimée en euros a augmenté uniquement grâce à l’évolution du taux de change.
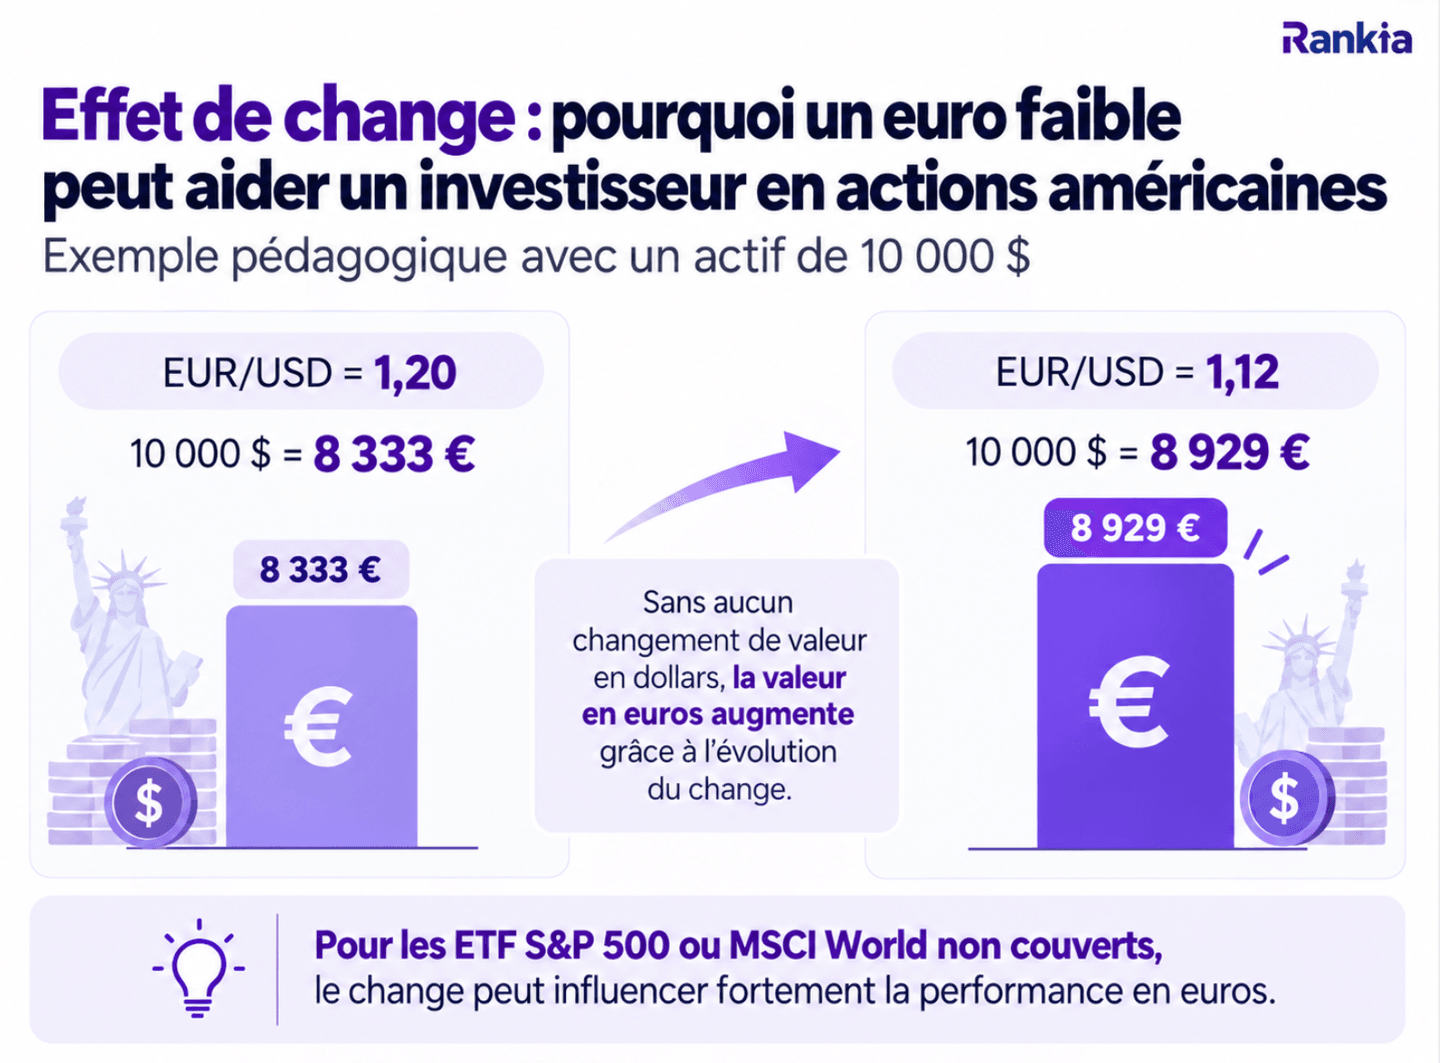
C’est un point particulièrement important pour les investisseurs exposés à des ETF répliquant le S&P 500 ou le MSCI World.
Le MSCI World est en effet fortement exposé aux États-Unis. La variation du dollar peut donc représenter une composante non négligeable de la performance observée par un investisseur européen.
Attention toutefois : ce mécanisme fonctionne également dans l'autre sens.
Si l’euro se renforce fortement face au dollar, la performance d’un actif américain exprimée en euros peut être réduite.
Investir dans des ETF et actions internationales avec XTB
XTB peut être pertinent pour les investisseurs qui souhaitent s’exposer directement aux actions américaines ou aux ETF internationaux. La plateforme propose plus de 7 400 actions et une gamme importante d’ETF, avec un investissement possible à partir de petits montants.
*XTB applique actuellement 0 % de commission sur les actions et ETF jusqu’à 100 000 € de volume investi par mois ; une commission de 0,2 % s’applique au-delà et des frais de conversion de devises de 0,5 % peuvent s’appliquer.
ETF EUR Hedged ou non couvert : quelle différence lorsque l’euro baisse ?
Tous les ETF exposés aux marchés internationaux ne gèrent pas le risque de change de la même manière.
Certains ETF sont dits non hedged, c’est-à-dire qu’ils ne couvrent pas la variation de la devise.
L’investisseur est alors exposé simultanément :
- à la performance des actions détenues par l’ETF ;
- et à l’évolution du taux de change.
D’autres ETF portent la mention EUR Hedged.
Ils utilisent généralement des instruments financiers destinés à réduire l’impact des fluctuations entre l’euro et les devises étrangères.
Dans la situation actuelle, un ETF américain non couvert peut bénéficier de l’appréciation du dollar.
Un ETF couvert contre le risque de change sera en revanche beaucoup moins sensible à cette évolution.
Cela ne signifie pas qu’un ETF non couvert est systématiquement préférable lorsque l’euro baisse.
Prendre une décision de couverture uniquement à partir du dernier mouvement du marché des changes reviendrait à essayer d’anticiper l’évolution future des devises, ce qui reste particulièrement difficile.
Comparer des ETF internationaux avec DEGIRO
Pour construire un portefeuille d’ETF, DEGIRO donne accès à une large sélection de fonds indiciels cotés sur de nombreuses places internationales. Cela peut être intéressant pour comparer différentes expositions, notamment lorsqu’on hésite entre un ETF exposé au dollar et une version couverte contre le risque de change.
→ Découvrir les ETF disponibles chez DEGIRO
*Des frais de change, de connexion, de gestion, ainsi que des coûts externes liés aux produits et aux spreads peuvent s’appliquer selon l’instrument et la place de cotation.
Quel impact d’un euro faible sur les entreprises du CAC 40 ?
La baisse de l’euro peut également influencer les résultats des grandes entreprises françaises.
Beaucoup de groupes du CAC 40 réalisent une part importante de leurs ventes hors de la zone euro.
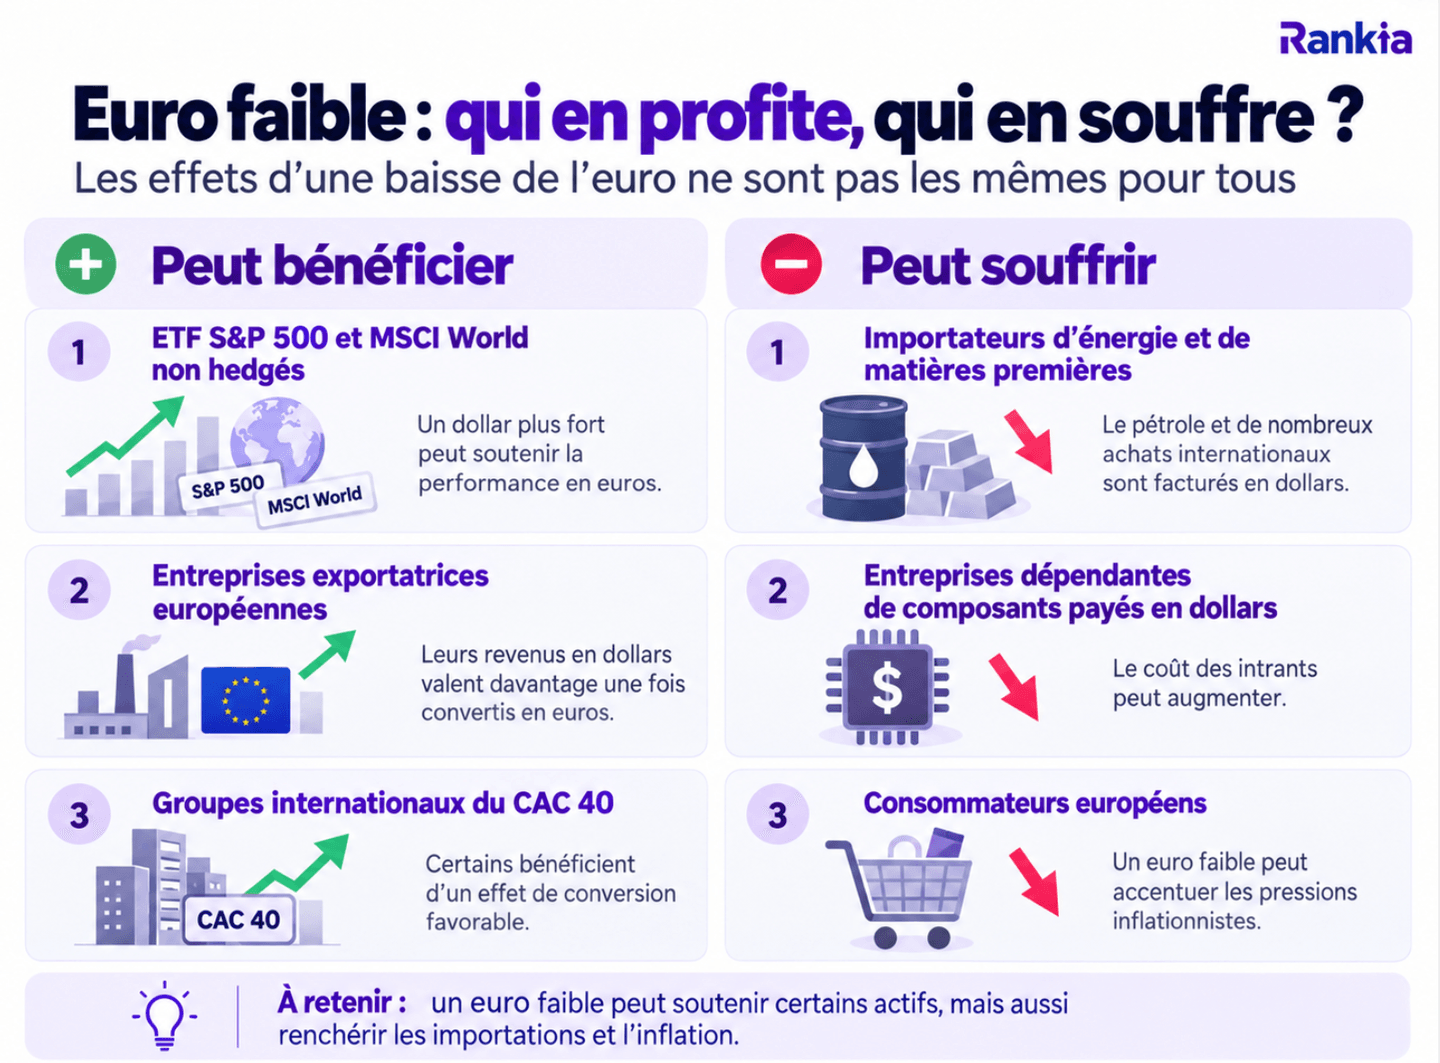
Lorsqu’une société génère des revenus aux États-Unis ou dans des pays dont les échanges sont largement libellés en dollars, un dollar plus fort peut créer un effet de conversion favorable lors de la publication des résultats en euros.
Ce phénomène peut notamment concerner certaines multinationales présentes dans :
- le luxe ;
- l’aéronautique ;
- l’industrie ;
- la santé ;
- les biens de consommation.
Mais il serait incorrect de conclure qu’un euro faible est systématiquement positif pour les entreprises françaises.
Certaines entreprises doivent également acheter leurs matières premières, leur énergie ou leurs composants en dollars.
Dans ce cas, la baisse de l’euro augmente leurs coûts.
Par ailleurs, les grands groupes utilisent souvent des contrats de couverture destinés à réduire l'impact des fluctuations des devises.
L’effet réel doit donc être analysé entreprise par entreprise.
Accéder aux actions françaises et internationales
Un euro faible peut avoir des effets très différents selon les entreprises. Pour les investisseurs qui préfèrent sélectionner directement leurs actions, DEGIRO donne accès à plus de 45 places boursières dans 30 pays, ce qui permet notamment d’investir sur des entreprises françaises, européennes et américaines depuis un même compte-titres.
*L’investissement comporte un risque de perte. Des frais de courtage, de gestion, de change, de connexion ou d’autres coûts peuvent s’appliquer selon le marché et le produit.
Un euro faible peut-il faire repartir l’inflation ?
C’est probablement l’une des principales préoccupations pour l’économie européenne.
De nombreuses matières premières utilisées en Europe sont négociées en dollars sur les marchés internationaux.
C’est notamment le cas du pétrole.
Prenons un exemple.
Si le prix du pétrole reste parfaitement stable en dollars mais que l’euro se déprécie de 10 % face au dollar, le prix payé par un acheteur européen augmente mécaniquement lorsqu’il est converti en euros.
Le contexte actuel est particulièrement sensible puisque le Brent évolue autour de 100 dollars le baril.
La combinaison d’un pétrole élevé et d’un euro faible peut donc augmenter le coût des importations énergétiques pour les entreprises comme pour les ménages.
Elle peut également provoquer des effets indirects sur :
- les transports ;
- la production industrielle ;
- les produits alimentaires ;
- certains biens importés.
C’est également l’une des raisons pour lesquelles la BCE surveille attentivement l’évolution du taux de change.
Une dépréciation prolongée de l’euro pourrait rendre plus difficile le retour durable de l’inflation vers son objectif de 2 %.
Quels secteurs peuvent bénéficier d’un euro faible ?
Les conséquences ne sont pas identiques pour toutes les entreprises.
Un euro faible peut constituer un avantage pour certains groupes exportateurs européens.
Lorsqu’une entreprise produit en Europe mais vend une grande partie de ses produits aux États-Unis, la baisse de l’euro peut théoriquement améliorer sa compétitivité-prix.
Ses revenus générés en dollars peuvent également valoir davantage lorsqu’ils sont convertis en euros.
À l’inverse, les entreprises qui dépendent fortement d’importations facturées en dollars peuvent subir une augmentation de leurs coûts.
C’est par exemple le cas de certaines entreprises fortement consommatrices :
- d’énergie ;
- de matières premières ;
- de composants électroniques ;
- de produits importés.
Pour un investisseur, il faut donc éviter un raisonnement trop simpliste du type « euro faible = hausse du CAC 40 ».
Il faut surtout observer la structure géographique des ventes et des coûts de chaque entreprise.
Quels indicateurs surveiller maintenant sur l’EUR/USD ?
Après le plus bas de 17 mois atteint début octobre, plusieurs indicateurs pourraient déterminer la prochaine direction de la paire euro/dollar.
1. Le marché obligataire français
Le rendement de l’OAT française à 10 ans et son écart avec le Bund allemand seront parmi les principaux indicateurs à suivre.
Une nouvelle forte hausse du coût de financement français pourrait raviver les inquiétudes concernant la soutenabilité de la dette et la fragmentation financière de la zone euro.
À l’inverse, une stabilisation durable des rendements pourrait retirer une partie de la pression actuelle sur l’euro.
2. L’inflation américaine
Si l’inflation reste élevée aux États-Unis, les marchés pourraient anticiper des taux de la Fed plus élevés pendant plus longtemps.
Un tel scénario serait généralement favorable au dollar.
3. L’inflation européenne
Une inflation persistante pourrait obliger la BCE à maintenir une politique monétaire restrictive.
Mais l’impact sur l’euro dépendrait également de la situation économique et budgétaire de la zone euro.
4. Les décisions de la BCE et de la Fed
Le marché des changes se concentre principalement sur l’écart anticipé entre les taux européens et américains.
Ce sont donc moins les décisions déjà prises que les indications fournies par les banques centrales concernant les prochains mois qui peuvent provoquer de fortes variations de l’EUR/USD.
5. Le pétrole
Une nouvelle hausse du pétrole exercerait une pression supplémentaire sur l'économie européenne en raison de sa dépendance aux importations énergétiques.
L’association pétrole élevé + euro faible pourrait notamment renforcer les inquiétudes inflationnistes.
Euro/dollar : ce qu’il faut retenir
L’euro est descendu jusqu’à environ 1,116 dollar le 5 octobre 2026, son niveau le plus bas depuis mai 2025, avant de légèrement rebondir le lendemain.
Ce mouvement résulte de plusieurs facteurs.
Les inquiétudes concernant les finances publiques françaises et la hausse des rendements obligataires européens pèsent sur la monnaie unique.
Dans le même temps, le dollar bénéficie de taux américains élevés et de son statut de devise refuge lors des périodes d’incertitude.
Pour les investisseurs français, cette évolution du marché des changes n’est pas neutre.
Un euro plus faible peut améliorer, toutes choses égales par ailleurs, la performance en euros des actions américaines et des ETF internationaux non couverts contre le risque de change.
Il peut également soutenir certains groupes européens très exposés aux marchés internationaux.
Mais il comporte aussi des risques : hausse du coût des importations, pression supplémentaire sur l’inflation et augmentation des coûts pour les entreprises dépendantes de matières premières ou de composants facturés en dollars.
Dans les prochaines semaines, l’évolution de l’EUR/USD devrait donc rester étroitement liée à deux marchés en particulier : les obligations souveraines européennes et les taux d’intérêt américains.
Quel courtier choisir pour investir ou trader dans ce contexte ?

*Cet article est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement ni une recommandation d’achat ou de vente d’un instrument financier.