BNP Paribas vs Société Générale vs Crédit Agricole : comparaison 2026

Sommaire
Les trois principales banques françaises cotées évoluent dans un environnement très différent de celui des années de taux zéro. Après un cycle de baisse amorcé en 2024 et 2025, la Banque centrale européenne a de nouveau relevé ses taux en 2026 : depuis le 16 septembre, le taux de la facilité de dépôt se situe à 2,50 %, contre 2 % au début de l'année.
Dans ce contexte, BNP Paribas, Société Générale et Crédit Agricole S.A. affichent toutes des niveaux de rentabilité relativement élevés, mais leurs profils diffèrent fortement. BNP Paribas bénéficie de sa taille et de sa diversification internationale, Société Générale poursuit une transformation axée sur la réduction des coûts et la redistribution de capital, tandis que Crédit Agricole combine banque de détail, gestion d'actifs, assurance et services financiers spécialisés.
Alors, que montrent réellement les chiffres en 2026 ? Comparons leur performance boursière, leur rentabilité, leur valorisation, leurs dividendes et leurs perspectives.
BNP Paribas publie ses résultats du T3 2026 : que retenir ?
BNP Paribas a publié des résultats supérieurs aux attentes au troisième trimestre 2026, avec des revenus de 13,76 milliards d’euros, en hausse de 9,5 % sur un an. Le bénéfice net atteint 3,46 milliards d’euros (+13,5 %), dépassant le consensus des analystes fixé à 3,23 milliards. Cette progression est notamment portée par la banque de financement et d’investissement (CIB), dont les revenus augmentent de 17 %. Les activités Global Markets progressent de 22 %, avec une hausse particulièrement marquée de 50 % pour Equities & Prime Services, à 1,46 milliard d’euros.
Autre annonce importante pour les actionnaires : BNP Paribas prévoit de lancer un nouveau programme de rachat d’actions de 1,3 milliard d’euros à partir du 2 novembre 2026. Cette opération vise notamment à redistribuer une partie du capital aux actionnaires. Le ratio de solvabilité CET1 s’établit par ailleurs à 12,9 %, témoignant du niveau de fonds propres réglementaires de la banque. Ces résultats confirment la dynamique bénéficiaire du groupe, même si l'action a récemment corrigé en Bourse.
BNP Paribas vs Société Générale vs Crédit Agricole : comparatif 2026
Voici les données en bourse des trois banques:
- Ouverture
- 88.92
- Clôture précédente
- 87.61
- Fourchette du jour
- 88.65 — 89.66
- Fourchette 52 semaines
- 65.12 — 113.82
Plus d'informations sur les Actions BNP Paribas SA
- Ouverture
- 60.75
- Clôture précédente
- 61.5
- Fourchette du jour
- 60.55 — 62.94
- Fourchette 52 semaines
- 53.54 — 84.82
Plus d'informations sur les Actions Société Générale SA
- Ouverture
- 14.825
- Clôture précédente
- 14.94
- Fourchette du jour
- 14.8 — 15.19
- Fourchette 52 semaines
- 14.685 — 20.4
Plus d'informations sur les Actions Crédit Agricole SA
BNP Paribas affiche la meilleure performance boursière des trois banques depuis le début de l'année 2026, avec une progression de 7,64 %. Le titre a toutefois nettement corrigé depuis ses niveaux supérieurs à 100 € atteints en septembre. Société Générale et Crédit Agricole S.A. enregistrent, de leur côté, des performances négatives sur la même période.
En matière de valorisation, Crédit Agricole S.A. apparaît comme la moins chère des trois banques, avec un PER estimé de 6,50x, contre 7,27x pour BNP Paribas et 7,44x pour Société Générale. Elle affiche également le rendement du dividende estimé le plus élevé, à 7,70 %. Ces écarts doivent néanmoins être analysés au regard de la rentabilité, des perspectives de croissance et des risques propres à chaque établissement.
Pourquoi comparer les banques françaises en 2026 ?
Le secteur bancaire est particulièrement sensible aux taux d'intérêt. En simplifiant, des taux plus élevés peuvent améliorer les revenus tirés des prêts par rapport au coût des dépôts, mais cette relation n'est ni immédiate ni uniforme. La concurrence sur l'épargne, la structure des dépôts, la durée des crédits et la couverture du risque de taux peuvent fortement modifier l'effet final.
En septembre 2026, la BCE a relevé son taux de dépôt à 2,50 %, dans un contexte où elle prévoit désormais une inflation moyenne de 3 % pour 2026 et une croissance de la zone euro limitée à 0,9 %.
Pour les investisseurs, l'analyse ne peut donc pas se limiter au niveau des taux. Il faut également regarder la croissance des revenus, l'évolution des coûts, la qualité du crédit, le capital disponible, les distributions aux actionnaires et surtout la capacité de chaque banque à générer durablement un rendement supérieur à son coût du capital.
BNP Paribas : des résultats T3 2026 supérieurs aux attentes
BNP Paribas est la plus grande des trois banques en termes de capitalisation boursière. Son principal atout réside dans la diversification de ses activités : banque commerciale en Europe, banque de financement et d'investissement, assurance, épargne et gestion d'actifs.
Une croissance portée par les activités de marché
Au troisième trimestre 2026, BNP Paribas a enregistré 13,76 milliards d'euros de revenus, en hausse de 9,5 % sur un an. Son bénéfice net atteint 3,46 milliards d'euros (+13,5 %), dépassant les 3,23 milliards anticipés par les analystes.
La banque de financement et d'investissement (CIB) reste l'un des principaux moteurs de cette croissance, avec des revenus en progression de 17 %. Les activités Global Markets affichent une hausse de 22 %, notamment grâce à la branche Equities & Prime Services, dont les revenus bondissent de 50 %, à 1,46 milliard d'euros.
Le groupe affiche également un bénéfice avant impôt de 5,06 milliards d'euros, en hausse de 18,1 %. Le coût du risque atteint 964 millions d'euros, soit 39 points de base, tandis que le ratio de solvabilité CET1 s'établit à 12,9 %.
Une action qui reste en hausse en 2026, malgré la correction récente
À la clôture du 27 octobre 2026, l'action BNP Paribas s'échangeait à 86,96 €, soit une progression d'environ 7,6 % depuis le début de l'année. Le titre a néanmoins nettement reculé depuis les niveaux supérieurs à 100 € atteints en septembre.
BNP Paribas SA (BNP.PA)
- Prix
- 89.64
- Variation
- 2.03 (2.31709%)
- Fourchette du jour
- 88.65 — 89.66
- Fourchette 52 semaines
- 65.12 — 113.82
Plus d'informations sur les Actions BNP Paribas SA
Cette correction a rendu la valorisation moins élevée : BNP Paribas se négocie désormais autour de 7,27 fois les bénéfices estimés pour 2026, avec un rendement du dividende prévisionnel de 6,83 %. Ces niveaux peuvent attirer l'attention des investisseurs recherchant une exposition au secteur bancaire, même si la baisse du cours rappelle les risques de volatilité.
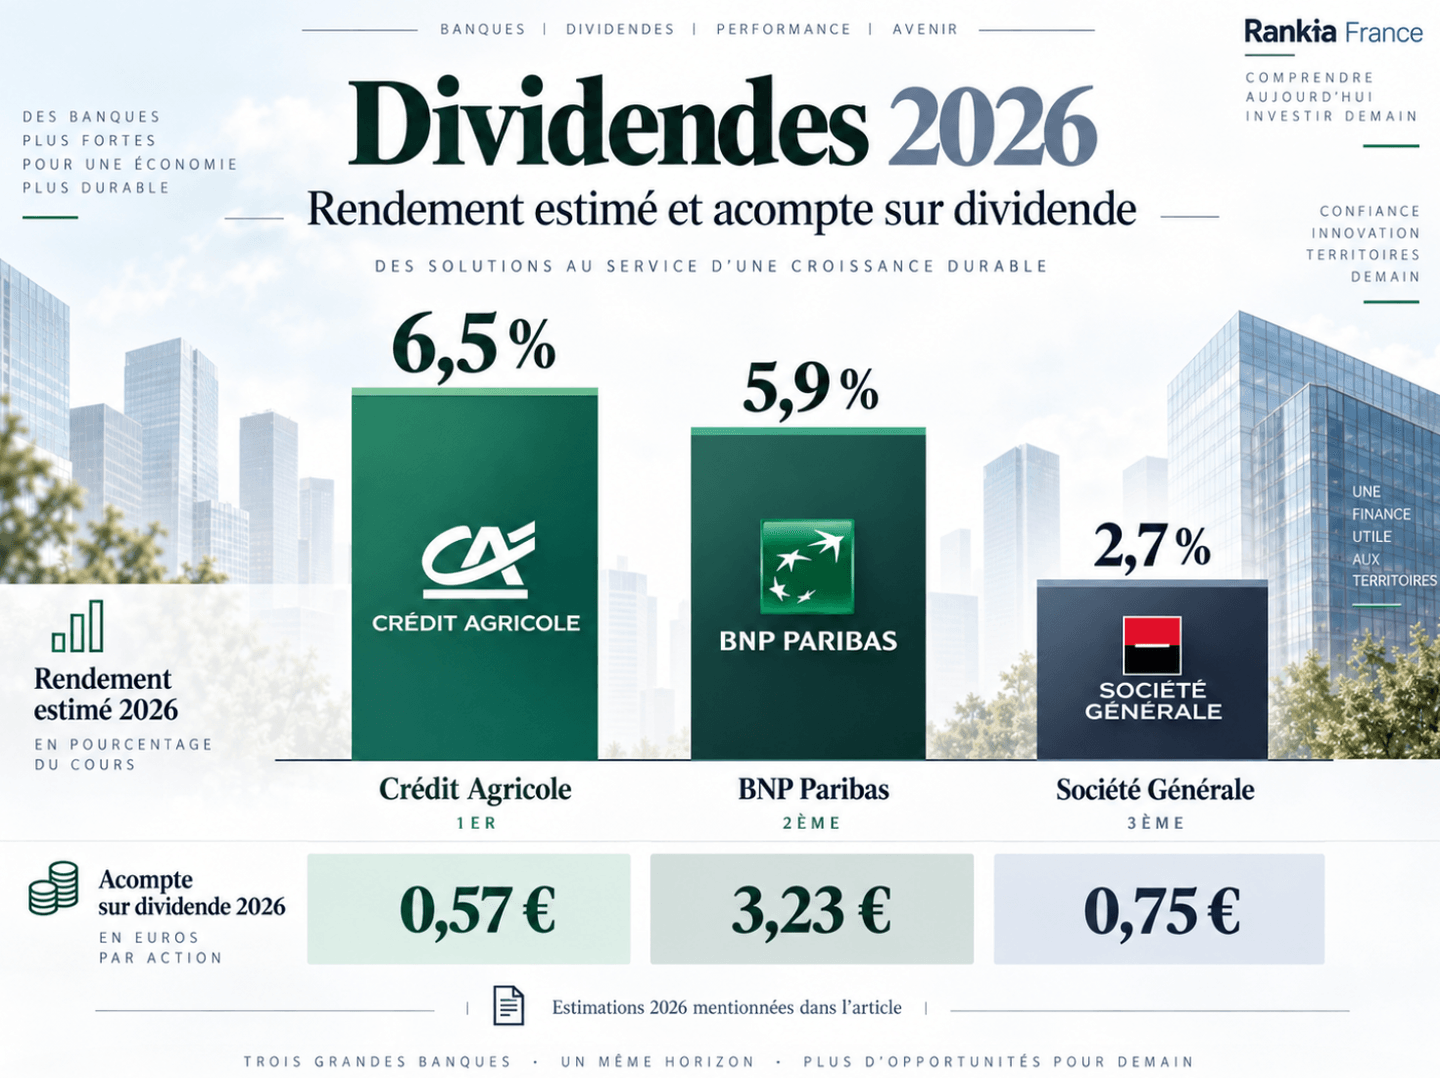
BNP Paribas a par ailleurs versé un acompte sur dividende de 3,23 € par action le 28 septembre 2026. Sa politique de distribution prévoit un taux de distribution de 60 %, comprenant au moins 50 % sous forme de dividendes et 10 % via des rachats d'actions.
Quels objectifs pour BNP Paribas ?
BNP Paribas a confirmé ses ambitions financières à moyen terme :
BNP Paribas a confirmé ses ambitions financières à moyen terme :
- ROTE de 12 % en 2026, puis supérieur à 13 % en 2028 ;
- Croissance annuelle moyenne du bénéfice net supérieure à 10 % entre 2025 et 2028 ;
- Coefficient d'exploitation autour de 60 % en 2026, puis inférieur à 56 % en 2028 ;
- Ratio CET1 supérieur à 13 % fin 2026.
Le groupe a également annoncé un nouveau programme de rachat d'actions de 1,3 milliard d'euros, dont le lancement est prévu le 2 novembre 2026. Ce mécanisme permet de restituer du capital aux actionnaires et peut soutenir le bénéfice par action en réduisant le nombre de titres en circulation.
L'enjeu pour BNP Paribas sera désormais de maintenir la croissance de ses bénéfices, tout en maîtrisant ses coûts et son risque de crédit dans un environnement économique incertain.
Investir en Bourse avec BNP Paribas
BNP Paribas propose un PEA et un compte-titres permettant d’investir notamment dans des actions françaises et européennes. Le PEA peut être géré depuis l’espace client ou l’application Bourse BNP Paribas.
Société Générale : la transformation entre dans une nouvelle phase
Société Générale présente un profil différent. Après plusieurs années consacrées au renforcement du bilan et à la simplification du groupe, la banque met désormais davantage l'accent sur la rentabilité, la maîtrise des coûts et la redistribution de capital.
Les résultats du premier semestre 2026 montrent déjà une amélioration de plusieurs indicateurs. Les revenus ont atteint 14,2 milliards d'euros, en hausse de 2,4 %, alors que les coûts ont diminué de 5 %. Le coefficient d'exploitation est ainsi retombé à 59,7 %.
Société Générale SA (GLE.PA)
- Prix
- 61.55
- Variation
- 0.05 (0.0813%)
- Fourchette du jour
- 60.55 — 62.94
- Fourchette 52 semaines
- 53.54 — 84.82
Plus d'informations sur les Actions Société Générale SA
Le résultat net semestriel s'élève à 3,5 milliards d'euros, en progression de 13,9 %, et le ROTE atteint 12 %. Le ratio CET1 ressort à 13,2 %, après prise en compte d'un programme exceptionnel de rachat d'actions de 1,5 milliard d'euros.
Ces résultats ont conduit Société Générale à relever son objectif de ROTE 2026 à environ 11 %.
Le nouveau plan stratégique 2029 au centre du dossier
Le 21 septembre 2026, Société Générale a présenté un nouveau plan stratégique couvrant la période jusqu'en 2029. Celui-ci vise une croissance annuelle des revenus d'environ 3 % entre 2026 et 2029, mais surtout une nouvelle réduction de la base de coûts, qui devrait passer sous 16,3 milliards d'euros en 2029.
Le groupe vise ainsi un coefficient d'exploitation inférieur à 55 % et un ROTE compris entre 13 % et 14 % en 2029, puis supérieur à 15 % à partir de 2030. Son objectif de CET1 reste supérieur à 13 %.
La politique de retour aux actionnaires constitue également un élément important de ce plan. Société Générale estime que les distributions ordinaires pourraient dépasser 13 milliards d'euros entre 2026 et 2029, auxquelles pourraient s'ajouter jusqu'à environ 8 milliards d'euros de capital excédentaire. Le montant total potentiel dépasserait ainsi 21 milliards d'euros, sous réserve bien sûr de la génération effective de capital, des conditions de marché et des autorisations réglementaires.
Un rendement en dividendes moins élevé, mais davantage de rachats d'actions
Le rendement estimé du dividende Société Générale pour 2026, proche de 2,7 %, paraît nettement inférieur à ceux de BNP Paribas et Crédit Agricole. Cette comparaison ne raconte cependant qu'une partie de l'histoire : Société Générale utilise aussi largement les rachats d'actions pour rémunérer ses actionnaires.
Au titre de 2025, la banque avait distribué 50 % de son résultat, avec un dividende de 1,61 € par action complété par 1,46 milliard d'euros de rachats d'actions.
En 2026, un acompte de 0,75 € par action doit être versé le 7 octobre.
Le principal enjeu pour Société Générale réside donc dans l'exécution du nouveau plan : si l'amélioration du coefficient d'exploitation et du ROTE se poursuit, le profil financier du groupe serait sensiblement différent de celui observé quelques années auparavant.
Actions européennes via un PEA
XTB propose un PEA donnant accès aux actions et ETF éligibles, avec 0 % de commission jusqu’à 100 000 € investis par mois.*
*Une commission de 0,2 % s’applique au-delà de 100 000 € par mois. Des frais de conversion de 0,5 % peuvent s’appliquer. Investir comporte un risque de perte en capital.
Crédit Agricole S.A. : rentabilité élevée et forte diversification
Avant de comparer Crédit Agricole aux deux autres banques, une distinction est importante : l'action cotée en Bourse est Crédit Agricole S.A., et non l'ensemble du groupe Crédit Agricole.
Crédit Agricole SA (ACA.PA)
- Prix
- 15.02
- Variation
- 0.08 (0.5355%)
- Fourchette du jour
- 14.8 — 15.19
- Fourchette 52 semaines
- 14.685 — 20.4
Plus d'informations sur les Actions Crédit Agricole SA
Le Groupe Crédit Agricole inclut notamment les caisses régionales et présente donc des niveaux de capital et des résultats différents de ceux de Crédit Agricole S.A. C'est notamment pour cette raison que le CET1 du groupe atteint 17,2 %, alors que celui de l'entité cotée Crédit Agricole S.A. ressort à 11,3 % fin juin 2026.
Sur le premier semestre 2026, Crédit Agricole S.A. a enregistré 14,36 milliards d'euros de revenus, en hausse de 4,3 %. Son résultat brut d'exploitation a progressé de 7 %, à 6,51 milliards d'euros.
Le résultat net part du groupe ressort à 3,73 milliards d'euros, contre 3,97 milliards un an auparavant. Cette baisse apparente s'explique en partie par un élément exceptionnel enregistré en 2025 lié à Amundi US. Hors cet effet de base, le résultat progresse de 1,6 %.
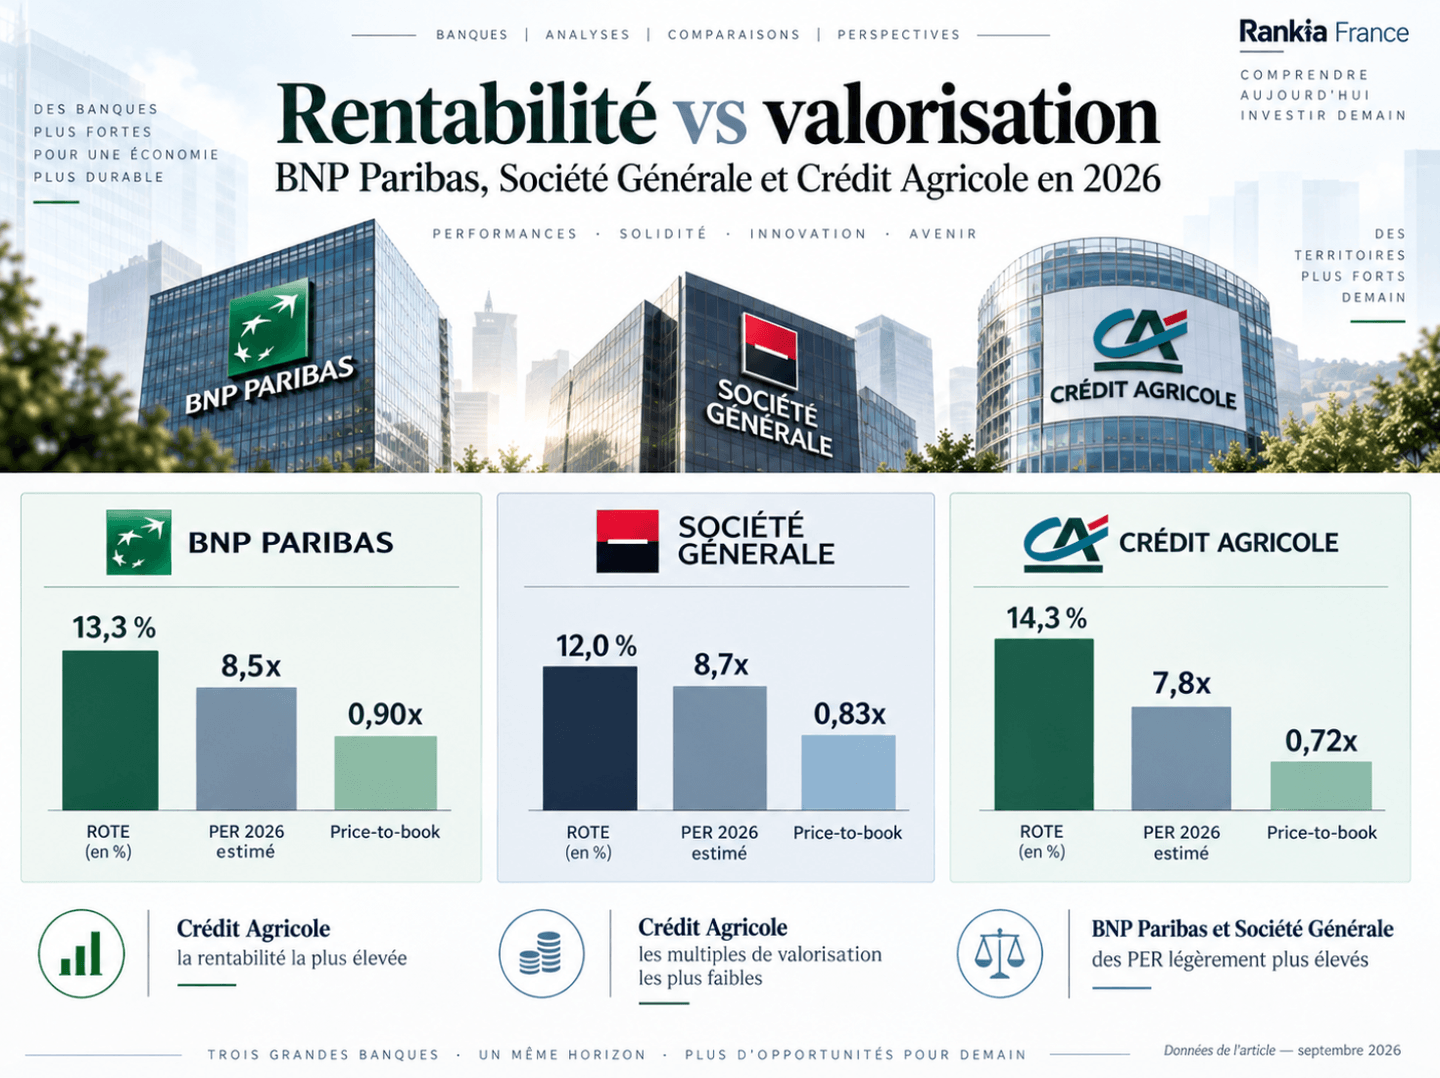
Surtout, le ROTE atteint 14,3 %, le niveau le plus élevé des trois banques comparées au premier semestre 2026.
Une valorisation toujours décotée
Malgré cette rentabilité, Crédit Agricole S.A. reste la moins chère des trois banques sur plusieurs ratios de valorisation.
Le titre se négocie autour de 7,8 fois les bénéfices attendus en 2026 et 0,72 fois sa valeur comptable estimée. Le rendement du dividende attendu ressort autour de 6,5 %, contre environ 5,9 % pour BNP Paribas et 2,7 % pour Société Générale.
Le dividende versé au titre de 2025 s'est établi à 1,13 € par action, en progression de 3 %. Pour 2026, Crédit Agricole S.A. a également introduit un acompte sur dividende, fixé à 0,57 € par action et payable le 15 octobre.
Le plan ACT 2028
La stratégie de Crédit Agricole repose sur une forte diversification entre banque de détail, assurance, gestion d'actifs avec Amundi, banque de financement et services spécialisés.
Dans le cadre du plan ACT 2028, le groupe vise une croissance annuelle moyenne des revenus supérieure à 3,5 % entre 2024 et 2028, un résultat net part du groupe supérieur à 8,5 milliards d'euros et un ROTE supérieur à 14 %. L'objectif de coefficient d'exploitation est fixé sous 55 %.
Le groupe ambitionne également d'atteindre environ 60 millions de clients, avec près de 60 % de ses revenus réalisés hors de France, ce qui accentuerait encore la diversification géographique de son modèle.
Investir dans les actions françaises
Avec son PEA et son compte-titres, Fortuneo permet d’accéder notamment aux marchés Euronext. Avec le tarif Starter, le premier ordre du mois jusqu’à 500 € bénéficie de 0 € de frais de courtage.*
*Sur les marchés éligibles et selon les conditions tarifaires en vigueur. Investir comporte un risque de perte en capital.
BNP Paribas, Société Générale ou Crédit Agricole : quelles différences en 2026 ?
Les trois banques françaises présentent des profils différents en matière de performance boursière, de rentabilité et de rémunération des actionnaires.
| Critère | Ce que montrent les données en 2026 |
|---|---|
| Performance boursière | BNP Paribas affiche une progression d'environ +7,6 % depuis début 2026, contre -10,4 % pour Société Générale et -13,3 % pour Crédit Agricole S.A., selon les cours de référence du 27 octobre. |
| Rentabilité | Crédit Agricole S.A. affiche le ROTE le plus élevé au premier semestre, à 14,3 %, devant BNP Paribas (13,3 %) et Société Générale (12 %). |
| Valorisation | Crédit Agricole présente le PER 2026 estimé le plus faible (6,50x), devant BNP Paribas (7,27x) et Société Générale (7,44x). |
| Dividende | Crédit Agricole affiche le rendement estimé le plus élevé (7,70 %), suivi de BNP Paribas (6,83 %) et Société Générale (3,20 %). |
| Retours de capital | BNP Paribas a annoncé un rachat d'actions de 1,3 Md€, tandis que Société Générale prévoit d'importantes distributions dans le cadre de son plan stratégique 2029. |
| Ratio CET1 | Société Générale affiche 13,2 % au S1 2026, BNP Paribas 12,9 % au T3 2026 et Crédit Agricole S.A. 11,3 % au S1 2026. |
| Diversification | BNP Paribas bénéficie d'une forte présence internationale ; Crédit Agricole combine banque, assurance et gestion d'actifs ; Société Générale poursuit la transformation de son modèle. |
BNP Paribas se distingue par la croissance récente de ses bénéfices, tandis que Crédit Agricole S.A. présente les multiples de valorisation les plus faibles et le rendement du dividende estimé le plus élevé. Société Générale mise davantage sur l'amélioration de sa rentabilité et les distributions de capital à moyen terme.
Il faut toutefois éviter d'interpréter ces indicateurs isolément. Un PER plus faible ne signifie pas nécessairement qu'une action est plus attractive, tout comme un CET1 inférieur n'implique pas automatiquement une banque moins solide. Les perspectives de croissance, la qualité du bilan et les risques propres à chaque établissement restent essentiels.
Quels risques surveiller pour les banques françaises ?
L'évolution des taux d'intérêt
La remontée des taux de la BCE en 2026 peut soutenir certaines marges bancaires, mais elle augmente également la rémunération attendue par les déposants et peut peser sur la demande de crédit. L'effet net dépendra donc de la structure de chaque banque.
Le coût du risque
Après plusieurs années de coût du risque relativement contenu, une dégradation économique ou une hausse des défauts des entreprises et ménages pourrait peser sur les résultats. Au premier semestre 2026, Crédit Agricole S.A. a par exemple enregistré un coût du risque de 1,01 milliard d'euros, en hausse de 18,5 % sur un an.
Société Générale affichait pour sa part un coût du risque de 26 points de base et vise une fourchette comprise entre 25 et 30 points de base dans son plan à horizon 2029.
L'exécution des plans stratégiques
Les trois banques affichent des objectifs élevés de rentabilité et d'efficacité opérationnelle. Leur valorisation future dépendra donc aussi de leur capacité à réaliser les économies annoncées, intégrer leurs acquisitions, développer leurs métiers les plus rentables et générer suffisamment de capital pour maintenir leurs politiques de distribution.
La réglementation bancaire
Les banques européennes restent soumises à des exigences importantes en matière de capital, de liquidité et de résolution. Toute évolution réglementaire peut modifier la quantité de capital qu'elles sont en mesure de redistribuer sous forme de dividendes ou de rachats d'actions.
BNP Paribas, Société Générale ou Crédit Agricole : que retenir ?
Les trois grandes banques françaises présentent des profils différents en 2026, tant en matière de rentabilité que de valorisation et de perspectives.
BNP Paribas a confirmé la bonne dynamique de ses résultats au troisième trimestre 2026, avec un bénéfice net en hausse de 13,5 %, supérieur aux attentes des analystes. Malgré cette croissance, l'action a nettement corrigé depuis ses sommets de septembre, ramenant son PER estimé autour de 7,3 fois les bénéfices attendus. Le groupe se distingue également par sa diversification internationale et l'annonce d'un nouveau rachat d'actions de 1,3 milliard d'euros.
Société Générale poursuit sa transformation, avec une amélioration de sa rentabilité et un plan stratégique 2029 axé sur la réduction des coûts et les distributions de capital. Son principal défi reste désormais de concrétiser ces objectifs dans les prochaines années.
Crédit Agricole S.A. affiche le ROTE semestriel le plus élevé des trois banques, à 14,3 %, tout en présentant le PER estimé le plus faible, autour de 6,5 fois les bénéfices. Son rendement du dividende prévisionnel, proche de 7,7 %, constitue également l'une de ses principales caractéristiques.
Aucune des trois banques ne domine sur tous les critères : BNP Paribas se distingue par la croissance de ses bénéfices, Société Générale par sa transformation et ses projets de redistribution de capital, et Crédit Agricole par sa rentabilité et sa valorisation plus faible.
Pour les investisseurs, le choix dépend donc avant tout des critères privilégiés : perspectives de croissance, valorisation, dividendes ou solidité financière. Un rendement élevé ou un PER faible ne suffit pas, à lui seul, à déterminer quelle action présente le meilleur potentiel.