Revolut avis : notre analyse complète de la néobanque


17 SEPT., 2026
Sommaire
Revolut n'est plus l'application de change qu'elle était à ses débuts : c'est aujourd'hui une banque agréée, avec une succursale française, qui empile le compte courant, la carte multidevises, l'épargne rémunérée, le courtage et le compte professionnel dans une seule application. Cette accumulation fait sa force et sa faiblesse : elle couvre beaucoup de besoins, rarement au meilleur niveau de chaque marché. Voici notre verdict rapide :
- À conseiller si vous voyagez, payez ou encaissez régulièrement en devises étrangères : c'est là que le taux interbancaire fait une vraie différence.
- À conseiller comme compte secondaire pour les dépenses du quotidien, le budget et les paiements en ligne.
- À éviter comme banque principale unique si vous avez besoin d'un crédit immobilier, d'un conseiller ou d'un service client téléphonique classique.
- À éviter comme courtier principal si vous investissez sur le long terme : pas de PEA, catalogue restreint et fiscalité à déclarer soi-même.
Vous cherchez une alternative plus complète à Revolut ?
Fortuneo combine compte courant, carte bancaire, épargne et investissement au sein d’une banque française, avec notamment PEA, compte-titres et assurance-vie.
Revolut en bref : les caractéristiques clés
| Critère | Ce qu'il faut retenir |
|---|---|
| Type d'établissement | Néobanque — Revolut Bank UAB, succursale française |
| Régulation | Banque de Lituanie (licence bancaire européenne) |
| Investissement | Revolut Securities Europe UAB (305799582) |
| Abonnements | 5 offres, de 0 € à 60 €/mois |
| Clients | Plus de 75 millions dans le monde |
| Enveloppes d'investissement | Compte-titres uniquement — pas de PEA |
| Épargne | Jusqu'à 2,50 % brut selon l'abonnement |
| Carte | Visa physique + cartes virtuelles, plus de 150 devises |
Avantages et inconvénients de Revolut
| 👍 Avantages de Revolut | 👎 Inconvénients de Revolut |
|---|---|
| ✅ Change au taux interbancaire, imbattable pour les dépenses à l'étranger ✅ Ouverture de compte en quelques minutes, 100 % mobile ✅ Compte, épargne, bourse, crypto et compte pro dans une seule application ✅ Cartes virtuelles jetables et contrôle du budget en temps réel ✅ Licence bancaire européenne et succursale française | ❌ Limites d'utilisation équitable sur le change dès l'offre gratuite ❌ Majoration de change le week-end sur les offres Standard et Plus ❌ Service client sans ligne téléphonique classique sur les offres de base ❌ Blocages de compte temporaires signalés lors des vérifications anti-fraude ❌ Pas de PEA ni de crédit immobilier |
Revolut est-il fiable ? Licence, régulation et garantie des dépôts
C'est la première question que se posent la plupart des utilisateurs, et la réponse a changé depuis les débuts de l'entreprise. Revolut n'est plus un simple établissement de monnaie électronique : c'est une banque agréée. Lancée en 2015 à Londres par Nik Storonsky et Vlad Yatsenko, la fintech revendique aujourd'hui plus de 75 millions de clients dans le monde.
Pour ses clients européens, l'entité de référence est Revolut Bank UAB, agréée et supervisée par la Banque de Lituanie. Depuis 2025, Revolut opère en France via une succursale française : les services de compte et d'épargne y sont rattachés, ce qui règle au passage la question de l'IBAN français, longtemps un point de friction avec certains employeurs et organismes.
Concrètement, cela signifie que vos dépôts relèvent du système de garantie des dépôts de l'État où la banque est agréée, à hauteur du plafond européen harmonisé de 100 000 € par déposant. C'est le même niveau de protection qu'une banque française — la différence tient au fonds qui interviendrait, pas au montant.
Les services d'investissement, eux, dépendent d'une entité distincte : Revolut Securities Europe UAB (305799582), également régulée par la Banque de Lituanie. Les titres que vous détenez ne sont donc pas couverts par la garantie des dépôts bancaires mais par le régime de protection des investisseurs, dont le plafond est plus bas. C'est une nuance importante si vous comptez y loger un portefeuille conséquent.
Vous préférez une banque traditionnelle française ?
BNP Paribas constitue une alternative plus classique avec compte bancaire, épargne, crédit immobilier, PEA et compte-titres, ainsi qu’un accompagnement en agence ou à distance.
Les abonnements Revolut : du gratuit à Ultra
Revolut fonctionne par abonnements, et c'est le cœur de son modèle : l'offre gratuite est volontairement limitée sur le change et les retraits pour pousser vers les formules payantes. Voici la grille en vigueur :
| Abonnement | Coût/mois | Retraits DAB inclus | Change sans frais |
|---|---|---|---|
| Standard | Gratuit | 200 €/mois ou 5 retraits | 1 000 €/mois |
| Plus | 3,99 € | 200 €/mois | 3 000 €/mois |
| Premium | 10,99 € | 400 €/mois | Illimité |
| Metal | 18,99 € | 800 €/mois | Illimité |
| Ultra | 60 € | 2 000 €/mois | Illimité |
Au-delà des retraits et du change, chaque palier ajoute des avantages annexes : assurance voyage et médicale à partir de Premium, forfaits eSIM de 1 à 5 Go de données mondiales, abonnements partenaires inclus (ChatGPT, NordVPN, Financial Times…) et accès aux lounges d'aéroport, illimité sur Ultra.
Le programme de fidélité RevPoints remplace l'ancien cashback : vous gagnez 1 point par tranche de 10 € dépensée en Standard et Plus, par tranche de 4 € en Premium, 2 € en Metal et 1 € en Ultra. Les points se convertissent en miles ou en remises sur les réservations de voyage.
Les comptes Kids & Teens sont inclus dans l'abonnement pour les 6-17 ans : un compte en Standard, deux comptes et un coparent à partir de Plus, cinq à partir de Metal.
Carte Revolut : paiements, retraits et change à l'étranger
La carte Revolut est une Visa physique, accompagnée d'un nombre illimité de cartes virtuelles — dont des cartes jetables régénérées après chaque achat, utiles pour les paiements en ligne sur des sites que vous ne connaissez pas.
Son intérêt réel se joue sur le change. Revolut applique le taux interbancaire en semaine, sans marge cachée, dans la limite mensuelle de votre abonnement : 1 000 € en Standard, 3 000 € en Plus, illimité à partir de Premium. Au-delà de cette limite, des frais d'utilisation équitable s'appliquent — 1 % pour les clients Standard et 0,5 % pour les clients Plus.
Deuxième point à connaître : la majoration de week-end. Les marchés de change étant fermés, Revolut applique une majoration de 1 % en Standard et 0,5 % en Plus du vendredi soir au dimanche soir. À partir de Premium, elle disparaît. Concrètement, un achat de 500 € en dollars un samedi coûte 5 € de plus en Standard qu'en Premium.
Les retraits aux distributeurs suivent la même logique : gratuits jusqu'au plafond de l'abonnement, puis facturés 2 % avec un minimum de 1 € par opération. Pour un voyageur qui retire beaucoup d'espèces, le calcul penche vite vers Premium ou Metal.
Frais Revolut : ce que vous payez vraiment
Résumons les frais qui pèsent réellement sur un usage courant, au-delà du prix de l'abonnement :
- Change au-delà de la limite mensuelle : 1 % (Standard), 0,5 % (Plus), aucun frais à partir de Premium.
- Majoration de week-end : 1 % (Standard), 0,5 % (Plus), aucune à partir de Premium.
- Retraits DAB au-delà du plafond : 2 %, minimum 1 € par retrait.
- Virements internationaux : frais réduits de 20 % en Premium, de 40 % en Metal, gratuits en Ultra.
- Paiements en euros dans la zone SEPA : gratuits sur toutes les offres.
Le piège classique est de rester en Standard tout en ayant un usage de voyageur régulier. Si vous changez plus de 1 000 € par mois ou retirez plus de 200 € en espèces, les frais d'utilisation équitable dépassent rapidement le coût d'un abonnement Premium. À l'inverse, pour un usage domestique en euros, l'offre gratuite suffit largement : il n'y a aucune raison de payer.
Épargne et rendement : comptes d'épargne et fonds monétaires
Revolut rémunère les liquidités laissées sur le compte, avec des taux qui montent en même temps que l'abonnement. Le compte d'épargne en euros sert jusqu'à 2,25 % brut sur les offres Standard et Plus (au-delà de 500 €, le taux tombe à 0,75 %), et jusqu'à 2,50 % brut en Ultra. Le dépôt éligible est plafonné à 5 000 000 €.
À côté, Revolut propose des fonds monétaires flexibles, qui ne sont pas un produit d'épargne garanti mais un investissement : leur rendement annuel affiché en euros va de 1,25 % en Standard à 2,10 % en Ultra, frais de gestion déduits (de 0,9 % à 0,05 % par an selon l'abonnement). Le capital n'y est pas garanti, contrairement au compte d'épargne bancaire — une distinction que l'application ne met pas suffisamment en avant.
Faites aussi travailler vos liquidités
Trade Republic combine compte espèces, investissement en actions et ETF et plans d’investissement programmés depuis une même application.
Découvrir Trade Republic
Offre de crédit Revolut : prêt personnel et carte de crédit
Revolut a élargi son offre au crédit à la consommation. Les clients éligibles peuvent demander un prêt personnel ou une carte de crédit avec une limite mensuelle prédéfinie, directement depuis l'application, après analyse de leur solvabilité.
En revanche, Revolut ne propose ni crédit immobilier ni découvert autorisé classique en France. C'est l'une des raisons pour lesquelles la néobanque fonctionne mieux en compte secondaire qu'en remplacement complet d'une banque de réseau.
Besoin d’un crédit immobilier ?
C’est l’une des limites importantes de Revolut en France. Une banque traditionnelle comme BNP Paribas permet de centraliser compte courant, épargne et solutions de financement immobilier.
Application Revolut : fonctionnalités et expérience utilisateur
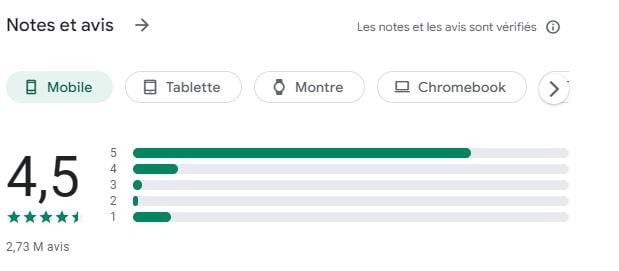
L'application est le vrai produit de Revolut : tout passe par elle, il n'y a pas d'agence ni de parcours web complet. Les fonctions les plus utilisées au quotidien sont le contrôle du budget — catégorisation automatique des dépenses et plafonds par catégorie —, les coffres (Vaults) pour mettre de côté automatiquement en arrondissant les paiements, le partage de dépenses entre plusieurs personnes et le blocage instantané de la carte.
L'ergonomie est l'un des points les plus consensuels dans les retours utilisateurs : virements instantanés entre comptes Revolut, notifications en temps réel, création d'une carte virtuelle en deux gestes. C'est la référence du marché en matière d'expérience mobile, et c'est ce qui explique une bonne partie de sa croissance.
Comment ouvrir un compte Revolut ?
L'ouverture est entièrement dématérialisée et prend une dizaine de minutes. Le compte est accessible dès 18 ans (et dès 6 ans en compte Kids & Teens rattaché à celui d'un parent).
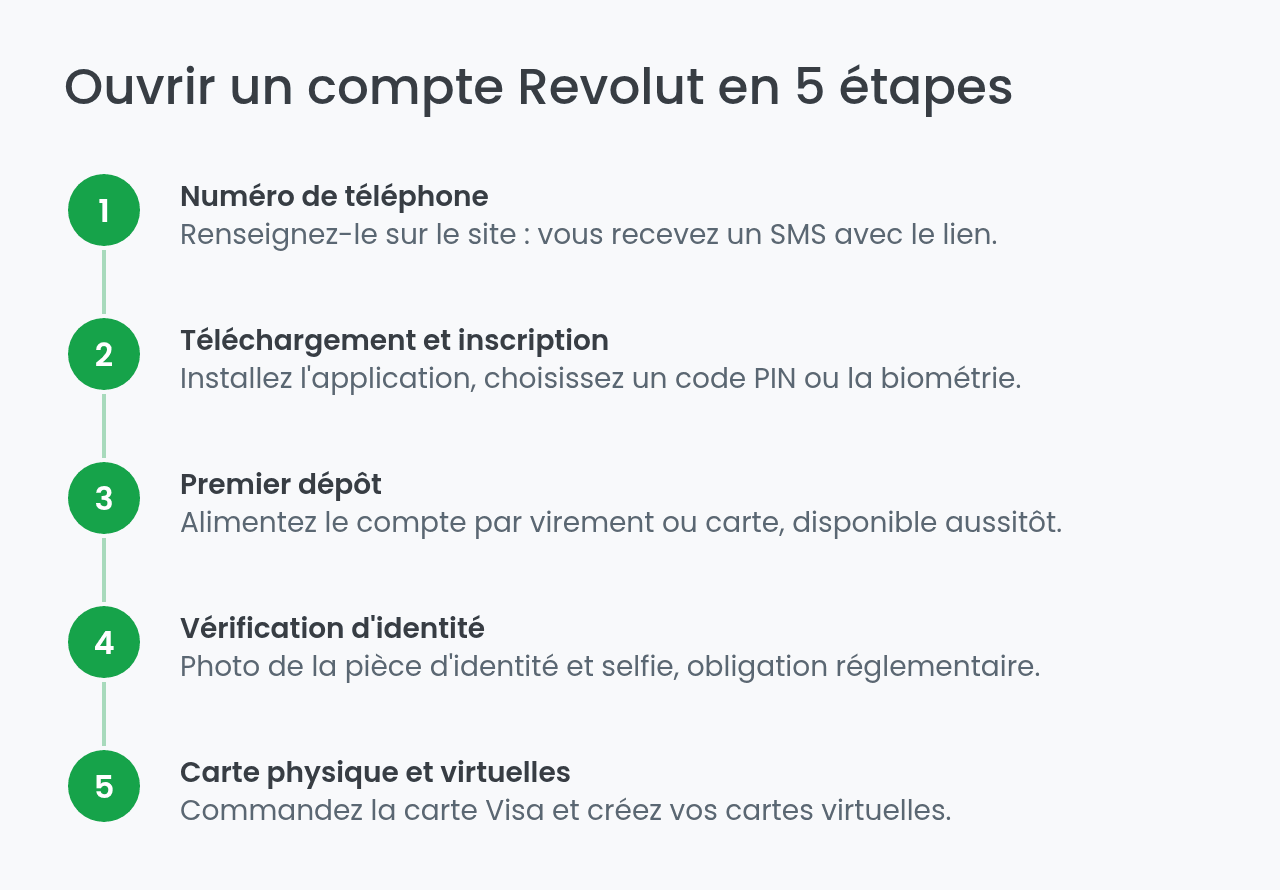
- Renseignez votre numéro de téléphone sur le site de Revolut : vous recevez un SMS contenant le lien de téléchargement de l'application.
- Téléchargez l'application et inscrivez-vous, en choisissant un code PIN ou une connexion biométrique.
- Alimentez votre compte par virement ou carte bancaire : le montant est disponible immédiatement.
- Procédez à la vérification d'identité en photographiant votre pièce d'identité et en prenant un selfie.
- Commandez votre carte physique et créez vos cartes virtuelles, puis activez les fonctions qui vous intéressent.
La vérification d'identité est une obligation réglementaire (connaissance client et lutte contre le blanchiment), et le traitement des données suit le RGPD. C'est aussi l'étape qui génère le plus de frictions : un document illisible ou une adresse non concordante peut suspendre temporairement l'accès au compte, ce qui revient régulièrement dans les avis négatifs.
Revolut courtier : investir en actions, ETF et crypto
Revolut permet d'investir depuis la même application que le compte courant, via Revolut Securities Europe UAB. L'offre couvre les actions européennes et américaines, les ETF, les matières premières et les crypto-actifs, avec la possibilité d'acheter des actions fractionnées — utile pour se positionner sur des titres à cours élevé avec de petits montants.
L'intérêt est la simplicité : virer de l'argent et d'investir dans des actions prend quelques secondes, sans changer d'application. La limite est le périmètre : le catalogue reste nettement plus étroit que celui d'un courtier spécialisé, l'outillage d'analyse est minimal et, surtout, il n'existe pas de PEA — donc aucune possibilité de bénéficier de l'exonération d'impôt sur le revenu après cinq ans.
Côté crypto, Revolut donne accès à plusieurs dizaines de crypto-actifs, dont le Bitcoin et l'Ethereum. Si vous débutez sur ce segment, notre guide de trading des cryptomonnaies détaille les précautions à prendre.
Vous aimez l’approche 100 % mobile ?
Si ce qui vous plaît chez Revolut est surtout l’expérience mobile, Trade Republic reprend cette logique pour l’investissement avec actions, ETF, PEA et plans d’investissement depuis une application simple.
👉 Vous pourriez également être intéressé par : Les meilleurs ETF d'Invesco
Revolut courtier : les commissions
| Actions | ETF | Crypto-actifs |
|---|---|---|
| 0,25 % ou 1 € maximum (Standard, Plus, Premium, Metal) 0,12 % ou 1 € maximum (Ultra et Trading Pro) | 0,25 % ou 1 € maximum (Standard, Plus, Premium, Metal) 0,12 % ou 1 € maximum (Ultra et Trading Pro) | 0,09 % |
Pour un investisseur régulier, ces tarifs sont corrects sans être les meilleurs du marché, et l'absence de PEA pèse beaucoup plus lourd que la commission. Si l'investissement est votre objectif principal plutôt qu'un usage d'appoint, ces quatre courtiers couvrent le besoin avec une enveloppe fiscale adaptée :
Revolut Business : le compte pour entrepreneurs et freelances
Revolut Business s'adresse aux indépendants, aux freelances et aux entreprises dont une partie de l'activité se règle en devises. L'ouverture se fait en ligne via un formulaire, et le compte est généralement actif en 1 à 7 jours.
L'offre couvre les sociétés à responsabilité limitée, les sociétés par actions, les sociétés de personnes, les travailleurs indépendants et les freelances. En revanche, les associations, organisations caritatives, fonds de capital-risque, entités du secteur public, fiducies, fondations et coopératives n'y sont pas éligibles — un point à vérifier avant d'entamer la démarche.
Trois formules structurent l'offre :
- Plan gratuit : paiements dans environ 150 devises locales, virements gratuits entre comptes Revolut, création et suivi de factures, intégration avec Xero, Slack ou QuickBooks.
- Grow et Scale : gestion des dépenses et des abonnements, cartes physiques et virtuelles pour les collaborateurs, plafonds de paiement plus élevés.
- Enterprise : accès complet aux services et tarification négociée au cas par cas, pour les grandes structures.
Revolut Business se connecte par ailleurs aux terminaux de paiement, à Stripe, Amazon ou PayPal, ce qui en fait une option crédible pour une activité e-commerce.
Fiscalité de Revolut : déclaration du compte et des plus-values
Oui, et c'est l'obligation la plus souvent oubliée. Un compte Revolut ouvert auprès de l'entité lituanienne est un compte détenu à l'étranger : il doit être déclaré chaque année à l'administration fiscale française, via le formulaire dédié aux comptes ouverts hors de France, en même temps que la déclaration de revenus. L'omission est sanctionnée par une amende forfaitaire par compte non déclaré, même si le compte n'a jamais été crédité.
Pour les investissements, Revolut n'émet pas d'Imprimé Fiscal Unique (IFU) comme le ferait un courtier français. Les plus-values et dividendes doivent être calculés et déclarés par vos soins, au prélèvement forfaitaire unique de 30 % (ou sur option au barème). C'est un travail réel dès que le nombre d'opérations augmente, et un argument de plus en faveur d'un courtier français si l'investissement devient votre activité principale.
Service client Revolut
Le support est joignable 24 h/24 et 7 j/7, essentiellement par messagerie instantanée dans l'application. La messagerie prioritaire est réservée aux offres payantes, et les appels dans l'application n'arrivent qu'à partir de Metal.
C'est le point faible le plus constant de Revolut dans les retours clients : il n'existe pas de ligne téléphonique généraliste et le premier niveau de réponse est largement automatisé. Pour un incident simple, la réactivité est bonne ; pour un blocage de compte ou une contestation de paiement, les délais rapportés peuvent être longs.
Avis des utilisateurs sur Revolut
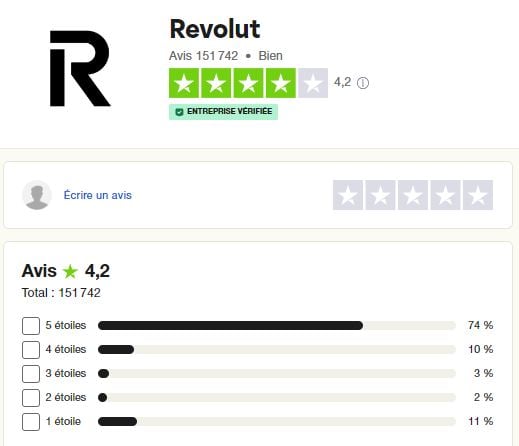
La lecture des avis publiés sur les plateformes d'évaluation et les forums spécialisés fait ressortir un partage très net, que l'on retrouve d'un site à l'autre.
Du côté positif, trois éléments reviennent systématiquement : la qualité de l'application, les taux de change réellement avantageux à l'étranger, et la rapidité des virements entre comptes Revolut. Les voyageurs fréquents et les personnes payées ou facturant en devises sont les plus satisfaits.
Du côté négatif, les critiques se concentrent sur deux sujets : les blocages temporaires de compte déclenchés par les contrôles anti-fraude — parfois sans explication immédiate et avec des fonds indisponibles pendant plusieurs jours — et la difficulté à obtenir un interlocuteur humain pour les débloquer. C'est le principal risque à intégrer avant d'y domicilier un salaire.
Pour résumer, Revolut est un excellent outil et une banque principale discutable. Sur le change, la carte multidevises et l'expérience mobile, elle fait mieux que la quasi-totalité des banques de réseau, et l'offre gratuite suffit pour un usage domestique. Dès que vous changez plus de 1 000 € par mois ou retirez régulièrement des espèces à l'étranger, le passage à Premium se rentabilise vite.
En revanche, l'absence de PEA, de crédit immobilier et de service client téléphonique, ajoutée à l'obligation de déclarer le compte et de calculer soi-même ses plus-values, la disqualifie comme guichet unique. Le meilleur usage reste la combinaison : Revolut pour le quotidien et les devises, une banque française pour le crédit et la domiciliation, et un courtier dédié pour investir — Trade Republic pour une approche mobile et économique, ou Saxo Banque pour un catalogue étendu avec PEA et compte-titres.