
Avis PEA Crédit Agricole : frais, offre Intégral et compte-titres


3 NOV., 2026
Sommaire
Le PEA Crédit Agricole est-il encore compétitif en 2026 ? Entre les frais, le choix d’actifs et la qualité de la plateforme, l’offre de la banque doit aujourd’hui faire face à une concurrence bien plus agressive qu’auparavant. Dans cet article, nous passons en revue le PEA et le compte-titres du Crédit Agricole, avec un avis clair et des exemples de coûts chiffrés.
Notre verdict rapide, selon votre profil :
- ✔ Adapté si vous êtes déjà client, investissez peu souvent et tenez à un conseiller en agence.
- ✔ Intéressant avec l’offre Intégral si vous passez au moins 12 ordres par an.
- ❌ Peu adapté si vous cherchez les frais les plus bas ou investissez de petits montants chaque mois.
Avant d’entrer dans le détail, voici l’essentiel de l’offre, à comparer avec celles des courtiers en ligne les plus utilisés.
| Critère | PEA Crédit Agricole |
|---|---|
| Type d’acteur | Banque de réseau (39 Caisses régionales) |
| Offres de bourse | Initial (débutant) et Intégral (ex-Invest Store Intégral) |
| Courtage en ligne, offre Initial | 0,50 % du montant de l’ordre |
| Abonnement Intégral | 96 € par an, gratuit à partir de 12 ordres |
| Droits de garde | 0,35 % du portefeuille en Initial, gratuits en Intégral |
| Plateforme | Site et appli CA Bourse, ProRealTime en Intégral |
| Garantie FGDR | 100 000 € (espèces) et 70 000 € (titres) |
| Profil adapté | Client de la banque, investisseur peu actif |
Les tarifs de courtage et de garde ci-dessus sont ceux du barème 2026 du Crédit Agricole des Savoie : chaque Caisse régionale fixe sa propre grille. Le Crédit Agricole reste une solution solide pour les clients déjà dans la banque, mais en termes de frais et de simplicité, les courtiers en ligne prennent l’avantage.
Pour situer l’offre, Fortuneo et XTB ne facturent ni droits de garde ni frais de tenue sur le PEA, tandis que BNP Paribas permet de rester dans un grand groupe bancaire français.

Avis PEA Crédit Agricole : avantages et inconvénients
Le Crédit Agricole reste une solution cohérente pour investir en bourse, surtout si vous êtes déjà client de la banque et cherchez un environnement centralisé. L’accès au PEA, au compte-titres et à différents supports permet de construire un portefeuille relativement complet, avec un accompagnement humain que certains investisseurs apprécient encore.
Le Crédit Agricole est un groupe coopératif et mutualiste : chacune de ses 39 Caisses régionales est une banque de plein exercice, qui fixe sa propre tarification. C’est ce qui explique les écarts de frais entre deux clients du même groupe.
Sur le plan de la sécurité, le Crédit Agricole est une banque française supervisée par l’ACPR et l’AMF pour ses activités d’investissement. Le Fonds de garantie des dépôts et de résolution (FGDR) couvre les espèces jusqu’à 100 000 € et les titres jusqu’à 70 000 € par client, un cadre protecteur pour les investisseurs prudents.
Les ordres passés sur CA Bourse sont transmis à des courtiers partenaires du groupe, chargés de leur bonne exécution.
Avantages du PEA Crédit Agricole
- Exonération d’impôt sur le revenu sur les gains après 5 ans, hors prélèvements sociaux
- Ouverture du PEA gratuite
- Versements programmés : utiles pour investir progressivement dans le temps
- Intégration bancaire : gestion centralisée avec les autres comptes Crédit Agricole
- Outils de suivi : ProRealTime et analyses Kepler Cheuvreux avec l’offre Intégral
Les limites du PEA Crédit Agricole
- Comme tout PEA, il reste centré sur les titres européens éligibles
- Courtage et droits de garde élevés avec l’offre Initial
- Grille tarifaire différente d’une Caisse régionale à l’autre
- Offre Intégral facturée 96 € par an sous 12 ordres
Face aux courtiers en ligne, l’offre montre toutefois ses limites. Les frais, bien qu’encadrés par la loi, restent plus élevés que chez des acteurs spécialisés, surtout pour qui investit de petits montants. La plateforme CA Bourse, de son côté, est fonctionnelle mais moins intuitive que celles de certains concurrents.
Le vrai point faible n’est pas seulement le niveau des frais, mais leur complexité. Entre l’offre choisie, le canal, la place boursière, les fonds maison ou extérieurs et la Caisse régionale, il est difficile d’estimer ce que vous allez réellement payer avant la première facture de droits de garde.
En pratique, le Crédit Agricole convient surtout à un profil d’investisseur long terme, peu actif, qui privilégie la relation avec un conseiller. Pour un investisseur autonome ou plus actif, les alternatives en ligne offrent souvent des frais plus bas et davantage d’outils.
PEA Crédit Agricole ou courtier en ligne : le comparatif
Si le Crédit Agricole reste une solution solide, plusieurs alternatives sont plus compétitives en frais ou en ergonomie. Un comparatif des meilleurs PEA aide à situer chaque offre selon son profil ; voici l’essentiel pour un ordre de 1 000 € passé en ligne sur Euronext.
| Acteur | Ordre de 1 000 € en PEA | Droits de garde | Point fort |
|---|---|---|---|
| Crédit Agricole (Initial) | 5 € (0,50 %) | 0,35 % par an | Conseiller en agence |
| Crédit Agricole (Intégral) | 1,80 € (0,18 %) | Gratuits | ProRealTime inclus |
| Fortuneo (tarif Starter) | 3,50 € (0,35 %) | Gratuits | Banque en ligne complète |
| XTB | 0 € | Gratuits | 0 % jusqu’à 100 000 €/mois |
Le barème Crédit Agricole est celui de la Caisse des Savoie ; l’offre Intégral ajoute 96 € par an si vous passez moins de 12 ordres.
Sur la durée, l’écart se creuse surtout avec les droits de garde de l’offre Initial. Calculés à 0,35 % de la valeur du portefeuille, ils représentent 175 € par an pour un PEA de 50 000 €, plafonnés à 500 € par compte, alors que Fortuneo, XTB et l’offre Intégral n’en facturent pas.
C’est ce poste, plus que le courtage, qui pèse sur la performance d’un portefeuille qui grossit.
Les frais de marché, la taxe sur les transactions financières et les éventuels frais de change s’ajoutent partout de la même façon : ils ne modifient pas le classement.
Fortuneo et XTB : les alternatives les moins chères
Fortuneo Bourse pour le PEA applique 0 € de frais d’ouverture, de tenue de compte et de garde. Son tarif Starter offre le premier ordre du mois jusqu’à 500 €, puis facture 0,35 % par ordre, sans condition d’activité. C’est la sortie naturelle pour un épargnant qui investit chaque mois de petits montants. Fortuneo est la banque en ligne du groupe Crédit Mutuel Arkéa, supervisée par l’ACPR.
Pour des ordres plus gros, Fortuneo propose deux autres formules : 4,90 € jusqu’à 3 000 € (puis 0,15 %) et 9,50 € jusqu’à 10 000 € (puis 0,10 %). Chaque mois, le courtage est offert sur une sélection d’ETF Amundi pour les ordres compris entre 500 € et 100 000 €.
XTB facture 0 % de commission sur les actions et ETF jusqu’à 100 000 € investis par mois, puis 0,2 % au-delà, y compris pour le PEA de XTB. Sa plateforme xStation est plus moderne et plus fluide que CA Bourse, un atout pour un investisseur autonome.
Le courtier, coté à la Bourse de Varsovie, est régulé par la KNF polonaise ; sa succursale française est enregistrée auprès de l’ACPR et de l’AMF. Son PEA accepte des versements libres et l’achat d’actions ou d’ETF dès 10 €, sans frais de tenue ni droits de garde.
Seuls des frais de conversion de 0,5 % peuvent s’appliquer sur un titre coté dans une autre devise. D’autres acteurs, comme le PEA et le CTO Trade Republic, misent aussi sur des frais réduits.
Hello bank! et BNP Paribas : rester dans un groupe bancaire
Si vous tenez à une banque française établie, Hello bank!, la banque en ligne de BNP Paribas, facture 3,50 € pour un ordre de 1 000 € et rembourse jusqu’à 150 € de frais de transfert de PEA. Sa grille reste simple : 1,75 € jusqu’à 500 €, 8 € jusqu’à 3 000 €, puis 0,48 % jusqu’à 50 000 €.

Hello bank! permet aussi des versements programmés sur le PEA à partir de 30 € par mois. Dans la même logique de banque adossée à un grand groupe, EasyBourse s’appuie sur La Banque Postale.
BNP Paribas propose de son côté les offres Bourse Start et Bourse Active, cette dernière pour les investisseurs passant plus de 50 ordres par an, avec l’appui d’un réseau d’agences proche de celui du Crédit Agricole.
Ces deux banques conviennent au client qui veut changer d’établissement sans quitter l’univers bancaire classique : PEA, compte-titres et assurance-vie au même endroit, avec un service client joignable et des frais plus lisibles qu’au Crédit Agricole. Toutes deux sont supervisées par l’ACPR.
Quand le Crédit Agricole reste-t-il compétitif ?
L’offre Intégral devient intéressante sur les ordres importants passés régulièrement. Au-delà de 1 000 €, son courtage descend à 0,12 % : un ordre de 5 000 € coûte 6 €, contre 7,50 € chez Fortuneo (formule à 4,90 €) et 24 € chez Hello bank!.
Seul XTB fait mieux, avec 0 € sous 100 000 € par mois. Ce scénario suppose toutefois au moins 12 ordres par an pour ne pas payer l’abonnement.
Le Crédit Agricole garde aussi un atout que les courtiers en ligne n’ont pas : la gestion déléguée. Avec le Mandat PEA Sélection ou le Mandat PEA Vendôme, vous confiez la gestion de votre plan à des experts du groupe, une option utile si vous ne voulez pas choisir vos titres vous-même.
Enfin, le conseiller en agence a une valeur réelle pour un épargnant qui découvre la bourse : il aide à ouvrir le plan, à paramétrer des versements et à éviter les erreurs de départ. Ce service se paie dans les frais, mais il n’existe pas chez XTB ou Fortuneo, où tout se fait en autonomie.
Quels titres et ETF acheter dans le PEA Crédit Agricole ?
Comme dans les autres établissements, le PEA Crédit Agricole est destiné aux actions européennes éligibles, ainsi qu’aux ETF composés d’au moins 75 % d’actions européennes éligibles. La banque met en avant sa gamme ETF et la solution Amundi Sélection ETF PEA.
L’offre Initial donne accès à plus de 70 000 valeurs, l’offre Intégral à plus de 300 000 valeurs sur Euronext et 21 autres places, dont le NYSE et le Nasdaq (accessibles en compte-titres uniquement). Attention aux fonds extérieurs au groupe : leur souscription est facturée environ 59 € par opération, hors droits d’entrée.
Frais du PEA Crédit Agricole : offres Initial et Intégral
Les frais du Crédit Agricole varient selon l’offre de bourse, le canal de passage des ordres et surtout la Caisse régionale : la banque renvoie elle-même aux conditions tarifaires de chacune de ses 39 caisses. Les montants ci-dessous servent d’ordre de grandeur, pas de devis.
Initial ou Intégral : quel barème choisir ?
| Type de frais | Offre Initial | Offre Intégral |
|---|---|---|
| Abonnement | Gratuit | 96 €/an, gratuit à partir de 12 ordres |
| Courtage PEA en ligne | 0,50 % de l’ordre | 0,48 % sous 500 €, 0,18 % de 500 à 1 000 €, 0,12 % au-delà |
| Courtage CTO en ligne | 0,60 % (8 € minimum) | 0,99 € jusqu’à 1 000 €, puis 0,12 % |
| Droits de garde | 0,35 % du portefeuille (500 € maximum) | Gratuits |
Barème 2026 du Crédit Agricole des Savoie, ordres par internet sur Euronext, frais de marché et TTF en sus. Le compte-titres a son propre barème, plus cher en offre Initial, et son fonctionnement reste celui d’un compte-titres ordinaire : plus de marchés, mais pas d’avantage fiscal.
Sur le papier, le PEA Crédit Agricole respecte les plafonds légaux : 0,5 % par ordre passé en ligne, 1,2 % par téléphone ou en agence, et 15 € par ligne transférée dans la limite de 150 €. En pratique, la grille reste moins immédiate à lire que chez les courtiers en ligne.
À ces frais s’ajoute, comme partout, la taxe sur les transactions financières de 0,4 % sur l’achat des grandes capitalisations françaises.
Exemple : ce que coûte un PEA de 20 000 € sur un an
Prenons un PEA de 20 000 € alimenté par six ordres de 1 000 € dans l’année. En offre Initial, le courtage coûte 30 € et les droits de garde 70 €, soit 100 €. En offre Intégral, le courtage tombe à 10,80 €, mais l’abonnement de 96 € porte la facture à 106,80 €.
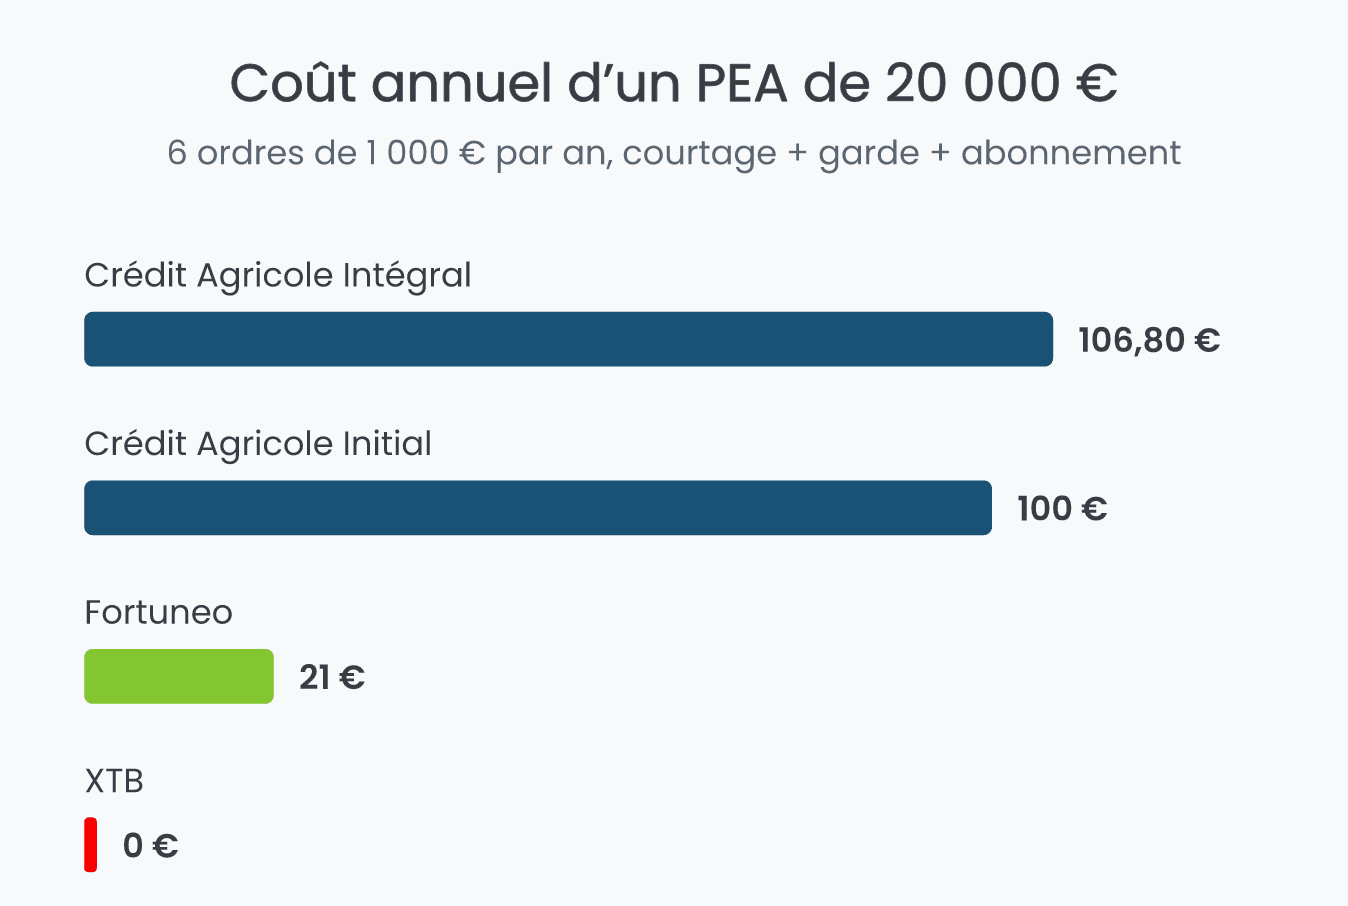
Avec 12 ordres, l’offre Intégral devient gratuite et le coût descend à 21,60 €. Autrement dit, l’offre Intégral n’est rentable qu’à partir de 12 ordres par an. Sous ce seuil, Fortuneo (21 €) et XTB (0 €) restent nettement moins chers.
Des tarifs qui changent selon votre Caisse régionale
Le principal piège tient à la structure du groupe : deux caisses voisines peuvent appliquer des taux, des minimums et des seuils de gratuité différents. Avant d’ouvrir le plan, demandez à votre conseiller un coût annuel chiffré pour votre portefeuille, en séparant abonnement, garde et courtage. Chaque caisse publie aussi ses conditions tarifaires sur son site, rubrique « Tarifs ».
CA Bourse : que vaut la plateforme du Crédit Agricole ?
Les ordres passent par CA Bourse, le site et l’application du Crédit Agricole ; Invest Store n’était que le nom commercial des offres, aujourd’hui appelées Initial et Intégral. On y accède depuis l’espace client (Mes opérations > Mes placements > Gérer mon portefeuille boursier).
CA Bourse fait le travail : passer un ordre et suivre son portefeuille se font sans difficulté majeure. Face aux courtiers en ligne, les limites apparaissent toutefois vite :
- une ergonomie moins intuitive
- une navigation parfois lourde
- des outils d’analyse réservés en partie à l’offre Intégral
Les abonnés Intégral accèdent gratuitement à ProRealTime, reconnu pour ses graphiques et son analyse technique, ainsi qu’aux avis d’experts Kepler Cheuvreux et FactSet. C’est un vrai plus pour un profil avancé, à condition d’accepter une interface plus complexe.
Ouvrir ou transférer un PEA au Crédit Agricole
L’ouverture se fait avec un conseiller, en agence ou à distance, après un questionnaire sur vos connaissances et votre profil d’investisseur. Vous choisissez ensuite l’offre Initial ou Intégral, modifiable plus tard, puis vous accédez à CA Bourse.
Pour investir chaque mois, la banque propose le Plan d’épargne boursière (PEB), qui programme vos versements sur le PEA. Jusqu’au 30 novembre 2026, elle offre 50 € pour la mise en place de versements mensuels d’au moins 100 €, sous conditions. Vérifiez toutefois le courtage appliqué à chaque achat programmé : avec l’offre Initial, 0,50 % s’applique à chaque ordre.
Un seul PEA est autorisé par personne. Pour quitter la banque, transférez le PEA plutôt que de le clôturer : le transfert conserve son antériorité fiscale. Le Crédit Agricole des Savoie facture 15 € par ligne cotée, plafonnés à 150 €, et l’opération prend en général six à huit semaines, selon la rapidité de l’établissement d’origine.
Pour amortir ces frais de sortie, Fortuneo rembourse les frais de transfert d’un PEA jusqu’à 2 000 € pour un premier transfert, avec un encours minimum de 5 000 €.
Quelle fiscalité pour le PEA Crédit Agricole ?
La fiscalité reste l’un des grands atouts du PEA. Avant 5 ans, les gains retirés sont soumis au prélèvement forfaitaire unique, porté à 31,4 % depuis le 1er janvier 2026. Après 5 ans, plus-values et dividendes sont exonérés d’impôt sur le revenu ; seuls les prélèvements sociaux de 18,6 % restent dus.
Après 5 ans, il est aussi possible d’effectuer des retraits partiels sans clôturer le plan. Ce cadre est identique dans tous les établissements : ce sont les frais, pas la fiscalité, qui distinguent le PEA Crédit Agricole.
Avis clients sur le PEA Crédit Agricole : que pensent les utilisateurs ?
Les avis sur le PEA Crédit Agricole sont partagés. Beaucoup d’utilisateurs saluent la disponibilité des conseillers et la possibilité d’échanger en agence ou à distance, tandis que les critiques visent surtout les frais et la lenteur de certains transferts. Ces retours dépendent beaucoup de la Caisse régionale et du conseiller, plus que du PEA lui-même.
Les points les plus appréciés
- qualité de l’accompagnement, notamment pour les débutants
- proximité avec un conseiller, rassurante pour certains profils
- possibilité de centraliser ses comptes bancaires et ses investissements
Les critiques récurrentes
- des frais jugés élevés ou difficiles à comparer d’une caisse à l’autre
- plateforme de bourse en ligne (CA Bourse) perçue comme peu intuitive
- des conditions de gratuité de l’offre Intégral mal comprises
Les retours des utilisateurs confirment notre analyse : le Crédit Agricole rassure un profil classique, mais convient moins à ceux qui recherchent des frais réduits. Pour ce profil, Fortuneo et XTB suppriment les droits de garde, tandis que BNP Paribas et sa banque en ligne Hello bank! gardent l’adossement à un grand groupe bancaire.
En résumé, le PEA Crédit Agricole reste une solution cohérente pour un profil « bancaire classique » : il rassure par l’accompagnement et la centralisation, mais ses frais pèsent sur la performance d’un petit portefeuille. Le cadre fiscal du PEA, lui, demeure identique quel que soit l’établissement.
Si vous passez au moins 12 ordres par an, l’offre Intégral peut suffire ; sinon, Fortuneo, XTB, Hello bank! ou BNP Paribas permettent de trouver une solution mieux adaptée à votre profil, avec des frais plus lisibles qu’en agence.
FAQ sur le PEA et le compte-titres Crédit Agricole
Avertissements :
XTB : Les CFD sont des instruments complexes et comportent un risque élévé de perte en capital en raison de l’effet de levier. 75% des comptes d’investisseurs particuliers perdent de l’argent en négociant des CFD avec ce fournisseur. Veuillez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre de l’argent.