
Nick Leeson : qui est-ce ?


9 DÉC., 2024
Sommaire
Nick Leeson est le trader britannique qui a provoqué la faillite de la Barings Bank, la plus ancienne banque d'affaires du Royaume-Uni, en février 1995. À 28 ans, seul aux commandes du front et du back office à Singapour, il a accumulé 827 millions de livres de pertes cachées avant de fuir.
Son histoire est devenue le cas d'école du risque opérationnel : un défaut de contrôle interne, combiné à l'effet de levier, a suffi à détruire une institution vieille de 233 ans.
Nick Leeson en bref
| Élément | Information |
|---|---|
| Nom complet | Nicholas William Leeson |
| Naissance | 25 février 1967, Watford |
| Fonction | Directeur général de la Barings au SIMEX |
| Fait marquant | Faillite de la Barings, février 1995 |
| Pertes | 827 millions de livres (1,4 milliard de dollars) |
| Instruments | Futures et options sur le Nikkei 225 |
| Condamnation | Six ans et demi de prison, libéré en 1999 |
Qui est Nick Leeson, le trader de la Barings ?
Né le 25 février 1967 à Watford dans une famille modeste, Nick Leeson n'a rien d'un golden boy. Il échoue à son examen final de mathématiques et entre dans la finance par la porte de service : back office chez Coutts en 1985, puis chez Morgan Stanley en 1987.
Il rejoint en 1989 la Barings, fondée en 1762, alors la plus ancienne banque d'affaires du pays et la banque de la reine d'Angleterre. Ses missions en Indonésie puis à Londres lui valent une réputation de spécialiste du règlement-livraison. En avril 1992, la banque ouvre un bureau de futures et options à Singapour et le nomme directeur général de l'opération sur le SIMEX.
Un détail pèsera lourd : peu avant son départ, sa demande de licence de courtier au Royaume-Uni est refusée — il avait omis de déclarer un jugement pour dette. Ni lui ni la Barings n'en informeront Singapour.
Comment Nick Leeson a-t-il fait couler la Barings Bank ?
À Singapour, Leeson cumule deux fonctions qui devraient être séparées : le front office, qui prend les positions, et le back office, qui les contrôle et les comptabilise. Personne ne vérifie ce qu'il déclare.
Dès 1992, ses positions spéculatives non autorisées sur les futures du Nikkei 225 rapportent 10 millions de livres, soit 10 % du bénéfice annuel du groupe. Il touche 130 000 livres de bonus sur 50 000 livres de salaire et devient intouchable.
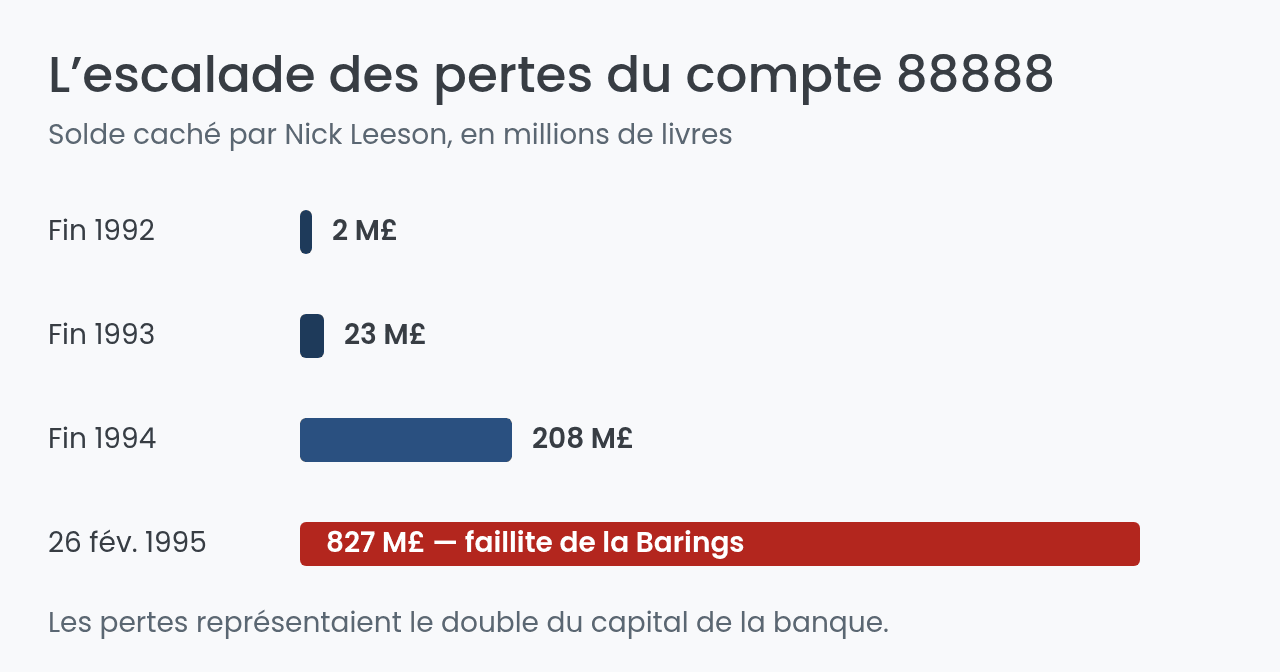
La même année, il ouvre un compte d'erreur — le fameux compte 88888 — pour masquer une bévue de 20 000 livres d'un membre de son équipe, puis y déverse ses propres pertes.
Sa méthode tient en un mot : doubler. À chaque perte, il double la mise pour se refaire. Le solde caché passe de 2 millions de livres fin 1992 à 23 millions fin 1993, puis à 208 millions fin 1994. Pour financer les appels de marge, il vend des options put, qui l'exposent davantage.
Le séisme de Kobe, le déclencheur de la chute
Le 16 janvier 1995, Leeson monte un short straddle sur le Nikkei : une stratégie qui parie sur une faible volatilité du marché japonais.
Le lendemain matin, le séisme de Kobe frappe le Japon et le Nikkei s'effondre. Plutôt que de couper ses pertes, Leeson prend des positions acheteuses encore plus lourdes, en pariant sur un rebond rapide. Il détiendra jusqu'à la moitié du marché des futures sur le Nikkei.
Le rebond n'arrivera jamais : la Banque du Japon annonce que la reconstruction sera financée par de la dette publique, et l'indice replonge.

La chute : février 1995 en six dates
| Date | Événement |
|---|---|
| 16 janvier 1995 | Leeson monte un short straddle sur le Nikkei 225 |
| 17 janvier 1995 | Le séisme de Kobe fait plonger l'indice |
| 23 février 1995 | Il laisse un mot « I'm sorry » et fuit |
| 26 février 1995 | Barings déclarée insolvable : 827 M£, le double de son capital |
| Mars 1995 | Arrêté à Francfort ; ING rachète la Barings pour 1 £ |
| 20 novembre 1995 | Extradé vers Singapour, où il sera jugé |

Les défaillances qui ont rendu la fraude possible
Un cumul de fonctions sans contre-pouvoir
C'est le facteur déterminant. Leeson validait lui-même les opérations qu'il exécutait : le contrôle des risques n'existait pas. Toute position engageant le capital d'un établissement doit être supervisée par une équipe indépendante qui fixe la perte maximale admissible.
L'effet de levier, amplificateur de pertes
Les contrats à terme, qui permettent de traiter un montant notionnel élevé en ne déposant qu'un dépôt de garantie, se sont popularisés. L'effet de levier multiplie les gains, mais aussi les pertes. En période de forte volatilité, il déclenche des appels de marge à couvrir immédiatement : exactement l'engrenage qui a piégé Leeson. Les courtiers réglementés en Europe, comme XTB ou Admirals, plafonnent aujourd'hui ce levier pour les particuliers et garantissent une protection contre le solde négatif.
Que reste-t-il de l'affaire Leeson aujourd'hui ?
La Barings n'a pas survécu : ING l'a rachetée pour une livre symbolique, passif compris. Le nom a subsisté via Baring Asset Management, cédé en mars 2005 à MassMutual et Northern Trust.
Leeson, lui, a été extradé vers Singapour et condamné à six ans et demi de prison à Changi. Libéré en juillet 1999 après quatre ans et quatre mois, soigné d'un cancer du côlon, il publie Rogue Trader, adapté au cinéma avec Ewan McGregor — l'un des meilleurs films sur la finance et l'économie. Il dirige ensuite le club irlandais de Galway United. Depuis 2023, il enquête sur la fraude financière.
Le scénario s'est pourtant répété, comme dans les plus grands krachs de l'histoire. Jérôme Kerviel a coûté 4,9 milliards d'euros à la Société Générale en 2008 ; Archegos a fait perdre plusieurs milliards à Credit Suisse et Nomura en 2021.

En résumé, Nick Leeson n'était pas un génie du marché devenu fou : c'était un trader moyen que personne ne pouvait contredire. Ce qui a fait tomber la Barings, ce n'est pas son pari sur le Nikkei, mais l'absence de séparation entre celui qui prend le risque et celui qui le mesure.
Pour un particulier, la leçon se transpose directement : le levier n'est dangereux que s'il n'est pas encadré par une perte maximale décidée à l'avance. Dimensionner sa position et gérer le risque avec la règle des 2 % valent mieux que n'importe quelle conviction de marché — ce que Jordan Belfort, le loup de Wall Street, n'a pas retenu non plus.