
Investir 100 € ou 500 € par mois en ETF : combien peut-on obtenir après 10, 20 et 30 ans ?

Sommaire
Investir régulièrement une petite somme peut sembler peu spectaculaire au départ. Pourtant, lorsque les versements s’accumulent pendant 10, 20 ou 30 ans, la durée et la capitalisation peuvent considérablement modifier le résultat final.
Combien pourraient ainsi devenir 100 € investis chaque mois en ETF ? Et avec 500 € par mois ? Quelle différence obtient-on après 10, 20 ou 30 ans ?
Nous avons réalisé plusieurs simulations avec différentes hypothèses de rendement pour mesurer l'effet du temps sur un investissement mensuel.
Important : les chiffres présentés dans cet article sont des simulations mathématiques et non des prévisions. Les rendements des marchés financiers ne sont ni constants ni garantis et un investissement en ETF comporte un risque de perte en capital.
Combien peuvent devenir 100 € ou 500 € investis chaque mois ?
Voici une première estimation avec trois hypothèses de rendement annuel moyen.
| Versement mensuel | Durée | Total versé | Hypothèse 4 % | Hypothèse 6 % | Hypothèse 8 % |
|---|---|---|---|---|---|
| 100 € | 10 ans | 12 000 € | 14 670 € | 16 247 € | 18 012 € |
| 100 € | 20 ans | 24 000 € | 36 384 € | 45 344 € | 56 900 € |
| 100 € | 30 ans | 36 000 € | 68 527 € | 97 451 € | 140 855 € |
| 500 € | 10 ans | 60 000 € | 73 348 € | 81 237 € | 90 062 € |
| 500 € | 20 ans | 120 000 € | 181 921 € | 226 719 € | 284 500 € |
| 500 € | 30 ans | 180 000 € | 342 635 € | 487 256 € | 704 275 € |
La différence devient particulièrement visible sur les horizons les plus longs. Avec une hypothèse de rendement de 6 %, par exemple, 100 € par mois pendant 30 ans représentent 36 000 € de versements mais environ 97 451 € de capital théorique.
Avec 500 € par mois, les 180 000 € versés sur la même période atteindraient théoriquement environ 487 256 €.
Méthodologie : versements supposés réalisés chaque mois en fin de période, rendement annuel constant converti en rendement mensuel équivalent. Les calculs ne tiennent pas compte de la fiscalité, des frais de courtage, des frais de gestion de l'ETF ni d'éventuels frais de change.
Vous souhaitez mettre en place des versements réguliers ?
Certains courtiers permettent d’investir automatiquement chaque mois sur des ETF, ce qui peut simplifier une stratégie DCA sur le long terme.
Comment fonctionne un investissement mensuel en ETF ?
Investir chaque mois consiste à consacrer régulièrement une somme prédéfinie à l'achat d'un ou plusieurs ETF, indépendamment des fluctuations à court terme du marché.
L'objectif n'est donc pas nécessairement de déterminer à chaque fois si « le moment est idéal », mais d'accumuler progressivement des parts au fil des années.
Qu'est-ce que l'investissement programmé ?
Cette approche est souvent rapprochée du Dollar Cost Averaging, ou DCA.
Par exemple, avec un budget de 100 € par mois, l'investisseur peut acheter régulièrement le même ETF. Lorsque son prix baisse, la même somme permet d'acquérir davantage de parts ; lorsqu'il monte, elle en achète moins.
Cette méthode ne supprime toutefois pas le risque de perte et ne garantit pas une meilleure performance qu'un investissement effectué en une seule fois.
→ Voir notre guide complet sur le Dollar Cost Averaging (DCA)
Pourquoi la durée compte-t-elle autant ?
L'une des principales différences entre un investissement réalisé pendant 10 ans et le même investissement poursuivi pendant 30 ans vient de la capitalisation.
Le principe peut être résumé ainsi :
capital → rendement éventuel → nouveau capital → nouveau rendement éventuel
Lorsque les gains restent investis, ils peuvent à leur tour générer de nouveaux gains. Plus l'horizon est long, plus cet effet peut prendre de l'importance.
C'est pourquoi doubler ou tripler la durée d'investissement ne revient pas simplement à doubler ou tripler le résultat final.
Investir 100 € par mois en ETF : combien après 10, 20 et 30 ans ?
100 € par mois représentent 1 200 € investis chaque année.
La somme peut sembler modeste, mais après plusieurs décennies le montant versé devient significatif.
100 € par mois pendant 10 ans
En dix ans :
100 € × 12 × 10 = 12 000 € versés
Selon le rendement obtenu, le résultat théorique serait :
| Rendement annuel hypothétique | Capital après 10 ans | Sommes versées | Gains théoriques |
|---|---|---|---|
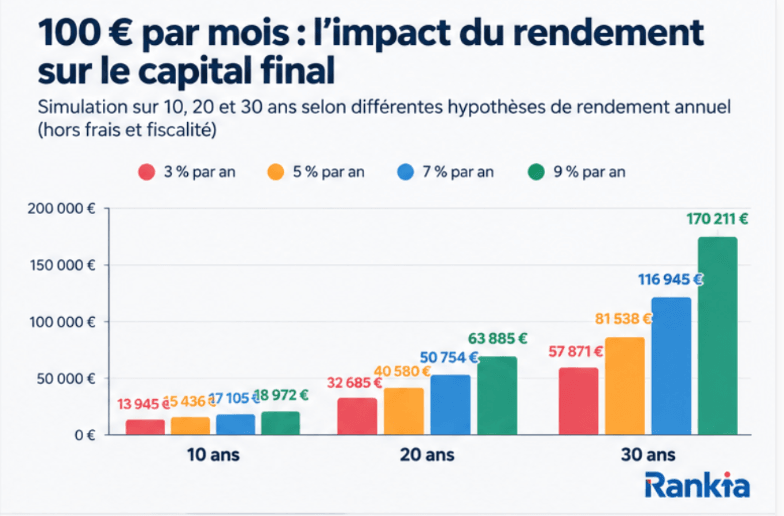
| 3 % | 13 945 € | 12 000 € | 1 945 € |
| 5 % | 15 436 € | 12 000 € | 3 436 € |
| 7 % | 17 105 € | 12 000 € | 5 105 € |
| 9 % | 18 972 € | 12 000 € | 6 972 € |
Sur dix ans, les versements restent encore responsables d'une grande partie du capital accumulé.
100 € par mois pendant 20 ans
En vingt ans, l'investisseur aurait versé :
24 000 €
| Rendement annuel hypothétique | Capital après 20 ans | Sommes versées | Gains théoriques |
|---|---|---|---|
| 3 % | 32 685 € | 24 000 € | 8 685 € |
| 5 % | 40 580 € | 24 000 € | 16 580 € |
| 7 % | 50 754 € | 24 000 € | 26 754 € |
| 9 % | 63 885 € | 24 000 € | 39 885 € |
À 7 %, les gains théoriques deviennent ainsi légèrement supérieurs aux 24 000 € effectivement déposés.
100 € par mois pendant 30 ans
Sur 30 ans :
36 000 € auraient été versés.
| Rendement annuel hypothétique | Capital après 30 ans | Sommes versées | Gains théoriques |
|---|---|---|---|
| 3 % | 57 871 € | 36 000 € | 21 871 € |
| 5 % | 81 538 € | 36 000 € | 45 538 € |
| 7 % | 116 945 € | 36 000 € | 80 945 € |
| 9 % | 170 211 € | 36 000 € | 134 211 € |
C'est sur cet horizon que l'effet de la capitalisation devient particulièrement visible.
Avec notre hypothèse de 7 %, par exemple, les 36 000 € réellement versés conduiraient à un capital théorique de près de 117 000 €.
Cela ne signifie évidemment pas qu'un ETF rapportera 7 % par an pendant trente ans : certaines années peuvent enregistrer de fortes hausses, d'autres des pertes importantes.
Sur 20 ou 30 ans, l’enveloppe compte aussi
Le rendement de l’ETF n’est pas le seul élément à considérer : la fiscalité du PEA, de l’assurance-vie ou du PER peut également influencer le capital disponible à terme.


Investir 500 € par mois en ETF : combien après 10, 20 et 30 ans ?
Avec 500 € par mois, les mêmes mécanismes s'appliquent, mais les montants engagés sont cinq fois plus importants.
500 € par mois pendant 10 ans
Après dix ans :
60 000 € auraient été versés.
| Rendement annuel hypothétique | Capital après 10 ans | Sommes versées | Gains théoriques |
|---|---|---|---|
| 3 % | 69 724 € | 60 000 € | 9 724 € |
| 5 % | 77 182 € | 60 000 € | 17 182 € |
| 7 % | 85 526 € | 60 000 € | 25 526 € |
| 9 % | 94 859 € | 60 000 € | 34 859 € |
500 € par mois pendant 20 ans
Sur vingt ans, les versements représentent :
120 000 €
| Rendement annuel hypothétique | Capital après 20 ans | Sommes versées | Gains théoriques |
|---|---|---|---|
| 3 % | 163 427 € | 120 000 € | 43 427 € |
| 5 % | 202 902 € | 120 000 € | 82 902 € |
| 7 % | 253 768 € | 120 000 € | 133 768 € |
| 9 % | 319 426 € | 120 000 € | 199 426 € |
500 € par mois pendant 30 ans
Enfin, après trente ans :
180 000 € auraient été versés.
| Rendement annuel hypothétique | Capital après 30 ans | Sommes versées | Gains théoriques |
|---|---|---|---|
| 3 % | 289 357 € | 180 000 € | 109 357 € |
| 5 % | 407 688 € | 180 000 € | 227 688 € |
| 7 % | 584 726 € | 180 000 € | 404 726 € |
| 9 % | 851 056 € | 180 000 € | 671 056 € |
L'écart entre les scénarios devient considérable sur trente ans.
C'est aussi une bonne illustration du risque de construire une projection patrimoniale autour d'un seul taux de rendement : quelques points de différence chaque année produisent des écarts très importants après plusieurs décennies.
100 € vs 500 € par mois : quelle différence à long terme ?
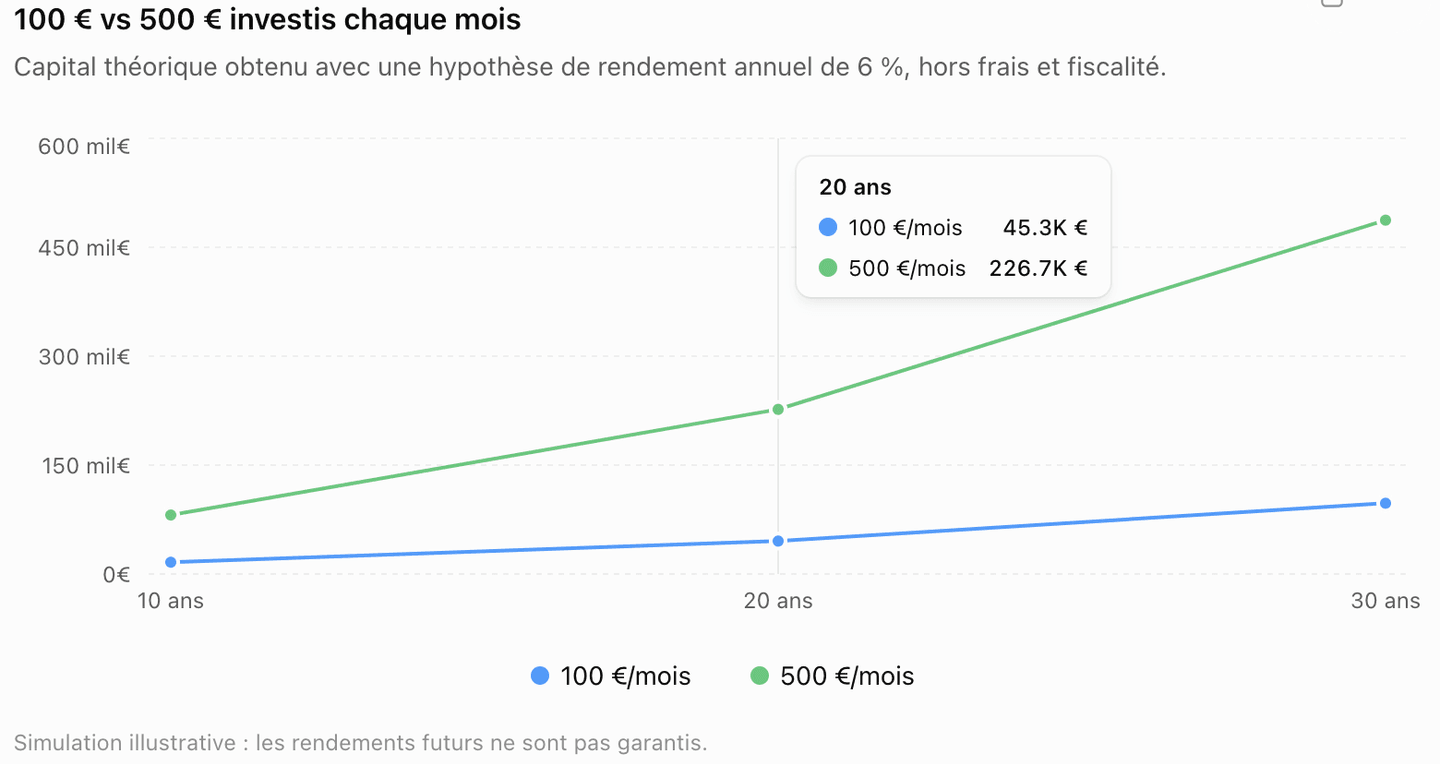
Prenons maintenant une hypothèse identique de 6 % par an.
| Durée | 100 €/mois | 500 €/mois | Différence |
|---|---|---|---|
| 10 ans | 16 247 € | 81 237 € | 64 990 € |
| 20 ans | 45 344 € | 226 719 € | 181 375 € |
| 30 ans | 97 451 € | 487 256 € | 389 805 € |
Mathématiquement, 500 € par mois génèrent ici cinq fois le capital obtenu avec 100 €, puisque tous les autres paramètres restent identiques.
Mais l'enseignement principal est ailleurs : le temps amplifie progressivement la différence entre le capital versé et le capital obtenu grâce à la capitalisation.
Avec 100 € mensuels pendant 30 ans, 36 000 € sont effectivement investis pour obtenir environ 97 451 € dans cette simulation.
Avec 500 €, les versements atteignent 180 000 € et le capital théorique près de 487 256 €.
Pourquoi commencer tôt peut-il avoir plus d'impact que verser davantage plus tard ?
La durée est une variable particulièrement importante parce que les premiers versements disposent de davantage de temps pour produire d'éventuels rendements.
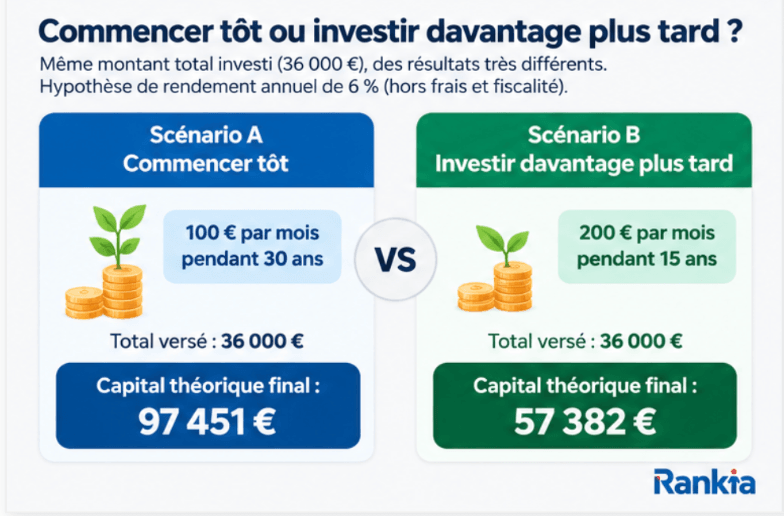
Prenons deux scénarios simplifiés avec une hypothèse de rendement annuel de 6 %.
Scénario A : 100 € par mois pendant 30 ans
- versements : 36 000 € ;
- capital théorique final : environ 97 451 €.
Scénario B : 200 € par mois pendant 15 ans
- versements : 36 000 € ;
- capital théorique final à la fin des 15 années : environ 57 382 €.
Les deux personnes ont donc investi exactement 36 000 €, mais les résultats théoriques sont très différents.
Pourquoi ? Dans le premier scénario, une partie du capital reste investie beaucoup plus longtemps.
Cela ne signifie pas qu'il existe un âge « idéal » auquel commencer. Cela montre simplement pourquoi, à rendement égal, la durée peut avoir autant d'importance que le montant mensuel.
Quel rendement utiliser pour simuler un investissement en ETF ?
Il n'existe pas de rendement universel des ETF.
Un ETF n'est qu'un véhicule répliquant un indice ou une stratégie. Son comportement dépend donc notamment :
- de l'indice suivi ;
- des marchés auxquels il est exposé ;
- de la période considérée ;
- des dividendes ;
- des frais de gestion ;
- de la devise ;
- des éventuels frais de change ;
- de la fiscalité ;
- et de la volatilité des marchés.
Pour cette raison, utiliser plusieurs scénarios est généralement plus instructif qu'une seule projection.
Dans nos simulations, nous avons retenu :
- 3 % : hypothèse illustrative basse ;
- 5 % : hypothèse intermédiaire ;
- 7 % : hypothèse plus élevée ;
- 9 % : hypothèse élevée.
Ces valeurs ne correspondent pas à une estimation du rendement futur des marchés.
Pourquoi ne pas utiliser simplement 7 ou 8 % ?
Parce qu'une moyenne historique n'est pas une promesse.
Deux investisseurs réalisant leur placement à des périodes différentes peuvent connaître des résultats très différents, même avec un horizon identique.
De plus, un rendement moyen de 7 % ne signifie pas que le marché progresse de 7 % chaque année. Il peut gagner 20 % une année, perdre 15 % la suivante, puis enregistrer d'autres variations.
Combien aurait rapporté historiquement un ETF MSCI World ou S&P 500 ?
Les données historiques permettent de mettre les simulations précédentes en perspective, mais elles ne doivent pas être utilisées comme prévisions.
MSCI World
Le MSCI World représente les grandes et moyennes capitalisations des marchés développés et couvre environ 85 % de la capitalisation flottante de chacun de ces marchés. Au 31 août 2026, il comptait environ 1 280 entreprises.
Les performances historiques ont été très variables selon les périodes. À titre d'exemple, la fiche MSCI arrêtée au 30 avril 2026 indiquait un rendement annualisé net de 17,03 % sur les dix années précédentes. Cette période particulièrement favorable ne constitue évidemment pas une hypothèse raisonnable à considérer comme acquise pour les dix ou trente années suivantes.
S&P 500
Le S&P 500 est centré sur les grandes capitalisations américaines et couvre environ 80 % de la capitalisation disponible du marché américain.
Au 31 août 2026, S&P Dow Jones Indices indiquait une performance annualisée sur dix ans de 13,48 % pour l'indice en version Price Return, c'est-à-dire hors réinvestissement des dividendes.
Ces chiffres ne sont donc pas directement comparables entre eux puisque la méthodologie et le traitement des dividendes diffèrent.
Ils montrent surtout pourquoi il faut distinguer performance historique et hypothèse de simulation.
Les performances passées permettent d'observer le comportement historique d'un marché. Elles ne permettent pas de connaître son rendement futur.
→ MSCI World vs S&P 500 : lequel choisir en 2026 ?
Quel ETF utiliser pour investir chaque mois ?
Il n'existe pas un ETF qui soit automatiquement adapté à tous les investisseurs.
Pour un investissement mensuel, certains critères deviennent néanmoins particulièrement importants.
Les frais annuels
Les ETF prélèvent des frais de gestion annuels, généralement intégrés directement à leur valeur liquidative.
Une différence qui paraît minime sur une année peut devenir plus visible lorsque l'investissement est conservé pendant plusieurs décennies.
Mais les frais ne sont pas le seul critère : deux ETF ayant des frais proches peuvent suivre des indices complètement différents.
Le prix d'une part
Pour investir seulement 100 € par mois, le prix d'une part peut devenir déterminant.
Imaginons qu'un ETF cote 450 €.
Si votre intermédiaire ne propose pas de fractions de parts, il est impossible d'investir précisément 100 € chaque mois sur cet ETF. Il faudra accumuler les liquidités pendant plusieurs mois avant de pouvoir acheter une part.
À l'inverse, un ETF dont la part vaut 20 €, 50 € ou 80 € peut être plus facilement compatible avec de petits versements.
La possibilité d'acheter des fractions
Certains comptes-titres permettent l'acquisition fractionnée de certains instruments, ce qui facilite l'investissement de montants fixes.
Il faut néanmoins vérifier :
- quels instruments sont réellement fractionnables ;
- les conditions appliquées ;
- les frais ;
- et l'enveloppe sur laquelle cette fonctionnalité est disponible.
ETF capitalisant ou distribuant ?
Un ETF distribuant verse périodiquement les dividendes reçus des entreprises qu'il détient.
Un ETF capitalisant les réinvestit automatiquement au sein du fonds.
Pour une stratégie visant principalement l'accumulation d'un capital à long terme, un ETF capitalisant peut simplifier le réinvestissement des dividendes.
Cela ne signifie pas pour autant qu'il soit systématiquement préférable : le choix dépend notamment de l'objectif recherché et de l'enveloppe fiscale.
Vous cherchez surtout une large sélection d’ETF avec des frais de transaction réduits ?
DEGIRO propose une Sélection principale comprenant plus de 1 000 ETF, ETN et ETC sur Tradegate, avec 0 € de commission et 1 € de frais de gestion par transaction.
Investir 100 € par mois en ETF avec un PEA : est-ce possible ?
Oui. Il n'est pas nécessaire de disposer de plusieurs centaines ou milliers d'euros par mois pour alimenter un PEA.
Le ministère de l'Économie précise que le rythme des versements sur un PEA est libre et qu'il n'existe pas de montant minimal légal de versement.
Avec 100 € par mois, il faut toutefois vérifier plusieurs éléments :
- le prix de la part de l'ETF ;
- les frais appliqués à chaque ordre ;
- l'éligibilité de l'ETF au PEA ;
- la possibilité concrète de réaliser de petits ordres chez le courtier choisi.
Tous les ETF ne sont pas éligibles au PEA. Le ministère de l'Économie rappelle que les ETF peuvent être détenus notamment via un CTO ou un PEA, mais que leur éligibilité dépend du produit concerné.
Pour des versements réguliers via un PEA
L’offre Starter de Fortuneo prévoit actuellement 0 € de courtage sur le premier ordre du mois jusqu’à 500 €, puis 0,35 % par ordre, avec 0 € de droits de garde et de frais de tenue de compte. Cela peut être particulièrement intéressant pour un investisseur qui effectue un seul achat mensuel sur son PEA.
→ Meilleurs ETF PEA : quels trackers regarder ?
→ Meilleurs PEA : comparatif des courtiers
PEA ou CTO pour investir chaque mois en ETF ?
Le choix de l'enveloppe est presque aussi important que celui de l'ETF.
| Critère | PEA | CTO |
|---|---|---|
| ETF accessibles | ETF répondant aux règles d'éligibilité | Offre généralement beaucoup plus large |
| Fiscalité | Régime fiscal spécifique du PEA | Fiscalité classique des valeurs mobilières |
| ETF internationaux | Certains indices internationaux accessibles via ETF éligibles | Très large choix |
| Petits versements | Selon prix des parts et conditions du courtier | Selon prix, fractions et courtier |
| Horizon fiscal | Seuil des 5 ans important | Pas de durée équivalente |
Le PEA permet notamment d'investir dans des actions européennes et certains fonds ou ETF répondant aux règles d'éligibilité. Le plafond des versements d'un PEA classique est de 150 000 €.
Après cinq ans, les gains peuvent bénéficier d'une exonération d'impôt sur le revenu, tout en restant soumis aux prélèvements sociaux selon les règles applicables.
Pour les ETF détenus via un CTO, la fiscalité des produits du capital s'applique. En 2026, le ministère de l'Économie indique un prélèvement forfaitaire unique de 31,4 %, composé de 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, sauf situations particulières ou choix d'imposition au barème lorsque celui-ci est applicable.
→ PEA ou CTO en 2026 : quelles différences ?
Quel impact ont les frais sur 20 ou 30 ans ?
Les simulations précédentes ignorent volontairement les frais afin d'isoler l'effet du rendement et de la durée.
Dans la réalité, plusieurs catégories de coûts peuvent diminuer le résultat :
- frais de gestion de l'ETF ;
- frais de courtage ;
- droits de garde éventuels ;
- frais d'enveloppe ;
- frais de change ;
- spreads ou autres coûts de transaction.
Le ministère de l'Économie cite notamment les frais de courtage, les droits de garde et les frais de gestion parmi les coûts pouvant accompagner un investissement en ETF.
Pourquoi les frais fixes sont particulièrement importants avec 100 € par mois ?
Supposons qu'un ordre de 100 € coûte 2 €.
Cela représente immédiatement :
2 € / 100 € = 2 % du montant investi.
Pour que la position revienne seulement à son point de départ, il faudrait donc déjà compenser ces 2 % de frais, sans même tenir compte des autres coûts.
Avec un ordre de 500 € facturé 2 €, la proportion tombe à :
0,4 %.
Pour les petits versements réguliers, il faut donc regarder non seulement les frais annuels de l'ETF, mais également la tarification des ordres du courtier.
Faut-il investir 100 € chaque mois ou attendre d'avoir 500 € ?
Il n'existe pas de réponse universelle.
Deux forces s'opposent.
Investir immédiatement
Investir 100 € dès qu'ils sont disponibles permet au capital d'être exposé au marché plus tôt.
Si les marchés progressent pendant que l'argent attend sur le compte espèces, l'investisseur peut manquer une partie de cette hausse.
Regrouper plusieurs versements
Attendre plusieurs mois peut en revanche être pertinent lorsque les frais fixes sont élevés.
Prenons de nouveau un ordre facturé 2 € :
- investir 100 € coûte 2 %, avant les autres frais ;
- investir 500 € coûte 0,4 %.
Dans cette situation, réduire le nombre d'ordres peut considérablement diminuer la part des frais.
À l'inverse, lorsqu'un intermédiaire permet de réaliser de petits investissements à coût très faible, l'avantage d'attendre diminue.
Le bon rythme dépend donc notamment du montant investi et de la structure tarifaire du compte utilisé.
Avec de petits versements, les frais par ordre comptent beaucoup.
Chez Trade Republic, les plans d’épargne programmés sont exécutés sans commission, alors qu’un ordre classique supporte normalement un frais fixe de 1 €. Pour un investissement mensuel de 100 €, cette différence peut peser dans le calcul.
→ Voir les plans d’investissement Trade Republic
Investir chaque mois ou investir une somme d'un coup ?
Il faut distinguer deux situations.
Si 500 € deviennent disponibles progressivement chaque mois, la question du DCA est naturelle : il s'agit simplement d'investir l'épargne au fur et à mesure qu'elle est constituée.
En revanche, une personne disposant immédiatement de 50 000 € et choisissant volontairement de n'en investir qu'une petite partie chaque mois se trouve face à une problématique différente.
On parle alors de :
investissement progressif (DCA)
contre
investissement en une fois, ou lump sum.
L'investissement en une fois expose immédiatement tout le capital aux fluctuations du marché. L'investissement progressif réduit le risque d'investir toute la somme juste avant une forte baisse, mais laisse en parallèle une partie de l'argent hors marché plus longtemps.
Et si l'on augmente progressivement ses versements ?
Simuler 100 € ou 500 € par mois pendant trente ans est pratique, mais peu de budgets restent parfaitement identiques pendant aussi longtemps.
Une approche plus proche de certaines situations réelles pourrait être :
- années 1 à 5 : 100 €/mois ;
- années 6 à 10 : 200 €/mois ;
- années 11 à 20 : 300 €/mois ;
- puis adaptation en fonction de l'évolution de la situation financière.
L'intérêt n'est pas d'établir un calendrier à suivre, mais de montrer qu'un investissement mensuel peut évoluer.
Il est donc souvent plus utile de considérer 100 € comme un point de départ possible plutôt que comme un montant qui devra rester immuable pendant trente ans.
Combien faut-il investir par mois pour atteindre 100 000 € ?
Nous pouvons également retourner le calcul.
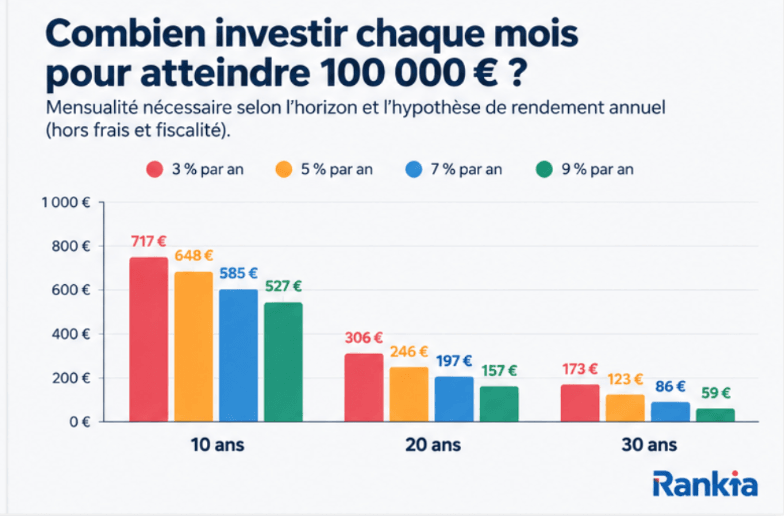
Au lieu de demander combien pourraient devenir 100 € par mois, on fixe un objectif de capital et on calcule le versement mensuel théorique nécessaire.
Objectif : 100 000 €
| Horizon | Hypothèse 3 % | Hypothèse 5 % | Hypothèse 7 % | Hypothèse 9 % |
|---|---|---|---|---|
| 10 ans | 717 €/mois | 648 €/mois | 585 €/mois | 527 €/mois |
| 20 ans | 306 €/mois | 246 €/mois | 197 €/mois | 157 €/mois |
| 30 ans | 173 €/mois | 123 €/mois | 86 €/mois | 59 €/mois |
L'effet du temps apparaît immédiatement.
Sans supposer qu'un rendement particulier sera obtenu, atteindre 100 000 € en dix ans exige mathématiquement un effort mensuel bien supérieur à un objectif identique étalé sur trente ans.
Combien faut-il investir par mois pour atteindre 250 000 € ?
| Horizon | Hypothèse 3 % | Hypothèse 5 % | Hypothèse 7 % | Hypothèse 9 % |
|---|---|---|---|---|
| 10 ans | 1 793 € | 1 620 € | 1 462 € | 1 318 € |
| 20 ans | 765 € | 616 € | 493 € | 391 € |
| 30 ans | 432 € | 307 € | 214 € | 147 € |
Combien faut-il investir par mois pour atteindre 500 000 € ?
| Horizon | Hypothèse 3 % | Hypothèse 5 % | Hypothèse 7 % | Hypothèse 9 % |
|---|---|---|---|---|
| 10 ans | 3 586 € | 3 239 € | 2 923 € | 2 636 € |
| 20 ans | 1 530 € | 1 232 € | 985 € | 783 € |
| 30 ans | 864 € | 613 € | 428 € | 294 € |
Ces tableaux montrent également pourquoi les simulations basées sur un rendement unique doivent être interprétées avec prudence.
À trente ans, la mensualité théorique nécessaire pour atteindre 500 000 € passe de 864 € avec une hypothèse de 3 % à seulement 294 € avec une hypothèse de 9 %.
Un écart de quelques points de rendement modifie donc radicalement le résultat.
Les principales erreurs à éviter avec un investissement mensuel en ETF
1. Supposer qu'une performance passée se reproduira
Un indice qui a enregistré d'excellentes performances sur les dix dernières années peut très bien connaître une période moins favorable ensuite.
Les ETF restent des produits financiers exposés au risque de marché et le capital n'est pas garanti.
2. Ignorer les frais
Quelques euros de frais peuvent sembler négligeables, mais leur poids relatif est beaucoup plus élevé lorsqu'on investit seulement 50 ou 100 € à la fois.
3. Choisir uniquement selon le prix de la part
Une part moins chère ne signifie pas que l'ETF est meilleur ou moins cher en valorisation.
Le prix unitaire sert essentiellement à déterminer la facilité avec laquelle un petit budget peut être investi.
4. Multiplier inutilement les ETF
Détenir plusieurs ETF ne signifie pas automatiquement que le portefeuille est mieux diversifié.
Un ETF MSCI World, un ETF S&P 500 et un ETF Nasdaq-100, par exemple, peuvent avoir plusieurs grandes entreprises américaines en commun.
Il faut donc regarder les expositions réelles et pas seulement le nombre de lignes.
5. Oublier la fiscalité et l'enveloppe utilisée
Le résultat obtenu sur un simulateur représente généralement un capital avant fiscalité.
Le montant réellement disponible peut être différent selon que les investissements sont détenus sur un PEA, un CTO, une assurance-vie ou une autre enveloppe.
À retenir
Investir 100 € ou 500 € par mois en ETF ne permet pas de savoir à l'avance combien vous posséderez dans dix, vingt ou trente ans.
En revanche, les simulations mettent en évidence trois mécanismes importants :
la durée, le montant des versements et la capitalisation.
Avec 100 € par mois, la différence entre 10 et 30 ans est déjà considérable. Avec 500 €, elle devient encore plus visible.
Mais plus l'horizon de projection est long, plus il faut se méfier des chiffres trop précis : personne ne connaît aujourd'hui le rendement que produira un ETF pendant les trente prochaines années.
C'est pourquoi le plus utile n'est pas de retenir un résultat unique, mais de comparer plusieurs scénarios et d'intégrer également les frais, la fiscalité et le niveau de risque du placement.