
Fortuneo vs Boursorama (BoursoBank) : quelle offre PEA choisir ?


16 SEPT., 2026
Sommaire
Fortuneo et BoursoBank (ex-Boursorama Banque) sont les deux banques en ligne françaises les plus citées dès qu’il s’agit d’ouvrir un PEA ou un compte-titres. Toutes deux affichent 0 € de droits de garde, 0 € de frais d’ouverture et un accès complet aux actions et ETF européens.
La différence se joue sur un terrain plus précis : le barème de courtage, et surtout les marchés sur lesquels vous passez vos ordres. Voici ce que notre comparatif retient, avant d’entrer dans le détail :
- Vous investissez sur Euronext Paris, avec de petits ordres réguliers → Fortuneo, grâce à son premier ordre du mois offert jusqu’à 500 €.
- Vous visez des actions européennes hors Paris (Milan, Francfort, Amsterdam) → BoursoBank, nettement moins cher sur ces places.
- Vous voulez une seule banque pour le compte courant, l’épargne et la bourse → BoursoBank, dont l’écosystème est plus large.
- Vous êtes très actif (plus de 30 ordres par mois) → attention aux abonnements mensuels de BoursoBank, absents chez Fortuneo.
Nous avons comparé les deux offres critère par critère : sécurité, frais de courtage, produits accessibles, conditions du PEA, plateformes, banque au quotidien, service client et fiscalité.
Fortuneo vs BoursoBank : le comparatif en un coup d’œil
Avant d’entrer dans le détail, voici les points de comparaison qui décident réellement du choix entre les deux établissements.
| Critère | Fortuneo | BoursoBank |
|---|---|---|
| Groupe | Crédit Mutuel Arkéa | Société Générale |
| Création | 2000 | 1995 (portail Boursorama) |
| Clients | ~1,4 million | Plus de 8 millions (fin 2025) |
| Régulation | ACPR et AMF | ACPR et AMF |
| Garantie des dépôts | FGDR, 100 000 € par client | FGDR, 100 000 € par client |
| Droits de garde | 0 € | 0 € |
| Dépôt minimum (PEA / CTO) | 100 € | Pas de minimum à l’ouverture ; ordres de 200 € minimum en formule Découverte |
| Formules bourse | Starter, Progress, Trader Pro | Découverte, Classic (CTO uniquement), Trader, Ultimate Trader |
| Petit ordre Euronext Paris | 1er ordre du mois ≤ 500 € offert, puis 0,35 % | 1,99 € (0,50 % maximum) |
| Frais d’abonnement | Aucun, quelle que soit l’activité | 5,95 €/mois en Trader et 119 €/mois en Ultimate Trader sous condition d’activité |
| Places européennes hors Paris | Tarification élevée | Nettement plus compétitif |
| ETF sans frais | Non | 16 ETF éligibles au PEA à 0 € à l’achat (Boursomarkets) |
| Plateforme avancée | Live Trader, theScreener | Boursomarkets, Direct Émetteurs, Trading Board |
| Nominatif administré | Gratuit | Gratuit |
Le tableau fait ressortir une logique simple : Fortuneo gagne sur la lisibilité et l’absence d’abonnement, BoursoBank gagne sur l’ampleur de l’écosystème et sur les marchés européens.
Avantages et inconvénients de Fortuneo et de BoursoBank
Aucune des deux banques ne domine sur tous les critères. Voici ce que chacune apporte réellement, et ce qu’elle coûte en contrepartie.
Fortuneo — les points forts
- Un ordre gratuit par mois jusqu’à 500 €, idéal pour un investissement programmé.
- Aucun frais d’abonnement, même si vous ne passez aucun ordre pendant plusieurs mois.
- Une grille tarifaire à trois profils seulement, lisible et facile à comparer.
- Live Trader et theScreener inclus pour l’analyse technique et fondamentale.
Fortuneo — les limites
- Tarification dissuasive sur les places européennes hors Euronext Paris.
- Dépôt minimum de 100 € à l’ouverture du PEA, du PEA-PME ou du compte-titres.
- Pas d’ETF à 0 € ni d’offre de gestion pilotée aussi visible que chez son concurrent.
BoursoBank — les points forts
- 16 ETF éligibles au PEA à 0 € de commission à l’achat via Boursomarkets.
- Le meilleur rapport qualité-prix sur les bourses européennes hors Paris.
- Un écosystème complet : compte courant, épargne, crédit, assurance et bourse au même endroit.
- Une application mobile régulièrement citée parmi les meilleures du marché.
BoursoBank — les limites
- Des abonnements mensuels dès la formule Trader si l’activité minimale n’est pas atteinte.
- Quatre formules dont une, Classic, réservée au CTO : la lecture du barème PEA est moins évidente.
- Un ordre minimum de 200 € en formule Découverte, contraignant pour de très petits versements.
Fortuneo ou BoursoBank : laquelle est la plus sûre ?
Les deux établissements sont des banques françaises de plein exercice, adossées à de grands groupes bancaires. Sur le plan de la sécurité, le match est nul — et c’est une bonne nouvelle.
Fortuneo : régulation et garanties
Fortuneo est une banque en ligne française fondée en 2000, filiale du groupe Crédit Mutuel Arkéa. Elle est supervisée par l’ACPR pour ses activités bancaires et par l’AMF pour ses activités de marché.
Elle applique la directive européenne DSP2, qui impose l’authentification forte sur les paiements et les accès aux comptes. Les fonds déposés bénéficient de la protection du Fonds de Garantie des Dépôts et de Résolution (FGDR), à hauteur de 100 000 € par déposant et par établissement.
Avec environ 1,4 million de clients, Fortuneo reste un acteur de taille moyenne, très orienté investisseurs.
BoursoBank : régulation et garanties
BoursoBank est un établissement de crédit français, filiale du groupe Société Générale. Son origine remonte à 1995, avec le lancement de Boursorama comme portail d’information financière, avant de devenir un leader de la banque en ligne et du courtage.
Elle est également supervisée par l’ACPR et par l’AMF, applique DSP2 et adhère au FGDR avec la même couverture de 100 000 € par personne et par établissement.
Sa taille change en revanche la donne : plus de 8 millions de clients fin 2025, ce qui en fait la première banque en ligne française par le nombre de clients.
Conclusion sur ce critère : régulation identique, garantie identique. Aucun des deux ne présente de risque de contrepartie supérieur à l’autre, et tous deux se situent bien au-dessus des néo-courtiers étrangers sur le plan de la protection des dépôts.
Frais de courtage : Fortuneo ou BoursoBank, lequel est le moins cher ?
C’est ici que le comparatif se joue. Les deux banques affichent 0 € de droits de garde et 0 € de frais d’ouverture ou de clôture — la différence vient entièrement du barème par ordre et des abonnements conditionnels.
Les formules de chaque banque
Fortuneo propose trois profils tarifaires, applicables au CTO, au PEA et au PEA-PME. BoursoBank en affiche quatre, avec une nuance qui change la lecture : la formule Classic est réservée au compte-titres et n’existe pas sur le PEA.
| Profil | Fortuneo | BoursoBank |
|---|---|---|
| Débutant / occasionnel | Starter : 1er ordre du mois ≤ 500 € offert, puis 0,35 % | Découverte : 1,99 € maximum (0,50 % maximum), ordres de 200 € minimum |
| Intermédiaire | Progress : 4,90 € jusqu’à 3 000 €, puis 0,15 % au-delà | Classic : CTO uniquement, non disponible sur le PEA |
| Actif | Trader Pro : 9,50 € jusqu’à 10 000 €, puis 0,10 % au-delà | Trader : 16,65 € jusqu’à 7 750 € |
| Très actif | Pas de quatrième profil | Ultimate Trader : 9,90 € jusqu’à 10 000 € |
| Abonnement mensuel | Aucun, quelle que soit l’activité | 5,95 €/mois en Trader sans transaction ; 119 €/mois en Ultimate Trader sous 30 transactions |
| Changement de formule | Possible selon les conditions en vigueur | Possible une fois par an, gratuitement |
Qui gagne, et dans quel cas
Sur Euronext Paris, Fortuneo est structurellement moins cher, et l’écart se creuse avec l’activité. Un investisseur qui passe un ordre de 400 € par mois ne paie rien chez Fortuneo, contre 1,99 € par ordre chez BoursoBank — soit près de 24 € par an pour un résultat identique.
Pour un investisseur actif enchaînant les opérations sur Euronext, l’économie annuelle atteint plusieurs centaines d’euros en faveur de Fortuneo, à laquelle s’ajoute l’absence totale d’abonnement.
Mais la logique s’inverse hors de Paris. Sur une action cotée à la Bourse de Milan, un ordre de 1 000 € coûte environ 50 € chez Fortuneo contre 11,95 € chez BoursoBank. Si votre portefeuille comporte des valeurs italiennes, allemandes ou néerlandaises en direct, BoursoBank devient nettement plus intéressant.
Dernier point souvent oublié : les deux banques autorisent gratuitement le passage des titres au nominatif administré, un service que de nombreux courtiers facturent.
Trois scénarios chiffrés
Pour rendre l’écart concret, voici ce que coûtent trois profils d’investisseur sur une année complète, en formule d’entrée chez chacune des deux banques.
| Scénario | Fortuneo | BoursoBank | Gagnant |
|---|---|---|---|
| 12 ordres de 400 € par an sur Euronext Paris (un versement mensuel) | 0 € — chaque ordre est le premier du mois | 23,88 € — 1,99 € × 12 | Fortuneo |
| 24 ordres de 800 € par an sur Euronext Paris (deux par mois) | 33,60 € — 12 ordres offerts, 12 à 0,35 % | 47,76 € — 1,99 € × 24 | Fortuneo |
| 12 ordres de 1 000 € par an à la Bourse de Milan | ~600 € — environ 50 € par ordre | ~143 € — environ 11,95 € par ordre | BoursoBank |
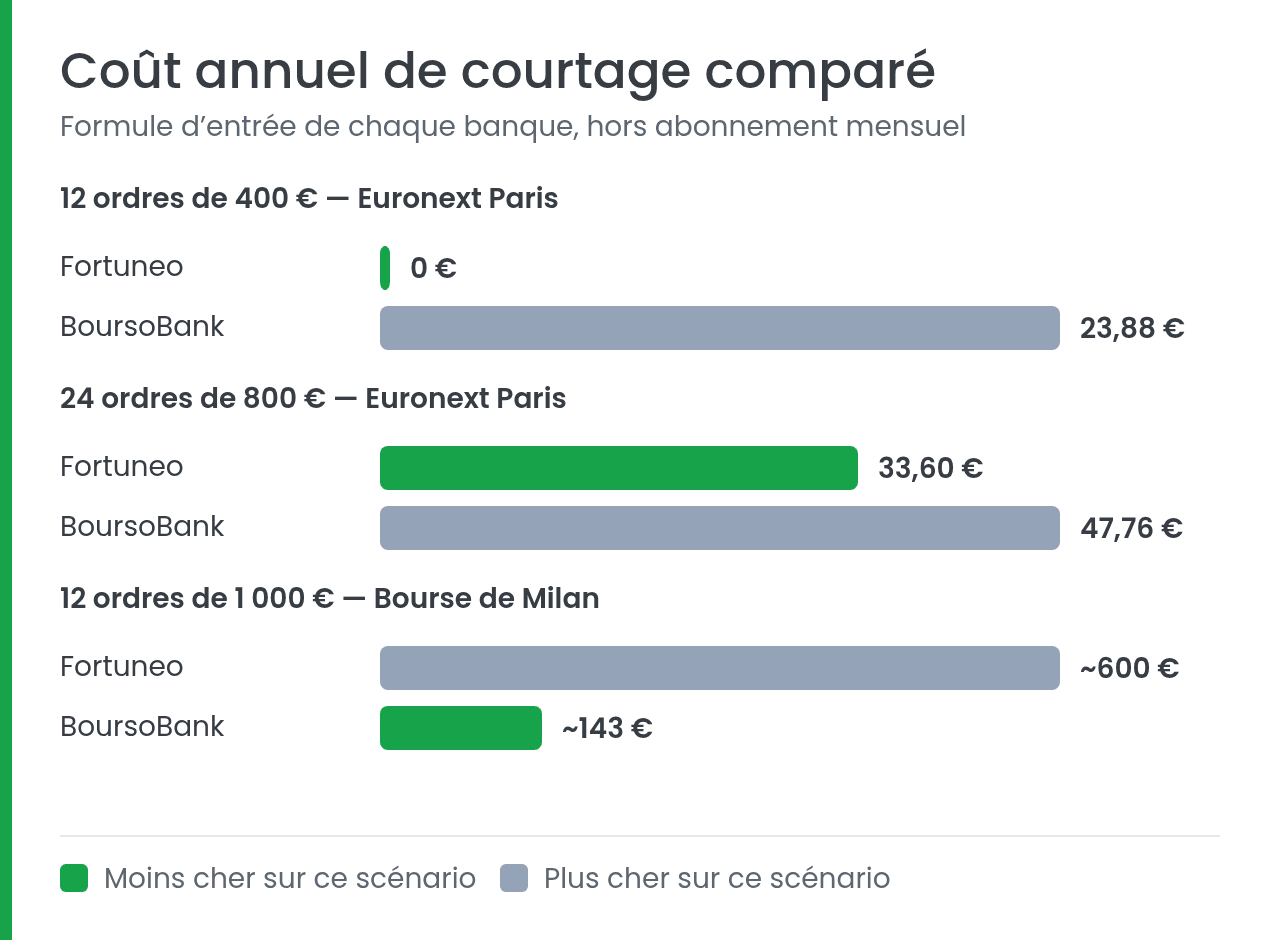
Ces montants ne tiennent pas compte des abonnements. Si vous optez pour la formule Trader de BoursoBank sans passer d’ordre certains mois, ajoutez 5,95 € par mois inactif — un coût qui n’existe pas chez Fortuneo, quelle que soit votre activité.
L’enseignement est net : tant que vous restez sur Euronext Paris, l’écart joue systématiquement en faveur de Fortuneo, et il grandit avec la taille des ordres. Dès que vous achetez des actions européennes en direct hors Paris, le rapport s’inverse brutalement — d’un facteur quatre dans notre exemple milanais.
Un dernier paramètre pèse sur le long terme : les 16 ETF éligibles au PEA sans commission à l’achat de BoursoBank. Pour un investisseur qui construit son PEA uniquement avec des trackers et n’achète jamais d’actions en direct, ils peuvent annuler l’avantage tarifaire de Fortuneo — à condition que la sélection couvre les indices visés.
Notre lecture : Fortuneo pour un portefeuille d’actions centré sur la France, BoursoBank dès que la diversification européenne en direct ou une allocation 100 % ETF devient le cœur de la stratégie.
Que pouvez-vous investir chez Fortuneo et BoursoBank ?
Les deux établissements donnent accès à une gamme large via leur PEA et leur compte-titres : actions françaises et internationales, ETF éligibles au PEA, OPCVM et produits de bourse.
Un point mérite d’être corrigé : les turbos ne sont plus un avantage exclusif de Fortuneo. BoursoBank en propose également, aux côtés des warrants et certificats, via sa plateforme Direct Émetteurs.
| Type de produit | Fortuneo | BoursoBank |
|---|---|---|
| Actions France / international | Oui | Oui |
| ETF / Trackers | Oui | Oui, dont 16 ETF PEA à 0 € à l’achat |
| Obligations | Oui | Oui, selon les supports |
| OPCVM / Fonds | Oui | Oui |
| Produits de bourse | Turbos, certificats, warrants, dérivés | Turbos, warrants, certificats (Direct Émetteurs) |
| Supports complémentaires | Assurance-vie, PEA-PME | ETN crypto-actifs, SCPI, FIP-FCPI, crowdfunding immobilier, private equity (FCPR) |
Sur l’étendue de l’offre, BoursoBank va plus loin grâce aux supports distribués via Boursomarkets. Fortuneo reste toutefois complet sur l’essentiel : actions, ETF, obligations et fonds.
Dans les deux cas, la règle du PEA s’applique de la même façon : l’enveloppe est réservée aux titres français et européens éligibles, et l’exposition aux marchés américains passe obligatoirement par le compte-titres ordinaire. Une exposition indirecte aux États-Unis reste possible dans le PEA via certains ETF synthétiques.
PEA Fortuneo vs PEA BoursoBank : quelle enveloppe choisir ?
Le PEA est l’enveloppe la plus consultée chez les deux banques, et celle où les écarts sont les plus lisibles.
| Élément | Fortuneo – PEA | BoursoBank – PEA |
|---|---|---|
| Droits de garde | 0 € | 0 € |
| Frais d’ouverture / clôture | 0 € | 0 € |
| Dépôt minimum | 100 € | Pas de minimum ; ordres de 200 € minimum en Découverte |
| Petit ordre (< 500 €) | 1er ordre du mois offert, puis 0,35 % | 1,99 € maximum (0,50 % maximum) |
| Ordre moyen (3 000 €) | 4,90 € en Progress, puis 0,15 % | Formule Classic indisponible sur le PEA |
| Ordre important (10 000 €) | 9,50 € en Trader Pro, puis 0,10 % | 9,90 € en Ultimate Trader |
| Frais d’inactivité | Aucun | Trader : 5,95 €/mois sans transaction ; Ultimate Trader : 119 €/mois sous 30 transactions |
| ETF sans commission | Non | 16 ETF éligibles au PEA à 0 € à l’achat |
| Plafond de versements | 150 000 € (plafond légal) | 150 000 € (plafond légal) |
Pour un PEA classique alimenté chaque mois, Fortuneo l’emporte sans discussion : l’ordre gratuit mensuel couvre exactement ce cas d’usage, et l’absence d’abonnement élimine tout coût fixe.
Pour un PEA construit autour d’ETF, l’arbitrage se resserre : les 16 ETF à 0 € à l’achat de BoursoBank peuvent compenser son barème plus cher, à condition que les trackers proposés correspondent à votre allocation.
Point de vigilance sur les formules BoursoBank : la formule Classic n’étant pas disponible sur le PEA, un investisseur intermédiaire se retrouve soit en Découverte, soit en Trader avec son abonnement conditionnel. Ce trou dans la gamme explique une partie de l’écart tarifaire.
Enfin, si le critère décisif est le coût de courtage pur, d’autres acteurs proposent aujourd’hui un PEA sans frais d’ordre sur Euronext. Ils méritent d’être regardés avant de trancher :

Frais
Plateformes et applications : Fortuneo vs BoursoBank
Les deux banques proposent un accès web et mobile complet, avec suivi de portefeuille et passage d’ordres. Aucune des deux ne propose de véritable compte démo bourse : il n’existe ni chez l’une ni chez l’autre d’environnement de paper trading permettant de tester la plateforme avec des ordres fictifs.
Chez Fortuneo, l’investisseur dispose de l’espace bourse en ligne, de l’application mobile et surtout de Live Trader, une plateforme pensée pour les profils actifs : graphiques avancés, carnet d’ordres et outils d’analyse technique. S’y ajoute theScreener, un outil d’aide à la décision fondamentale, ainsi que des fiches valeurs détaillées. C’est l’offre la plus fournie des deux pour qui veut réellement analyser avant d’acheter.
Chez BoursoBank, l’interface centralise la gestion bancaire et boursière dans un même environnement. L’investisseur accède à Boursomarkets pour la sélection de supports, à Direct Émetteurs pour les produits de bourse et au Trading Board, qui permet de personnaliser le suivi des valeurs. L’application mobile est régulièrement citée parmi les mieux notées du marché français, notamment pour la fluidité du parcours.
Le verdict dépend de votre usage : Fortuneo est devant sur les outils d’analyse, BoursoBank sur l’expérience globale et l’intégration banque-bourse dans une seule application.
Banque au quotidien, épargne et versements : Fortuneo vs BoursoBank
Au-delà de la bourse, les deux enseignes sont d’abord des banques en ligne complètes — un critère qui pèse si vous comptez y domicilier vos revenus.
Côté compte et cartes, Fortuneo met en avant des comptes sans frais de tenue et des cartes gratuites sous conditions d’utilisation, dont la Fosfo Mastercard, accessible sans condition de revenus ni d’épargne, avec paiements et retraits sans frais à l’étranger. BoursoBank propose une gamme de cartes Visa plus segmentée, également sans frais de tenue de compte, avec une offre d’entrée accessible et des formules premium payantes.
Côté épargne, les deux proposent les livrets réglementés (Livret A, LDDS) et des livrets bancaires. BoursoBank affiche l’offre la plus large et la mieux intégrée à son écosystème ; Fortuneo reste plus discret, mais couvre l’essentiel et se montre régulièrement agressif sur les taux promotionnels de son compte sur livret.
Côté versements, le fonctionnement est identique : alimentation et retraits par virement SEPA, gratuits en émission comme en réception lorsqu’ils sont réalisés en ligne. La seule différence pratique tient au dépôt minimum de 100 € exigé par Fortuneo à l’ouverture d’un PEA, d’un PEA-PME ou d’un compte-titres.
Attention en revanche à ne pas confondre frais bancaires et fiscalité : un retrait sur un PEA de moins de cinq ans reste gratuit côté banque, mais entraîne la clôture du plan.
Sur ce critère, BoursoBank prend l’avantage grâce à la profondeur de son offre bancaire — crédit immobilier, assurance, épargne — quand Fortuneo reste avant tout une banque orientée investissement.
Service client et formation : Fortuneo ou BoursoBank ?
Chez Fortuneo, le service client est joignable par téléphone, formulaire de contact, espace client et chat, disponible sur le site comme sur l’application. La banque met à disposition une FAQ détaillée couvrant les comptes, les virements, la bourse et la fiscalité.
Sur le plan pédagogique, Fortuneo mise sur l’autonomie : contenus éditoriaux sur la bourse et un podcast dédié, « Dans la Place », consacré aux stratégies d’investissement et à la construction de portefeuille.
Chez BoursoBank, le contact passe par la rubrique Aide & Contact du site et de l’application, avec des horaires étendus du lundi au vendredi de 8h à 20h et le samedi de 8h45 à 16h30. L’assistant virtuel Eliott traite les premières questions des prospects.
Côté formation, BoursoBank pousse un univers de contenus plus dense : web conférences accessibles depuis l’espace client et sélection de vidéos relayées sur son portail d’informations financières.
Notre avis : Fortuneo propose un support plus direct, avec le chat comme atout réel. BoursoBank offre davantage de ressources pédagogiques, mais un parcours de contact plus standardisé. Si vous débutez et cherchez à vous former, l’écosystème BoursoBank est plus riche ; si vous voulez une réponse rapide sur un problème précis, Fortuneo répond mieux.
Fiscalité du PEA et du CTO chez Fortuneo et BoursoBank
La fiscalité ne dépend pas de la banque choisie : elle est fixée par la loi et s’applique de façon identique chez Fortuneo et chez BoursoBank. C’est en revanche le critère qui doit guider le choix de l’enveloppe.
Dans un PEA, les plus-values et dividendes ne sont pas imposés tant que les sommes restent investies. Après 5 ans de détention, un retrait n’est soumis qu’aux prélèvements sociaux de 17,2 %, sans impôt sur le revenu. Avant 5 ans, tout retrait entraîne en principe la clôture du plan et une taxation au taux global de 30 %. Le plafond de versements est de 150 000 €.
Dans un compte-titres ordinaire, aucune enveloppe protectrice : les gains sont soumis au prélèvement forfaitaire unique (PFU) de 30 % — 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux — avec l’option pour le barème progressif si elle est plus favorable. En contrepartie, le CTO n’a ni plafond ni contrainte de durée, et donne accès aux marchés américains.
La stratégie classique reste la même chez les deux banques : ouvrir d’abord le PEA pour prendre date fiscalement, puis compléter par un CTO pour la diversification internationale.
Avis clients : Fortuneo ou BoursoBank ?
Les retours des utilisateurs sont globalement positifs des deux côtés, mais BoursoBank affiche une note moyenne supérieure et un volume d’avis nettement plus important sur Trustpilot : environ 4,5/5 contre 3,9/5 pour Fortuneo.
Chez Fortuneo, les clients saluent surtout les frais compétitifs et la qualité de l’offre bourse. Les critiques portent plus souvent sur certains échanges avec le service client et sur la gestion des offres commerciales.
Chez BoursoBank, les retours positifs concernent l’application mobile, l’ergonomie et les frais bancaires réduits. Sa taille — plus de 8 millions de clients — explique aussi un volume d’avis sans commune mesure.
À nuancer toutefois : les avis Trustpilot portent majoritairement sur l’usage bancaire quotidien, pas sur l’expérience bourse. Pour un investisseur, ils pèsent moins que le barème de courtage.
Au terme de cette comparaison, Fortuneo nous paraît le meilleur choix pour un investisseur dont le portefeuille est centré sur Euronext Paris. Son premier ordre mensuel offert jusqu’à 500 €, son absence totale d’abonnement et sa grille à trois profils en font l’option la plus économique et la plus lisible pour un PEA alimenté régulièrement. Les outils Live Trader et theScreener ajoutent une profondeur d’analyse que son concurrent n’égale pas.
BoursoBank reste cependant devant sur trois terrains précis : les places européennes hors Paris, où l’écart de coût est massif ; ses 16 ETF éligibles au PEA sans commission à l’achat ; et la profondeur de son offre bancaire, si vous cherchez à regrouper compte courant, épargne, crédit et bourse au même endroit. Les deux solutions sont d’ailleurs complémentaires : rien n’empêche d’ouvrir le PEA chez Fortuneo pour prendre date et de garder BoursoBank comme banque principale.