
Rendement des actions : comment le calculer et l’interpréter


14 SEPT., 2026
Sommaire
Le rendement des actions mesure ce qu'un titre rapporte vraiment : les dividendes encaissés et la variation du cours, rapportés à la somme réellement investie. Trois formules couvrent tous les cas de figure, et elles partagent le même dénominateur — votre prix de revient, frais de courtage inclus.
Cet article détaille chaque formule avec un exemple chiffré complet, explique comment établir le prix de revient d'une ligne achetée en plusieurs fois, situe les ordres de grandeur observés sur les marchés français et américain, et précise la fiscalité applicable depuis le 1er janvier 2026.
| Élément | Information |
|---|---|
| Type | Indicateur de performance d'un placement en actions |
| Niveau | Débutant |
| Usage principal | Mesurer et comparer ce que rapporte une ligne d'actions |
| Formules clés | Rendement du dividende, rendement en capital, rendement total |
| Base de calcul | Prix de revient (frais de courtage inclus) |
| Repère de marché | CAC 40 GR ≈ 9 % par an depuis 1987, dividendes réinvestis |
Calculez votre rendement en limitant les frais
Les frais de courtage diminuent directement le rendement réel d’une ligne. XTB permet d’investir en actions et ETF et constitue une option intéressante pour construire progressivement un portefeuille tout en surveillant son prix de revient.
Investir en actions avec XTB
Qu'est-ce que le rendement d'une action ?
Le rendement d'une action est le rapport, exprimé en pourcentage, entre ce que le titre vous a rapporté et ce qu'il vous a coûté. Il ne se confond pas avec le cours : une action peut doubler sans verser un centime de dividende, et une autre distribuer généreusement tout en perdant de la valeur.
La confusion la plus répandue consiste à réduire le rendement au seul dividende. Or le dividende n'est qu'une des deux sources de gain, l'autre étant la variation du cours. Pour comprendre la première, il faut d'abord savoir ce que sont les dividendes et comment une société décide de les verser.
Le rendement du dividende
Le rendement du dividende (dividend yield) rapporte le dividende annuel au prix payé pour l'action. C'est un revenu régulier, versé en numéraire, indépendant du fait que vous vendiez ou non votre titre. C'est l'indicateur que suivent les investisseurs qui cherchent des revenus plutôt qu'une plus-value.
Construisez un portefeuille orienté dividendes
Pour une stratégie de revenus, le rendement du dividende ne suffit pas : il faut aussi surveiller la régularité des distributions et l’évolution du cours. Fortuneo permet d’investir en actions depuis un PEA ou un compte-titres.
Le rendement en capital
Le rendement en capital est la plus-value ou la moins-value du titre : la différence entre le cours actuel et votre prix de revient. Il reste latent jusqu'à la vente effective de vos actions, et peut redevenir négatif tant que vous n'avez pas soldé la ligne.
Le rendement total
Le rendement total additionne les deux sources précédentes. C'est le seul chiffre qui répond à la vraie question de l'investisseur : combien cette ligne m'a-t-elle rapporté depuis que je la détiens ? Un titre à faible dividende peut battre un titre à fort rendement dès que l'on tient compte du cours.
Ne regardez pas uniquement le dividende
Une action peut afficher un faible rendement du dividende tout en générant une forte performance grâce à la hausse du cours. eToro permet de suivre actions et ETF dans un portefeuille multi-actifs et d’observer leur évolution dans le temps.
Suivre vos investissements avec eToro
Comment calculer le rendement des actions : les trois formules
Chaque source de gain a sa formule. Les trois utilisent le même dénominateur, ce qui permet de les additionner et de les comparer entre lignes d'un même portefeuille.
| Type de rendement | Formule | Ce qu'il mesure |
|---|---|---|
| Rendement du dividende | (Dividende annuel / Prix de revient) × 100 | Le revenu encaissé chaque année |
| Rendement en capital | ((Cours actuel − Prix de revient) / Prix de revient) × 100 | La valorisation du titre |
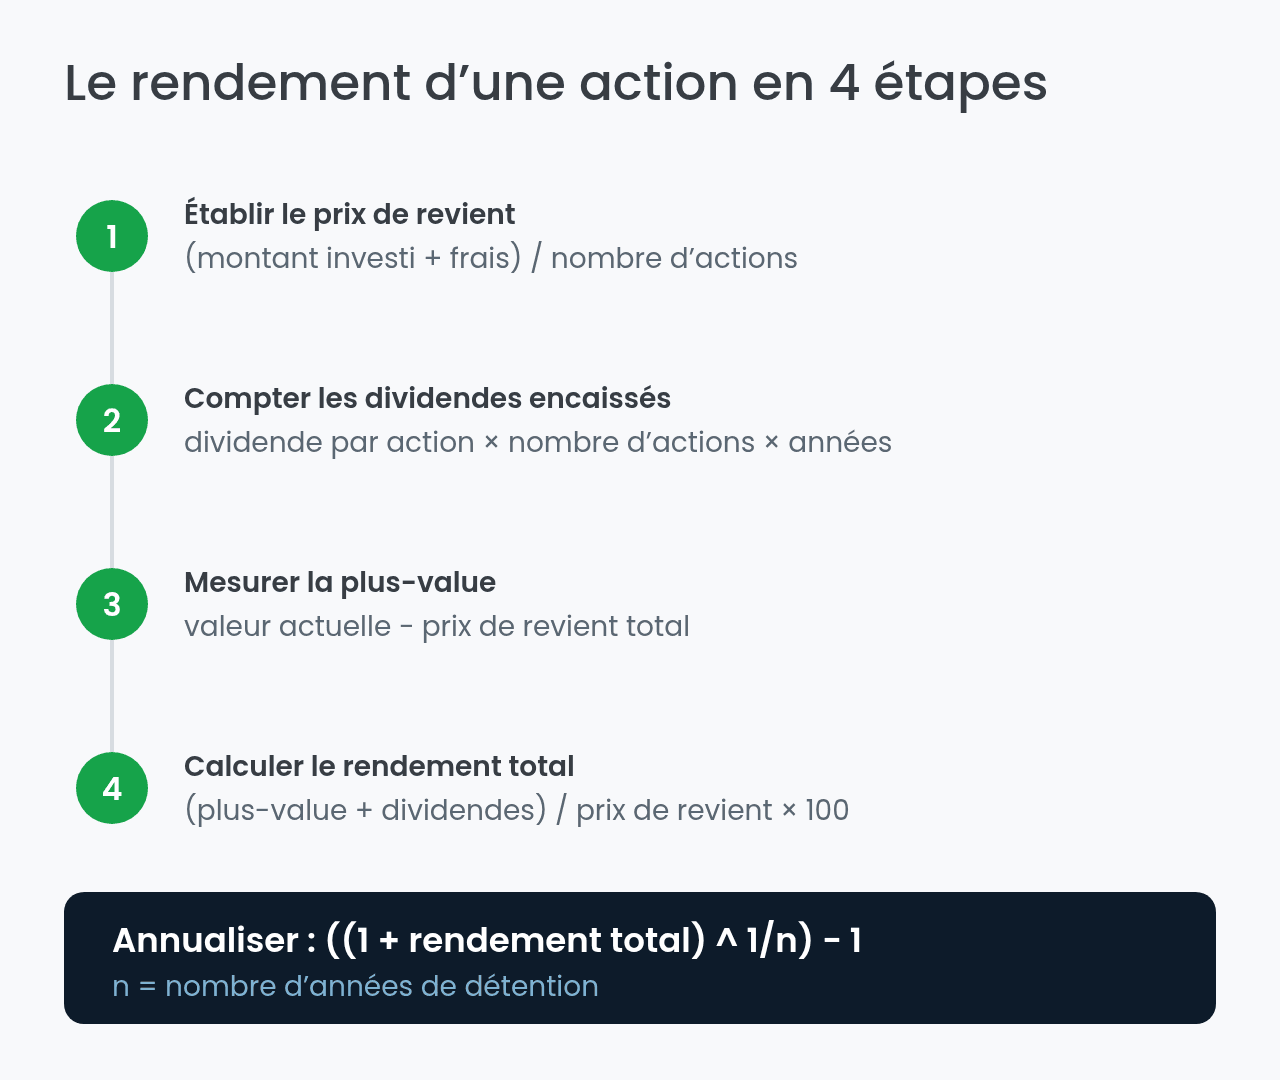
| Rendement total | ((Cours actuel − Prix de revient + Dividendes) / Prix de revient) × 100 | Le gain global de la ligne |
La formule du rendement du dividende
Le taux de rendement du dividende se calcule ainsi : dividende annuel par action divisé par le cours, multiplié par 100. Si une société verse 1,20 € par action et que le titre cote 30 €, son rendement du dividende ressort à 4 % (1,20 / 30 × 100).
Attention au dénominateur. Les palmarès financiers utilisent le cours du jour, ce qui donne un rendement théorique valable pour quelqu'un qui achèterait maintenant. Votre rendement réel se calcule sur votre prix de revient, qui ne bouge plus.
Sur les stratégies de revenus, cette distinction change tout : elle sépare le rendement que le marché affiche aujourd'hui de celui que votre ligne produit réellement. Notre guide pour investir dans les actions à dividendes détaille cette approche.
La formule du rendement en capital
Le rendement en capital vaut (cours actuel − prix de revient) / prix de revient, multiplié par 100. La division par le prix de revient est indispensable : sans elle, on obtient un montant en euros, pas un pourcentage, et deux lignes de tailles différentes deviennent incomparables.
Exemple : une action achetée à 25 € qui cote 31 € affiche un rendement en capital de 24 % ((31 − 25) / 25 × 100). Si le cours descend à 22 €, le même calcul donne −12 %, une moins-value latente tant que la position reste ouverte.
La formule du rendement total
Le rendement total vaut (plus-value latente + dividendes encaissés) / prix de revient, multiplié par 100. C'est le calcul à retenir pour arbitrer entre deux titres ou pour comparer une ligne d'actions à un fonds indexé.
Du rendement brut au rendement annualisé
Un rendement total de 50 % ne veut rien dire sans sa durée. Pour le ramener à une base annuelle, on applique la formule ((1 + rendement total)^(1/n) − 1) × 100, où n est le nombre d'années de détention.
Cinquante pour cent en quatre ans correspondent ainsi à environ 10,7 % par an, et non à 12,5 % : la capitalisation des gains d'une année sur l'autre réduit le taux annuel équivalent. C'est ce taux annualisé qui rend les comparaisons honnêtes entre placements de durées différentes.
Le prix de revient : la base de tout calcul de rendement
Le prix de revient — aussi appelé prix moyen d'achat — est le montant total réellement engagé divisé par le nombre de titres détenus. Les frais de courtage en font partie, sans quoi tout rendement calculé est surévalué.
Calculer le prix moyen d'achat pondéré
Il est fréquent d'acheter plusieurs fois le même titre : étaler ses achats dans le temps lisse le point d'entrée. Le prix moyen se calcule alors en pondérant chaque achat par sa quantité, puis en ajoutant les frais.
Prenons un investisseur qui construit une ligne sur la société « Z » en trois ordres, avec des frais de courtage de 10 € par ordre :
- 500 actions à 4,27 € : (500 × 4,27) + 10 = 2 145 €
- 700 actions à 4,30 € : (700 × 4,30) + 10 = 3 020 €
- 300 actions à 5,15 € : (300 × 5,15) + 10 = 1 555 €
Le total engagé atteint 6 720 € pour 1 500 actions, soit un prix de revient de 4,48 € par action (6 720 / 1 500). Ce chiffre, et non le cours du dernier achat, sert de référence à tous les calculs de rendement de la ligne.
Les 10 € par ordre retenus ici rendent l'effet des frais visible, mais ils ne reflètent pas le marché français actuel : chez XTB, les ordres sur actions et ETF sont sans commission jusqu'à 100 000 € investis par mois. Sur des ordres de petite taille, les frais pèsent lourd dans le prix de revient.
Ajuster le prix de revient : frais, splits et augmentations de capital
Le prix de revient n'est pas figé. Un split, une attribution d'actions gratuites ou des frais de garde le modifient, et chaque opération doit être répercutée sous peine de fausser durablement le rendement affiché.
Les augmentations de capital gratuites illustrent bien le mécanisme. L'actionnaire ne verse rien, mais son courtier facture souvent l'opération : le nombre de titres augmente et le coût total aussi, donc le prix unitaire change.
Reprenons la ligne précédente. La société Z attribue 1 action pour 10 détenues et le courtier facture 5 € pour l'opération. L'investisseur détient désormais 1 650 actions pour un coût total de 6 725 € (6 720 + 5), soit un prix de revient de 4,08 € par action (6 725 / 1 650).
Faut-il déduire les dividendes du prix de revient ?
Les deux méthodes sont défendables, et le choix vous appartient. Déduire les dividendes du prix de revient est admis, notamment pour un suivi personnel ou un calcul fiscal simplifié.
La pratique majoritaire reste toutefois de comptabiliser les dividendes séparément du prix de revient. Elle sépare proprement les deux sources de rendement, évite de faire tendre artificiellement le prix de revient vers zéro sur les lignes anciennes, et reste cohérente avec la fiscalité, qui traite dividendes et plus-values distinctement.
Exemple chiffré : le rendement d'une ligne détenue quatre ans
Reprenons la ligne de 1 500 actions de la société Z, avec un prix de revient de 4,48 € (6 720 € engagés). Sur quatre ans, la société verse un dividende de 0,15 € par action et par an, et le cours atteint 6,10 € au bout de la période.
Les dividendes encaissés représentent 900 € (0,15 × 4 × 1 500). La position vaut 9 150 € (1 500 × 6,10), soit une plus-value latente de 2 430 € par rapport aux 6 720 € investis.
| Indicateur | Calcul | Résultat |
|---|---|---|
| Rendement du dividende annuel | 225 / 6 720 × 100 | 3,35 % par an |
| Rendement en capital | 2 430 / 6 720 × 100 | 36,16 % |
| Rendement total | (2 430 + 900) / 6 720 × 100 | 49,55 % |
| Rendement annualisé | ((1,4955)^(1/4) − 1) × 100 | 10,59 % par an |
Trois enseignements se dégagent de ce tableau. Le dividende contribue pour un peu plus d'un cinquième du gain total, la plus-value pour le reste, et le rendement annualisé de 10,59 % divise par cinq le chiffre brut de 49,55 % qui impressionne à première vue.
Avantages et limites du rendement comme critère
Ce que le rendement mesure bien
Le rendement ramène des positions de tailles très différentes à une base comparable, ce qui en fait l'unité de compte naturelle d'un portefeuille. Il rend aussi visible la contribution réelle des dividendes, que le seul suivi du cours occulte totalement.
Sur les stratégies de revenus, le rendement du dividende calculé sur le prix de revient répond directement à la question opérationnelle : quel flux annuel cette ligne génère-t-elle ?
Le même raisonnement s'applique aux fonds indexés distribuants : notre sélection des meilleurs ETF à dividendes compare leurs politiques de distribution.
Les limites à connaître
Un rendement du dividende élevé n'est pas mécaniquement une bonne nouvelle. Comme le dénominateur est le cours, un titre qui chute voit son rendement affiché grimper : le ratio monte parce que le marché anticipe une baisse des bénéfices, pas parce que le placement s'améliore.
Le rendement est également rétrospectif : il décrit ce qui s'est produit et ne dit rien du risque pris pour l'obtenir. Deux lignes affichant 10 % par an peuvent avoir des volatilités radicalement différentes, ce que ce seul chiffre ne capte pas.
Enfin, le dividende n'est jamais garanti : une société peut le réduire ou le suspendre. Croiser le rendement avec le taux de distribution et le ratio PER, ou plus largement analyser une entreprise par ses ratios fondamentaux, évite les pièges les plus courants.
Quel rendement peut-on attendre des actions ?
Aucun rendement futur n'est prévisible, mais l'historique des grands indices donne des ordres de grandeur utiles pour calibrer ses attentes. Les chiffres ci-dessous sont des rendements dividendes réinvestis, seuls comparables au rendement total d'une ligne.
| Repère de marché | Rendement annuel moyen | Période |
|---|---|---|
| CAC 40 GR (dividendes réinvestis) | ≈ 9 % | Depuis 1987 |
| S&P 500 (dividendes réinvestis) | ≈ 10 % | Depuis 1957 |
| Rendement du dividende du CAC 40 | ≈ 2,8 % (moyenne de long terme ≈ 3 %) | 2026 |
Ces moyennes masquent une dispersion considérable. Le CAC 40 a perdu environ 42 % sur la seule année 2008, et une décennie de détention ne garantit pas d'atteindre la moyenne historique. C'est la durée de détention, pas la moyenne affichée, qui rapproche un portefeuille de ces ordres de grandeur.
Le rendement du dividende de l'indice, autour de 2,8 %, est à distinguer du rendement total : il ne mesure que le flux distribué. Pour une exposition au marché américain plutôt qu'européen, voir comment investir dans le S&P 500.
Fiscalité du rendement des actions en France
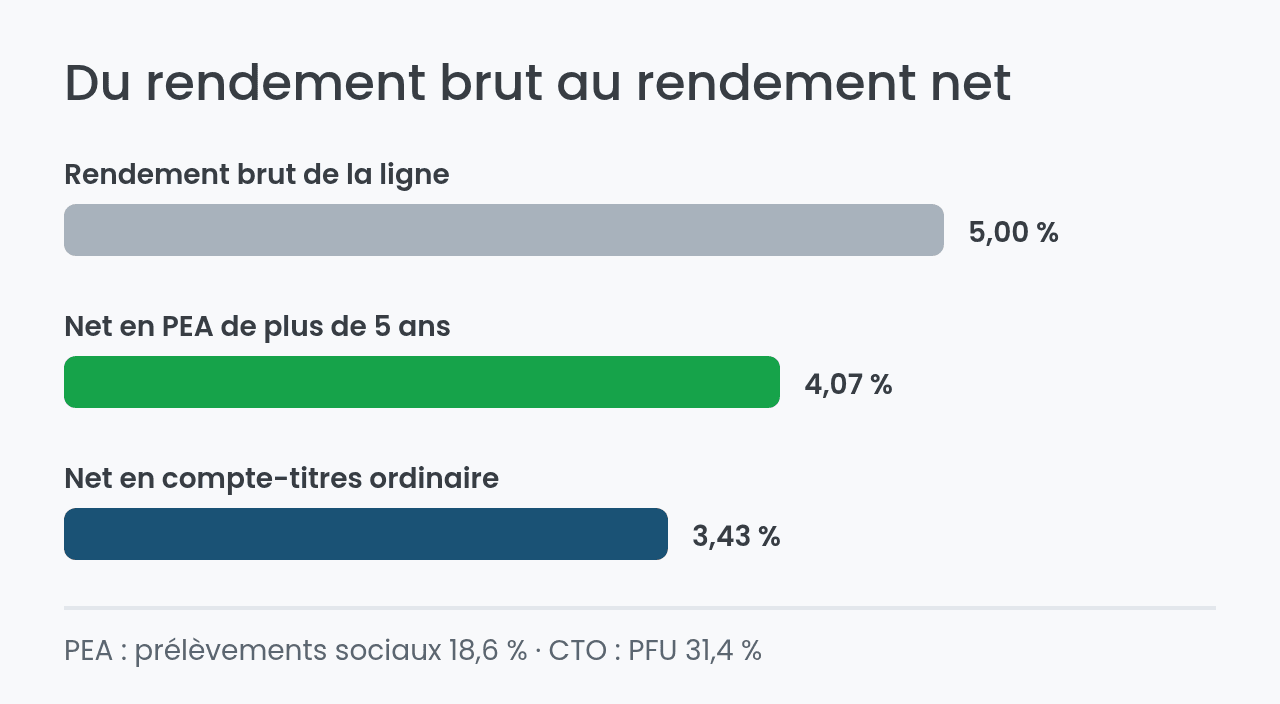
L'impôt s'applique sur le rendement, pas à côté de lui : un rendement brut et un rendement net peuvent différer de près d'un tiers. Depuis le 1er janvier 2026, le prélèvement forfaitaire unique s'élève à 31,4 %, dont 18,6 % de prélèvements sociaux — le reste étant 12,8 % d'impôt sur le revenu (source : service-public.gouv.fr).
Dans un compte-titres ordinaire, dividendes et plus-values sont soumis à ce PFU, sauf option pour le barème progressif de l'impôt sur le revenu. Un rendement brut de 5 % y devient 3,43 % net après application des 31,4 %.
Dans un PEA, les gains — dividendes comme plus-values — sont exonérés d'impôt sur le revenu après cinq ans de détention, mais restent soumis aux prélèvements sociaux.
C'est le principal levier fiscal disponible sur les actions européennes, sous réserve du plafond de versement et de l'éligibilité des titres. Les conditions détaillées figurent dans notre guide du fonctionnement et de la fiscalité du PEA.
L'écart se chiffre facilement. Sur un rendement brut de 5 %, il reste 3,43 % net en compte-titres et 4,07 % dans un PEA de plus de cinq ans, aux taux de prélèvements en vigueur en 2026.
Le mode de prélèvement diffère selon la source du gain, ce qui a des conséquences pratiques sur la trésorerie : le détail des acomptes et de la régularisation est traité dans notre article sur l'impôt sur les dividendes.
Où suivre le rendement de vos actions
La plupart des courtiers affichent la performance d'une ligne, mais rarement avec la même définition du rendement. Vérifiez systématiquement si le calcul intègre les dividendes et les frais : sans eux, le chiffre affiché n'est pas votre rendement réel.
| Courtier | Utile pour le suivi du rendement | Enveloppes |
|---|---|---|
| XTB | 0 % de commission sur actions et ETF jusqu'à 100 000 € investis par mois, puis 0,2 % | CTO, PEA |
| EasyBourse | Courtier en ligne de La Banque Postale, adossé à une banque française | CTO, PEA, PEA-PME |
| DEGIRO | flatexDEGIRO Bank SE, supervisée principalement par la BaFin | CTO |
| eToro | Plateforme multi-actifs avec fonction de copy trading | CTO |
Un point de vigilance vaut pour tous : les frais de conversion de devise. Chez XTB, ils s'élèvent à 0,5 % et s'appliquent aux titres libellés hors de la devise du compte, ce qui rogne directement le rendement des actions étrangères.
Côté sécurité, les titres déposés chez un établissement français sont couverts par le Fonds de garantie des dépôts et de résolution à hauteur de 70 000 € par client et par établissement, et les espèces jusqu'à 100 000 € lorsque le prestataire est une banque habilitée.
Notre avis sur le rendement comme critère de sélection
Le rendement est un excellent outil de mesure et un mauvais outil de sélection. Utilisé pour suivre ce qu'un portefeuille a produit, il est irremplaçable. Utilisé pour choisir un titre, il conduit à acheter les titres qui viennent de baisser — parfois à raison, souvent parce que le marché a de bonnes raisons.
Notre position est de séparer les deux usages. Pour le suivi, nous privilégions le rendement total annualisé calculé sur le prix de revient : c'est le seul chiffre qui inclut tout et se compare entre lignes. Pour la sélection, le rendement du dividende n'a de sens qu'accompagné du taux de distribution et de l'historique de versement.
Une remarque tirée des portefeuilles réels : l'écart entre le rendement affiché par le courtier et le rendement réel provient presque toujours des frais et de la fiscalité, jamais du calcul lui-même. Un rendement brut de 5 % descend à 3,43 % net en compte-titres. C'est cet écart, et non la troisième décimale de la formule, qui mérite l'attention.
En résumé, le rendement des actions se décompose en trois mesures qui partagent un même dénominateur, le prix de revient : le rendement du dividende pour le flux encaissé, le rendement en capital pour la valorisation, le rendement total pour le gain global. Ramené à une base annuelle, ce dernier devient comparable entre placements.
Le réflexe à adopter est de calculer votre rendement sur votre prix de revient, frais inclus, et de le convertir en net après fiscalité avant toute comparaison. Les repères historiques — environ 9 % par an pour le CAC 40 GR — ne se matérialisent que sur des durées longues, et servent à calibrer des attentes, pas à prévoir un résultat.