Jackson Hole 2026 : ce qu’il faut retenir du discours de Kevin Warsh

23 SEPT., 2026
Sommaire
Chaque année, à la fin du mois d’août, Jackson Hole devient pendant quelques jours l’un des centres névralgiques de la politique monétaire mondiale. Banquiers centraux, économistes et universitaires s’y retrouvent pour débattre des grandes transformations de l’économie et, même si aucune décision sur les taux d’intérêt n’y est officiellement prise, les discours prononcés lors du symposium sont suivis de très près par les marchés financiers.
L’édition 2026, organisée du 27 au 29 août dans le Wyoming, était consacrée à un sujet particulièrement actuel : l’innovation financière et ses implications pour les paiements et la politique monétaire. Stablecoins, tokenisation, nouveaux systèmes de paiement et évolution du secteur bancaire ont occupé une place centrale dans les discussions, tandis que le discours de Kevin Warsh, pour son premier Jackson Hole en tant que président de la Réserve fédérale, a également attiré l’attention des investisseurs.
Mais pourquoi cette réunion est-elle si importante ? Dans cet article, nous revenons sur le rôle du symposium de Jackson Hole, les principaux enseignements de l’édition 2026, les messages envoyés par la Fed et les réactions observées sur les obligations, les actions, le dollar et l’or. Nous verrons également quelles peuvent être les prochaines étapes de la politique monétaire américaine et quand se tiendra Jackson Hole 2027.
Qu’est-ce que le meeting de Jackson Hole ?
L'événement de Jackson Hole est une rencontre annuelle organisée par la Réserve fédérale de Kansas City avec l'idée de réunir les principaux banquiers centraux, ministres des finances, économistes et leaders financiers du monde entier pour discuter des tendances économiques mondiales, des politiques monétaires à mettre en œuvre et d'autres sujets qui affectent directement l'économie mondiale.
Et pourquoi le meeting se tient-il à Jackson Hole ?
Son origine remonte à 1978, mais il a acquis une importance mondiale lorsqu'en 1982, il a été déplacé à Jackson Hole pour attirer le président de la Réserve fédérale de l'époque, Paul Volcker, qui était un grand amateur de pêche, et a montré un grand intérêt à assister à la réunion, à condition que ce soit dans un endroit qui puisse combiner son travail professionnel avec son amour pour la nature.
html Avec tout cela, bien qu'aucune décision de politique monétaire ne soit prise lors de l'événement, les discours et débats qui s'y déroulent influencent fortement les décisions officielles suivantes, et bien sûr les attentes du marché (nous ne devons jamais oublier que les attentes des investisseurs sont le principal moteur du mouvement des prix sur les marchés, surtout à court et moyen terme).
En fait, célèbre fut le discours de Powell en 2022, lorsque, après avoir adopté une approche fortement hawkish, des indices boursiers comme le SP500 ou le Nasdaq ont chuté de 16% et 20% respectivement.
💡 Vous souhaitez suivre l’impact des décisions de la Fed sur vos investissements ? Découvrez des plateformes comme eToro ou XTB, qui permettent de trader facilement les indices US comme le S&P 500 ou le Nasdaq.

Jackson Hole n’est pas une réunion de la Fed : ce qui s’y décide — et ce qui ne s’y décide pas
Avant d’aller plus loin, il faut clarifier un point essentiel : aucune décision sur les taux d’intérêt n’est prise à Jackson Hole. Le symposium est organisé par la Réserve fédérale de Kansas City, mais il ne constitue pas une réunion de politique monétaire de la Fed. Son objectif est avant tout de réunir banquiers centraux, économistes, universitaires et responsables publics autour des grands enjeux économiques et monétaires.
Les décisions concernant les taux directeurs américains sont prises par le Federal Open Market Committee (FOMC) lors de ses réunions de politique monétaire. Le comité se réunit huit fois par an selon un calendrier établi à l’avance, vote sur l’orientation de la politique monétaire et publie ensuite une déclaration officielle. Quatre fois par an — en mars, juin, septembre et décembre — la Fed publie également son Summary of Economic Projections (SEP), qui comprend notamment le célèbre dot plot, représentant les projections individuelles des responsables de la Fed concernant l’évolution appropriée des taux.
| Événement | De quoi s’agit-il ? | Les taux sont-ils décidés ? | Pourquoi les marchés le surveillent-ils ? |
|---|---|---|---|
| Jackson Hole | Symposium économique annuel organisé par la Fed de Kansas City, généralement fin août | Non | Les interventions des responsables des banques centrales peuvent donner des indications sur leur analyse de l’économie et sur l’orientation future de la politique monétaire. |
| Réunion du FOMC | Réunion officielle du comité chargé de la politique monétaire américaine | Oui, par vote | Le FOMC décide notamment de la fourchette cible du taux des fonds fédéraux. En mars, juin, septembre et décembre, il publie également ses projections économiques et le dot plot. |
| Discours des membres de la Fed | Interventions individuelles des gouverneurs de la Fed et des présidents des banques régionales | Non | Ils permettent de mieux comprendre les positions des différents responsables et les arguments susceptibles de peser sur les prochaines décisions. |
| Données macroéconomiques | Inflation, emploi, consommation, croissance du PIB, etc. | Non | Ces indicateurs alimentent l’évaluation de la conjoncture par la Fed et peuvent donc modifier les anticipations des investisseurs concernant les prochaines décisions de taux. |
Pourquoi Jackson Hole influence-t-il autant les marchés ?
Si aucune décision n’y est prise, pourquoi Jackson Hole peut-il provoquer des mouvements importants sur les obligations, le dollar ou les actions ? Parce que le symposium offre aux principaux responsables monétaires, et notamment au président de la Fed, l’occasion de développer leur lecture de l’économie et leurs priorités de politique monétaire en dehors du cadre très formalisé d’une réunion du FOMC.
Le calendrier renforce également son importance. Jackson Hole se déroule traditionnellement à la fin du mois d’août, quelques semaines seulement avant la réunion du FOMC de septembre. En 2026, par exemple, le symposium s’est tenu du 27 au 29 août, tandis que la réunion du FOMC a eu lieu les 15 et 16 septembre.
Les investisseurs utilisent donc les discours prononcés à Jackson Hole pour réévaluer leurs anticipations concernant les taux d’intérêt avant même la décision officielle. Or, sur les marchés financiers, ce ne sont pas seulement les décisions de la Fed qui comptent : l’écart entre ce que les investisseurs anticipaient et ce que les responsables monétaires laissent finalement entendre peut suffire à faire évoluer les rendements obligataires, le dollar, les actions ou encore l’or.
🔎 Anticipez les mouvements de marché : ouvrez un compte sur Admirals ou DEGIRO pour profiter d’outils avancés d’analyse et de trading en temps réel.
Produits proposés
Actions, Options, ETF, Fonds d'investissement, Futures
Actions, ETF, CFD, CFD sur indices, CFD sur actions, Forex, Devises, Cryptomonnaies, Matières premières, CFD sur matières premières, CFD sur cryptomonnaies, CFD sur forex, CFD sur ETF
Jackson Hole 2026 : dates, thème et participants
La 49e édition du symposium de Jackson Hole s’est tenue du jeudi 27 au samedi 29 août 2026, dans le Wyoming. Le thème choisi par la Réserve fédérale de Kansas City était cette année « Financial Innovation: Implications for Payments and Policy » (« Innovation financière : implications pour les paiements et les politiques économiques »).
Au cœur des débats : la transformation rapide des systèmes de paiement et ses conséquences pour la monnaie, les banques centrales et les marchés financiers. Paiements instantanés, cryptomonnaies, stablecoins et finance tokenisée ont notamment été abordés, avec une question de fond : comment ces innovations peuvent-elles modifier l’intermédiation financière, la mise en œuvre de la politique monétaire et l’intégration du système financier mondial ?
Le programme réunissait à la fois des universitaires et plusieurs responsables d’institutions économiques internationales. La session du vendredi, présidée par Kristin Forbes (MIT), comprenait notamment une présentation d’Eswar Prasad (Cornell) sur l’innovation financière et le système monétaire international, suivie d’une intervention de Catherine Mann de la Banque d’Angleterre. Darrell Duffie (Stanford) s’est ensuite penché sur la finance tokenisée, avec Isabel Schnabel, membre du directoire de la BCE, comme discutante. Une table ronde consacrée à l’innovation dans les paiements réunissait également Pablo Hernández de Cos (BRI), Stefano Scarpetta (OCDE) et Kristalina Georgieva (FMI).
Le samedi, sous la présidence d’Anil Kashyap (Université de Chicago), les discussions ont porté sur l’avenir du secteur bancaire avec Christine Parlour, puis sur le financement de l’innovation avec Markus Brunnermeier et Raghuram Rajan. Une seconde table ronde était consacrée aux conséquences de l’innovation financière pour les banques centrales.
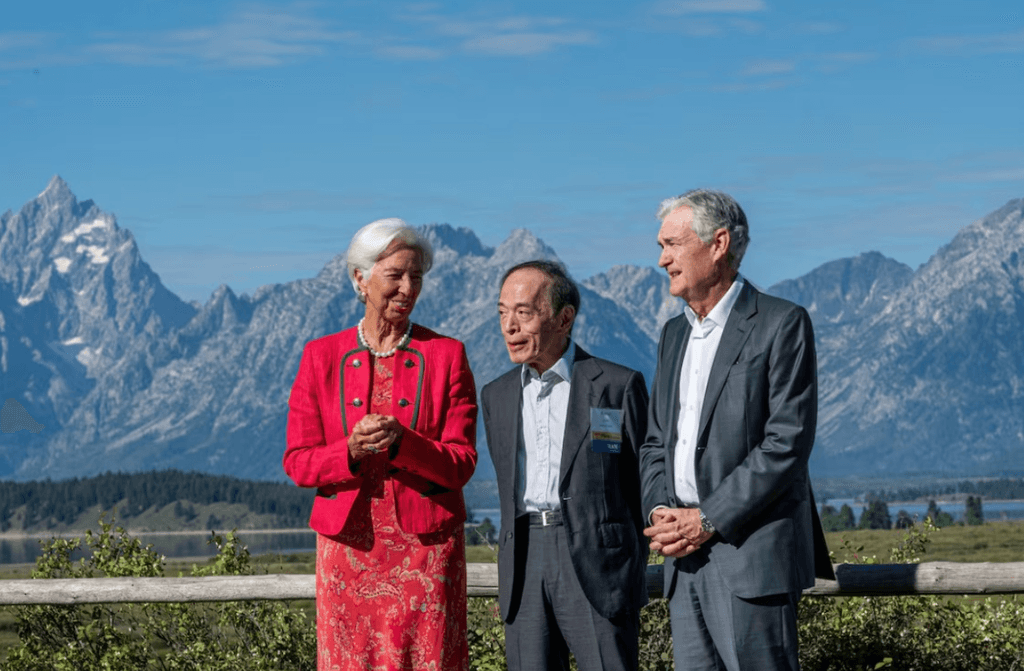
Parmi les autres responsables présents figuraient notamment Andrew Bailey, gouverneur de la Banque d’Angleterre, et Tiff Macklem, gouverneur de la Banque du Canada. En revanche, Christine Lagarde, présente lors de l’édition précédente, ne figure pas sur la liste officielle des participants de 2026.
Mais l’intervention la plus attendue restait celle de Kevin Warsh, vendredi 28 août à 10h00, heure de l’Est — 16h00 à Paris. Pour son premier Jackson Hole en tant que président de la Réserve fédérale, un peu plus de trois mois après sa prise de fonctions le 22 mai, Warsh a profité de ce discours pour exposer sa vision de la politique monétaire, des relations entre la Fed et les marchés et de la situation économique américaine.
Ce que Kevin Warsh a dit à Jackson Hole en 2026 : le discours « In Our Time »
Kevin Warsh est arrivé à Jackson Hole dans un contexte monétaire particulièrement délicat. La fourchette cible des Fed Funds se situait entre 3,50 % et 3,75 % depuis décembre 2025, et les deux premières réunions du FOMC sous sa présidence, en juin et juillet, s’étaient conclues sans modification des taux. Dans le même temps, l’inflation PCE atteignait 3,7 % sur un an en juillet, tandis que le rendement des obligations du Trésor américain à 30 ans avait atteint 5,31 % le 17 août.
Son discours du 28 août, intitulé In Our Time (« À notre époque »), était donc particulièrement attendu : après seulement quelques mois à la tête de la Fed, les investisseurs cherchaient encore à comprendre quels principes guideraient ses décisions. Warsh n’a pas donné de trajectoire précise pour les taux. Au contraire, une grande partie de son intervention consistait à expliquer pourquoi il souhaitait justement que la Fed soit moins dépendante des indications prospectives.
Le discours était organisé autour de quatre grands thèmes : l’intelligence artificielle, la communication de la Fed, les principes de politique monétaire et, enfin, son diagnostic de l’économie américaine.
1. L’intelligence artificielle comme nouveau facteur de production
Warsh a commencé son intervention par l’intelligence artificielle, qu’il considère comme une transformation susceptible de modifier profondément le potentiel de croissance de l’économie. Il a notamment relevé que les ventes annualisées de tokens des deux principaux laboratoires d’IA dépassaient désormais 100 milliards de dollars, soit une progression supérieure à 500 % en un an.
Pour la Fed, plusieurs questions restent cependant ouvertes : l’IA entraînera-t-elle une hausse durable de la productivité ? Complétera-t-elle le travail humain ou s’y substituera-t-elle ? Et qui bénéficiera principalement de la valeur créée : les laboratoires d’IA, les fabricants de semi-conducteurs, les producteurs d’énergie, les fournisseurs de cloud ou, à terme, les entreprises et les consommateurs ?
Warsh a annoncé que ces questions seraient notamment étudiées par un groupe de travail consacré à la productivité et à l’emploi. Mais il a immédiatement posé une limite importante : ces travaux n’auront pas d’incidence sur les décisions monétaires prises à court terme.
Ce qu’il faut en retenir : Warsh reconnaît le potentiel désinflationniste et productif de l’IA à long terme, mais refuse de l’intégrer prématurément dans les décisions actuelles. Autrement dit, la Fed ne partira pas du principe qu’une future hausse de productivité suffira à résoudre les tensions inflationnistes observées aujourd’hui.
2. Moins de forward guidance : la Fed veut redevenir moins prévisible
Le deuxième volet du discours concernait directement la manière dont la Fed communique avec les marchés. Warsh s’est montré très critique envers l’utilisation systématique de la forward guidance, c’est-à-dire les indications données à l’avance sur l’orientation probable des taux d’intérêt.
Selon lui, cet outil avait son utilité pendant la crise financière mondiale, mais son usage régulier présente désormais des risques. Donner trop d’informations sur les décisions futures peut créer de faux engagements et réduire la capacité du FOMC à s’adapter lorsque la situation économique change.
Warsh a également développé ce qu’il appelle le problème de la « galerie des miroirs » : si les marchés cherchent en permanence à anticiper la Fed tandis que la Fed utilise les prix de marché pour comprendre l’économie, les deux peuvent finir par se renvoyer mutuellement les mêmes anticipations au lieu de réagir aux fondamentaux économiques.
Cela ne signifie pas que la Fed cessera de communiquer ou de publier des projections. Warsh rejette plutôt l’idée qu’elle puisse fournir à l’avance une fonction de réaction mécanique permettant de prévoir précisément la trajectoire des taux en fonction de quelques indicateurs. Il a notamment expliqué qu’une règle simple comme la règle de Taylor ne pouvait pas rendre compte de toute la complexité de l’économie.
Ce qu’il faut en retenir : sous Warsh, le marché pourrait disposer de moins d’indications explicites sur la prochaine décision de taux. La Fed continuera d’expliquer son analyse de l’économie, mais cherchera davantage à conserver sa liberté de décision d’une réunion à l’autre. Cela donne aussi davantage d’importance aux données macroéconomiques et au ton employé dans chaque prise de parole.
3. Les sept principes de la politique monétaire de Warsh
Warsh a ensuite présenté sept principes destinés à guider sa politique monétaire.
Premièrement, la Fed doit privilégier les tendances plutôt qu’une statistique isolée et utiliser les données les plus récentes et les plus pertinentes possibles. Deuxièmement, l’équilibre entre l’offre et la demande ne peut jamais être observé directement et doit donc être estimé avec prudence.
Troisièmement, il a réaffirmé sans ambiguïté que l’objectif d’inflation de 2 %, mesuré par l’indice PCE, reste fixe. Selon lui, la stabilité des prix ne se rétablit pas automatiquement : il appartient à la Fed de la garantir.
Quatrièmement, Warsh ne considère pas les deux composantes du mandat de la Fed — stabilité des prix et plein emploi — comme contradictoires, puisque l’inflation élevée finit elle-même par nuire à l’activité et à l’emploi.
Cinquièmement, les taux d’intérêt à court terme doivent rester l’outil principal de la politique monétaire, tandis que les mesures non conventionnelles devraient être réservées aux véritables situations de crise.
Sixièmement, il a insisté sur l’importance de surveiller la création monétaire, aussi bien par la banque centrale que par le système bancaire et financier.
Enfin, Warsh souhaite une Fed plus sobre dans sa communication : moins de commentaires permanents sur la trajectoire future de la politique monétaire et davantage d’attention portée aux résultats.
Ce qu’il faut en retenir : cette partie du discours permet surtout de comprendre la méthode Warsh. Il ne propose pas une formule permettant de déterminer automatiquement le prochain niveau des taux ; il définit plutôt un ensemble de principes à partir desquels le FOMC évaluera l’économie à chaque réunion.
4. Une économie solide, mais une inflation encore trop élevée
La partie la plus importante pour les marchés concernait toutefois son diagnostic de l’économie américaine.
Sur l’activité, Warsh s’est montré plutôt optimiste. Les investissements des entreprises en équipements et actifs incorporels progressaient d’environ 9 % sur quatre trimestres, leur rythme le plus élevé depuis 2021, et plus de la moitié de cette progression pouvait selon lui être associée aux investissements liés à l’IA. Les bénéfices des entreprises du S&P 500 avaient augmenté de plus de 20 % en un an, les spreads de crédit restaient proches du bas de leurs fourchettes historiques et les banques signalaient des critères d’octroi de prêts relativement souples.
Sa conclusion était importante : il lui semblait difficile de considérer les conditions financières générales comme restrictives.
Le marché du travail ne lui semblait pas non plus justifier un assouplissement immédiat. Le chômage s’établissait à 4,1 %, les demandes d’allocations chômage restaient proches de leurs plus bas niveaux depuis plusieurs décennies et Warsh estimait que le marché du travail était globalement compatible avec le plein emploi.
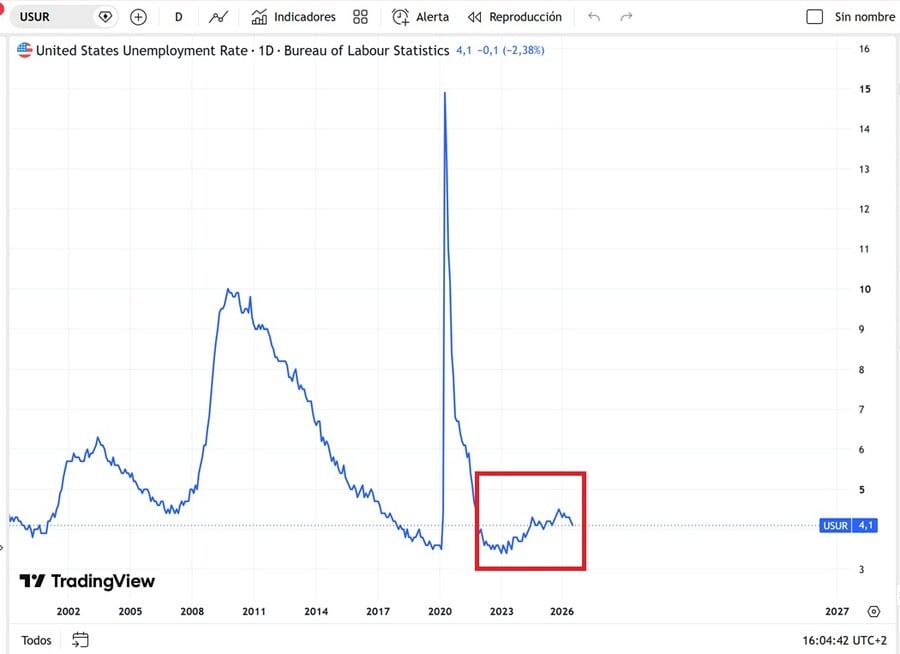
C’est surtout sur l’inflation que son message s’est durci. L’indice PCE progressait de 3,7 % sur un an, contre un objectif de 2 %, et sa progression sur six mois restait également élevée. Surtout, la hausse des prix demeurait très diffuse : 54 % des 199 composantes du PCE affichaient une inflation supérieure à 3 % sur un an, contre environ 32 % au cours des deux décennies précédant la pandémie.
Warsh a reconnu que les chiffres publiés pendant l’été avaient été meilleurs qu’attendu, mais il estimait qu’ils ne suffisaient pas encore à démontrer une amélioration significative de la tendance sous-jacente. Il a également rejeté l’idée que la croissance des salaires constitue, à elle seule, un bon indicateur avancé de l’inflation.
Le message central était donc assez clair : avec une activité robuste, un marché du travail proche du plein emploi et une inflation toujours nettement supérieure à 2 %, la stabilité des prix devait rester la priorité immédiate de la Fed. Warsh a toutefois refusé d’en déduire à l’avance une décision précise sur les taux, concluant qu’il était attaché à une discipline plutôt qu’à une décision particulière.
Ce que Warsh n’a pas dit à Jackson Hole
Les omissions du discours sont presque aussi intéressantes que son contenu. Warsh n’a pas indiqué quel niveau précis d’inflation déclencherait une hausse ou une baisse des taux, ni quel niveau des Fed Funds il considère comme neutre. Cela est cohérent avec sa volonté de ne pas fournir une fonction de réaction mécanique, mais laisse volontairement davantage d’incertitude autour des prochaines décisions.
Il n’a pas non plus abordé directement la question de l’indépendance de la Réserve fédérale, sujet pourtant très surveillé en 2026.
Enfin, alors que le thème officiel du symposium portait précisément sur l’innovation financière, les paiements et leurs implications pour la politique économique, son discours a très peu traité de ce sujet. Warsh a longuement parlé d’innovation au sens technologique et institutionnel, notamment à travers l’IA et le fonctionnement de la Fed, mais il n’a pas abordé les stablecoins ni développé les enjeux de la finance tokenisée ou des nouveaux systèmes de paiement. Ces questions ont surtout été traitées par les autres intervenants du symposium.
Au-delà de Warsh : stablecoins, tokenisation et avenir des paiements
Si le discours de Kevin Warsh a concentré l’attention des marchés, le thème officiel de Jackson Hole 2026 portait surtout sur l’innovation financière et l’avenir des paiements. Stablecoins, tokenisation et nouvelles infrastructures de règlement ont ainsi occupé une place importante dans les débats.
Plusieurs idées principales ressortent des travaux présentés :
- Les stablecoins pourraient renforcer le rôle du dollar. La majorité étant libellée en dollars et adossée à des actifs américains liquides, leur développement accroît la demande pour les bons du Trésor à court terme et peut renforcer l’utilisation internationale de la devise américaine.
- La tokenisation reste dépendante d’un actif de règlement sûr. Darrell Duffie et Isabel Schnabel ont notamment souligné que des marchés financiers tokenisés à grande échelle nécessiteraient toujours un rôle central de la monnaie de banque centrale, notamment pour le règlement des transactions.
- Les économies émergentes pourraient être plus exposées. Kristalina Georgieva a averti que la croissance des stablecoins pouvait accentuer les mouvements de capitaux et les risques de substitution monétaire dans certains pays.
- Les banques devront elles aussi s’adapter. La concurrence entre dépôts bancaires, stablecoins et autres formes de monnaie numérique pourrait modifier leur financement, leur gestion de la liquidité et leur rôle dans les paiements.
Pour les investisseurs européens, le principal enseignement est que stablecoins et tokenisation ne sont plus des sujets périphériques au système financier traditionnel. Aux États-Unis comme en Europe, la réglementation les rapproche progressivement des marchés monétaires, de la dette publique et des infrastructures bancaires.
Principaux enseignements de Jackson Hole 2026
Cinq éléments permettent de résumer cette édition :
- L’inflation reste la priorité de la Fed. Avec un PCE à 3,7 %, Warsh considère que les progrès vers l’objectif de 2 % restent insuffisants.
- Les conditions financières ne sont pas jugées véritablement restrictives, compte tenu de la vigueur de l’activité, de l’investissement et du crédit.
- Le PCE reste la référence de la Fed pour mesurer son objectif d’inflation de 2 %.
- La Fed devrait devenir moins prévisible. Warsh souhaite réduire la forward guidance et conserver davantage de liberté entre deux réunions du FOMC.
- Stablecoins et tokenisation sont désormais des sujets de politique monétaire, et non plus uniquement des questions liées au secteur des cryptomonnaies.
Au final, Jackson Hole 2026 a envoyé deux messages différents selon l’horizon considéré : à court terme, la Fed reste concentrée sur l’inflation ; à plus long terme, les banques centrales réfléchissent déjà à la manière d’intégrer stablecoins et actifs tokenisés dans le système financier sans perdre leur rôle central dans les paiements et les règlements.
Impact sur les marchés : obligations, Bourse, dollar et or
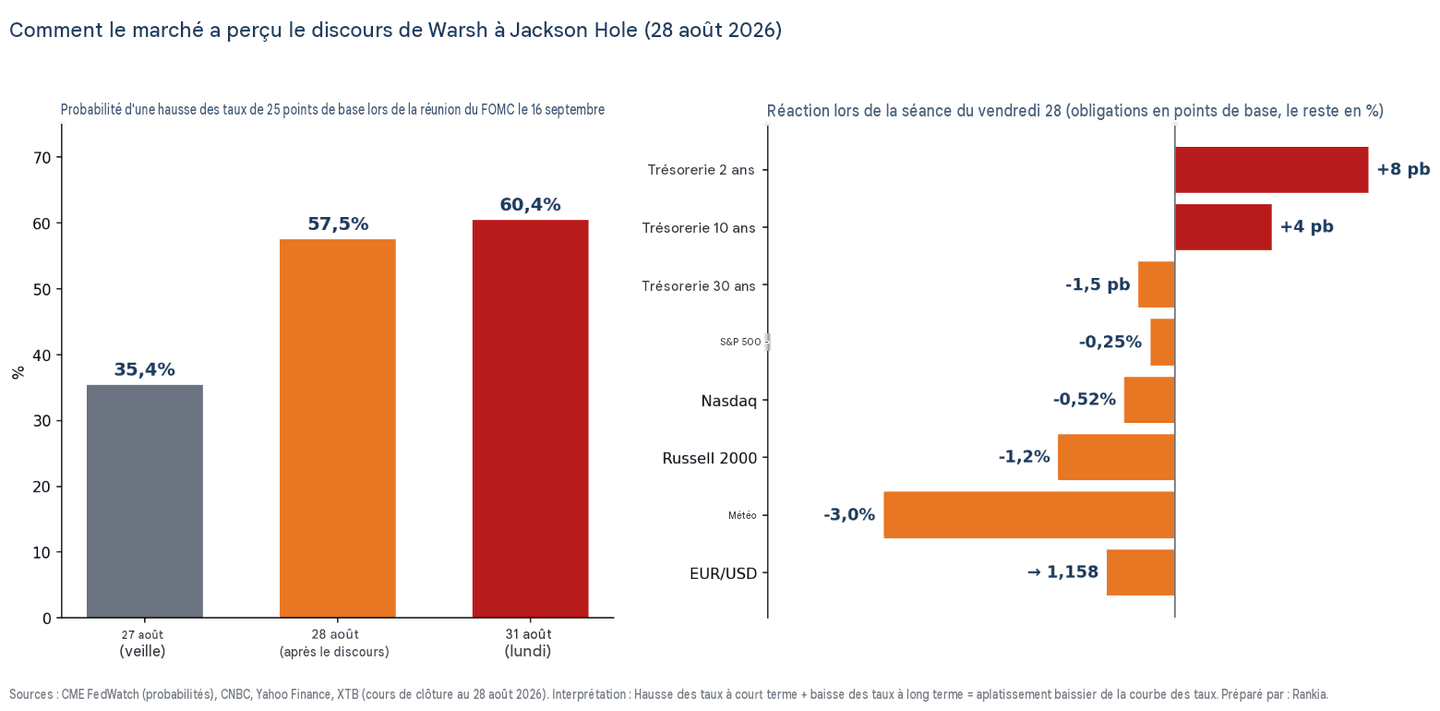
Les marchés ont interprété le discours de Kevin Warsh comme plus restrictif qu’attendu. La probabilité implicite d’une hausse de 25 points de base lors de la réunion du FOMC de septembre est ainsi passée d’environ 35 % avant Jackson Hole à près de 60 % dans les séances suivantes.
La réaction a été particulièrement visible sur le marché obligataire. Le rendement du Treasury américain à 2 ans, très sensible aux anticipations de politique monétaire, a progressé d’environ 8 points de base à 4,31 %, tandis que celui à 10 ans est remonté autour de 4,7 %. La hausse plus forte des rendements courts a contribué à aplatir la courbe des taux, signe que les investisseurs anticipaient une politique monétaire plus restrictive à court terme.
Les actions ont en revanche relativement bien résisté : le S&P 500 a perdu environ 0,25 %, le Nasdaq 0,52 % et le Russell 2000 1,2 %. La réaction suggère que le message de Warsh avait déjà été en partie intégré dans les valorisations.
Sur les devises, le dollar s’est renforcé, faisant reculer l’euro autour de 1,16 dollar. L’or, qui avait fortement progressé au cours du mois d’août, a également corrigé après le discours, pénalisé par la remontée des rendements et du billet vert.
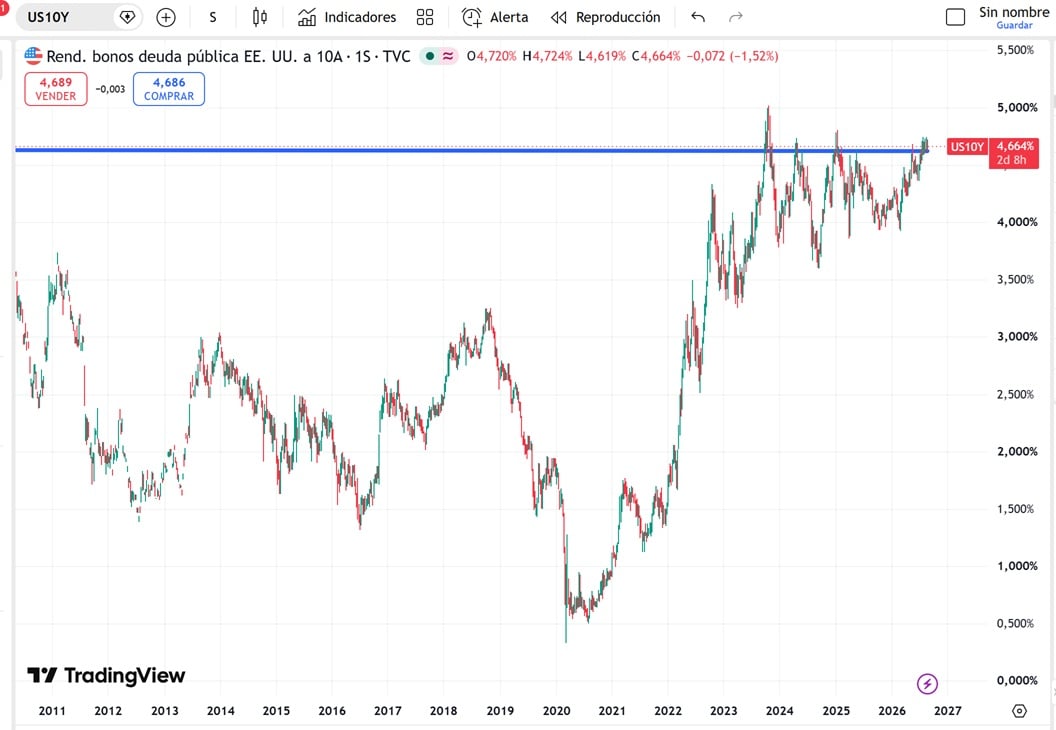
Les rendements obligataires américains sont revenus autour de 4,7 % après Jackson Hole, reflétant le durcissement des anticipations de taux.
La réaction immédiate est donc restée relativement contenue. L’enjeu principal concernait plutôt la suite : si la Fed maintenait durablement des taux élevés, le coût du financement des entreprises, des ménages et du Trésor américain resterait sous pression, tandis que les actifs aux valorisations les plus élevées pourraient devenir plus sensibles aux mouvements des rendements obligataires.
Après Jackson Hole : quelles sont les prochaines dates à surveiller ?
Jackson Hole a donné le ton, mais la première décision est désormais connue : le 16 septembre 2026, la Fed a relevé ses taux de 25 points de base, portant la fourchette des Fed Funds à 3,75 %-4,00 %. L’attention se tourne maintenant vers les données qui détermineront si ce resserrement se poursuivra.
| Date | Événement | Pourquoi le surveiller ? |
|---|---|---|
| 30 septembre | PCE d’août | Indicateur d’inflation privilégié par la Fed et première mesure importante après la hausse de septembre. |
| 2 octobre | Rapport sur l’emploi de septembre | Permettra de vérifier si le marché du travail reste proche du plein emploi. |
| 7 octobre | Minutes du FOMC de septembre | Elles préciseront les arguments ayant conduit à la hausse des taux et les éventuelles divergences au sein du comité. |
| 14 octobre | IPC de septembre | Nouveau test pour confirmer ou non la persistance des tensions inflationnistes. |
| 27-28 octobre | Réunion du FOMC | Prochaine décision sur les taux, sans nouvelles projections économiques. |
| 8-9 décembre | Réunion du FOMC + projections | Dernière réunion de l’année, avec un nouveau dot plot et les prévisions économiques de la Fed. |
Les prochaines semaines permettront donc surtout de répondre à une question : la hausse de septembre était-elle un ajustement ponctuel ou le début d’un nouveau cycle de resserrement ? Comme Warsh refuse de donner une trajectoire prédéfinie, l’évolution de l’inflation et de l’emploi devrait rester déterminante pour les prochaines décisions.
Quand aura lieu le prochain Jackson Hole ? L’édition 2027
À ce jour, la Réserve fédérale de Kansas City n’a pas encore annoncé les dates ni le thème de Jackson Hole 2027. L’édition devrait néanmoins se tenir, comme chaque année, à la fin du mois d’août. Si le calendrier habituel est conservé, les dates du 26 au 28 août 2027 sont plausibles, mais elles restent à confirmer.
L’édition 2027 aura par ailleurs une dimension particulière puisqu’elle marquera la 50e année du symposium, lancé en 1978. La Fed de Kansas City devrait communiquer les informations officielles au cours de 2027. L’édition 2026, qui constituait la 49e année du symposium, s’était tenue du 27 au 29 août.
Les discours de Jackson Hole qui ont marqué les marchés
Le symposium est né en 1978 à Kansas City, initialement autour de questions agricoles. Il s’est installé à Jackson Hole en 1982, notamment dans l’espoir d’attirer Paul Volcker, alors président de la Fed et amateur de pêche à la mouche. Depuis, il est devenu l’un des grands rendez-vous annuels des banques centrales.
Quelques éditions ont particulièrement marqué l’histoire récente :
- 2010 – Ben Bernanke : en pleine reprise post-crise financière, son discours ouvre la voie à de nouveaux achats d’actifs par la Fed. Le programme QE2, de 600 milliards de dollars, sera annoncé quelques mois plus tard.
- 2014 – Mario Draghi : le président de la BCE alerte sur la baisse des anticipations d’inflation en zone euro, quelques mois avant le lancement du programme massif d’achats d’actifs de la BCE.
- 2020 – Jerome Powell : la Fed présente son nouveau cadre monétaire, permettant de tolérer temporairement une inflation supérieure à 2 % après des périodes d’inflation trop faible.
- 2022 – Jerome Powell : dans un discours particulièrement court, il avertit que la lutte contre l’inflation entraînera des coûts pour les ménages et les entreprises. Le S&P 500 chute de plus de 3 % au cours de la séance.
Ces épisodes expliquent pourquoi Jackson Hole est autant surveillé : le symposium ne décide pas des taux, mais il a régulièrement servi à préparer les marchés à des changements importants de politique monétaire.
Que s’est-il passé à Jackson Hole en 2025 ?
L’édition 2025, organisée du 21 au 23 août, était la dernière de Jerome Powell en tant que président de la Fed et offre un contraste intéressant avec celle de 2026.
Powell y a présenté la révision du cadre de politique monétaire de la Fed. Le FOMC a notamment abandonné la stratégie d’objectif d’inflation moyenne flexible adoptée en 2020, qui permettait de compenser des périodes d’inflation inférieure à 2 % par une inflation temporairement supérieure à cet objectif. La Fed est revenue à une approche plus classique autour d’un objectif de 2 % à long terme.
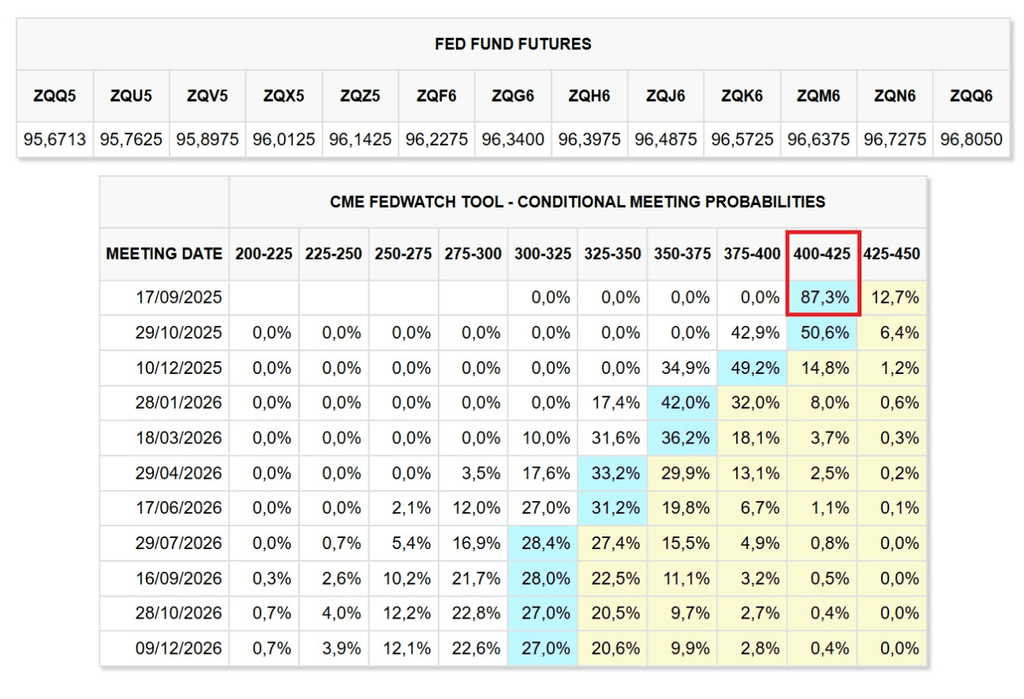
Surtout, Powell a estimé que l’évolution des risques pesant sur l’emploi et l’inflation pouvait justifier un assouplissement de la politique monétaire. Les marchés ont immédiatement renforcé leurs anticipations de baisse des taux en septembre : le S&P 500 a gagné environ 1,5 %, le Nasdaq près de 2 %, tandis que les rendements obligataires et le dollar reculaient.
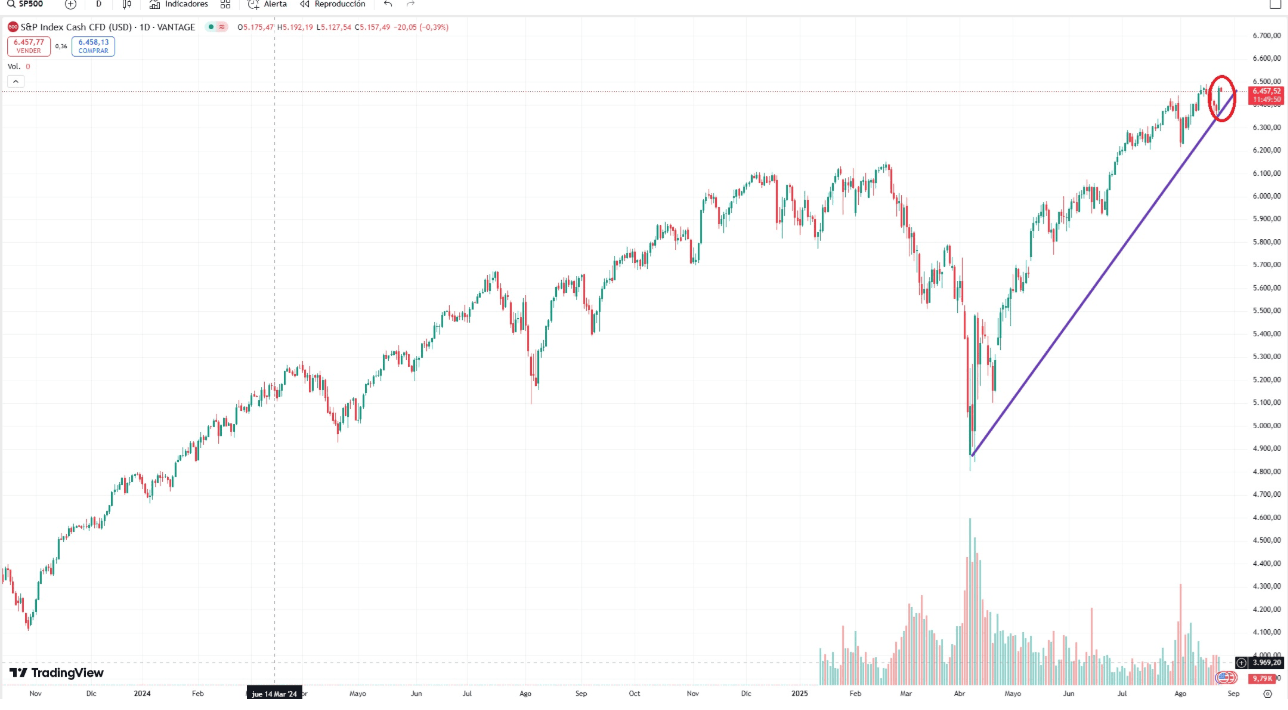
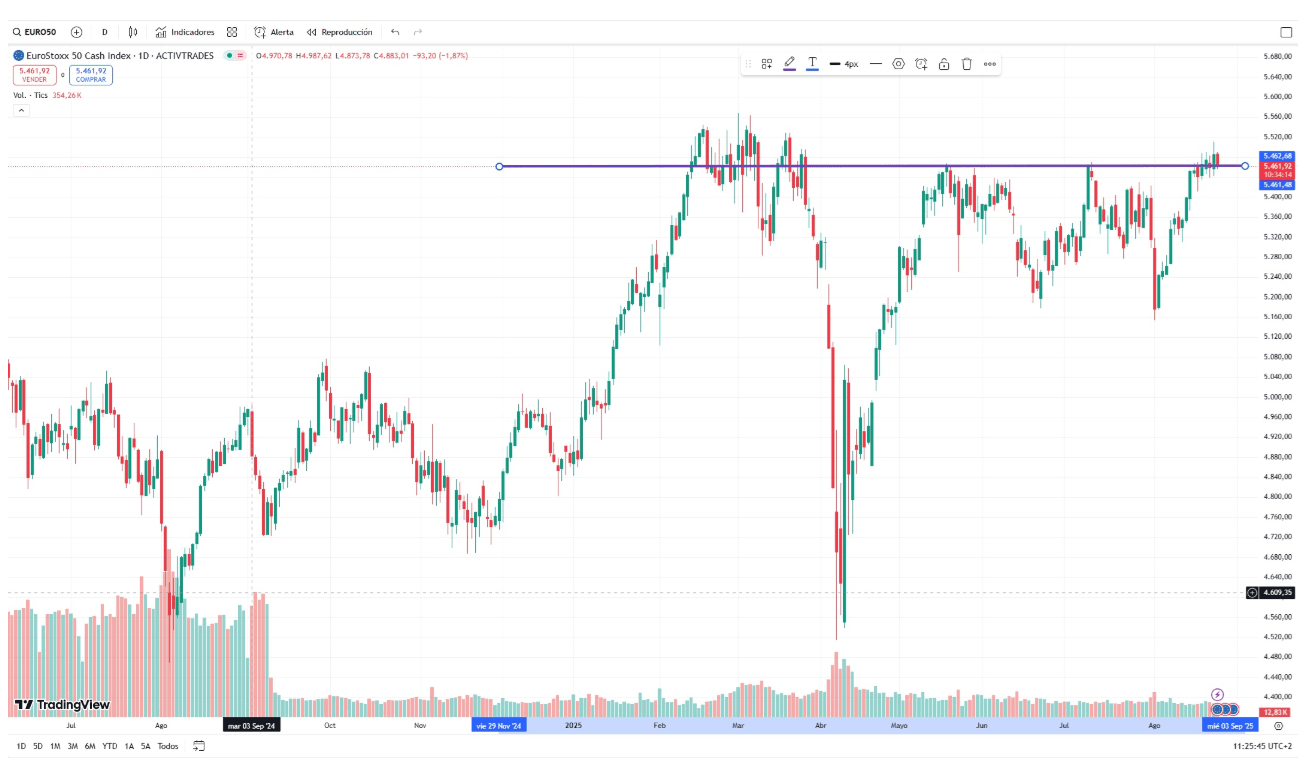
Le contraste avec 2026 est donc saisissant : en 2025, les investisseurs cherchaient à savoir quand la Fed commencerait à baisser ses taux ; un an plus tard, le débat portait sur la nécessité de les relever à nouveau. Et là où Powell utilisait encore sa communication pour orienter les anticipations, Warsh a justement défendu une Fed moins dépendante de la forward guidance.
Quel est l’impact de Jackson Hole sur votre portefeuille ?
Jackson Hole ne débouche pas directement sur une décision de taux, mais les messages de la Fed peuvent modifier les anticipations des investisseurs. Or, ces anticipations influencent rapidement les obligations, les actions, les devises ou encore l’or.
| Classe d’actifs | Impact potentiel d’un discours plus restrictif |
|---|---|
| Actions | Les valeurs de croissance et les entreprises fortement endettées peuvent être davantage pénalisées lorsque les taux anticipés augmentent. |
| Obligations | Les rendements réagissent aux nouvelles anticipations de taux et d’inflation. Les obligations à court terme sont particulièrement sensibles aux décisions attendues de la Fed. |
| Dollar | Des taux américains attendus plus élevés ont généralement tendance à soutenir le dollar face aux autres devises. |
| Or | Le métal précieux est notamment sensible aux taux réels et au dollar : leur hausse peut exercer une pression sur son cours. |
| Marchés émergents | Un dollar fort et des taux américains élevés peuvent rendre leur financement plus coûteux et peser sur les flux de capitaux. |
L’édition 2026 l’a bien illustré : après le discours de Warsh, les rendements obligataires à court terme ont augmenté tandis que les actions, l’or et plusieurs actifs sensibles aux taux ont reculé. Mais une réaction de quelques heures ne permet pas nécessairement d’anticiper l’évolution des semaines suivantes. Les données d’inflation, d’emploi et les décisions effectives du FOMC restent plus importantes pour déterminer la tendance à moyen terme.
Pour les investisseurs souhaitant accéder à des actions, ETF ou obligations américaines et européennes, plusieurs courtiers proposent ces instruments :
| Courtier | Caractéristiques |
|---|---|
| DEGIRO | Accès à de nombreuses places boursières ainsi qu’aux actions, ETF et obligations. Les obligations sont facturées 2 € de courtage + 1 € de frais de gestion par transaction. |
| Trade Republic | Actions, ETF et obligations, avec possibilité d’investir dans certaines obligations à partir de 1 €. Les transactions ponctuelles comportent généralement 1 € de frais de règlement externe. |
L’essentiel reste donc de distinguer le signal envoyé à Jackson Hole de la décision réellement prise par la Fed : le symposium peut modifier les anticipations, mais ce sont ensuite les données économiques et les réunions du FOMC qui déterminent la trajectoire effective des taux.
Vous souhaitez investir dès maintenant 👇
FAQS sur Jackson Hole
Avertissements :
Tout investissement en valeurs mobilières ou autres instruments financiers comporte un risque de perte en capital. Les prévisions et les performances passées ne préjugent pas des performances futures. Il est essentiel de réaliser votre propre analyse avant tout investissement. Le cas échéant, il est recommandé de consulter un conseiller financier indépendant et certifié. L’accès à un instrument financier donné est subordonné à une évaluation d’adéquation.
eToro est une plateforme multi-actifs qui propose à la fois l’investissement dans des actions et des crypto-actifs, ainsi que le trading de CFD.
52% des comptes d’investisseurs particuliers perdent de l’argent lorsqu’ils tradent des CFD avec ce fournisseur.
Vous devez vous demander si vous pouvez vous permettre de prendre le risque élevé de perdre votre argent.
Vous ne perdrez jamais plus que le montant investi dans chaque position.
Cette communication est destinée à des fins d’information et d’éducation uniquement et ne doit pas être considérée comme un conseil ou une recommandation en matière d’investissement.
Les performances passées ne préjugent pas des résultats futurs.
Le Copy Trading ne constitue pas un conseil en investissement.
Les investissements en cryptomonnaies sont risqués et peuvent ne pas convenir aux investisseurs particuliers ; vous pourriez perdre la totalité de votre investissement. Comprenez les risques ici : https://etoro.tw/3PI44nZ
Activtrades: 75% des comptes des investisseurs particuliers perdent de l’argent lorsqu’ils tradent des CFD avec ce fournisseur
XTB : Les CFD sont des instruments complexes et comportent un risque élévé de perte en capital en raison de l’effet de levier. 75% des comptes d’investisseurs particuliers perdent de l’argent en négociant des CFD avec ce fournisseur. Veuillez vous assurer que vous comprenez le fonctionnement des CFD et que vous pouvez vous permettre de prendre le risque élevé de perdre de l’argent.