
ETF à effet de levier Nasdaq : pourquoi vous pouvez perdre même si l’indice monte (LQQ, TQQQ)

Sommaire
Le 5 novembre 2026, le Nasdaq 100 a chuté de 6,36 % en une seule séance, sa pire journée depuis 2020. Ce jour-là, un ETF Nasdaq à levier x2 a perdu environ 12,7 %, et un produit x3 près de 19 %. Quelques jours plus tard, l’indice rebondissait fortement. Pourtant, après un tel aller-retour, l’investisseur à levier ne retrouve pas son capital de départ, même si l’indice, lui, est revenu à son niveau initial.
C’est tout le paradoxe des ETF à effet de levier : vous pouvez perdre de l’argent alors que l’indice progresse. Ce n’est pas une arnaque, le produit fait exactement ce qu’il annonce. Mais il est souvent acheté par des épargnants qui n’en comprennent pas le fonctionnement. Voici, chiffres à l’appui, pourquoi.
À retenir : un ETF à levier multiplie la variation quotidienne d’un indice, pas sa performance sur plusieurs mois. Dans un marché volatil, le rééquilibrage quotidien érode la performance (« volatility drag »). Ces produits sont conçus pour le très court terme.
Qu'est-ce qu'un ETF à effet de levier ?
Un ETF à effet de levier est conçu pour multiplier le mouvement quotidien d’un indice ou d’un actif, à la hausse comme à la baisse. Un ETF x2 sur le Nasdaq 100 vise ainsi à faire +2 % quand l’indice gagne 1 % sur la journée, et -2 % quand il en perd 1 %.
Pour maintenir ce multiplicateur constant, le fonds réajuste son exposition chaque soir. C’est ce mécanisme, le rééquilibrage quotidien, qui explique l’écart entre la performance de l’ETF et « deux fois » ou « trois fois » celle de l’indice sur la durée.
Les principaux ETF Nasdaq à levier
| ETF | Ticker | Levier | Frais | Accessible depuis la France |
|---|---|---|---|---|
| Amundi Nasdaq-100 Daily (2x) Leveraged UCITS ETF | LQQ | x2 quotidien | 0,60 % | Oui, y compris en PEA |
| ProShares UltraPro QQQ | TQQQ | x3 quotidien | 0,8 % à 1 % environ | Non pour les particuliers (ETF américain non UCITS) |
L’éligibilité de LQQ au PEA explique en partie sa popularité auprès des épargnants français. Elle ne change rien au mécanisme décrit ci-dessous. Pour un ETF Nasdaq sans levier, consultez notre comparatif des meilleurs ETF Nasdaq éligibles au PEA.
Le piège mathématique : pourquoi x3 ne signifie pas x3
Prenons un capital de 100 € et deux jours de marché : l’indice monte de 10 %, puis baisse de 10 %.
| Jour 1 (+10 % / +30 %) | Jour 2 (-10 % / -30 %) | Résultat | |
|---|---|---|---|
| ETF classique | 110 € | 99 € | -1 % |
| ETF à levier x3 | 130 € | 91 € | -9 % |
L’indice a perdu 1 %. L’ETF x3 en a perdu 9 % : la perte n’a pas été multipliée par trois, mais par neuf. Et cela en deux jours seulement.
L'ennemi invisible : le « volatility drag »
Le volatility drag (ou « traînée de volatilité ») désigne l’effet par lequel plus un actif est volatil, plus son rendement composé est faible, même si la moyenne de ses variations est nulle ou positive. Les ETF à levier amplifient cet effet.
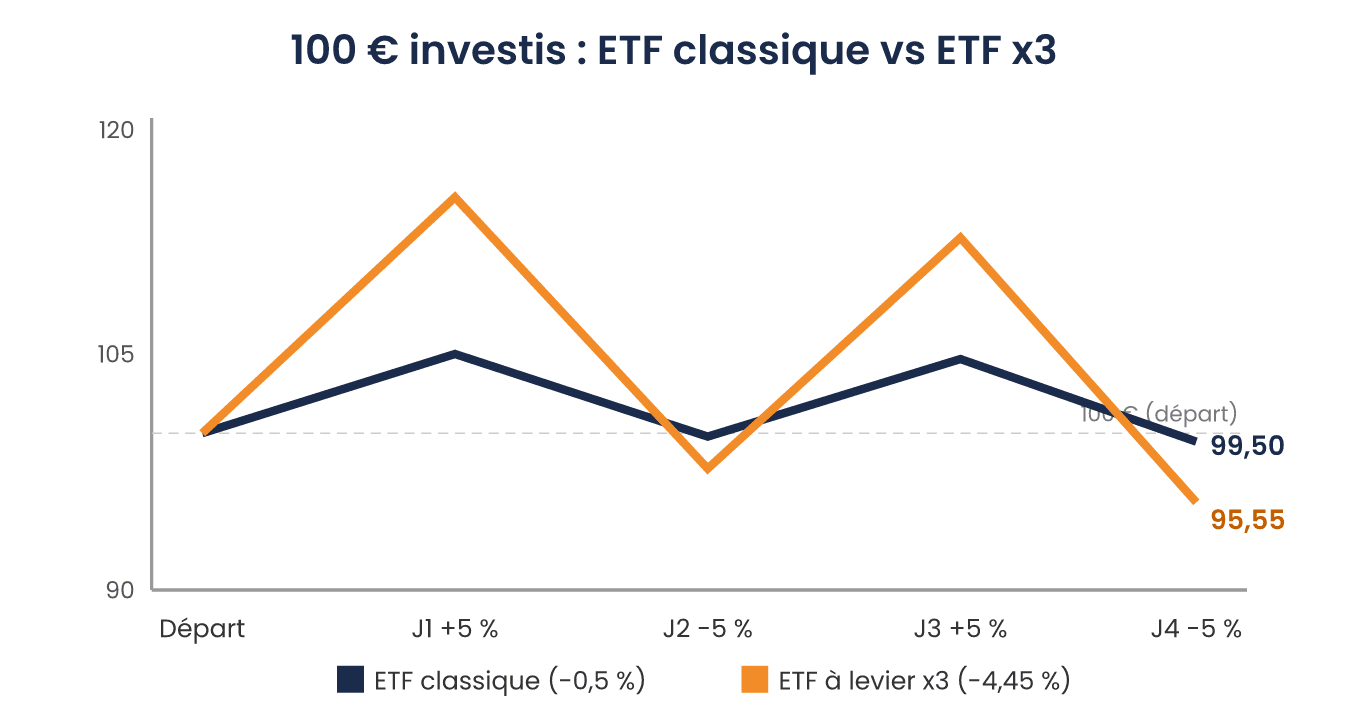
Imaginons un indice qui alterne +5 % et -5 % pendant quatre jours :
- ETF classique : 100 → 105 → 99,75 → 104,74 → 99,50, soit -0,5 % ;
- ETF x3 : 100 → 115 → 97,75 → 112,41 → 95,55, soit -4,45 %.
L’indice a fini presque là où il avait commencé. L’ETF à levier a perdu près de 5 %. Chaque séance où le marché oscille sans tendance nette coûte de l’argent au porteur, et les marchés oscillent en permanence.
Cas réel n°1 : le Nasdaq en novembre 2026
Début novembre 2026, les doutes sur le rythme des investissements dans les centres de données d’intelligence artificielle ont provoqué une violente correction. Le 5 novembre, le Nasdaq 100 a reculé de 6,36 % à 26 629,81 points, Nvidia perdant plus de 9 %. Les jours suivants, le rebond a été vif : le Nasdaq Composite a gagné 2,74 % le 9 novembre.
Pour un ETF à levier, ces mouvements sont d’une autre ampleur :
- un ETF x2 comme LQQ a perdu environ 12,7 % le 5 novembre ;
- pour effacer une baisse de 12,7 %, il lui faut ensuite remonter de 14,5 %, soit une hausse d’environ 7,3 % de l’indice sur une seule journée, alors que l’indice, lui, n’a besoin que de 6,8 % pour effacer sa propre baisse.
Et le contexte reste agité : l’inflation américaine a de nouveau surpris à la hausse le 10 novembre, et un gouverneur de la Fed, Christopher Waller, s’est dit favorable à une hausse des taux en décembre. Un environnement de forte volatilité est précisément celui où les ETF à levier se dégradent le plus vite.
Cas réel n°2 : QQQ contre TQQQ entre 2022 et 2024
Sur l’ensemble de la période 2022-2024, QQQ (l’ETF répliquant le Nasdaq 100 sans levier) affiche une performance d’environ +9 % par an. Son « jumeau » à levier x3, TQQQ, termine la période légèrement en perte.
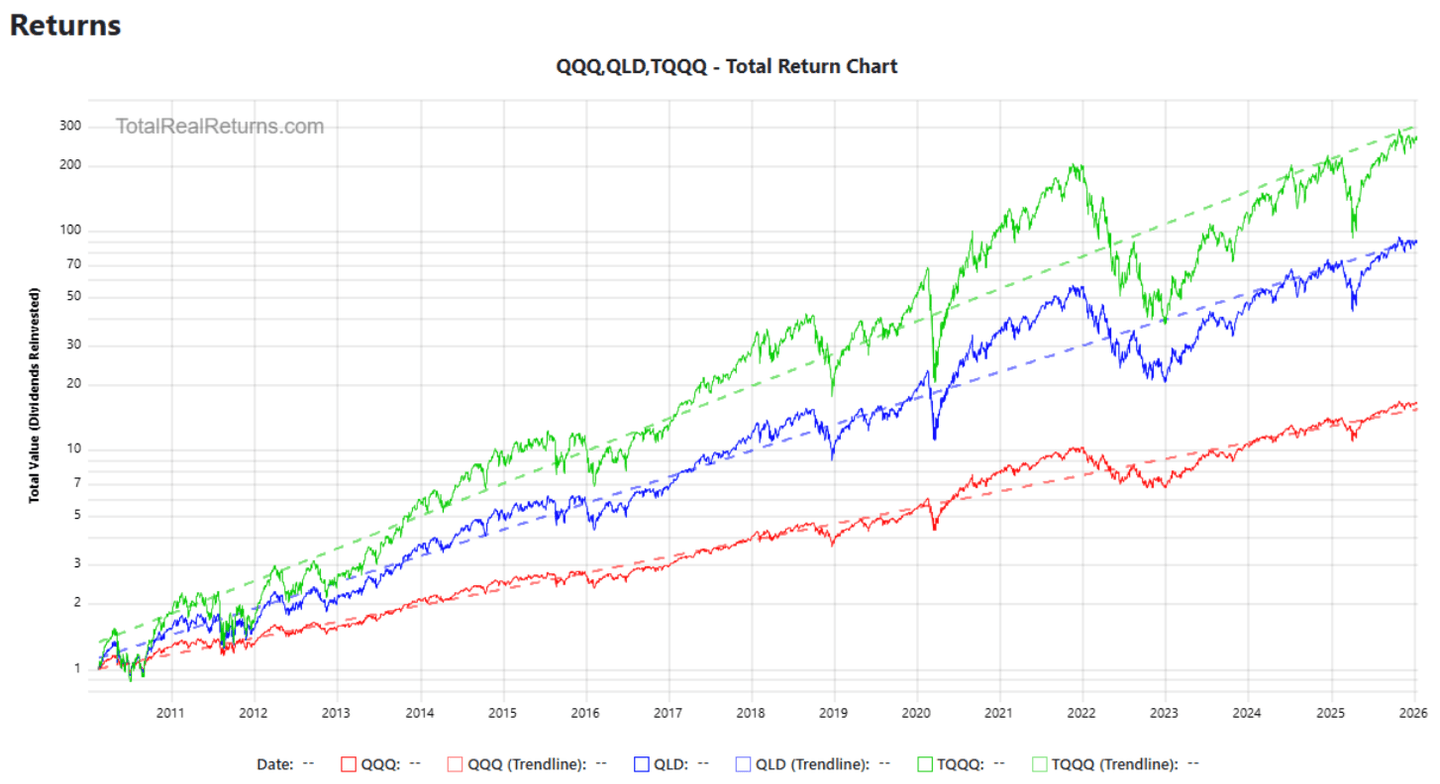
L’explication tient en deux années :
- 2022 : QQQ recule d’environ 33 % ; TQQQ s’effondre d’environ 79 %. Pour revenir à son point de départ, QQQ doit remonter de 49 %, TQQQ de près de 376 %.
- 2023-2024 : le Nasdaq rebondit fortement (environ +55 % en 2023). QQQ efface ses pertes et va au-delà. TQQQ progresse beaucoup aussi, mais reste en dessous de son niveau de début 2022.
L'indice a récupéré. L'ETF à levier, non.
Cas réel n°3 : le krach du Covid en 2020
| SPY (S&P 500) | SPXL (S&P 500 x3) | |
|---|---|---|
| Plus haut avant la crise (19/02/2020) | 339,08 $ | 76,33 $ |
| Plus bas (23/03/2020) | 218,26 $ | 16,51 $ |
| Baisse | -35,6 % | -78,4 % |
| Hausse nécessaire pour revenir au point de départ | +55 % | +362 % |
| Retour au plus haut | Août 2020 (5 mois) | Fin 2020 (environ 9 mois) |
La baisse de SPXL n’a pas été « trois fois » celle du S&P 500, puisqu’un ETF ne peut pas perdre plus de 100 %. Mais il a fallu presque deux fois plus de temps pour récupérer, et cela alors que le marché a connu l’un des rebonds les plus rapides de son histoire grâce aux mesures massives de la Fed.
Et les ETF à levier européens ?
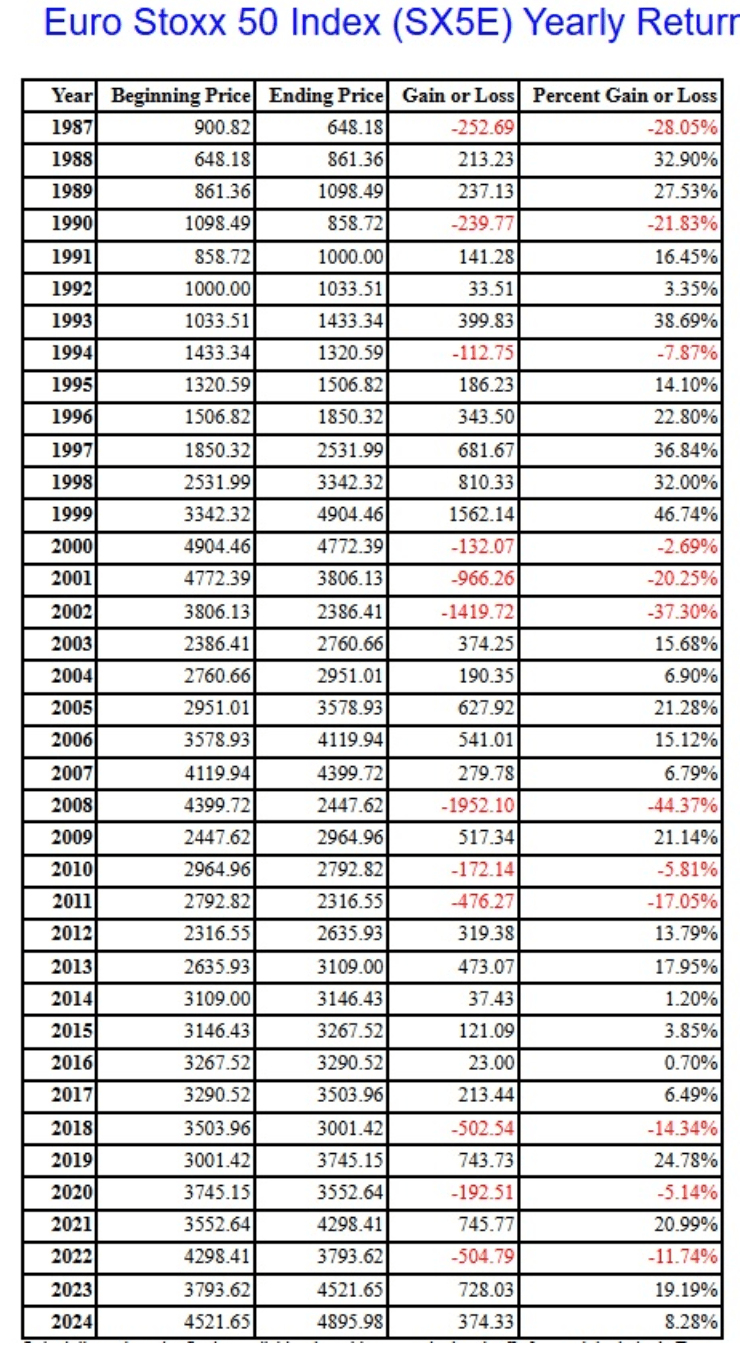
Le phénomène ne dépend pas de la place de cotation. Les ETF à levier x2 européens sur le CAC 40, le DAX ou l’Euro Stoxx 50 suivent la même logique. En 2020, l’Euro Stoxx 50 a terminé l’année sur un repli modéré d’environ 5 % malgré le krach et le rebond, tandis que les ETF x2 sur l’indice ont perdu de l’ordre de 15 % à 20 %.
Pourquoi ces produits sont-ils dangereux pour les particuliers ?
Les ETF à levier sont légaux, réglementés et accessibles en un clic. Ils ressemblent à des ETF classiques avec un « 2x » ou un « 3x » dans le nom. Mais leur utilisation suppose de maîtriser :
- le rééquilibrage quotidien et ses conséquences ;
- une gestion stricte du risque, avec ordres stop et limites ;
- un horizon court, de quelques heures à quelques jours ;
- une taille de position limitée, généralement une petite fraction du portefeuille.
Il y a aussi un effet psychologique : des gains de 6 % ou des pertes de 9 % en une journée favorisent les décisions émotionnelles, comme acheter après une forte hausse ou vendre au plus bas. Les frais sont enfin plus élevés que ceux d’un ETF classique, et le rééquilibrage génère des coûts internes invisibles pour l’investisseur.
« Si vous êtes intelligent, vous n’avez pas besoin d’effet de levier. Si vous êtes idiot, vous ne devriez pas en utiliser. »
Formule souvent attribuée à Warren Buffett, Berkshire Hathaway
Alors, à quoi servent les ETF à levier ?
Ils ont une utilisation légitime : le trading de très court terme. Un trader qui anticipe une hausse du Nasdaq dans les heures suivant la publication d’un chiffre d’inflation peut acheter un ETF x2 et le revendre le jour même. Les émetteurs le précisent d’ailleurs dans leur documentation : ces produits sont conçus pour reproduire un multiple de la performance quotidienne et ne sont pas adaptés à une détention prolongée sans suivi.
Si vous souhaitez vraiment prendre une position à levier de court terme sur le Nasdaq, IG propose des CFD sur l’indice avec des ordres stop garantis : vous fixez à l’avance la perte maximale, ce que ne permet pas la simple détention d’un ETF à levier en cas d’écart d’ouverture. Les CFD restent des produits complexes à haut risque.
Les alternatives pour viser un meilleur rendement sans levier
1. Un ETF Nasdaq ou monde classique, en versements réguliers
Un ETF Nasdaq 100 sans levier capte la croissance des valeurs technologiques sans le volatility drag. Combiné à des versements programmés, il lisse le prix d’entrée lors de séances comme celle du 5 novembre. Pour mesurer l’effet du temps, voyez ce que donne un investissement mensuel en ETF sur 10, 20 ou 30 ans.
2. Les ETF factoriels
Certains ETF investissent selon des facteurs historiquement étudiés : momentum, value ou qualité. Ils ne garantissent pas de surperformance, mais n’ajoutent pas de levier.
3. Augmenter son effort d'épargne
Investir 500 € par mois au lieu de 300 € dans un ETF MSCI World augmente de 67 % le capital investi, sans risque supplémentaire par euro placé. C’est le levier le plus simple et le plus sûr.
Pour construire un portefeuille d’ETF classiques à long terme, Admirals donne accès à un large choix d’actions et d’ETF, avec la possibilité d’investir des fractions de titres : pratique pour des versements réguliers de petits montants.
Conclusion : le levier est un accélérateur, pas un multiplicateur
L’effet de levier accélère votre trajectoire : dans la bonne direction, vous arrivez plus vite ; dans la mauvaise, la chute est plus rapide. Et dans des marchés volatils, comme l’a rappelé la séance du 5 novembre 2026, la direction change sans cesse.
Les ETF à levier ne sont pas une arnaque. Ce sont des outils légitimes pour des professionnels qui opèrent sur des horizons très courts. Pour un investisseur de long terme, ils exposent à une érosion mathématique de la performance. Bien investir, ce n’est pas gagner le plus vite possible, c’est durer le plus longtemps possible.
Questions fréquentes sur les ETF à effet de levier
Avertissements :
74% des comptes de détail perdent de l’argent dans les négociations CFD avec ce courtier. Veuillez vérifier vos connaissances sur le fonctionnement des CFD et votre disposition à utiliser les CFD compte tenu du risque élevé de perte.