
Action 2CRSi : après +140 % en 2026, peut-elle poursuivre son envolée ?

Sommaire
Peu connue du grand public il y a encore quelques années, 2CRSi s’est imposée comme l’une des valeurs technologiques françaises les plus spectaculaires de 2026.
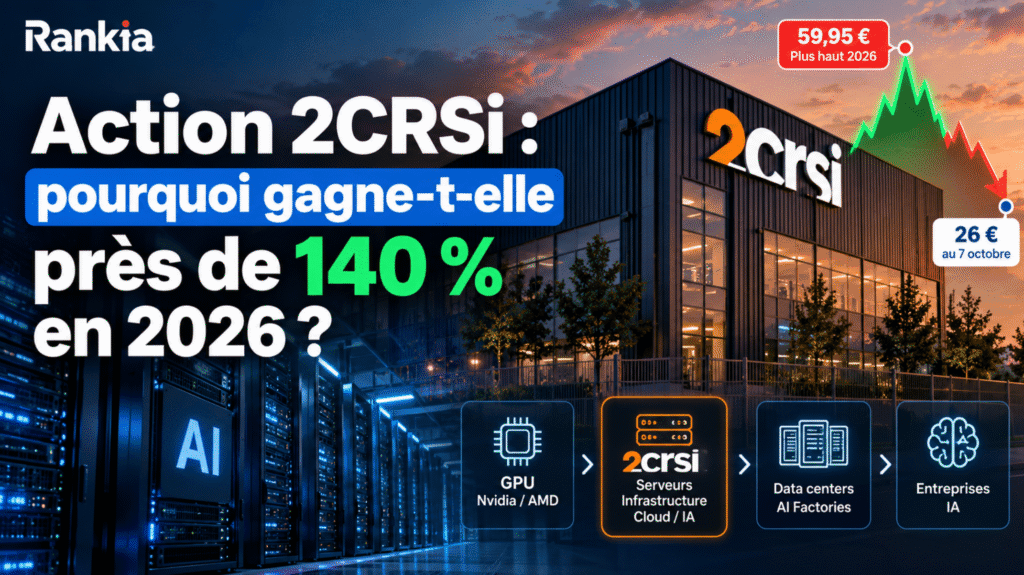
Au 7 octobre, l’action affiche encore environ +137 % depuis le début de l’année. Mais cette performance cache une trajectoire beaucoup plus mouvementée : après avoir atteint un sommet à 59,95 €, le titre évolue désormais autour de 26 €, soit une baisse de plus de 55 % par rapport à son plus haut annuel.
Ce parcours reflète parfaitement le débat qui entoure aujourd’hui 2CRSi. D’un côté, l’entreprise bénéficie de l’explosion des besoins en infrastructures dédiées à l’intelligence artificielle et affiche une croissance spectaculaire. De l’autre, les attentes du marché sont devenues particulièrement élevées.
La question n’est donc plus seulement de savoir pourquoi l’action 2CRSi a autant progressé, mais surtout si ses résultats futurs peuvent justifier les ambitions désormais associées au titre.
Action 2CRSi : ce qu’il faut retenir en 2026
| Indicateur | Donnée |
|---|---|
| Plus haut annuel | 59,95 € |
| Chiffre d’affaires 2025/26 | 416,2 M€ |
| Croissance du chiffre d’affaires | +88 % |
| Objectif de CA 2026/27 | 1 Md€ |
| Trésorerie en fin d’exercice | 14,4 M€ |
| Marché | Euronext Growth Paris |
| Mnémonique | AL2SI |
| Prochains résultats annuels | 29 octobre 2026 |
2CRSi a réalisé 416,2 millions d’euros de chiffre d’affaires sur l’exercice 2025/26, contre 220,7 millions un an auparavant, soit une progression de plus de 88 %. L’entreprise vise désormais 1 milliard d’euros de chiffre d’affaires sur 2026/27.
Pour investir principalement dans des actions françaises et européennes au sein d’un PEA, Fortuneo peut être pertinent pour les investisseurs qui privilégient une enveloppe fiscale française et une approche de long terme. Avant tout ordre sur une small cap comme 2CRSi, il reste important de vérifier sa disponibilité dans l’offre du courtier ainsi que les conditions de négociation applicables.
Pourquoi l’action 2CRSi a-t-elle explosé en Bourse en 2026 ?
L'envolée de 2CRSi ne repose pas sur un seul événement. Plusieurs éléments se sont accumulés depuis 2025 et ont progressivement changé la perception de l'entreprise auprès des investisseurs.
Un chiffre d’affaires en hausse de 88 %
Le premier facteur est évidemment la croissance.
2CRSi est passée de : 220,7 M€ de chiffre d’affaires en 2024/25
à : 416,2 M€ en 2025/26.
Soit pratiquement un doublement de l’activité en douze mois.
Cette performance est d’autant plus remarquable que l’objectif initial de l’entreprise était fixé à 300 millions d’euros. Il avait ensuite été relevé au-dessus de 400 millions avant d’être finalement dépassé.
Pour le marché, cela a renforcé l’idée que 2CRSi pouvait être l’un des bénéficiaires européens de la vague d’investissements dans les infrastructures informatiques nécessaires à l’IA.
2CRSi s’est repositionné sur les infrastructures d’intelligence artificielle
Il faut toutefois bien comprendre ce que fait l'entreprise.
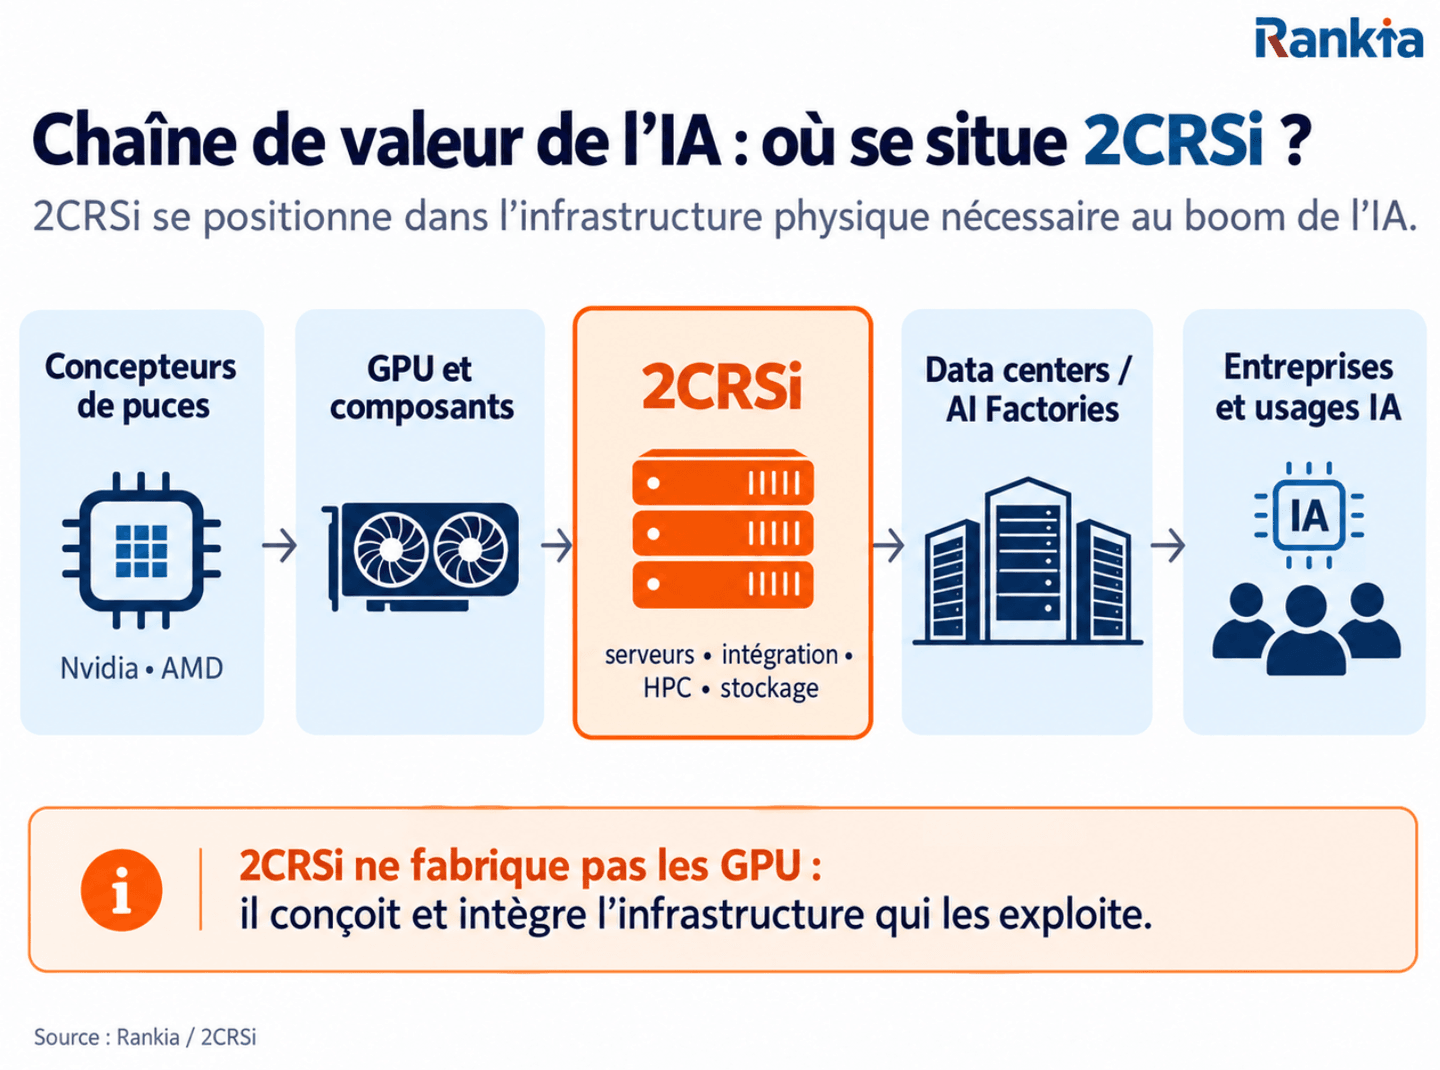
2CRSi n’est pas l’équivalent français de Nvidia et ne fabrique pas directement les GPU qui équipent les modèles d’intelligence artificielle.
Son rôle se situe davantage dans l’intégration et l’infrastructure informatique.
Le groupe conçoit notamment :
- des serveurs haute performance ;
- des infrastructures de calcul intensif ;
- des solutions adaptées aux charges de travail liées à l’IA ;
- des systèmes de stockage ;
- des infrastructures cloud et data centers.
Autrement dit, lorsque la demande pour les GPU et la puissance de calcul augmente, il faut également davantage de serveurs, de stockage, de refroidissement et de capacité électrique pour exploiter ces composants.
C’est précisément sur cette deuxième partie de la chaîne de valeur que 2CRSi cherche à se positionner.
Pour un investisseur qui ne souhaite pas concentrer son exposition à l’IA sur une seule small cap française, DEGIRO peut davantage convenir à une stratégie de diversification via plusieurs valeurs technologiques cotées sur différents marchés européens et internationaux. L'intérêt est alors de construire une exposition plus large plutôt que de faire dépendre le portefeuille d'un seul titre.
Des contrats qui ont changé de dimension
L’autre élément déterminant est la taille croissante des contrats annoncés par 2CRSi.
Parmi les opérations les plus commentées figure notamment une commande portant sur 194 serveurs Godì Blackwell Ultra destinée à un client allemand.
Cette opération a contribué à montrer que le groupe pouvait désormais décrocher des commandes d'une taille beaucoup plus importante que par le passé.
Elle a toutefois également été au centre des interrogations formulées quelques semaines plus tard par Grizzly Research, un épisode sur lequel nous reviendrons plus loin.
AETHER, un nouveau moteur potentiel
L'autre projet stratégique à suivre est AETHER. 2CRSi participe au consortium qui développe notamment une infrastructure dédiée à l’IA dans la région de Strasbourg.
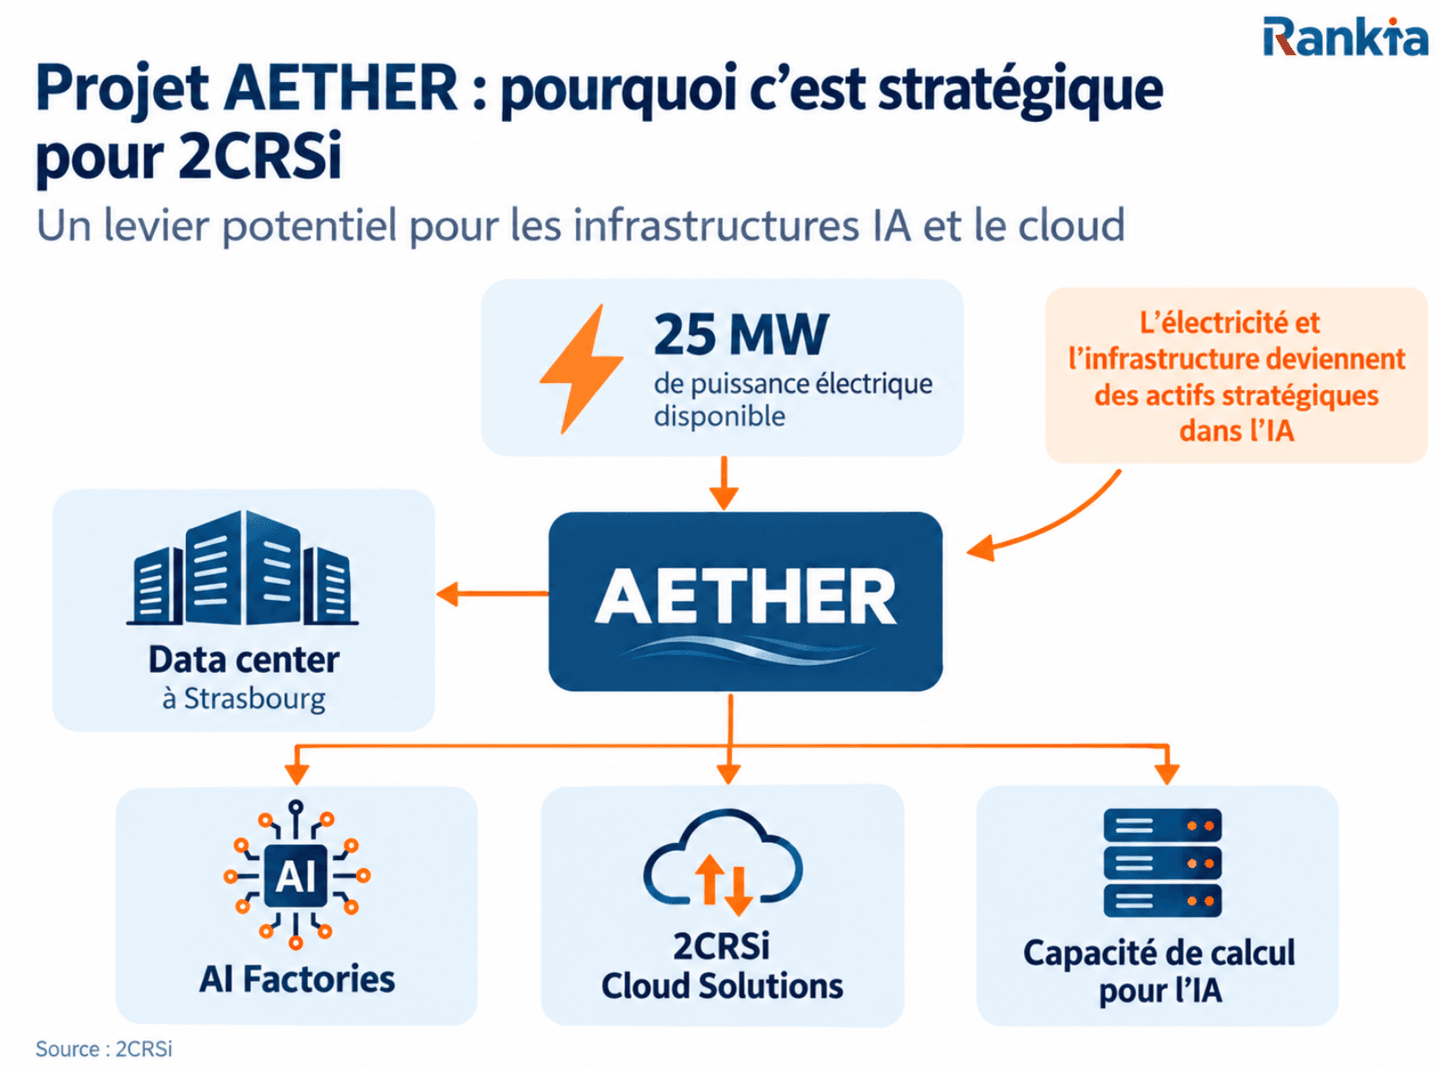
L’un des sites concernés dispose actuellement de 25 MW de puissance électrique disponible, avec l’objectif d’y déployer des capacités de calcul et des « AI Factories ». L’installation doit également accueillir certaines activités de 2CRSi Cloud Solutions.
C’est important car la bataille autour de l’intelligence artificielle ne concerne plus uniquement les GPU. La disponibilité de l’électricité, des data centers et des infrastructures capables d’accueillir des milliers de processeurs devient elle-même stratégique.
Que fait exactement 2CRSi ?
Le modèle de 2CRSi se situe entre les fabricants de composants et les utilisateurs finaux de puissance informatique.
On peut simplifier la chaîne ainsi : Nvidia / AMD → GPU et processeurs → 2CRSi et intégrateurs → serveurs et infrastructures → data centers / cloud / clients IA
- Serveurs haute performance: Historiquement, 2CRSi conçoit des serveurs destinés aux applications exigeant une puissance de calcul importante.
- Intelligence artificielle: L’essor de l’IA nécessite des architectures capables d’intégrer de nombreux GPU tout en répondant à des contraintes de consommation électrique et de refroidissement. C’est devenu l’un des principaux axes de développement du groupe.
- HPC et calcul scientifique : Les infrastructures de 2CRSi peuvent également être utilisées pour le High Performance Computing, ou calcul haute performance, employé notamment dans la recherche scientifique, l’industrie ou certaines simulations.
- Stockage de données : L’explosion des volumes de données nécessaires aux modèles d’IA entraîne parallèlement une augmentation des besoins de stockage.
- Cloud et AI Factories: Avec 2CRSi Cloud Solutions et AETHER, le groupe cherche à aller au-delà de la vente de serveurs pour participer directement au développement de capacités de calcul.
Pour suivre une valeur aussi volatile tout en conservant des outils d’analyse de marché, XTB peut être intéressant pour les investisseurs qui apprécient une plateforme davantage orientée suivi des marchés et graphiques. Son PEA donne accès à plus de 1 200 instruments éligibles selon le courtier ; il faut néanmoins vérifier directement si AL2SI est disponible dans l'univers proposé avant d'envisager un ordre.
2CRSi peut-il vraiment atteindre 1 milliard d’euros de chiffre d’affaires ?
C’est probablement la question fondamentale pour l’action aujourd’hui.
2CRSi vient de réaliser : 416,2 M€ de CA
et vise désormais : 1 milliard d’euros en 2026/27.
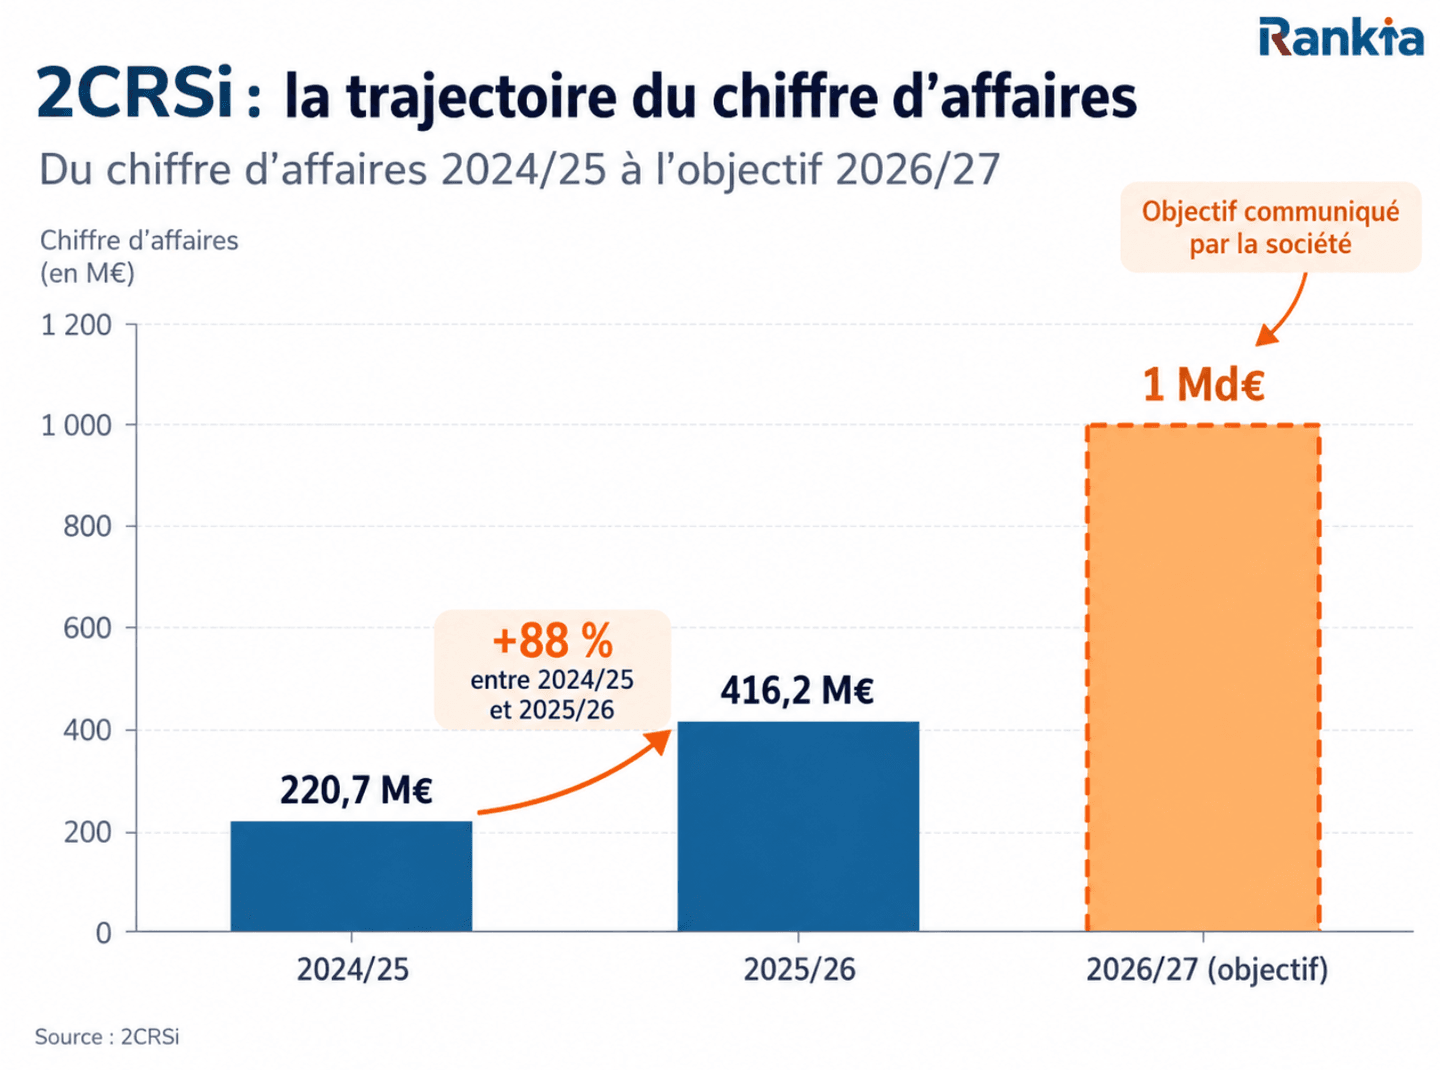
Atteindre cet objectif représenterait une nouvelle croissance proche de 140 % en seulement un exercice. L’ambition est donc considérable.
Mais le groupe estime que plusieurs moteurs pourraient soutenir cette progression : les nouvelles commandes liées à l’IA, le développement d’AETHER, l’activité cloud, l’expansion internationale et la commercialisation de solutions à plus forte valeur ajoutée.
Pourquoi cet objectif est-il particulièrement exigeant ?
Parce que maintenir une croissance exceptionnelle devient mécaniquement plus compliqué à mesure que l'entreprise grossit.
Passer de 100 à 200 millions d’euros de chiffre d’affaires implique de générer 100 millions supplémentaires.
Passer de 416 millions à 1 milliard signifie ajouter près de 584 millions d’euros d’activité en douze mois.
Il faudra donc observer non seulement les commandes annoncées, mais surtout leur transformation effective en chiffre d’affaires.
Pour quelqu’un qui souhaite associer une position spéculative sur une small cap comme 2CRSi à un portefeuille plus classique, Trade Republic peut être davantage envisagé pour la partie investissement régulier et diversifiée du portefeuille. Cela permet notamment d’éviter que toute l’exposition actions repose sur quelques valeurs technologiques très volatiles.
Pourquoi les marges deviennent-elles aussi importantes que le chiffre d’affaires ?
Une entreprise peut doubler son chiffre d’affaires sans doubler ses bénéfices. C’est particulièrement important dans un secteur où une part significative du prix facturé au client correspond à des composants coûteux, notamment les GPU.
Pour 2CRSi, le prochain enjeu ne sera donc pas uniquement de continuer à vendre davantage. Il faudra également démontrer que cette croissance se transforme en :
- EBITDA ;
- amélioration des marges ;
- résultat net ;
- cash-flow.
L’entreprise elle-même présente l’amélioration des marges et le développement de services à plus forte valeur ajoutée comme des priorités pour la suite.
C’est probablement l’un des éléments les plus importants à surveiller lors des prochaines publications financières.
Quelle est la situation financière de 2CRSi ?
Une trésorerie nettement renforcée
L’évolution de la trésorerie constitue l’un des signaux positifs de l’exercice écoulé.
À la clôture 2025/26, 2CRSi indiquait disposer de 14,4 millions d’euros de trésorerie, contre -0,2 million un an auparavant. Il s'agit de son niveau de trésorerie de fin d'exercice le plus élevé depuis son introduction en Bourse.
Cette amélioration offre davantage de marge de manœuvre pour accompagner le développement de l’activité. Elle ne suffit cependant pas, à elle seule, à répondre à la question du financement futur.
La croissance pourra-t-elle être financée sans augmentation de capital ?
Une croissance aussi rapide implique d’importants besoins : composants, stocks, infrastructures, recrutements ou investissements.
La société a précédemment indiqué vouloir poursuivre son développement organique sans nouvel appel au marché. Cela reste toutefois un objectif communiqué par l’entreprise, et non une garantie.
L'évolution du besoin en fonds de roulement et du cash-flow sera donc particulièrement importante si le chiffre d'affaires continue d'accélérer.
Pourquoi l’action 2CRSi a-t-elle autant corrigé depuis son sommet ?
C’est l’autre face de l’histoire 2CRSi. Parler uniquement des +137 % depuis janvier donnerait une vision très incomplète du comportement du titre. L’action a atteint 59,95 € en 2026 avant de revenir autour de 26 € au 7 octobre.
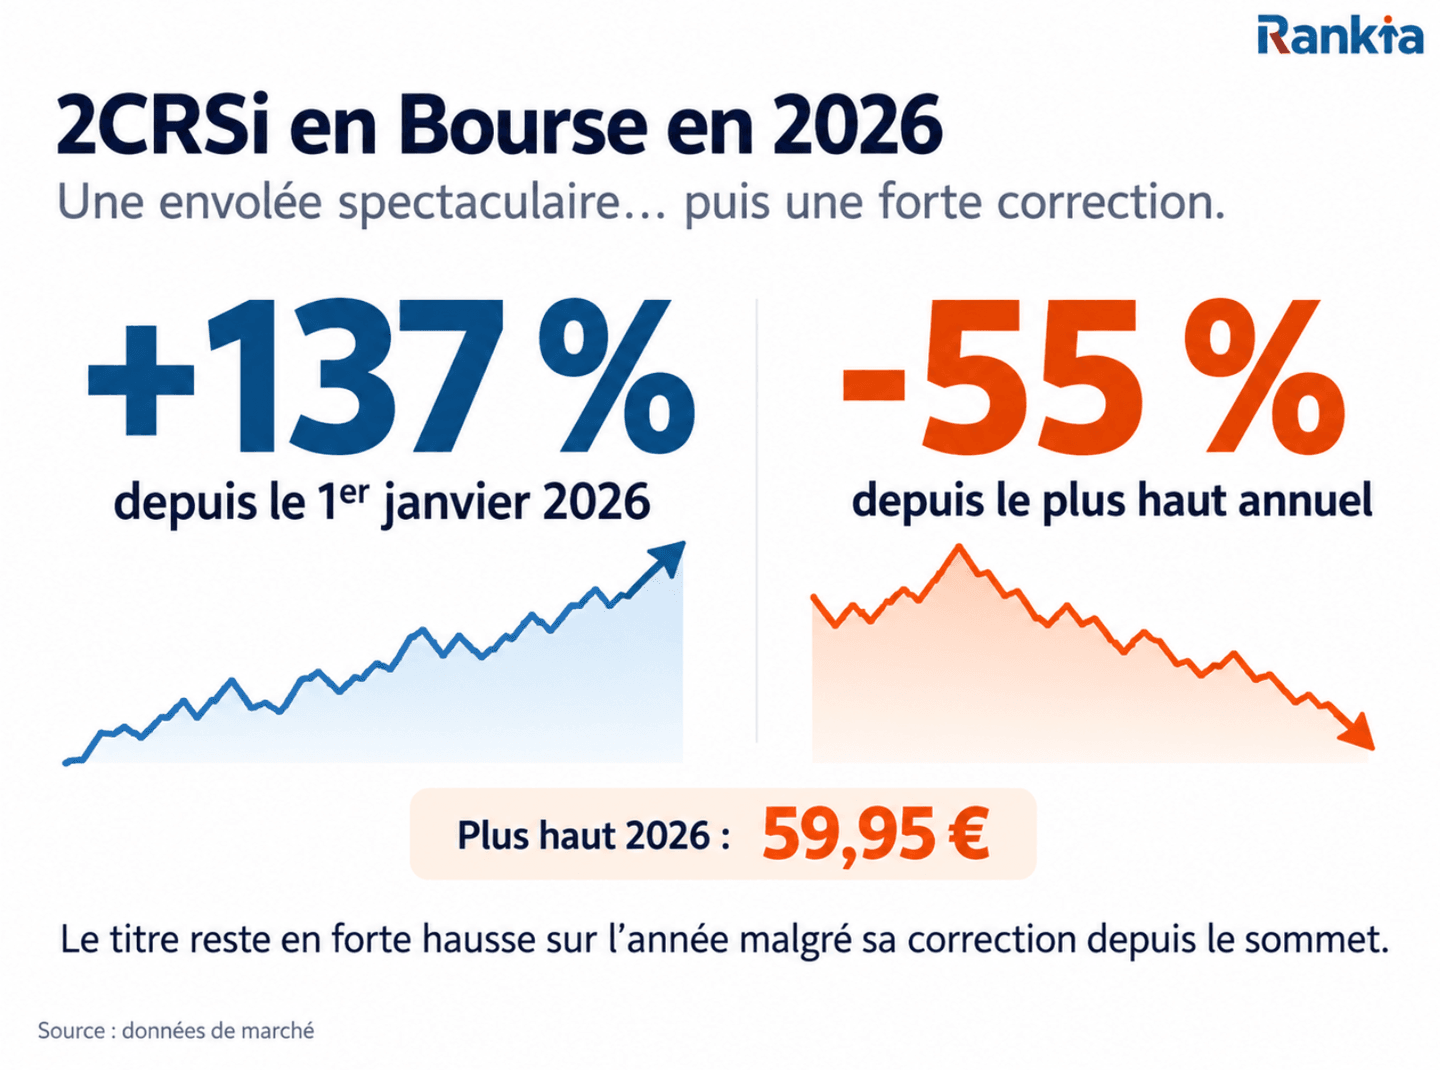
Elle affiche donc simultanément : environ +137 % depuis le début de l’année
mais aussi : plus de -55 % depuis son plus haut annuel.
Plusieurs facteurs peuvent expliquer cette correction.
Des prises de bénéfices
Après une hausse extrêmement rapide, certains investisseurs ont naturellement pu chercher à sécuriser leurs gains.
Une valorisation devenue exigeante
Plus un cours progresse rapidement, plus les résultats futurs doivent être importants pour justifier cette nouvelle valorisation.
Les interrogations autour de certains contrats
La publication d’un rapport critique de Grizzly Research a également introduit des doutes sur certaines opérations du groupe.
Une small cap reste naturellement volatile
Enfin, 2CRSi demeure une entreprise beaucoup plus petite que les géants technologiques auxquels elle est parfois comparée.
La liquidité est généralement moindre et quelques ordres importants peuvent donc provoquer des variations particulièrement brutales.
C’est justement dans ce type de dossier que la manière de passer un ordre compte. Pour une small cap volatile, un acteur donnant accès aux marchés actions comme DEGIRO peut être pertinent, mais mieux vaut privilégier des ordres à cours limité plutôt qu'un ordre exécuté sans limite de prix, surtout lorsque le carnet d'ordres est peu fourni.
Que s’est-il passé entre Grizzly Research et 2CRSi ?
En juin 2026, Grizzly Research a publié un rapport critique concernant 2CRSi, remettant notamment en question certaines opérations annoncées par l’entreprise.
L’épisode a nourri les interrogations du marché à un moment où la valorisation de l’action avait déjà fortement progressé.
2CRSi a contesté les accusations et son conseil d’administration a ensuite mandaté un expert indépendant afin d’examiner différents éléments.
Que sait-on désormais de la commande allemande ?
Le 15 septembre, 2CRSi a publié les premières conclusions de cette investigation.
Selon la société, l’expert indépendant a notamment confirmé :
- l’existence de la commande de 194 serveurs passée par le client allemand le 7 mai 2026 ;
- l’achat correspondant auprès du fournisseur ;
- l'existence de documents et flux liés à l'opération étudiée.
Il s’agit d’un élément important pour répondre à certaines interrogations formulées dans le rapport.
Cela ne signifie cependant pas que tous les sujets entourant le dossier sont définitivement clos.
Un rapport définitif de l’investigation était annoncé pour octobre 2026.
Sa publication constitue donc l’un des événements à suivre autour de l’action.
Quelle valorisation pour l’action 2CRSi après sa hausse ?
La valorisation de 2CRSi est particulièrement intéressante parce qu'elle montre l'ampleur des attentes du marché.
Au 7 octobre, les estimations FactSet relayées par Boursorama font ressortir environ :
- PER 2026 : 30x
- PER 2027 : 9x.
L’écart est spectaculaire.
Mais attention à l’interprétation. Un PER 2027 proche de 9 ne signifie pas automatiquement que l’action est bon marché aujourd’hui. Il signifie surtout que les analystes anticipent une très forte augmentation du bénéfice par action.
Si les bénéfices progressent comme prévu, la valorisation actuelle peut effectivement sembler beaucoup moins élevée sur les résultats futurs.
Mais si les objectifs sont manqués, le PER réellement observé pourrait être très différent de celui qui est actuellement estimé.
Sur 2CRSi, les prévisions comptent donc presque autant que la valorisation actuelle.
Pour un investisseur qui préfère limiter les paris sur une valeur individuelle, un PEA auprès de Fortuneo ou de Hello bank! peut aussi servir à associer une petite exposition à des actions de croissance à des ETF ou de grandes actions européennes. L'intérêt n'est pas ici le trading du titre, mais la construction d'un portefeuille plus équilibré autour de cette position.

Quels éléments pourraient encore soutenir l’action 2CRSi ?
Plusieurs catalyseurs pourraient influencer le titre au cours des prochains mois.
- Trajectoire vers 1 milliard d’euros de chiffre d’affaires: Chaque nouvelle commande donnera au marché davantage d'éléments pour juger si cet objectif est réaliste.
- Amélioration des marges: Une croissance accompagnée d’une amélioration de la rentabilité serait probablement mieux accueillie qu’une croissance reposant uniquement sur les volumes.
- Nouvelles commandes liées à l’IA: Le marché surveillera particulièrement la capacité de 2CRSi à transformer le boom des infrastructures IA en contrats supplémentaires.
- Montée en puissance d’AETHER: L'avancement concret des infrastructures de Strasbourg constituera également un indicateur important.
- Expansion internationale: 2CRSi ne peut probablement pas atteindre ses objectifs uniquement grâce à son marché historique. Le développement international est donc central.
- Amélioration du cash-flow: Forte progression du chiffre d'affaires financée par une génération de trésorerie solide serait un signal particulièrement important.
- Conclusions définitives de l’enquête indépendante: Le marché pourrait réagir à la publication du rapport définitif relatif aux interrogations soulevées par Grizzly Research.
Quels sont les principaux risques autour de l’action 2CRSi ?
Le potentiel du dossier doit être mis en perspective avec plusieurs risques importants.
| Risque | Pourquoi il compte |
|---|---|
| Objectif de croissance | Passer de 416 M€ à 1 Md€ en un exercice reste extrêmement ambitieux |
| Marges | Une hausse des ventes ne garantit pas une progression équivalente des bénéfices |
| Concentration | Quelques grosses commandes peuvent représenter une part importante de l'activité |
| Approvisionnement | L'activité dépend notamment de la disponibilité des GPU et autres composants |
| Volatilité | 2CRSi reste une small cap technologique |
| Valorisation | Le cours intègre déjà des attentes importantes |
| Financement | Une croissance rapide augmente les besoins en capitaux |
| AETHER | Le projet implique une exécution industrielle complexe |
| Gouvernance et transparence | L’épisode Grizzly Research reste un point de vigilance |
La baisse de plus de moitié enregistrée depuis le sommet annuel montre d'ailleurs que le marché peut rapidement réévaluer le titre lorsque les incertitudes augmentent.
Si l'objectif est surtout de conserver une valeur française sur plusieurs années au sein d'une relation bancaire existante, BNP Paribas ou Hello bank! peuvent être plus naturels pour certains investisseurs qui souhaitent centraliser banque et investissements. En contrepartie, il est essentiel de comparer les frais de courtage avec ceux des courtiers spécialisés, surtout pour des achats réguliers.

2CRSi est-elle vraiment une « action IA » ?
Oui, mais avec une nuance importante.
2CRSi est exposée économiquement à l'essor de l'intelligence artificielle car cette technologie entraîne une hausse massive des besoins en puissance de calcul. Mais l'entreprise ne développe pas de modèles d'IA et ne fabrique pas elle-même les GPU.
Son exposition peut être résumée ainsi : essor de l’IA → besoin de GPU → besoin de serveurs → besoin de data centers et de puissance électrique → opportunités pour 2CRSi.
L'entreprise se situe donc dans l'infrastructure nécessaire au fonctionnement de l'intelligence artificielle.
C'est différent d'une entreprise comme Nvidia, mais cela permet tout de même à 2CRSi de bénéficier de la même tendance structurelle.
2CRSi vs Nvidia : quelle différence ?
| 2CRSi | Nvidia | |
|---|---|---|
| Activité principale | Serveurs et intégration | GPU et semi-conducteurs |
| Taille | Small cap | Mega cap |
| Exposition à l'IA | Infrastructure | Puces et plateformes de calcul |
| Volatilité | Très élevée | Élevée |
| Marché | Euronext Growth Paris | Nasdaq |
Comparer directement leur valorisation aurait peu de sens.
Mais comprendre leur position respective dans la chaîne de valeur permet de mieux comprendre pourquoi l'essor des GPU peut également profiter à une entreprise qui construit les infrastructures dans lesquelles ils sont installés.
Pour quelqu'un qui souhaite combiner différentes briques de la chaîne de valeur de l'IA (fabricants de puces, logiciels, data centers et infrastructures) DEGIRO ou XTB peuvent être plus adaptés à une approche multi-valeurs que l'achat isolé de 2CRSi. L'objectif est alors de diversifier les moteurs de performance plutôt que de parier uniquement sur l'exécution d'une entreprise.
Peut-on acheter l’action 2CRSi dans un PEA ?
2CRSi est cotée sur Euronext Growth Paris sous le code AL2SI.
L’action est éligible au PEA ainsi qu'au PEA-PME. Cette caractéristique peut être intéressante pour les investisseurs français souhaitant conserver le titre dans une enveloppe destinée à l’investissement à long terme.
Le PEA et le compte-titres ordinaire répondent toutefois à des objectifs différents.
PEA ou CTO pour investir dans 2CRSi ?
Le PEA peut être privilégié lorsque l’objectif consiste à conserver des actions européennes sur un horizon long tout en profitant du cadre fiscal propre à cette enveloppe.
Le CTO apporte davantage de liberté pour construire un portefeuille international et investir dans des actifs non éligibles au PEA.
Dans le cas de 2CRSi, l’éligibilité au PEA rend donc possible les deux approches.
Pour une stratégie PEA centrée sur les actions françaises, Fortuneo constitue une option à considérer. XTB propose également désormais un PEA, avec plus de 1 200 instruments annoncés comme éligibles. Pour une stratégie plus internationale utilisant parallèlement un CTO, DEGIRO peut davantage convenir.
L'important reste de vérifier la disponibilité exacte du titre auprès de chaque intermédiaire avant l'ouverture ou le transfert d'un compte uniquement pour cette valeur.
Quels événements surveiller maintenant pour l’action 2CRSi ?
Plusieurs dates pourraient faire évoluer significativement la perception du dossier.
29 octobre 2026 : résultats annuels
2CRSi doit publier ses résultats annuels 2025/26 le 29 octobre.
Au-delà des 416,2 millions d'euros de chiffre d'affaires déjà connus, plusieurs chiffres seront particulièrement importants :
- EBITDA ;
- marge EBITDA ;
- résultat net ;
- cash-flow ;
- évolution du carnet de commandes ;
- commentaires sur l'objectif de 1 milliard d'euros ;
- développement d'AETHER.
Cette publication permettra surtout de déterminer si l’impressionnante hausse du chiffre d’affaires s’est également transformée en amélioration de la rentabilité.
Octobre : rapport définitif de l’expert indépendant
Les conclusions définitives de l'investigation ouverte après le rapport de Grizzly Research étaient également attendues en octobre.
Il s'agit d'un autre rendez-vous important, notamment du point de vue de la confiance des investisseurs.
17 décembre : assemblée générale
L'assemblée générale annuelle de 2CRSi est prévue le 17 décembre 2026.
Action 2CRSi : que retenir après son envolée ?
Le dossier 2CRSi réunit aujourd'hui deux réalités assez différentes.
Ce qui soutient le dossier
- chiffre d’affaires en hausse de 88 % ;
- exposition directe aux infrastructures nécessaires à l’IA ;
- contrats de plus grande taille ;
- objectif de 1 milliard d’euros de CA ;
- projet AETHER ;
- amélioration de la trésorerie ;
- développement du cloud et des AI Factor
Ce qui appelle à la prudence
- objectif de croissance extrêmement ambitieux ;
- forte volatilité de l'action ;
- baisse de plus de 55 % depuis le sommet annuel ;
- nécessité de démontrer une amélioration des marges ;
- dépendance à l'exécution de grands contrats ;
- besoins financiers liés à la croissance ;
- valorisation reposant largement sur les résultats futurs ;
- interrogations qui ne seront totalement closes qu'une fois l'investigation indépendante terminée.
2CRSi a réussi à changer de dimension en seulement quelques exercices. Son chiffre d'affaires, son exposition aux infrastructures IA et ses projets industriels expliquent en grande partie pourquoi le titre affiche encore près de 140 % de hausse en 2026.
Mais après une telle progression, la croissance seule ne suffira probablement plus à convaincre le marché.
La question centrale est désormais de savoir si l'entreprise peut transformer cette expansion spectaculaire en marges, cash-flow et bénéfices durables.
C'est probablement là que se jouera la prochaine étape de l'histoire boursière de 2CRSi.
*Cet article est fourni à titre informatif et pédagogique. Il ne constitue pas une recommandation d'achat ou de vente d'un instrument financier.